English
Anul 2026 a adus o dinamică paradoxală pe piaţa construcţiilor din România. Pe de o parte, indicatorii oficiali arată o accelerare robustă a activităţii din şantiere, depăşind cu mult media europeană. Pe de altă parte, producătorii şi distribuitorii de materiale de construcţii descriu o piaţă care nu a recuperat încă pe deplin scăderile de după vârful atins în 2022. Această aparentă contradicţie ridică o întrebare esenţială pentru întregul sector: creşterea actuală marchează începutul unui nou ciclu de dezvoltare sau este, mai degrabă, o stabilizare fragilă după contracţiile anilor anteriori?
Construcţiile au intrat în 2026 pe o traiectorie de creştere
Datele publicate de Institutul Naţional de Statistică (INS) şi Eurostat conturează o imagine optimistă. În primul semestru din 2026, volumul lucrărilor de construcţii din România a înregistrat o creştere de 13,9% ca serie brută şi de 11,7% ca serie ajustată, comparativ cu aceeaşi perioadă a anului precedent. Detaliat pe tipuri de lucrări, avansul a fost susţinut de:
* Lucrările de construcţii noi (+16,4%);
* Clădirile rezidenţiale (+21,1%);
* Construcţiile inginereşti (+13,6%);
* Clădirile nerezidenţiale (+9,5%).
Dinamica pozitivă este confirmată şi la nivel european. Potrivit Eurostat, în iunie 2026, producţia în construcţii din ţara noastră era cu 18,4% peste nivelul din iunie 2025, în contrast puternic cu media Uniunii Europene, care a înregistrat un avans de doar 0,2%.
Rezidenţialul recuperează, dar indicatorii viitori cer prudenţă
Segmentul rezidenţial, important pentru cererea de materiale, a înregistrat cea mai mare creştere dintre principalele categorii de construcţii. Totuşi, indicatorii privind proiectele viitoare transmit un semnal diferit. În primele şapte luni din 2026 au fost emise 18.848 de autorizaţii de construire pentru clădiri rezidenţiale, cu 11,6% mai puţine decât în aceeaşi perioadă din 2025.
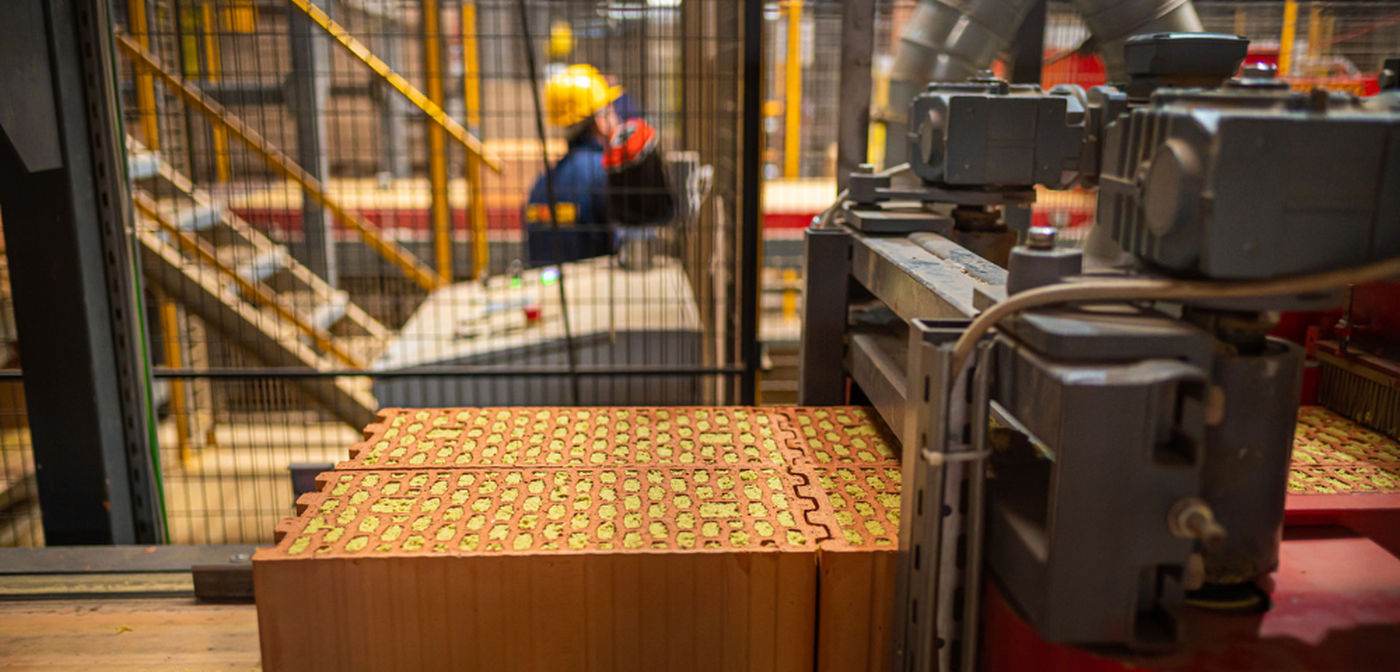
Diferenţa este relevantă: lucrările executate în prezent includ proiecte începute anterior, în timp ce autorizaţiile pot oferi indicii despre activitatea viitoare. Evoluţia rezidenţialului este importantă inclusiv pentru cererea de caramida, utilizată în lucrările de zidărie.
Piaţa materialelor, încă sub nivelul din 2022
Creşterea lucrărilor nu înseamnă automat revenirea tuturor segmentelor industriei materialelor. În aprilie 2026, Daniel Şologon, CEO Cemacon, descria piaţa drept una ciclică, marcată de scăderi puternice după vârful din 2022. Potrivit acestuia, nivelul preţurilor din piaţă era încă cu aproximativ 10% sub cel din 2022.
Prin urmare, evoluţia volumului lucrărilor trebuie analizată separat de dinamica preţurilor, volumelor vândute şi marjelor producătorilor.
Presiunea costurilor de producţie rămâne ridicată
Revenirea parţială a cererii nu a adus o relaxare pe frontul costurilor. Dimpotrivă, presiunea continuă să fie un factor major de risc. Acelaşi reprezentant al Cemacon semnala în primăvară că preţurile la energie electrică şi gaze naturale se îndreptau din nou spre valorile ridicate din 2022. La acestea se adaugă costurile cu materiile prime, logistica, forţa de muncă şi conformarea la noile cerinţe de sustenabilitate. Pentru producători, acest context poate însemna o situaţie dificilă: o cerere în recuperare, dar cu marje de profitabilitate presate de costuri în creştere.
De ce creşterea construcţiilor nu se vede uniform în piaţa materialelor
Decalajul dintre indicatorii macroeconomici şi situaţia resimţită în piaţa materialelor are câteva explicaţii logice. În primul rând, structura lucrărilor contează. Infrastructura, construcţiile nerezidenţiale, locuinţele şi renovările generează cerere pentru categorii diferite de produse. Dacă proiectele rezidenţiale noi susţin materialele pentru zidărie, renovările şi amenajările pot genera cerere pentru produse de finisaj, inclusiv caramida decorativa , utilizată pentru faţade, pereţi interiori sau diferite accente arhitecturale.
În al doilea rând, o parte din creşterea actuală a volumului de lucrări provine din finalizarea sau accelerarea unor proiecte autorizate şi începute anterior, care aveau deja contractele pentru materiale încheiate. De aceea, creşterea sectorului construcţiilor nu trebuie interpretată ca o evoluţie identică pentru toate categoriile de materiale.
Revenire sau stabilizare? Indicatorii care vor conta
Argumente există pentru ambele scenarii. În favoarea unei reveniri solide pledează creşterea lucrărilor noi, avansul puternic al segmentului rezidenţial şi dinamica producţiei în construcţii, mult peste media UE. De cealaltă parte, pentru o stabilizare prudentă pledează nivelul încă redus al pieţei materialelor faţă de 2022, costurile energetice ridicate şi, mai ales, scăderea numărului de autorizaţii rezidenţiale. Evoluţia comenzilor noi, ritmul investiţiilor publice şi private şi dinamica costurilor vor fi decisive în următoarele luni.
Datele din prima jumătate a lui 2026 arată o accelerare clară a activităţii, însă semnalele din piaţă justifică mai degrabă ideea unei recuperări aflate încă în desfăşurare. Sustenabilitatea acestei creşteri va depinde de modul în care cererea viitoare va reuşi să absoarbă presiunile continue de pe lanţul de aprovizionare şi producţie.



 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur