 English


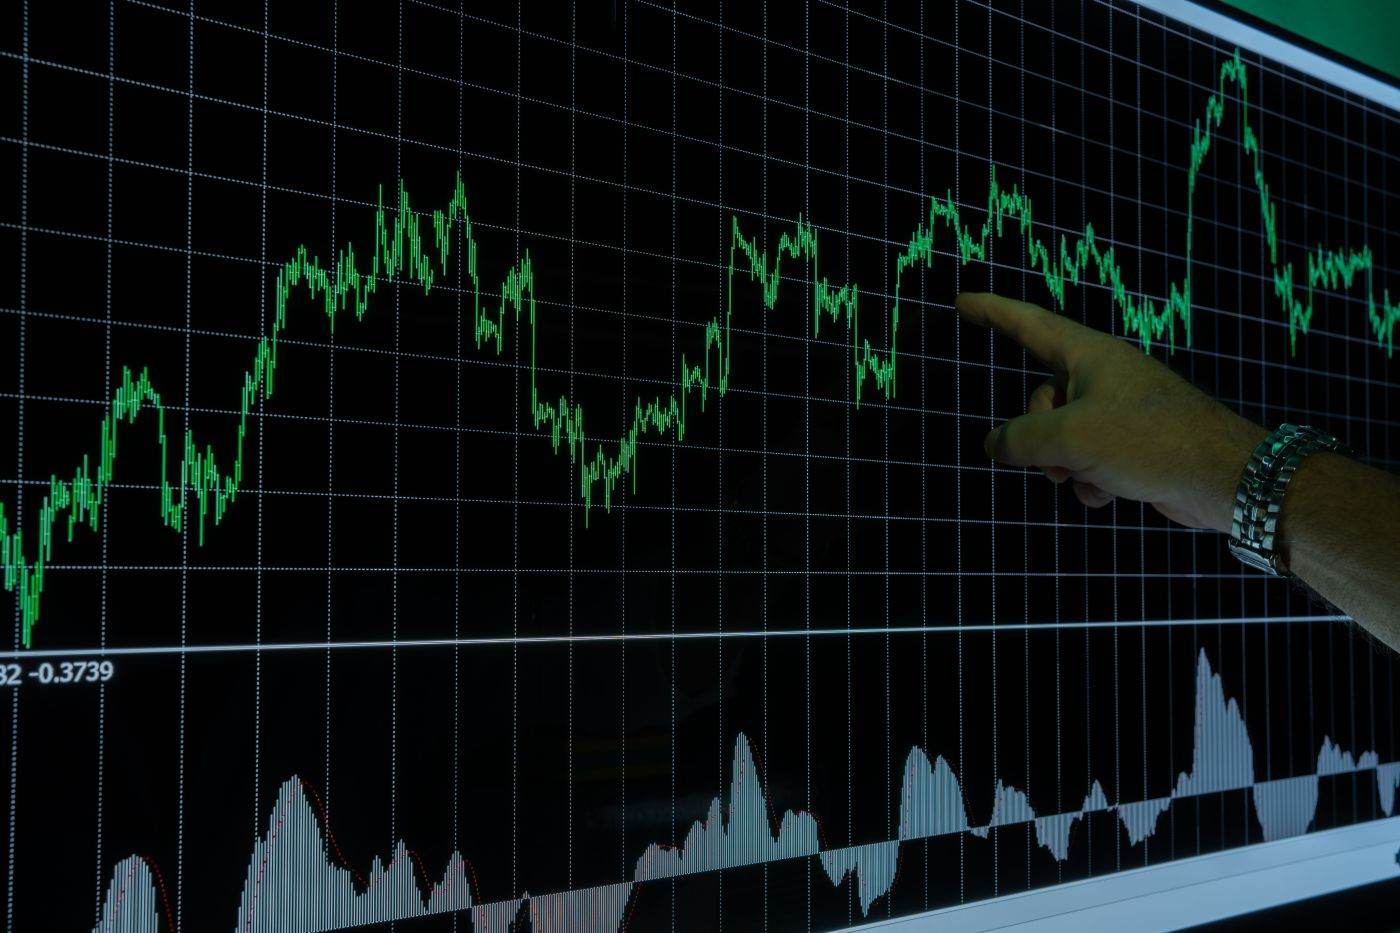
Diferenţa dintre randamentele obligaţiunilor de stat pe 10 ani emise de Franţa şi cele ale titlurilor comparabile germane a depăşit marţi dimineaţă pragul de 1,5 puncte procentuale, pe fondul revenirii datoriei publice franceze în atenţia pieţelor financiare, după violenţele din weekend, informează AFP, citat de Agerpres.
Decalajul este comparabil cu cel înregistrat în timpul crizei datoriilor din zona euro, subliniază analiştii UBS Global Wealth Management, aceştia avertizează că dificultăţile bugetare şi politice ale Franţei ar putea menţine volatilitatea pe pieţele europene ale datoriei suverane, conform sursei.
În jurul orei 09:55 GMT, randamentul obligaţiunilor franceze pe 10 ani ajunsese la 4,96%, faţă de 4,93% luni seară, în schimb, randamentul titlurilor germane scăzuse la 3,43%, de la 3,45%. În aceste condiţii, diferenţa dintre cele două randamente a urcat la 1,53 puncte procentuale în cursul şedinţei de marţi, potrivit publicaţiei.
Decalajul este considerat un indicator al neîncrederii investitorilor în obligaţiunile guvernamentale franceze, acesta nu a mai depăşit pragul de 1,5 puncte procentuale la închiderea tranzacţiilor din 2012 încoace, conform sursei.
Vineri, diferenţa era de 1,37 puncte procentuale, înaintea violenţelor şi jafurilor de amploare produse în contextul manifestaţiilor organizate sâmbătă în mai multe oraşe franceze importante, împotriva costului ridicat al vieţii, potrivit publicaţiei.
Cu cât diferenţa dintre randamente creşte în defavoarea Franţei, cu atât statul francez trebuie să ofere dobânzi mai mari pentru a se finanţa, în comparaţie cu Germania, considerată unul dintre cei mai siguri debitori din zona euro, conform sursei.
Presiunea asupra Franţei este evidenţiată şi de costurile sale de împrumut, care sunt semnificativ mai ridicate decât cele ale Italiei, unde randamentul obligaţiunilor pe 10 ani este de 4,59%, şi ale Spaniei, cu 4,07%, ambele ţări au fost considerate mult timp mai vulnerabile decât Franţa din perspectiva finanţelor publice, potrivit publicaţiei.
Investitorii ar putea rămâne prudenţi în privinţa obligaţiunilor franceze până la alegerile prezidenţiale, programate în perioada 18 aprilie - 2 mai 2027, conform sursei.
„Chiar dacă actualul guvern reuşeşte să adopte un buget, alegerile prezidenţiale de anul viitor ar putea anula tot ce s-a decis astăzi”, a remarcat Ipek Ozkardeskaya, analist la Swissquote Bank, potrivit publicaţiei.
Tensiunile apar şi înaintea revizuirii ratingului de credit al Franţei de către agenţia Moody's, programată pentru vineri, astfel ratingul ţării are deja o perspectivă negativă, potrivit publicaţiei.
„Sunt aşteptate şi alte retrogradări ale ratingului suveran al Franţei dacă finanţele publice nu se îmbunătăţesc”, a avertizat Christopher Dembik, analist la Pictet Asset Management, conform sursei.










 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur
































Opinia Cititorului