 English
Furnizorul de servicii financiare American Express a raportat, pentru al treilea trimestru din 2026, un profit peste estimările analiştilor, susţinut de cheltuielile solide ale clienţilor premium şi de accelerarea comisioanelor anuale pe carduri, în timp ce veniturile au ratat la limită consensul. Compania americană şi-a majorat prognoza de profit pe acţiune pentru 2026 şi a anunţat eliminarea a circa 5% din posturi, pentru a deveni mai agilă şi a pregăti organizaţia pentru inteligenţa artificială (AI). Acţiunile au scăzut cu 3,68% vineri, investitorii punând accent pe rezultatele mixte.
• Rezultate financiare
American Express a depăşit estimările în cazul profitului, dar a ratat uşor consensul în cazul veniturilor. Veniturile nete de cheltuielile cu dobânzile au urcat cu 9% în ritm anual, la 20,06 miliarde dolari, uşor sub consensul LSEG de 20,12 miliarde dolari. Profitul net ajustat pe acţiune (EPS) a fost de 4,68 dolari (+13% în ritm anual), peste estimarea de 4,48 dolari, iar profitul net ajustat a crescut cu 11%, la 3,21 miliarde dolari.
Cifrele contabile (GAAP) sunt amplificate de câştigul din vânzarea participaţiei la Global Business Travel Group (GBTG), de 982 milioane dolari înainte de impozitare (1,11 dolari pe acţiune). O parte a câştigului a finanţat o cheltuială de restructurare de 336 milioane dolari (0,37 dolari pe acţiune), astfel că profitul net a ajuns la 3,71 miliarde dolari (+28% în ritm anual), iar EPS GAAP la 5,42 dolari (+31% în ritm anual). În EPS ajustat, rezervele juridice de 0,51 dolari pe acţiune (inclusiv amenda aplicată de OCC - Office of the Comptroller of the Currency, autoritatea americană de supraveghere bancară) au fost compensate de un beneficiu fiscal şi de actualizarea modelelor de provizionare.
Volumul cheltuielilor efectuate cu cardurile (billed business) a crescut cu 8%, la 454 miliarde dolari. Cheltuielile consumatorilor din SUA au avansat cu 9,4%, iar categoria călătorii şi divertisment (T&E - travel & entertainment) cu 10%, cu zborurile în creştere de 13% şi restaurantele de 9%. Segmentul internaţional a crescut cu 11% (de la 13% în al doilea trimestru), iar cel comercial cu 3% (5% excluzând ieşirea din unele parteneriate de carduri co-branded).
Comisioanele nete pe carduri au accelerat la +17% (ajustat pentru efectul valutar), la circa 3 miliarde dolari, de la +15% în al doilea trimestru, susţinute de reînnoirea cardului Platinum din SUA. Compania a atras 3,1 milioane de carduri noi, 76% dintre ele cu taxa anuală. Soldurile de credit au crescut cu 8%, iar creditele trecute pe pierdere doar cu 3%. Rata creditelor restante s-a menţinut la 1,2%-1,3% în ultimele 15 trimestre, iar provizioanele au scăzut la 1 miliard de dolari, de la 1,3 miliarde dolari cu un an în urmă.
Cheltuielile variabile legate de clienţi (VCE - variable customer engagement: recompense, beneficii şi servicii pentru membri) au reprezentat 44,3% din venituri. Compania a returnat acţionarilor 2,2 miliarde dolari prin răscumpărări şi dividende.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
American Express şi-a majorat prognoza de EPS pentru 2026 la 18,30-18,60 dolari, de la 17,30-17,90 dolari, revizuire susţinută în principal de câştigul din vânzarea GBTG. Pe bază ajustată, intervalul s-a îngustat la 17,60-17,90 dolari (creştere de 14%-16% faţă de 2025), faţă de un consens FactSet de 17,61 dolari. Compania şi-a reconfirmat ţinta de creştere a veniturilor de 10% pentru întregul an.
Elementul central al teleconferinţei a fost restructurarea, care va duce la eliminarea a circa 5% din posturile la nivel global (aproximativ 3.500 de roluri, potrivit WSJ). CEO-ul Stephen Squeri a explicat: „Avem un impuls bun, dar, pentru a accelera inovaţia şi a câştiga în următorii ani, trebuia să devenim o organizaţie mai agilă şi mai eficientă”. CFO-ul Christophe Le Caillec a precizat pentru CNBC că nu are sens să automatizezi procese care nu sunt structurate optim, scopul fiind reducerea nivelurilor ierarhice înaintea adoptării AI.
Squeri a prezentat AI din perspectiva clientului, de la ofertele pentru membri până la plăti şi servicii, compania colaborând cu OpenAI pentru a integra beneficiile American Express în ChatGPT. Totodată, Squeri a subliniat că American Express „nu va lăsa asistenţii AI să acţioneze necontrolat” în sistemele sale: accesul va fi permis doar agenţilor aprobaţi prin canale securizate de conectare (API - application programming interface - şi MCP - Model Context Protocol).
Compania a anunţat şi un parteneriat exclusiv cu Airbnb (peste 1 milion de locaţii în platforma sa de călătorii), iar costurile legate de ordinele OCC nu ar trebui să afecteze prognoza pentru 2027. CFO-ul a anticipat o temperare semnificativă a creşterii cheltuielilor VCE în ultimul trimestru, după ce se împlineşte un an de la reînnoirea cardului Platinum, şi a amânat prognoza pentru 2027 până în ianuarie.
Întrebările analiştilor s-au concentrat pe riscul ca asistenţii AI să optimizeze agresiv utilizarea recompenselor (rewards maxing), pe concurenţa din segmentul premium (Capital One Financial, JPMorgan Chase, Citigroup) şi pe încetinirea creşterii internaţionale. Squeri a descris mediul drept „foarte competitiv”, dar fără schimbări majore faţă de ultimii ani.
• Sentimentul pieţei şi preţuri ţintă
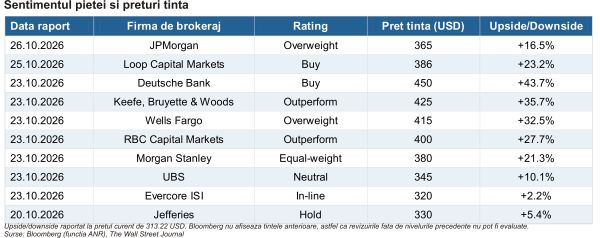
Sentimentul analiştilor rămâne pozitiv, dar cu o pondere ridicată a recomandărilor de menţinere. Preţul ţintă mediu agregat de WSJ este de 370 dolari, ceea ce implică un potenţial de apreciere de aproximativ 18,1% faţă de preţul curent, pe orizontul de 12 luni (ţinta maximă 450 dolari, minimă 320 dolari). Bloomberg indică o ţintă medie apropiată, de 372,32 dolari (+18,9%).
Dintre analiştii care acoperă compania, 14 recomandă cumpărarea („Buy”), 3 supraponderarea („Overweight”), 16 menţinerea („Hold”), iar niciunul vânzarea; consensul este „Overweight”, potrivit WSJ. Datele Bloomberg arată 19 recomandări de cumpărare, 15 de menţinere şi una de vânzare.
După raportare, ţintele caselor de brokeraj se situează între 320 dolari (Evercore ISI, „in-line”) şi 450 dolari (Deutsche Bank, „Buy”). Înainte de raportare, Jefferies menţinea ratingul „Hold”, cu o ţintă de 330 dolari.
• Evaluare
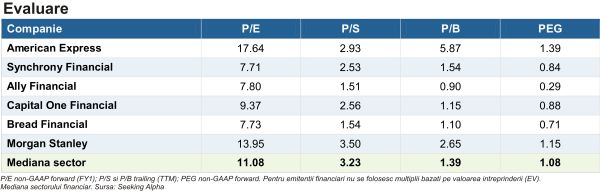
American Express se tranzacţionează la un primă consistentă faţă de mediana sectorului financiar pe majoritatea multiplilor. P/E forward (non-GAAP) de 17,6x este cu aproximativ 59% peste mediana sectorului (11,1x), iar pe P/B (5,87x faţă de 1,39x) prima depăşeşte 300%. În schimb, pe P/S (2,93x faţă de 3,23x) acţiunea se află cu circa 9% sub mediană. Randamentul dividendului, de 1,17%, rămâne sub mediana sectorului (2,74%).
Comparativ cu alţi emitenţi de carduri şi instituţii financiare, American Express este cea mai scumpă din grup pe P/E, P/B şi PEG, dar mai ieftină decât Morgan Stanley pe P/S. Prima reflectă rentabilitatea capitalului propriu (ROE - return on equity) de circa 35%, potrivit companiei, şi profilul de credit al bazei de clienţi premium.
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (metoda DCF) este de 290,14 dolari, faţă de un preţ de piaţă de 312,75 dolari, acţiunea fiind supraevaluată cu circa 7%.
• Evoluţia preţului şi reacţia pe bursă
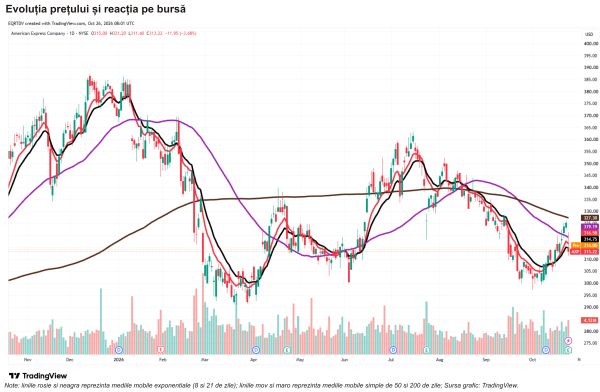
De la începutul anului (YTD), acţiunile American Express au scăzut cu 15,23%, iar pe ultimele 12 luni cu 11,2%, subperformând indicele S&P 500 (+10,84% YTD şi +13,72% în ultimele 12 luni) şi Morgan Stanley (+0,55% YTD). Pe cinci ani, câştigul (+69,31%) este uşor peste cel al indicelui (+67,7%).
Deşi profitul a depăşit aşteptările, acţiunile au închis şedinţa de vineri în scădere cu 3,68%, la 313,22 dolari, investitorii concentrându-se pe ratarea veniturilor şi pe uşoara scădere a volumului cheltuielilor faţă de al doilea trimestru. Mişcarea s-a încadrat, la limită, în intervalul anticipat de piaţa opţiunilor (+/-3,8%). Scăderea a fost de aproximativ şapte ori mai amplă decât cea a indicelui S&P 500 (-0,52%) în aceeaşi şedinţă şi mai accentuată decât cea a Morgan Stanley (-2,44%).
• Oportunităţi şi riscuri
Oportunităţi
Poziţionarea premium a portofoliului: comisioanele pe carduri cresc cu 17%, 76% dintre conturile noi au taxă anuală, iar retenţia cheltuielilor după reînnoirea cardului Platinum este de 99%.
Calitatea creditului: rata creditelor restante stabilă de 15 trimestre şi pierderile din credite în creştere cu doar 3% susţin profitabilitatea creditării.
AI şi parteneriate: colaborările cu OpenAI şi Airbnb, alături de restructurare, pot creşte valoarea oferită membrilor şi eficienţa operaţională.
Riscuri
Concurenţa în segmentul premium: Capital One Financial îşi majorează bugetul de marketing după preluarea Discover Financial Services, iar JPMorgan Chase şi Citigroup rămân competitori activi pentru clienţii cu venituri ridicate.
Reglementare şi conformitate: ordinele OCC şi posibilă extindere a suprataxarii plăţilor cu cardul, în urma înţelegerii propuse cu Visa şi Mastercard, pot genera costuri suplimentare.
Costul beneficiilor: optimizarea agresivă a recompenselor cu ajutorul asistenţilor AI poate pune presiune pe cheltuielile VCE, într-un context de încetinire a creşterii internaţionale (de la 13% la 11%).
• Concluzie
American Express continuă să crească solid, susţinută de clienţii premium, de comisioanele pe carduri şi de calitatea ridicată a creditului, însă piaţa a penalizat ratarea la limită a veniturilor. Pe termen scurt, atenţia investitorilor se mută către execuţia restructurării, către temperarea cheltuielilor VCE în ultimul trimestru şi spre prognoza pentru 2027, aşteptată în ianuarie. Volatilitatea poate persista atât timp cât piaţa evaluează intensitatea concurenţei din segmentul premium şi impactul AI asupra modelului de recompense.
Sursele menţionate de TradeVille în această analiză sunt: rezultate American Express, CNBC, WSJ, Barron's, Seeking Alpha, Bloomberg, Alpha Spread, MarketChameleon, TradingView.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.










 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur






























Opinia Cititorului