 English
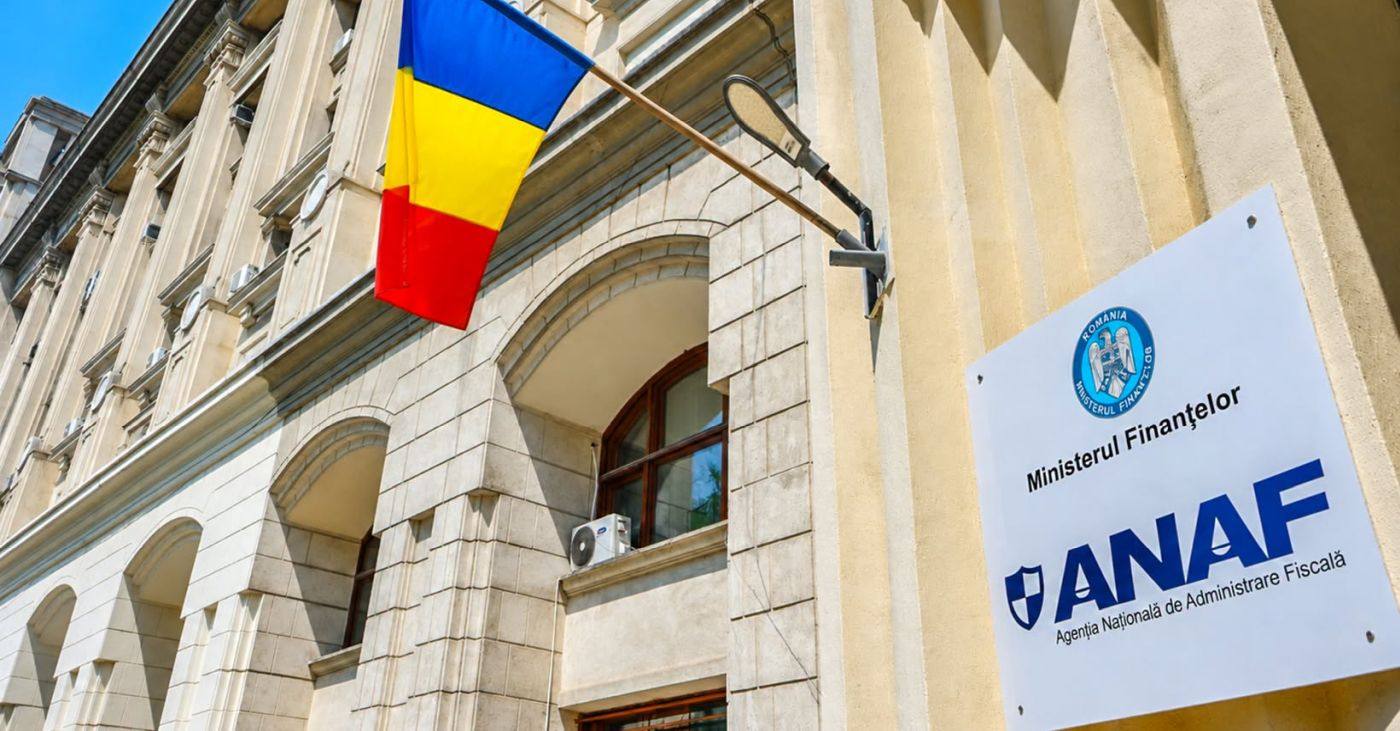
Agenţia Naţională de Administrare Fiscală (ANAF) investighează un posibil mecanism de fraudare a bugetului de stat, prin crearea artificială de TVA deductibilă şi solicitarea unei rambursări în valoare de peste 2,1 milioane de lei, potrivit unui comunicat transmis luni de instituţie.
Inspectorii din cadrul structurii de inspecţie fiscală Arad au identificat un mecanism prin care ar fi fost obţinute în mod necuvenit sume de la bugetul de stat, prin exercitarea dreptului de deducere a TVA în baza unor facturi emise între două societăţi din Bucureşti, aflate sub controlul aceleiaşi persoane, informează ANAF.
Potrivit instituţiei, verificările au pornit de la o societate din Bucureşti care a solicitat rambursarea soldului sumei negative de TVA aferente lunii august 2026, în valoare totală de 2.100.650 de lei.
Analiza de risc a evidenţiat că 1.744.402 lei, reprezentând cea mai mare parte a TVA solicitate la rambursare, provin din 16 facturi emise de o altă societate din Bucureşti, care are ca obiect de activitate lucrări de construcţii a clădirilor rezidenţiale şi nerezidenţiale, cod CAEN 4100, relatează ANAF.
Verificările preliminare au relevat existenţa unor elemente de control şi conducere comună între cele două societăţi, respectiv acelaşi asociat unic şi administrator, utilizarea aceloraşi servicii de contabilitate şi neconcordanţe între TVA dedusă de societatea beneficiară şi obligaţiile declarative ale furnizorului, care nu a declarat TVA colectată aferentă celor 16 facturi, transmite instituţia.
ANAF susţine că aceste elemente, analizate împreună, au conturat un risc fiscal semnificativ cu privire la realitatea economică a operaţiunilor facturate şi la caracterul justificat al exercitării dreptului de deducere a TVA, conform comunicatului.
Mecanismul identificat prezintă indicii privind utilizarea unor societăţi aflate sub control comun pentru generarea de TVA deductibilă la nivelul beneficiarului, fără declararea corespunzătoare a TVA colectate la nivelul furnizorului, urmată de solicitarea rambursării sumelor respective de la bugetul de stat, precizează ANAF.
În acest context, inspectorii fiscali verifică realitatea lucrărilor de construcţii facturate, existenţa resurselor materiale şi umane necesare executării acestora, documentele justificative, circuitul financiar al sumelor şi modul de înregistrare şi declarare a operaţiunilor în evidenţele fiscale ale celor două societăţi, potrivit instituţiei.
Totodată, sunt analizate informaţiile disponibile prin sistemele informatice ale ANAF, inclusiv RO e-Factura, RO e-TVA şi declaraţiile fiscale şi informative, pentru identificarea circuitelor tranzacţionale care nu au corespondent în operaţiuni economice reale, informează Fiscul.
Potrivit legislaţiei fiscale şi jurisprudenţei Curţii de Justiţie a Uniunii Europene, dreptul de deducere a TVA poate fi refuzat atunci când se stabileşte, pe baza unor elemente obiective, că persoana impozabilă ştia sau ar fi trebuit să ştie că operaţiunile pentru care a exercitat acest drept erau implicate într-o fraudă fiscală, arată ANAF.
De asemenea, în cadrul verificărilor sunt analizate aspecte privind posibila aplicare a prevederilor art. 8 din Legea nr. 241/2005 pentru prevenirea şi combaterea evaziunii fiscale, referitoare la obţinerea fără drept a unor rambursări, restituiri sau compensări de la bugetul general consolidat, transmite instituţia.
ANAF precizează că va continua acţiunile de identificare şi combatere a mecanismelor de fraudare a bugetului de stat prin utilizarea unor circuite de facturare fără corespondent în operaţiuni economice reale, acordând o atenţie deosebită tranzacţiilor între entităţi aflate în relaţii de afiliere sau sub control comun.
Scopul acestor acţiuni este protejarea bugetului general consolidat, asigurarea unui tratament fiscal echitabil pentru contribuabilii care îşi îndeplinesc obligaţiile legale şi prevenirea obţinerii necuvenite a fondurilor publice, potrivit comunicatului ANAF.
 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului