 English
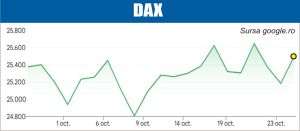
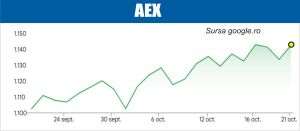
Indicii Bursei de Valori Bucureşti (BVB) au avut creşteri pe linie, în sesiunea de tranzacţionare de ieri, în ton cu aprecierile pieţelor europene. Indicele BET, al celor mai lichide douăzeci de titluri ale BVB, a avut un avans de 0,73%, la 33.891 de puncte, în vremce indicele BET-BK, reperul de randament al fondurilor de investiţii în acţiuni, s-a apreciat tot cu 0,73%, până la 6.480 de puncte.
Valoarea tranzacţiilor s-a ridicat 132,7 milioane de lei, sub cea din sesiunea anterioară, de 156 milioane de lei, circa 70% provenind din schimburile cu acţiuni.
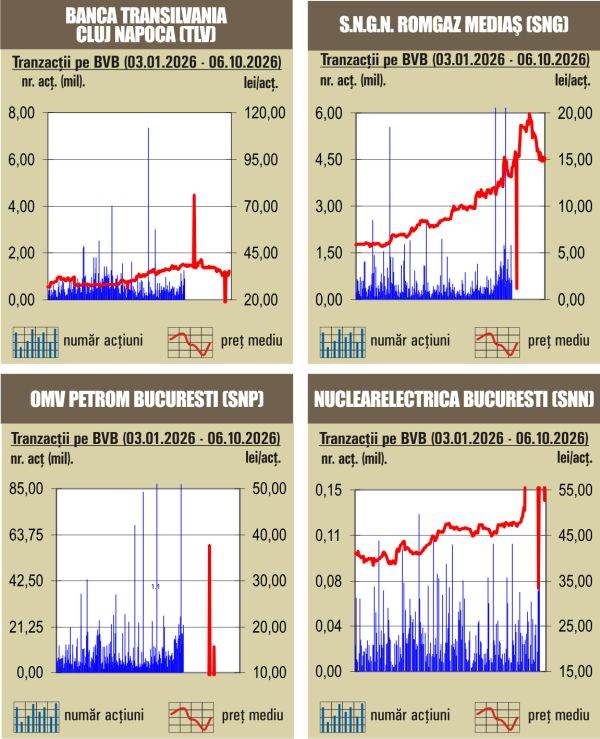
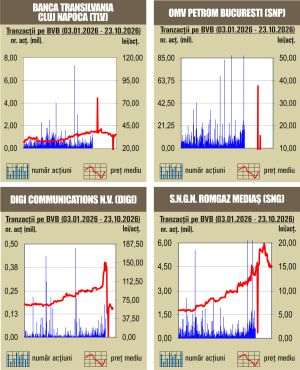
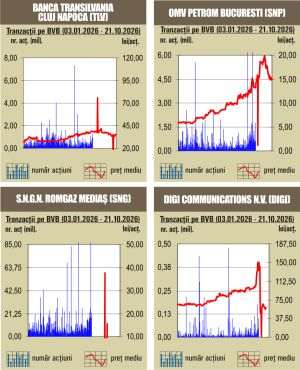
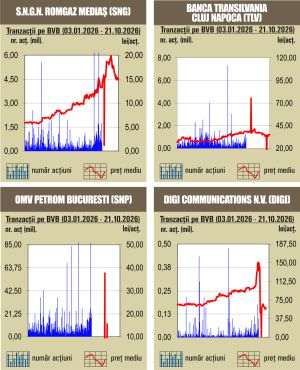
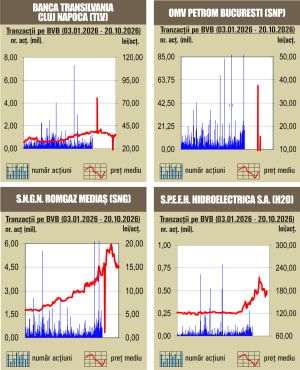
În piaţa ”regular”, topul valorii schimburilor a fost condus de acţiunile Banca Transilvania, al căror rulaj s-a ridicat la 18,4 milioane de lei, titlurile instituţiei de credit încheind ziua în creştere cu 0,11%, la preţul unitar de 35,74 de lei.
Pe poziţia a doua în topul lichidităţii s-au situat acţiunile Romgaz, care au urcat cu 2,04%, la preţul de 18 de lei, în condiţiile unor schimburi de 15,4 milioane de lei.
Acţiunile OMV Petrom au urcat cu 0,57%, la preţul de 1,225 lei, pe fondul unei valori a tranzacţiilor de 10,6 milioane de lei.
Pe poziţia a patra în clasamentul lichidităţii s-au situat titlurile Cris-Tim Family Holding, care au coborât cu 7,08%, la preţul de 49,9 de lei, schimburile cu acţiunile companiei ce activează în industria alimentară ridicându-se la 6,6 milioane de lei.
În piaţa ”deals” nu a avut loc niciun schimb.
Indicele BET-FI, al fostelor SIF-uri plus Fondul Proprietatea, a stagnat, la 113.261 de puncte, în vreme ce indicele BET-NG, al societăţilor energetice şi de utilităţi, a avut un avans de 0,98%, până la 2.629 de puncte. Indicele BETAeRO, al companiilor considerate relevante pentru Sistemul Multilateral de Tranzacţionare al BVB, s-a apreciat cu 0,63%, până la 1.045 de puncte.
• Topul celor mai mari creşteri
1. ”MedLife” (M): +8,48%
2. ”Bucur” (BUCV): +6,36%
3. ”Transgaz” (TGN): +4,83%
4. ”Sphera Franchise Group" (SFG): +4,63%
5. ”Nuclearelectrica" (SNN): +4,40%
• Topul celor mai mari scăderi
1. ”Cris-Tim Family Holding” (CFH): -7,08%
2. ”Socep” (SOCP) : -3,16%
3. ”Casa Bucovina-Club de Munte” (BCM): -3,10%
4. ”Ropharma” (RPH): -2,83%
5. ”Bermas” (BRM): -2,54%









 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur






























1. fără titlu
(mesaj trimis de anonim în data de 07.10.2026, 09:19)
Vijeu ai miscat pretul la MedLife, nu te-ai lasat
1.1. fără titlu (răspuns la opinia nr. 1)
(mesaj trimis de Vîjeu el Condor! în data de 07.10.2026, 10:35)
prețul corect la Medlife este 8RON !
dacă ai fi fost un proff, ai fi citit în raportul semestrial H1-2026, la pagina 18
:
(Pierderea)/Câștigul din cursul valutar
6 luni 2026 = (56.801.643)RON
6 luni 2025 = (38.515.092)RON
:
Profit/(Pi erderea) financiară
6 luni 2026 = (109.588.521)RON
:
citat
?? ?„„
Pierderile financiare au crescut cu +26.180.582 RON în perioada de 6 luni a anului 2026, de la o pierdere de 83.407.939 RON la 30 iunie 2025 la o pierdere de 109.588.521 RON la 30 iunie 2026, în principal ca urmare a deprecierii RON față de EUR, care a determinat pierderi mai mari din diferențe de curs valutar aferente împrumuturilor Grupului denominate în EUR.
”””
uite acolo „aferente împrumuturilor Grupului denominate în EUR.” ! ! !
:
pe urmă, mergi la pagina 19, Evoluția cheltuielilor operaționale
Consumabile și materiale de reparații = 355.153.960
Cheltuieli cu mărfurile = 104.539.528
Utilități = 24.691.078
Cheltuieli cu întreținerea și reparațiile = 16.302.800
Chirii = 11.151.258
Prime din asigurări = 3.308.865
Reclama și publicitate = 30.640.420
Comunicații = 4.020.464
Cheltuieli cu terții (inclusiv contractele cu medicii) = 502.445.128
Cheltuieli cu salariile cele asimilate salariilor = 406.130.481
Contribuții sociale = 14.539.712
Amortizare = 155.699.905
Depreciere = 4.412.895
Alte cheltuieli administrative si de exploatare = 25.858.298
:
dacă EURRON ajunge la 6RON, Medlife merge la judecător și cere concordat preventiv !
1.2. fără titlu (răspuns la opinia nr. 1.1)
(mesaj trimis de Vîjeu el Condor! în data de 07.10.2026, 10:46)
spre deosebire de Alro Slatina care are 85% din veniturile sale în valută,
acest Medlife are 100% din veniturile sale în RONi, dar 60% din cheltuieli le are în EUR !
1.3. fără titlu (răspuns la opinia nr. 1.2)
(mesaj trimis de anonim în data de 07.10.2026, 11:11)
Te-am adus in discutie pentru ca stiam opinia dumitale referitoare la M si chiar doream sa vad o pozitie actualizata.
Faptul ca are expunere in eur, este motivul pentru care a suferit o corectie severa, deja e clasica, toti stim asta. Desi operational este in linie.
Daca ne utiam la premisele din viitor (pt ca piata anticipeaza viitorul, nu actioneaza neaparat ca o consecnta a trecutului) crezi ca exista fundamente solide de a elimina macar partial barierele ce determina pierdea financiara?
Oare chiar asa prost a fost managementul ca s-a indatorat in EUR, de parca nu stia de riscul valutar? Oare asa prosti au fost bancherii ca le-o bagat pe gat ca la gaste euroi? Oare asa prost a fost baiatul de la nn? Adica toti astia nu au stiut cat face 2+2?
Aici nu e treaba de frizer.
PS: de TEL nu te mai intreb, ca probabil al fel ii vei zice de sarme ruginite, desi sunt niste schimbari acolo.
1.4. fără titlu (răspuns la opinia nr. 1.3)
(mesaj trimis de Vîjeu el Condor! în data de 07.10.2026, 11:21)
cel mai bine este pur și simplu să nu te investești pe All-Time-High:uri la nimik prin BVB !
(cumpără doar ALR !)
:
mai bine te investești pe ceva ce deja este căzut:
de exemplu producătorul austriac Wienerberger AG, care și-a actualizat prognoza anuală „Full-year guidance for operating EBITDA adjusted to between €640-650 million” și este puternic subevaluat și îți dă și un dividend anual brut de 6% !
:
intri jos pe WIB la preț de 15,8EUR bucata, te duci mai jos, intri din nou, și pe urmă te întorci la 24EUR, și primești și dividende de 6%, 7% pe EURO nu pe ruble rumânești !
:
:
:
la Nikee, cănd ajunge la 25USD, începi să cumperi.
1.5. fără titlu (răspuns la opinia nr. 1.4)
(mesaj trimis de anonim în data de 07.10.2026, 11:37)
Ahaa. Deci sa ne uitam la Sng abia mult după revelion (când vor fi artificii in marea neagra in zona economica a României), prin luna iul-aug 2027, dupa ce va trece șocul artificiilor și după ce ne lămurim dacă în loc de zahar și ulei românul va primi gaz ca șpagă electorala?
1.6. Alr (răspuns la opinia nr. 1.4)
(mesaj trimis de anonim în data de 07.10.2026, 13:41)
Alr este cel mai mare consumator de energie din Ro. Orice volatilitate sau scumpire pe piața locală de energie electrică le poate afecta direct marginile de profit.
1.7. fără titlu (răspuns la opinia nr. 1.6)
(mesaj trimis de Vîjeu el Condor! în data de 07.10.2026, 15:30)
(1.6.)
tocmai de aceea, Alro o cumperi acuma cînd este jos, și se duce mai jos !
:
pe 22septembrie2026, Alina Rușanu, Director Energy Resources la Vimetco a spus în conferința Green Energy Diplomat-Buch arest că ALR vrea să-și tragă propriile baterii (800MWh) în 2028-2029.
:
valoarea CAPEX a acelor 800MWh BESS este de 150 - 200milioane EUR.
capitalizarea bursieră ALR este de 170milioane EUR
1.8. fără titlu (răspuns la opinia nr. 1.6)
(mesaj trimis de Vîjeu el Condor! în data de 07.10.2026, 16:17)
(1.6.)
Ăăăă,
aceste BESSuri de 800MWh,
sunt altele decât BESSurile de 950MWh planificate la Ìșalnița.
:
La Ìșalnița este o societate comercială numită: CCGT Power Ìsalnita S.A.
unde Alro are 40% din acționariat și restul îl are ComplexEnergeticOltenia.
:
L a Ìșalnița se dorește un BESS de 950MWh care va fi finanțat cu 253milioane EUR prin Fondul de Modernizare.
deci,,, Alro, primește gratis 40% x 253mil. = 101milioane EUR !
1.9. fără titlu (răspuns la opinia nr. 1.6)
(mesaj trimis de Vîjeu el Condor! în data de 07.10.2026, 16:18)
(1.6.)
după cum vezi,
Alro va avea mai multe BESSuri decât PE (aka Prostia Extinsă)
ha ha
1.10. fără titlu (răspuns la opinia nr. 1.7)
(mesaj trimis de anonim în data de 07.10.2026, 16:19)
Pai cum baterii mai Vijelie, nu spuneai tu ca “energia in banda” pe carbune e cea mai ieftina:-)? E asa de “ieftina” ca toti fug de ea:-)
1.11. fără titlu (răspuns la opinia nr. 1.6)
(mesaj trimis de Vîjeu el Condor! în data de 07.10.2026, 16:21)
(1.6.)
citat
„ „ „
AUR a depus în Parlament un proiect de lege prin care propune instituirea unei scheme de ajutor de stat pentru reducerea temporară a preţului energiei electrice pentru întreprinderile mari consumatoare de energie din sectoarele electro-intensive expuse comerţului internaţional, potrivit informaţiilor publicate.
Proiectul prevede un buget total de cel mult 1,05 miliarde de euro.
” ” ”
bani de la budget ! pentru Alro și Ford Ottosan și Dacia !
Bingo !
1.12. fără titlu (răspuns la opinia nr. 1.10)
(mesaj trimis de Vîjeu el Condor! în data de 07.10.2026, 16:26)
(1.10.)
Da!
energia pe cărbune fără GreenShit,
este foarte ieftină și locală (fără importuri de peste mări și țări)
am fi fost ca în anii 2000, anii 2010, anii 2018, 2019 !
nimeni nu se plângea că nu are electricitate !
:
iar pe tine, te-aș ruga să încetezi să mai fy un tâmpițel !
de ce?
pentru că Tranzelectrica îmi spune următoarele, chiar acuma:
Consum: 5180 MW
Productie: 4447 MW
Sold schimb: 733 MW import !
import, deși este soare afară !
1.13. fără titlu (răspuns la opinia nr. 1.10)
(mesaj trimis de Vîjeu el Condor! în data de 07.10.2026, 16:30)
(1.10.)
astăzi !
acuma !
ca să produc 1MWh de electricitate folosind cărbunele, trebuie să plătesc o taxă de 90EUR !
1.14. fără titlu (răspuns la opinia nr. 1.11)
(mesaj trimis de Opinia 1.6 în data de 07.10.2026, 16:37)
Profitul de 101 milioane de lei raportat în prima parte a anului 2026 arată bine doar pe hârtie. El a fost salvat de compensațiile primite de la stat pentru emisiile de carbon incluse în prețul energiei (peste 200 de milioane de lei). Dacă electricitatea se scumpește iar din iarna 2026/2027, iar statul întârzie sau taie aceste ajutoare din cauza deficitului bugetar național, ALRO reintră instantaneu pe pierderi masive.
Licitația pentru construcția centralei pe gaz de la Ișalnița a fost anulată pentru a doua oară la începutul anului 2026.
Blocați de eșecul licitației, în primăvara anului 2026, consorțiul ALRO și CE Oltenia s-a reorientat, cerând oferte pentru un mega-proiect de stocare a energiei în baterii de 950 MW. Deși este o mișcare modernă de adaptare, asta înseamnă că ALRO nu va avea producție proprie majoră de energie ieftină în această iarnă, rămânând complet expusă la prețurile din piața liberă.
Contextul scumpirii energiei indică un risc ridicat de volatilitate negativă. Ar putea fi mai sigur să aștepți raportarea financiară pe T3 din 27 noiembrie 2026 sau deciziile din AGA din 22 octombrie 2026 pentru a vedea cum estimează managementul impactul noilor tarife la electricitate.
Deocamdată PARE a fi priced in? Eu personal mă aștept la încă o mica scădere.
1.15. fără titlu (răspuns la opinia nr. 1.14)
(mesaj trimis de Vîjeu el Condor! în data de 07.10.2026, 17:31)
(1.14.) (1.6.)
La pagina 9 din raportul semestrial în engleză se poate citi
„ „ „
Amendment to the Indirect Emissions Cost Compensation
Scheme – Payment of the EUR 150 Million Threshold n ow
Guaranteed: Romania’s state aid scheme compensating energy-
intensive industries for indirect CO2 costs passed through
in electricity prices has been strengthened through Law no.
111/2026, published on 2 July 2026, which amends Government
Emergency Ordinance no. 115/2011 on the institutional framework
for auctioning Romania’s EU greenhouse gas emission
allowances.
” ” ”
:
adică această schemă de compensare CO2uri GreenShituri este acuma „n ow Guaranteed” este garantată ! A devenit un fel de datorie a Statului față de industria românească (nu doar Alro).
:
adică Statul se obligă ca anual să dăee 150milioane EUR către industriile mari. Acele 150milioane EUR sunt strânse sub formă de „taxa certificate verzi” pe care orice cetățean o primește pe factura sa de curent/gaze.
:
Alro primește anual cam 320milioane RON (aka 61milioane EUR din cele 150milioane EUR total pe țară). Deja a primit, precum ai scris și tu, fix 200milioane RON pentru semestrul1.
:
pe cealaltă parte (commentul (1.11.) ), Peiu (AUR) propune 1miliard de EUR ajutor de Stat către factura de curent a industriei românești (nu doar Alro). Acești bani vor veni, ghici de unde ?
de la taxarea Hidroelectrica, Electrica, Tranzelectrica, Tranzgaz, Romgaz, PE (aka Prostia Extinsă), Tinmar.