 English

Nivelurile istorice scăzute ale depozitelor de gaze din Germania, combinate cu embargoul UE asupra gazului lichefiat din Rusia, care va intra în vigoare la începutul anului viitor, şi cu noile cerinţe privind emisiile de metan, au creat premisa unei crize energetice severe la nivel european.
Într-un scenariu construit pe temperaturile iernii din 2010, deficitul zilnic din Germania ar putea atinge 1,7 TWh, cu efecte masive asupra preţurilor în UE. Scenariul de la INES, asociaţia operatorilor germani de sisteme de stocare a gazelor şi hidrogenului, a fost preluat de Berliner Zeitung şi arată o vulnerabilitate care provine din nivelul critic al stocurilor.
Conform datelor de la GIE (Gas Infrastructure Europe), în 11 noiembrie 2026, gradul de umplere al depozitelor din Germania era de numai 57,7%, faţă de 74,7% în anul precedent.
Aceasta este consecinţa directă a extragerilor mari din iarna trecută şi a ritmului extrem de redus al refacerii stocurilor, pe fondul inversării curbei de preţ a contractelor futures.
Obiectivul tehnic al INES, de 77% la 1 noiembrie 2026, a fost ratat, iar extragerile au început încă din luna octombrie. Pe 6 noiembrie s-a înregistrat o extragere zilnică record, de 1,1 TWh, cu 59% peste recordul anterior al aceeaşi perioade.
Pe întreaga perioadă ianuarie-martie 2027, deficitul de aprovizionare cumulat ar putea atinge 6,6 TWh pe fondul unui val de ger persistent. În condiţiile unei ierni blânde sau normale, INES estimează că nu vor exista deficite de volum, însă marja de siguranţă s-a redus dramatic.
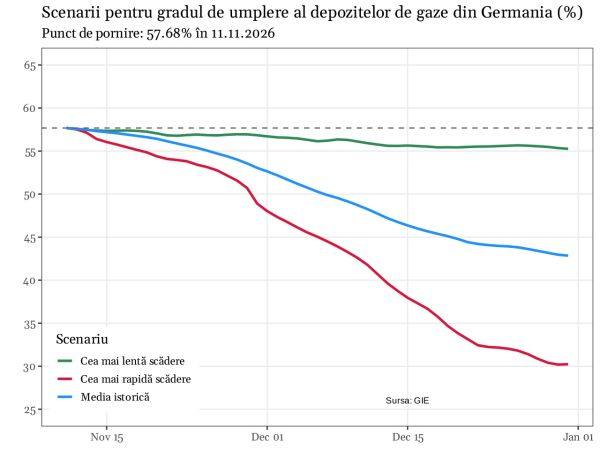
Dincolo de punctul de referinţă al iernii din 2010, scenariile construite pe baza datelor de la GIE (Gas Infrastructure Europe) sunt la fel de pesimiste până la sfârşitul acestui an.
Cea mai lentă scădere a volumului de gaze din depozitele Germanie s-a înregistrat în 2019, de 2,42 puncte procentuale din 11.11.2019 până la sfârşitul anului, iar cea mai rapidă scădere a fost în 2017, de 27,44 puncte procentuale.
Astfel de scenarii aplicate situaţiei din 2026, arată că depozitele de gaze ale Germaniei vor avea un grad de umplere de care variază între 30% şi 55% la sfârşitul anului (vezi graficul).
Reacţia autorităţilor de la Berlin este tardivă. Propunerile guvernamentale privind obligaţiile stricte pentru furnizori au întârziat prea mult pentru a mai modifica dinamica stocurilor înainte de venirea frigului.
De asemenea, propunerea creării unei rezerve strategice de gaz, care să acopere consumul pentru 30 de zile, finanţată printr-o taxă de 4 - 7 euro aplicată gospodăriilor, are un regim juridic extrem de restrictiv şi este destinată exclusiv crizelor extraordinare, cum ar fi actele de sabotaj sau atacurile asupra infrastructurii critice. Prin urmare, rezerva strategică nu poate fi accesată pentru a atenua un deficit comercial cauzat de ger şi nu va oferi nicio protecţie consumatorilor în faţa exploziei preţurilor de pe piaţa liberă.
Problema furnizării gazelor în Germania se suprapune unei schimbări majore de reglementare la nivelul întregului bloc comunitar. La 1 ianuarie 2027 intră în vigoare interdicţia completă a importurilor de gaz natural lichefiat (GNL) din Rusia în Uniunea Europeană, urmată de eliminarea definitivă şi a gazului prin conducte până la sfârşitul anului.
Decizia elimină anual circa 33 de miliarde de metri cubi de gaz din sursele de aprovizionare ale Europei, unde gazul lichefiat din Rusia reprezintă circa 13% din importurile UE. În plus, aplicarea noilor norme europene de verificare strictă a emisiilor de metan pentru combustibilii fosili importaţi adaugă un nivel suplimentar de complexitate administrativă şi riscuri de conformitate pentru furnizori.
Pentru pieţele financiare şi marii consumatori industriali, consecinţa directă este menţinerea unei volatilităţi ridicate a preţurilor de referinţă TTF. Companiile europene de utilităţi sunt forţate să intre într-o competiţie directă cu Asia pentru transporturile de GNL din Statele Unite şi Africa de Vest.
Deoarece reţeaua europeană de gazoducte este strâns interconectată, orice deficit de volum apărut în Europa Centrală se transmite instantaneu peste graniţe şi creşte dependenţa ţărilor vecine de capacităţile de regazificare ale terminalelor din Europa de Vest.
Fără stocuri solide, Europa rămâne expusă în faţa fluctuaţiilor meteorologice şi geopolitice şi plăteşte un preţ tot ridicat pentru securitatea sa energetică.
Sistemul energetic european intră în iarna 2026/2027 fără stocuri de siguranţă în cazul unui ger prelungit. Combinaţia dintre stocurile germane la un minim istoric, interzicerea importurilor de GNL din Rusia şi dependenţa de pieţele spot de GNL menţine riscuri mari de volatilitate a preţurilor.
În absenţa unei ierni neobişnuit de blânde, costurile energetice ridicate vor rămâne un factor central de incertitudine macroeconomică în întreaga Uniune Europeană, care pare să creadă că rugăciunile fierbinţi către zei neiertători pot ţine locul unor politici energetice raţionale.





 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului