 English


Societatea Energetică Electrica SA a raportat, pentru al treilea trimestru din 2026, un profit net consolidat de 343,8 milioane lei, în scădere cu 17,8% în ritm anual, după ce volumele mai mici din furnizare şi costul mai ridicat al energiei achiziţionate au comprimat marjele. Trimestrul al treilea a întors evoluţia pozitivă din primul semestru, astfel că, pe primele nouă luni, profitul net a coborât cu 4,6%, la 801,3 milioane lei. Rezultatele rămân însă cu mult peste bugetul propriu (BVC) pe 2026, construit prudent: profitul la nouă luni reprezintă deja de circa 2,9 ori ţinta anuală. Acţiunea a închis şedinţa de luni la 50,6 lei, după un avans de aproape 93% de la începutul anului.
• Rezultate financiare
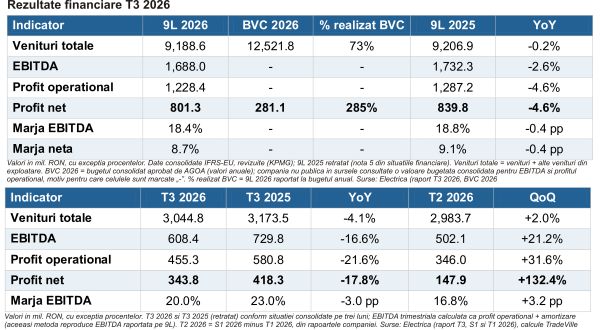
Faţă de anul anterior, al treilea trimestru din 2026 a fost un trimestru mai slab pe toate liniile de profit. Veniturile din contractele cu clienţii au scăzut cu 5,8% în ritm anual, la 2.961,1 milioane lei, iar veniturile totale, inclusiv alte venituri din exploatare, cu 4,1%, la 3.044,8 milioane lei. Costul energiei achiziţionate a rămas practic neschimbat (1.527,6 milioane lei), erodând marja.
EBITDA trimestrială a coborât cu 16,6%, la 608,4 milioane lei, profitul operaţional cu 21,6%, la 455,3 milioane lei, iar cel net cu 17,8%, la 343,8 milioane lei (1,01 lei/acţiune, faţă de 1,23 lei în al treilea trimestru din 2025). Faţă de al doilea trimestru din 2026, rezultatul s-a îmbunătăţit însă vizibil: EBITDA a crescut cu 21%, iar profitul net a crescut cu 132%, de la 147,9 milioane lei.
Pe primele nouă luni, veniturile totale au rămas practic stabile, la 9.188,6 milioane lei (-0,2% în ritm anual), dar structura lor s-a schimbat după încheierea plafonării preţurilor energiei, la 30 iunie 2025. Veniturile din subvenţii au scăzut la 36,7 milioane lei, de la 1.069,3 milioane lei, fiind compensate de veniturile din furnizare, în creştere cu 13,1%, la 6.232,2 milioane lei, pe fondul preţurilor stabilite concurenţial. Volumul livrat clienţilor finali a coborât însă cu 9,5%, la 4,94 TWh. EBITDA pe primele nouă luni a scăzut cu 2,6%, la 1.688 milioane lei (marjă 18,4%), iar profitul net cu 4,6%.
Pe segmente, furnizarea a generat 68,9% din venituri şi 18,8% din EBITDA. EBITDA segmentului a urcat cu 14 milioane lei la nouă luni, la 318,1 milioane lei, însă avansul s-a redus semnificativ faţă de primul semestru (+122,8 milioane lei), semn că al treilea trimestru a fost un trimestru dificil pentru furnizare. Costul mediu de achiziţie din piaţa pentru ziua următoare (PZU) a crescut cu circa 29%, la 937 lei/MWh.
Distribuţia rămâne principalul motor de profit, cu 83,1% din EBITDA grupului. Veniturile segmentului au crescut cu 2,5%, la 4.295,4 milioane lei, dar EBITDA a scăzut cu 156,3 milioane lei, pe fondul cheltuielilor operaţionale mai mari. Costul energiei pentru pierderile din reţea a urcat cu 4,2%, iar alte cheltuieli de exploatare cu 33,9% (în principal provizioane).
Raportat la BVC 2026 consolidat, aprobat de AGOA din 29 aprilie, grupul a realizat după nouă luni 73% din veniturile bugetate şi 285% din profitul net anual. Bugetul prevede un profit net de doar 281,1 milioane lei, cu circa 73% sub nivelul din 2025 luat ca bază la momentul bugetării, tocmai pentru a reflecta dispariţia subvenţiilor.
• Mesaje-cheie şi perspective
Directorul General Alexandru-Aurelian Chiriţă a declarat că „rezultatele primelor nouă luni ale anului arată un Grup solid şi rezilient într-o piaţă liberalizată, însă volatilă şi plină de provocări”. CEO-ul a precizat: „Până la finalul anului, ne concentrăm pe investiţiile în reţea, pe execuţia proiectelor, cât şi pe mitigarea efectelor volatilităţii pieţei”. Pe termen lung, obiectivul declarat este transformarea Electrica într-o platformă energetică integrată, de la reţele la producţie, stocare şi furnizare.
Un subiect central rămâne recuperarea subvenţiilor: la 30 septembrie, grupul avea de încasat de la stat circa 2.503,8 milioane lei, din care 503,5 milioane lei au fost încasaţi în octombrie. Legea 179/2026 a majorat avansul plătit furnizorilor la depunerea cererilor de decontare de la 40% la 60%.
Pe investiţii, planul CAPEX al grupului pentru 2026 este de 1.914,2 milioane lei (+21,1% faţă de 2025), din care 995 milioane lei în distribuţie. Distribuţia a executat 55,3% din planul anual după nouă luni, iar baza activelor reglementate este estimată la 8,6 miliarde lei.
Portofoliul de producţie totalizează 307,5 MW în proiecte regenerabile (46,5 MW operaţionali), plus până la 949,5 MWh în stocare. AGEA din 10 decembrie va vota un proiect de stocare de până la 800 MWh (maxim 185 milioane euro) şi un credit BEI de până la 355 milioane euro pentru investiţiile din distribuţie în 2027-2030. Separat, a fost semnat contractul pentru centrala de cogenerare de la Craiova (până la 235 milioane euro).
Pentru finanţare, Electrica a stabilit un program de obligaţiuni EMTN de 1 miliard de euro, cu momentul primei emisiuni încă nestabilit, iar Fitch a confirmat ratingul „BBB-” cu perspectivă stabilă. Lichiditatea disponibilă era de 3.348 milioane lei la 30 septembrie.
• Evaluare
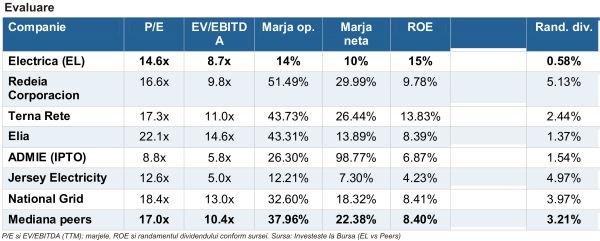
La preţul de 50,6 lei (capitalizare de 17,18 miliarde lei), Electrica se tranzacţionează la un P/E (TTM) de 14,6x, cu circa 14% sub mediana operatorilor de reţele europeni (17x). Pe EV/EBITDA, multiplu care include şi datoria, compania cotează la 8,7x, cu 16% sub mediană (10,4x).
P/BV de 2,2x înseamnă că piaţa evaluează compania la de două ori valoarea contabilă a capitalurilor proprii. Prima este susţinută de rentabilitate: ROE de 15%, aproape dublu faţă de mediana societăţilor similare (8,4%), şi ROA de 7%. Îndatorarea rămâne moderată (datorie netă/EBITDA 1,3x, lichiditate curentă 2,0).
Raportat la profitul din BVC, P/E forward urcă la circa 61x, cu relevanţă limitată, întrucât profitul pe nouă luni depăşeşte deja bugetul de 2,9 ori; pe estimarea Investeşte la Bursă (918 milioane lei, nu o prognoză a companiei), multiplul ar fi 18,7x. În schimb, randamentul dividendului, de 0,58%, este mult sub mediana sectorului (3,2%), reflectând o distribuţie de doar circa 8% din profitul pe 2025.
Comparaţia trebuie citită cu prudenţă: majoritatea societăţilor similare sunt operatori de transport, în timp ce Electrica include şi furnizarea, cu marje structural mai mici. Cel mai apropiat comparabil local, Premier Energy, raportează pentru al treilea trimestru pe 24 noiembrie; achiziţia Distribuţie Energie Oltenia de către acesta (circa 700 milioane euro) oferă un reper recent de tranzacţie.
• Evoluţia preţului şi reacţia pe bursă
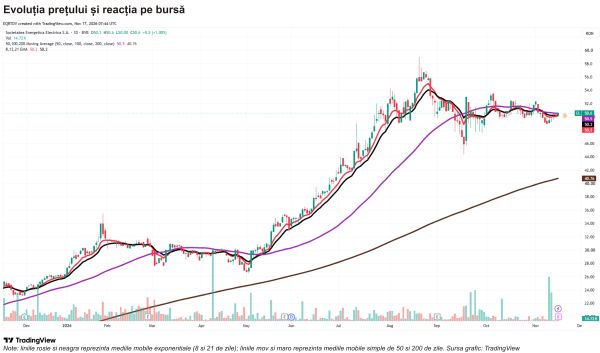
De la începutul anului (YTD), acţiunea EL a avansat cu 92,76%, peste dublul creşterii indicelui BET (+42,17% YTD). Pe ultimele 12 luni, creşterea este de 104,03%, iar pe cinci ani de 372,01%. Comparativ, Elia, una dintre companiile similare europene, a câştigat 21,59% de la începutul anului şi 30,30% pe 12 luni.
Din punct de vedere tehnic, titlul aproape s-a dublat între începutul lui mai (circa 27 lei) şi finalul lui august, când a atins un maxim intraday de aproximativ 59 de lei. De atunci, cotaţia consolidează lateral, în principal între 49 şi 53,5 lei, după o scurtă coborâre spre 44,5 lei la mijlocul lui septembrie, recuperată rapid.
Preţul se află uşor peste mediile exponenţiale de 8 şi 21 de zile (50,2, respectiv 50,3 lei) şi peste media simplă de 50 de zile (50,5 lei), care s-au aplatizat şi converg, semn de indecizie pe termen scurt.
• Oportunităţi şi riscuri
Oportunităţi
Rezultate peste buget şi subvenţii în curs de încasare: profitul pe nouă luni este de 2,9 ori peste ţinta anuală, iar încasarea creanţelor de 2,5 miliarde lei de la stat ar elibera lichiditate pentru investiţii.
Baza de active reglementate în creştere: investiţiile de 995 milioane lei în distribuţie, remunerate la o rată reglementată de 6,94% în perioada 2025-2029, susţin veniturile reglementate pe termen mediu.
Diversificare în producţie şi stocare: proiectele de 307,5 MW şi până la 949,5 MWh în stocare, plus cogenerarea de la Craiova, pot adăuga surse noi de profit.
Riscuri
Volatilitatea marjelor din furnizare: scăderea volumelor cu 9,5% şi scumpirea energiei achiziţionate au comprimat profitul din al treilea trimestru, iar concurenţa pe piaţa liberalizată rămâne ridicată.
Finanţare şi execuţie: CAPEX-ul de 1,9 miliarde lei, programul EMTN de 1 miliard de euro şi proiectele noi cresc nevoia de îndatorare şi presiunea pe menţinerea ratingului „BBB-”.
Reglementare şi control de stat: intervenţiile asupra preţurilor, ritmul decontării subvenţiilor, prelungirea licenţelor de distribuţie (valabile până în 2027) şi deţinerea statului influenţează profitul şi politica de dividend.
• Concluzie
Electrica a raportat un al treilea trimestru mai slab decât anul trecut, pe fondul presiunii pe marjele din furnizare şi al costurilor mai mari din distribuţie, dar rezultatele pe nouă luni depăşesc deja larg bugetul anual. Pe termen scurt, atenţia investitorilor se îndreaptă spre ritmul încasării subvenţiilor şi finanţarea planului de investiţii. Evaluarea rămâne mixtă: discount pe P/E şi EV/EBITDA faţă de companiile similare şi rentabilitate superioară, dar randament redus al dividendului.
Sursele menţionate de TradeVille în această analiză sunt: rezultate Electrica, Bugetul individual si consolidat 2026, Investeste la Bursa, TradingView, BVB, presă locală.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.



 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului