 English
Fondul Proprietatea SA a raportat, pentru primele nouă luni din 2026, un profit net de 2,4 ori peste nivelul din intervalul ianuarie-septembrie 2025, susţinut de reevaluarea participaţiei la CN Aeroporturi Bucureşti şi de dividendele încasate din portofoliu. Trimestrul al treilea a fost unul de tranziţie: profit de 9,7 milioane lei şi VAN pe acţiune în scădere cu 4,7%, efect al dividendului de 0,0460 lei/acţiune aprobat în septembrie. Dincolo de cifre, atenţia pieţei rămâne pe schimbarea administratorului (SAI Muntenia Invest din aprilie 2027, sub rezerva aprobării ASF) şi pe potenţiala răscumpărare de către stat a participaţiei la Aeroporturi Bucureşti.
• Rezultate financiare
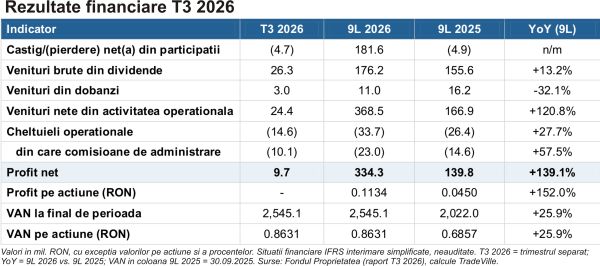
În primele nouă luni din 2026, veniturile nete ale fondului din activitatea operaţională s-au dublat (+121% în ritm anual), la 368,5 milioane lei. Principalul motor a fost câştigul net din participaţiile evaluate la valoare justă, de 181,6 milioane lei, faţă de o pierdere de 4,9 milioane lei în primele nouă luni din 2025, generat de actualizarea evaluărilor la 30 iunie. Reevaluarea CN Aeroporturi Bucureşti (CNAB) a adus singură +231,1 milioane lei, parţial compensată de scăderile la Salrom şi la Portul Constanţa (CNAPM).
Veniturile brute din dividende au urcat cu 13%, la 176,2 milioane lei, din care 116,2 milioane lei de la CNAB (circa 66% din total), 32,4 milioane lei de la Salrom şi 26,3 milioane lei de la Portul Constanţa (inclusiv 21 milioane lei dividend special). Veniturile din dobânzi au scăzut cu 32%, la 11 milioane lei.
Pe partea de costuri, cheltuielile operaţionale au crescut cu 28%, la 33,7 milioane lei, în principal din comisioanele de administrare (23 milioane lei, +57% în ritm anual). Creşterea reflectă capitalizarea bursieră mai mare şi noul contract cu Franklin Templeton, în vigoare din aprilie, care a majorat comisionul de bază de la 1,35% la 1,65% pe an.
Profitul net pe primele nouă luni din 2026 a ajuns la 334,3 milioane lei (+139% în ritm anual), iar profitul pe acţiune la 0,1134 lei. Trimestrul al treilea, luat separat, a fost modest: venituri nete de 24,4 milioane lei (în principal dividendele de la Portul Constanţa), cheltuieli de 14,6 milioane lei şi un profit de 9,7 milioane lei, fără actualizări semnificative ale evaluărilor.
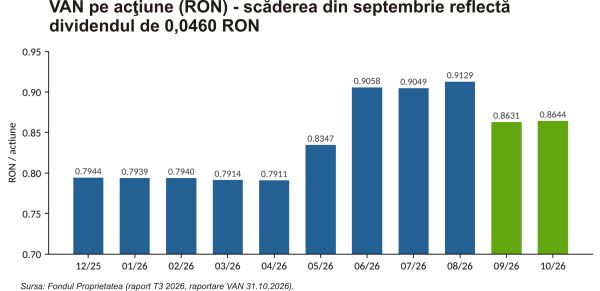
VAN totală a ajuns la 2.545,1 milioane lei la 30 septembrie (0,8631 lei/acţiune), cu 25,9% peste nivelul de acum un an, dar în scădere cu 4,7% faţă de trimestrul anterior, întrucât include datoria aferentă dividendului de 0,0460 lei/acţiune (135,6 milioane lei, plătit pe 9 noiembrie). Ajustat cu dividendul, randamentul total al VAN în trimestrul al treilea a fost de +0,4%. La 31 octombrie, VAN pe acţiune era de 0,8644 lei.
Faţă de Declaraţia de Politică Investiţională, obiectivul VAN este atins în monitorizarea interimară (VAN ajustată de 0,9100 lei/acţiune, +14,6% faţă de decembrie 2025), însă obiectivul de discount nu: între 1 aprilie şi 30 septembrie, discountul faţă de VAN a depăşit pragul de 15% în toate zilele de tranzacţionare, cu o medie de 29,8%.
• Portofoliu: infrastructură de stat, 88% din VAN în trei companii
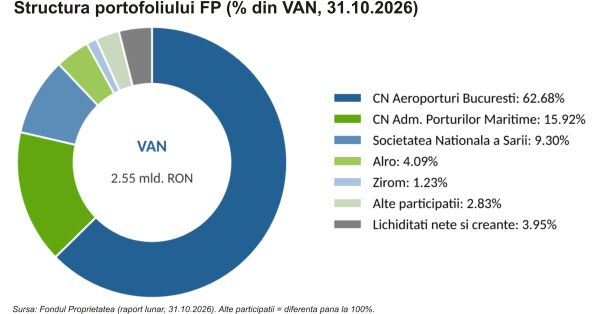
La 30 septembrie, FP deţinea participaţii în 23 de companii (5 listate, 18 nelistate). Companiile nelistate reprezintă 91,5% din VAN, iar sectorul de infrastructură 79,9%. Concentrarea este ridicată: primele trei deţineri însumează 88,1% din VAN, iar CNAB singură 62,8%.
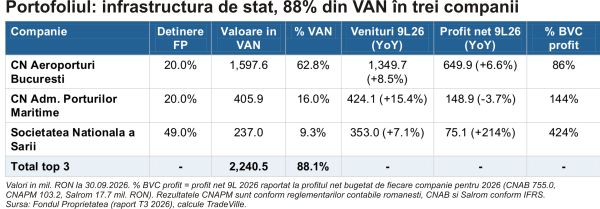
- CN Aeroporturi Bucureşti: traficul a urcat cu 4,8% în primele nouă luni din 2026, la 13,9 milioane pasageri, iar profitul net cu 6,6%, la 649,9 milioane lei, adică 86% din profitul bugetat pe 2026. Evaluarea foloseşte acum abordarea prin piaţă (multipli EV/EBITDA ai unor comparabile). Proiectul major este al doilea terminal de la Henri Coandă (circa 176.000 mp), care ar putea dubla capacitatea; contractul de proiectare a fost atribuit unui consorţiu condus de Leviatan Group.
- CN Administraţia Porturilor Maritime: veniturile au crescut cu 15,4% în primele nouă luni, dar profitul net a scăzut cu 3,7%, din cauza amortizării mai mari după reevaluarea activelor. FP a participat cu 56,3 milioane lei la majorarea de capital pentru achiziţia Portului Giurgiuleşti, păstrându-şi cota de 20%, dar contestă în instanţă hotărârea (următorul termen: 9 februarie 2027).
- Societatea Naţională a Sării: profitul net s-a triplat în primele nouă luni din 2026, la 75,1 milioane lei, pe o bază de comparaţie afectată de inundarea minei Praid în 2025, şi depăşeşte deja de peste patru ori profitul bugetat pe 2026. Proiectul de grafit Graph Secure nu a fost selectat de Comisia Europeană, iar compania a depus contestaţie.
• Mesaje-cheie şi perspective
Tranziţia către un nou administrator domină agenda. Franklin Templeton International Services (FTIS), administratorul fondului din 2010, are mandat până la 1 aprilie 2027. În raportul comparativ al Comitetului Reprezentanţilor, SAI Muntenia Invest a obţinut 66,28 de puncte, înaintea FTIS (57,30) şi a INVL Asset Management (52,81), potrivit presei. FTIS şi-a retras candidatura pe 23 septembrie, invocând diferenţe substanţiale faţă de evaluarea Comitetului, iar AGA din 29 septembrie a numit SAI Muntenia Invest pentru un mandat de patru ani, începând cu 1 aprilie 2027.
Pe partea de distribuţii, AGA din mai a alocat profitul pe 2025 (449,9 milioane lei) integral la rezultatul reportat, la propunerea administratorului, care a invocat incertitudinile privind încasarea dividendelor şi nevoia de numerar pentru majorările de capital la CNAPM şi CNAB. După încasarea dividendelor din portofoliu, AGA din 29 septembrie a aprobat un dividend brut de 0,0460 lei/acţiune (135,6 milioane lei), propus de Lion Capital şi susţinut de FTIS.
Programul de răscumpărare nr. 17 a fost respins în februarie, iar din august fondul are dreptul să se împrumute şi să emită obligaţiuni.
Potenţiala vânzare a participaţiei la CNAB către stat este cel mai important eveniment de lichiditate posibil. AGA CNAB a aprobat în ianuarie intenţia de răscumpărare a pachetului de 20%, iar selecţia consultanţilor financiari şi juridici ai tranzacţiei s-a încheiat pe 16 octombrie. Administratorul precizează însă că, la 30 septembrie, nu existau suficiente informaţii privind momentul şi structura tranzacţiei pentru a influenţa evaluarea.
În paralel, continuă litigiile privind majorarea de capital a CNAB cu terenurile Aeroportului Băneasa (termene pe 18 noiembrie 2026 şi 6 mai 2027).
Pentru finalul anului, administratorul a iniţiat actualizarea evaluărilor, cu efect estimat în VAN la 31 decembrie 2026. Aceasta va include, pentru Portul Constanţa, dividendele aprobate în august şi, dacă va fi disponibilă, prognoza consolidată cu Portul Giurgiuleşti.
• Sentimentul pieţei şi acţionariat
FP nu are, în prezent, acoperire de analişti cu preţuri ţintă publice, astfel că nu există un consens de piaţă. Un reper de sentiment este dinamica acţionariatului: Lion Capital şi-a majorat participaţia la 18,085% în august, de la 5,33% în februarie, în aceeaşi zi în care grupul de investitori sloveni (Axor, Equinox, Intus Invest, Matej Rigelnik) a raportat o deţinere de 0% (8,06% în martie).
La 30 septembrie, Ministerul Finanţelor deţinea 11,57%, persoanele fizice române 42,68%, iar acţiunile proprii 7,88%, din totalul celor 20.915 acţionari. Lichiditatea a scăzut faţă de începutul anului: valoarea medie zilnică tranzacţionată a fost de 3,3 milioane lei în trimestrul al treilea, faţă de 6,5 milioane lei în primul trimestru.
• Evaluare
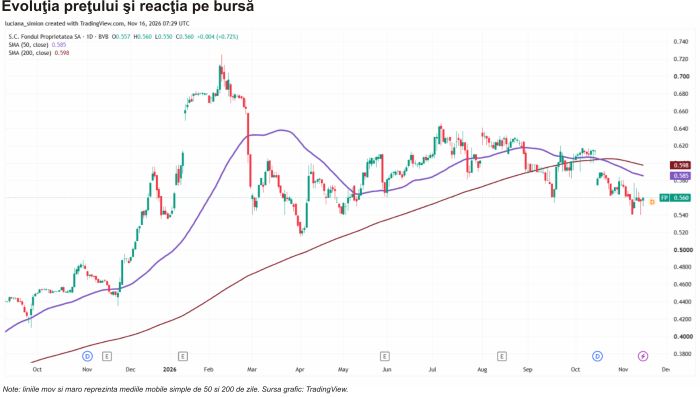
La un fond închis, principalul reper de evaluare este raportul dintre preţ şi VAN pe acţiune (P/VAN), adică cât plăteşte piaţă pentru un leu din activele nete ale fondului. La preţul de 0,560 lei şi VAN de 0,8644 lei/acţiune (31 octombrie), FP se tranzacţionează la circa 0,65x VAN, echivalentul unui discount de aproximativ 35%. Discountul mediu a fost de 27,4% în 2026 şi de 41,4% în 2025, potrivit fondului, faţă de ţinta de cel mult 15% din politica investiţională.
Potrivit Investeşte la Bursă, la preţul de 0,56 lei, FP se tranzacţionează la un P/E de 9,9x şi un P/BV de 0,8x.
P/E (preţ raportat la profitul pe acţiune) arată câţi ani de profit, la nivelul actual, plăteşte piaţa pentru o acţiune. La un fond de investiţii, profitul include câştiguri din reevaluarea participaţiilor, care nu reprezintă numerar şi pot varia puternic de la un an la altul, astfel că multiplul trebuie citit cu prudenţă. P/BV (preţ raportat la valoarea contabilă pe acţiune) sub 1x arată că piaţa evaluează fondul sub valoarea capitalurilor proprii.
Discountul faţă de VUAN măsoară diferenţa dintre preţul de pe bursă şi valoarea activelor nete care revine unei acţiuni şi este principalul reper de evaluare pentru fondurile închise.
• Evoluţia preţului şi reacţia pe bursă
De la începutul anului (YTD), acţiunea FP a urcat cu 4,09%, mult sub indicele BET (+36,67% YTD). Pe 12 luni, avansul este de 20,43%, faţă de 54,56% pentru BET. Comparaţia trebuie citită ţinând cont de dividendul de 0,0460 lei detaşat pe 15 octombrie (circa 7,6% din preţul de la finalul lui septembrie), care explică o parte importantă din scăderea pe o lună (-8,79%) şi pe trei luni (-10,54%).
Pe randament total (preţ plus dividende), calculat de fond, acţiunea a câştigat 15,75% de la începutul anului până la 31 octombrie, peste randamentul total al VAN (+14,60%).
• Oportunităţi şi riscuri
Oportunităţi
- Eveniment de lichiditate la CNAB: selectarea consultanţilor tranzacţiei avansează procesul de răscumpărare a participaţiei de 20%, care reprezintă 62,8% din VAN; preţul şi structura nu sunt încă cunoscute.
- Portofoliu generator de dividende: CNAB, Salrom şi Portul Constanţa au adus 176,2 milioane lei în primele nouă luni din 2026, iar profiturile la nouă luni ale acestora sunt peste ritmul bugetelor proprii pe 2026.
- Discount ridicat faţă de VAN: un discount de circa 35%, faţă de ţinta de 15% din politica investiţională, lasă loc unei eventuale reduceri dacă se materializează distribuţii sau tranzacţii de portofoliu.
Riscuri
- Concentrare şi evaluare pe modele: 91,5% din VAN este în companii nelistate, iar CNAB singură reprezintă 62,8%; valoarea depinde de evaluări periodice, următoarea fiind la 31 decembrie.
- Tranziţia administratorului şi guvernanţa: preluarea de către SAI Muntenia Invest depinde de aprobarea ASF, într-un acţionariat polarizat, iar politica de distribuţii sub noul mandat rămâne de clarificat; comisioanele de administrare au crescut cu 57%.
- Expunere la deciziile statului: companiile-cheie din portofoliu sunt controlate de stat, iar majorările de capital (terenurile Băneasa la CNAB, Portul Giurgiuleşti la CNAPM) şi schimbările de management pot afecta valoarea participaţiilor.
• Concluzie
Fondul Proprietatea încheie primele nouă luni cu un profit dublat şi VAN în creştere cu 26% în ritm anual, susţinute de reevaluarea Aeroporturilor Bucureşti şi de dividendele din portofoliu, în timp ce discountul faţă de VAN rămâne în jurul a 35%. Pe termen scurt, factorii de urmărit sunt aprobarea ASF pentru noul administrator, evoluţia tranzacţiei privind participaţia la CNAB, actualizarea evaluărilor de la finalul anului şi politica de distribuţii în noul mandat.
Sursele menţionate de TradeVille în această analiză sunt: Fondul Proprietatea - rezultate, raport lunar şi raportare VAN octombrie 2026, Investeşte la Bursa, TradingView, BVB, presă locală.
------------------
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.





 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului