 English

Promisiunile privind transformarea digitală a economiei, pe fondul utilizării pe scară largă a sistemelor de inteligenţă artificială, s-au dovedit goale, cel puţin până în prezent.
"În ciuda investiţiilor masive şi a entuziasmului generalizat în jurul inteligenţei artificiale, această tehnologie nu a generat niciun beneficiu financiar pentru companiile americane din afara sectorului tehnologic", scrie Torsten Slok, economist-şef al companiei de investiţii Apollo Global Management, care este puternic implicată în finanţarea noilor tehnologii.
Slok subliniază că venitul pe angajat este în creştere pentru companiile "Magnificent 7" (Alphabet, Amazon, Apple, Meta Platforms, Microsoft, Nvidia şi Tesla), dar au rămas neschimbate pentru companiile din indicele S&P 493, iar apoi arată că "nu există semne că IA ar stimula creşterea productivităţii".
În aceste condiţii, "marile companii americane se retrag şi încep să considere cheltuielile cu IA nu ca o sursă de creştere, ci ca un centru de cost care afectează marjele de profit".
Principala problemă a sistemelor de inteligenţă artificială, după cum se arată în analiza de la Apollo Global Management, o reprezintă incapacitatea de judecare contextuală.
"Inteligenţa artificială nu înţelege noţiunile de responsabilitate, încredere, cultură, reguli nescrise, compromisuri etice sau echitate, elemente care, toate împreună, modelează riscul reputaţional şi, în ultimă instanţă, determină creşterea veniturilor şi a marjelor de profit", subliniază Torsten Slok.
Divergenţa masivă dintre cheltuielile de capital şi veniturile reale obţinute de la clienţii finali provoacă unde de şoc pe piaţa obligaţiunilor private şi ale proiectelor de infrastructură.
Financial Times a scris recent că investitorii au accelerat vânzarea obligaţiunilor emise pentru finanţarea centrelor de date, iar companiile care au împrumutat se confruntă acum cu un "moment Darwin" pentru sector.
Efectul imediat s-a resimţit pe piaţa creditului, unde accesul la capital s-a închis brusc pentru companiile de infrastructură IA. Cele mai vulnerabile companii sunt cele din segmentul "neocloud", furnizori specializaţi de infrastructură în cloud (cum ar fi CoreWeave sau Nebius), care se concentrează exclusiv pe închirierea de clustere de procesoare grafice (GPU) pentru antrenarea şi rularea modelelor IA.
Spre deosebire de hiperscalerii de talia Microsoft Azure, AWS sau Google Cloud, firmele neocloud depind masiv de achiziţii de hardware finanţate prin datorie şi nu deţin afaceri diversificate capabile să genereze fluxuri constante de numerar în afara sectorului tehnologic.
Într-o declaraţie publicată pe platforma X, Elon Musk a confirmat stoparea creditării pentru aceste companii: "În ultimele săptămâni, pieţele creditului au tăiat aproape complet accesul la bani pentru orice companie care nu are venituri substanţiale independente de centrele de date IA. SpaceX a atras 40 de miliarde de dolari pentru GPU-uri, dar noi avem rating de investiţii şi venituri din Starlink şi lansări spaţiale. Aceasta înseamnă că cele peste 200 de neocloud - uri se vor confrunta cu o consolidare dură. Unele vor supravieţui, dar nu multe".
Comentariul lui Musk subliniază că pieţele de capital rămân deschise doar pentru companiile cu bilanţuri robuste şi venituri tradiţionale garantate şi izolează firmele neocloud, care depind de refinanţări costisitoare, pe fondul unor ratinguri de credit din categoriile speculative.
Scepticismul creditorilor este reflectat de căderea accelerată a cotaţiilor pentru obligaţiunilor emise pentru finanţarea marilor centre de date IA din SUA. Proiecte masive, structurate prin vehicule cu scop special (SPV) şi garantate prin contracte de închiriere pe termen lung, au înregistrat deprecieri severe faţă de paritate, determinate de depăşirea bugetelor, întârzierile tot mai mari de conectare la reţelele electrice, precum şi opoziţia politică la nivelul administraţiilor locale.
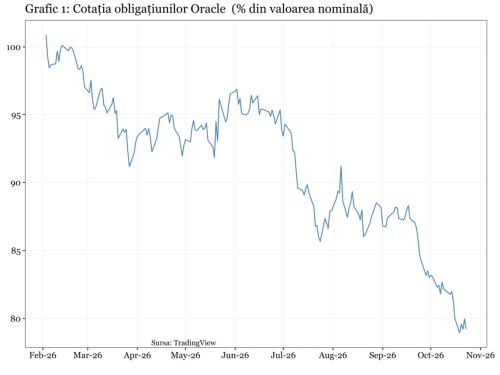
Astfel, emisiunea Oracle Corporation din februarie 2026, cu o valoare de 5 miliarde de dolari, un cupon de 6,7% şi maturitatea în februarie 2056, asociată finanţării de 14 miliarde dolari pentru campusul de calcul IA din Michigan dezvoltat în parteneriat cu OpenAI), a pierdut teren constant, iar în prezent a coborât la circa 80% din valoarea nominală (vezi graficul 1), iar randamentul a crescut la 8,65%.
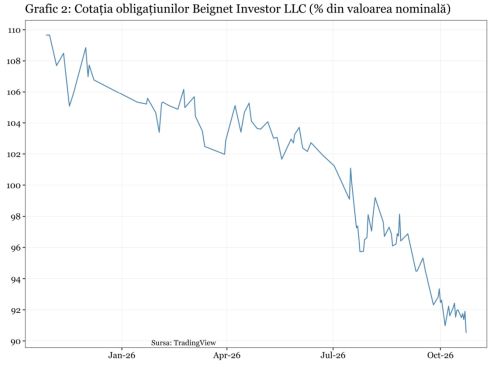
Obligaţiunile Beignet Investor LLC, cu o valoare de 27,29 miliarde de dolari, un cupon de 6,581% şi scadenţa în luna mai 2049, destinate finanţării proiectului Hyperion din Louisiana, dezvoltat de Blue Owl Capital şi închiriat grupului Meta Platforms, s-au prăbuşit de la peste 105% din valoarea nominală până la 90,5% (vezi graficul 2).
Scăderi similare au înregistrat şi obligaţiunile Proiectului Excalibur (Microsoft/QTS), care au coborât sub 88% din valoarea nominală, în timp ce obligaţiunile CoreWeave au coborât sub 80 din valoarea nominală, declin care a forţat creşterea randamentului peste pragul de 15%, în zona ca indică un stres financiar acut.
Corecţia de pe piaţa creditului scoate la iveală o structură financiară internă vulnerabilă, documentată în raportul "Circular relationships among AI firms" de la Bank for International Settlements (BIS). Pentru a susţine ritmul de creştere al veniturilor raportate, companiile din sectorul tehnologic s-au bazat masiv pe relaţii de investiţii circulare, în care marii furnizori îşi finanţează direct clienţii proprii.
Conform datelor de la BIS, 55,2% din valoarea investiţiilor primite de firmele IA provine de la alte firme IA, iar 46,4% din valoarea tranzacţiilor intra - IA implică suprapuneri directe ale lanţurilor comerciale. Peste 73% din relaţiile circulare îşi au originea la nivelul infrastructurii şi de calcul.
Autorii arată că această "cerere artificială" aminteşte direct de bula telecomunicaţiilor de la sfârşitul anilor "90 (Lucent, Nortel), fiind agravată de garanţiile extra-bilanţiere privind valoarea reziduală.
În analizele firmei Gartner preluate de Financial Times se prognozează o ajustare dramatică, deoarece operatorii de centre de date vor avea nevoie de venituri de 8,5 trilioane de dolari până în 2030 pentru a acoperi costurile şi datoriile, însă cheltuielile reale ale consumatorilor şi corporaţiilor nu vor depăşi 3,6 trilioane de dolari.
Această prăpastie între veniturile necesare şi cele posibil de realizat lasă peste 4 trilioane de dolari expuse riscului de depreciere contabilă, iar Gartner estimează că 80% din furnizorii de neocloud îşi vor înceta existenţa până în 2030.
În acelaşi timp, economiştii de la BIS avertizează că "relaţiile circulare pot creşte corelaţiile dintre expunerile comerciale şi financiare ale companiilor şi pot amplifica efectele de contagiune în perioadele de criză", deoarece "un investitor care este totodată şi furnizor este expus de două ori la aceeaşi contrapartidă: un şoc la nivelul clientului reduce atât valoarea participaţiei, cât şi veniturile viitoare din vânzarea produselor".
Atât timp cât inteligenţa artificială nu produce o expansiune vizibilă a profitabilităţii pentru mediul corporatist tradiţional, piramida datoriilor construită pentru finanţarea infrastructurii rămâne lipsită de o bază comercială sustenabilă, iar creditorii sunt tot mai îngrijoraţi şi nu mai au răbdare.









 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur






























Opinia Cititorului