English
Tradeville are o ”Recomandare fermă de Cumpărare” pentru acţiunile Christian Tour, cu un preţ-ţintă de 2,17 lei, cu circa 61% peste cotaţia de 1,344 lei a titlurilor touroperatorului de vineri, din jurul prânzului, după cum reiese din ultimul raport de analiză semnat de Cristian Popescu şi publicat pe portalul BVB Research Hub.
• Rata de participare la turism în România, mult sub media Uniunii Europene
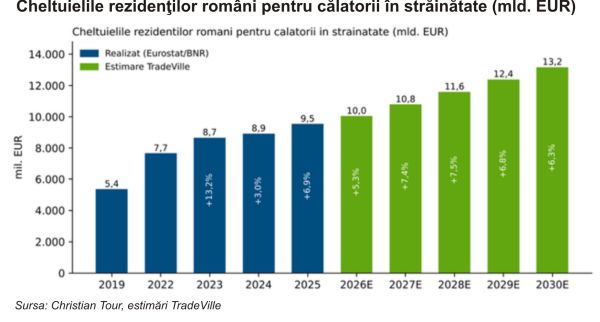
Christian Tour este cel mai mare tur-operator cu capital românesc, într-o piaţă în care cheltuielile românilor pentru călătorii externe au ajuns în 2025 la 9,5 miliarde de euro, de 1,8x nivelul din 2019, dar în care rata de participare la turism rămâne cea mai redusă din Uniunea Europeană, respectiv de 27,7%, faţă de circa 65% cât esre media UE. După Oferta Publică Iniţială (IPO), compania are un bilanţ cu numerar net, un model de afaceri cu necesar redus de investiţii şi o putere de preţ confirmată în primul semestru din 2026, când vânzările au crescut cu 7,7%, deşi numărul de pasageri a scăzut cu 11,6%, se menţionează în raport.
• Corecţia preţului acţiunii s-a produs într-un context nefavorabil
Acţiunea se tranzacţionează cu circa 27% sub preţul mediu ponderat din IPO, de
1,845 de lei, la multipli de 4,3x EV/EBITDA şi 7,9x P/E, estimaţi pentru 2026, în linie cu tur-operatorii europeni, respectv Rainbow Tours şi TUI, cu valori mediane de 3,9x pentru EV/EBITDA şi 7,8x pentru P/E, deşi Christian Tour are numerar net şi nu deţine companii aeriene sau hoteluri, potrivit raportului.
În opinia analistului Tradeville, corecţia preţului acţiunii de la listare s-a produs într-un context nefavorabil: consumul privat real este estimat în scădere în 2026, Comisia Naţională de Strategie şi Prognoză prognozând un recul de 1,8%, tensiunile din Orientul Mijlociu au afectat cererea pentru unele destinaţii, iar operatorul aerian AnimaWings, separat de grup înainte de IPO, a solicitat deschiderea procedurii de insolvenţă, în vederea reorganizării judiciare, la 30 septembrie.
Însă, primul semestru după listare arată că modelul de afaceri al companiei rezistă. ”Vânzările la data rezervării au atins un nivel record de 460,1 milioane de lei, în creştere cu 7,7%, cu un venit mediu per pasager în creştere cu 18,2%, la 505,3 euro, iar marja brută la data rezervării a urcat la 13,6%, de la 7,2% în primul semestru din 2025. Cifra de afaceri IFRS a crescut cu 12,4%, iar EBITDA cu 24,2%, la 9,8 milioane de lei, pe fondul controlului costurilor indirecte: cheltuielile cu personalul au crescut cu doar 0,9%, iar alte cheltuieli de exploatare au scăzut cu 5,4%”, potrivit raportului TradeVille, intitulat ”Christian Tour - Preţul şi mixul compensează volumele, numerarul net susţine evaluarea”.
Profitul net s-a ridicat de 6,3 milioane de lei, în creştere cu 15,3%, însă trebuie privit cu prudenţă, consideră analistul, detaliind: ”EBIT a scăzut cu 14,8%, din cauza creşterii amortizării, iar rezultatul a fost susţinut de câştiguri nerecurente din diferenţe de curs valutar, de 5,2 milioane de lei. În plus, primul semestru aduce, de regulă, doar circa 20% din cifra de afaceri anuală şi 17% din EBITDA, astfel că trimestrul al treilea, sezonul de vârf, rămâne principalul test pentru 2026”.
• Creştere în ritmul pieţei, fără expansiunea marjelor
Analistul Tradeville estimează că touroperatorul ar urma să înregistreze vânzări de 1,06 miliarde de lei în acest an şi de 1,43 miliarde de lei în 2030, respectiv un ritm
mediu anual de creştere anticipat pentru perioada 2025-2030 este de 7,7%. În acelaşi timp, cifra de afaceri raportată conform standardelor IFRS ar urma să avanseze de la 870,3 milioane de lei la aproape 1,18 miliarde de lei, în timp ce profitul operaţional înainte de dobânzi, taxe, depreciere şi amortizare (EBITDA) este estimat să crească de la 50,8 milioane de lei la 74,1 milioane de lei. Marja EBITDA ar urca astfel de la 5,8% la 6,3%.
Sursa citată anticipează şi o creştere a profitului net, de la 36,6 milioane de lei în 2026 la 45,8 milioane de lei în 2030. ”Cota implicită de piaţă rămâne în jur de 2,0%, marjele pe segmente nu se extind, iar achiziţiile nu sunt incluse”, se menţionează în raport.
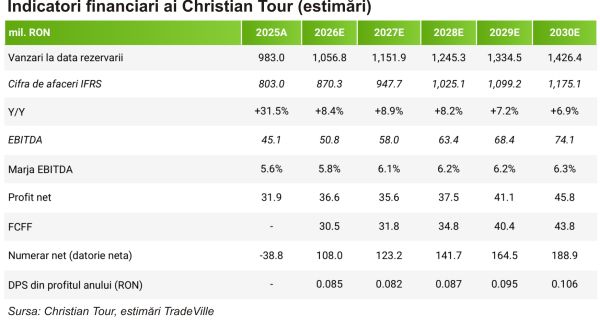
În ceea ce priveşte numărul de pasageri, specialistul TradeVille estimează o scădere de 8,5% în 2026, până la circa 337.400 de persoane, declin care ar urma să fie compensat de creşterea cu 14,3% a venitului mediu per pasager, la 604 euro. ”Ulterior, venitul per pasager preia doar jumătate din creşterea pieţei, iar numărul de pasageri depăşeşte nivelul din 2025 abia în anul 2029”, potrivit raportului.
De menţionat că, pentru 2026, estimările analistului sunt peste bugetul Christian Tour, respectiv cu 3,2% în cazul cifrei de afaceri, cu 9,7% în cazul EBITDA şi cu 10,3% în cazul profitului net, prognozat la 36,6 milioane de lei. Potrivit raportului, bugetul companiei implică o creştere a cifrei de afaceri de doar 3% în al doilea semestru al anului, ipoteză considerată prudentă de analist.
• Numerar şi investiţii: un model cu capital redus
După IPO, Christian Tour nu mai are credite bancare, scrie analistul Tradeville, adăugând: ”Estimăm un numerar net de 108 milioane de lei la finalul anului 2026, echivalentul a 37% din capitalizare şi de 188,9 milioane de lei în 2030, după distribuirea a 50% din profit. CAPEX-ul organic (n.r. investiţiile de capital în activitatea proprie) este de 0,65%-0,90% din vânzări, iar FCFF (n.r. fluxul de numerar liber al firmei) creşte de la 30,5 la 43,8 milioane de lei”.
Dividendul aferent profitului din 2026 ar fi de 0,085 lei pe acţiune, echivalentul unui randament de 6,3%, potrivit estimărilor TradeVille.
• Evaluarea acţiunii
Evaluarea realizată de TradeVille prin metoda fluxurilor de numerar actualizate (DCF) indică o valoare a întreprinderii de 395,6 milioane de lei, din care 65,4% provine din valoarea terminală, respectiv valoarea actualizată a fluxurilor libere de numerar pe care compania este estimat că le va generea după anul 2030. După adăugarea numerarului net, inclusiv a încasărilor din IPO, valoarea capitalurilor proprii este estimată la 467,9 milioane de lei, echivalentul unui preţ-ţintă de 2,17 lei pe acţiune.
”Pentru variaţii ale costului mediu ponderat al capitalului (WACC) de plus/minus un punct procentual şi o rată de creştere perpetuă cuprinsă între 1% şi 3%, preţul-ţintă variază între 1,91 şi 2,54 lei”, potrivit raportului.
Analistul subliniază că potenţialul de apreciere provine din evaluarea activităţii operaţionale. La cotaţia de 1,344 lei, din care circa 0,33 lei reprezintă numerarul net, investitorii plătesc aproximativ 1,01 lei pe acţiune pentru afacerea operaţională, pe care TradeVille o evaluează la 1,83 lei pe acţiune.
În acelaşi timp, evaluarea prin multiplii companiilor comparabile indică un interval de 1,14-2,08 lei pe acţiune, care nu susţine integral preţul-ţintă rezultat din modelul DCF. ”Considerăm că discountul actual reflectă factori în mare parte temporari: listarea recentă şi preţul sub IPO, volumele în scădere din 2026, ponderea tranzacţiilor cu părţi afiliate şi lipsa unui istoric de dividende ca societate listată. Aceştia pot fi reconsideraţi odată cu rezultatele aferente trimestrului al treilea şi ale sezonului de iarnă, integrarea activităţilor afiliate până la finalul lui 2027 şi primul dividend, în 2027”, conform raportului.
• ”O achiziţie realizată la un multiplu de 5x EBITDA nu ar crea valoare la evaluarea actuală a companiei”, conform Tradeville
În opinia Tradeville, principalele riscuri sunt marjele reduse (fiecare 0,1 puncte procentuale de marjă brută înseamnă circa 1,1 milioane de lei EBITDA), scăderea volumelor, în condiţiile în care numărul de pasageri a scăzut cu 11,6% în primul semestru din 2026, ponderea ridicată a achiziţiilor de la părţi afiliate (circa 88% din costurile turistice în primul semestru din 2026) şi concurenţa în creştere, odată cu intrarea pe piaţă a TUI şi a Rainbow Tours prin Paralela 45.
”Catalizatorii pe care îi urmărim sunt rezultatele din trimestrul al treilea 2026, prima achiziţie vizată de companie până la finalul lui 2026, integrarea activităţilor afiliate până la finalul lui 2027 şi primul dividend după listare, în 2027”, conform raportului.
În ceea ce priveşte posibilele achiziţii, raportul TradeVille arată că Christian Tour se află în discuţii cu trei potenţiale ţinte, ale căror vânzări anuale cumulate se ridică la circa 100-130 de milioane de euro. Potrivit analistului, utilizarea numerarului pentru astfel de achiziţii reprezintă o oportunitate suplimentară de dezvoltare, care nu a fost inclusă în calculul preţului-ţintă de 2,17 lei pe acţiune.
Pe de altă parte, analistul TradeVille consideră că o tranzacţie realizată la un multiplu de 5x EBITDA nu ar crea valoare la evaluarea actuală a companiei pe bursă, de circa 4,3x EBITDA. Alte riscuri semnalate sunt lichiditatea redusă a acţiunilor şi concentrarea acţionariatului, în condiţiile în care acţionarul majoritar deţine 61,95% din capital.
• Christian Tour beneficiază de servicii de Market Maker al Emitentului oferite InterCapital Securities începând din această lună
În ceea ce priveşte insolvenţa operatorului aerian AnimaWings, separat de grup înainte de IPO, în raport se menţionează că, în urma problemelor companiei aeriene, touroperatorul a transferat către alţi transportatori 114 plecări programate în perioada octombrie-decembrie 2026, care implicau 9.355 de turişti.
”Colaborarea cu AnimaWings s-a încheiat după cererea de insolvenţă a acestuia din septembrie 2026; zborurile au fost preluate de Corendon, Tailwind, HiSky, Wizz Air, Turkish Airlines, Freebird şi Nesma”, potrivit documentului.
Analistul TradeVille estimează costul relocării turiştilor la 2,4 milioane de lei. Totodată, potrivit raportului, Christian Tour nu are zboruri contractate cu AnimaWings pentru anul 2027.
Începând din această lună, Christian Tour beneficiază de servicii de Market Maker al Emitentului oferite InterCapital Securities.
Christian Tour a devenit primul touroperator listat la Bursa de Valori Bucureşti, în a doua parte a lunii iunie, după derularea unei oferte publice iniţiale în valoare de 149 de milioane de lei (28,4 milioane de euro), încheiată cu un grad de subscriere de 121%.
În toamna acestui an, AnimaWings a intrat în insolvenţă şi a suspendat temporar toate zborurile, invocând probleme tehnice repetate ale flotei şi presiuni financiare. În acest context, conducerea Christian Tour a anunţat că situaţiile AnimaWings nu sunt consolidate în situaţiile financiare ale operatorului de turism, relaţia dintre cele două societăţi fiind inclusiv comercială, prin achiziţia de servicii de transport aerian. Expunerea financiară a Christian Tour faţă de AnimaWings nu va avea un impact semnificativ asupra companiei, conform conducerii companiei cu profil turistic.
Acţionarul semnificativ al Christian Tour, cu un procent de 61,95%, este CPM Cambridge Holding, societate deţinută integral de Cristian Pandel, fondatorul Christian Tour.
”Acest raport de cercetare de investiţii a fost întocmit în baza unei relaţii comerciale cu un client TradeVille, iar remuneraţia pentru elaborarea acestuia nu a fost condiţionată, determinată sau stabilită în mod proporţional de conţinutul sau concluziile prezentate în cuprinsul său”, se menţionează în raportul Tradeville.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur