 English


Numărul companiilor care intră în procedură de insolvenţă va continua să crească pe parcursul lunilor de iarnă, iar vârful de presiune financiară este estimat pentru debutul anului 2027, relevă o analiză publicată de compania de administrare şi lichidare judiciară Sierra Quadrant, remisă printr-un comunicat de presă. În primele opt luni din 2026 au apelat la această procedură 4.782 de societăţi comerciale şi persoane fizice autorizate, volum cu aproape 5% mai mare faţă de intervalul similar din 2025. Primul semestru al anului curent a marcat cel mai slab bilanţ din ultimii opt ani, cu 3.855 de dosare noi deschise, un avans de 12,4%. După un interval estival mai calm, cu 357 de cazuri noi în august, luna septembrie a adus o reaccelerare bruscă, prin 869 de proceduri înregistrate, cel mai mare nivel lunar din ultimii ani. Dacă această dinamică se păstrează, anul 2026 riscă să depăşească pragul de 7.000 de cazuri, în condiţiile în care sezonul rece aduce sarcini financiare suplimentare pentru operatorii economici vulnerabili.
Conform specialiştilor Sierra Quadrant, deteriorarea mediului economic explică această traiectorie: Produsul Intern Brut a înregistrat o contracţie în prima jumătate a anului, cifra de afaceri din comerţul cu amănuntul s-a restrâns cu 5,7%, iar inflaţia a urcat peste 10% la începutul verii, astfel că firmele s-au găsit prinse între scăderea puterii de cumpărare a consumatorilor şi creşterea cheltuielilor operaţionale.
Primul factor major de risc pentru iarnă este costul energiei, sezonul rece aducând cel mai ridicat consum la tarife mult superioare celor din anul precedent. De la 1 aprilie 2026, piaţa gazelor naturale pentru persoanele juridice a intrat în regim de liberalizare completă, iar preţul pe piaţa angro s-a dublat între lunile februarie şi septembrie, contractele pentru iarna 2026-2027 fiind negociate în jurul valorii de 380 de lei pentru un megawatt-oră (MWh). La energia electrică, livrările pentru primul trimestru din 2027 se tranzacţionează pe piaţa la termen între 861 şi 905 lei pe MWh, niveluri care depăşesc valorile deja ridicate din timpul verii. Pentru un restaurant, o hală de depozitare sau o unitate mică de producţie, valoarea facturii din luna ianuarie poate decide capacitatea de plată către furnizori.
Al doilea motiv de presiune este scăderea consumului privat. Cheltuielile gospodăriilor s-au redus cu 2,5% în primul semestru, iar vânzările cu amănuntul au consemnat în iulie o prăbuşire de 5,7%, cel mai sever recul din întreaga Uniune Europeană. Deşi rata inflaţiei a coborât ulterior spre 6%, nivelul salariilor reale rămâne inferior celui de anul trecut.
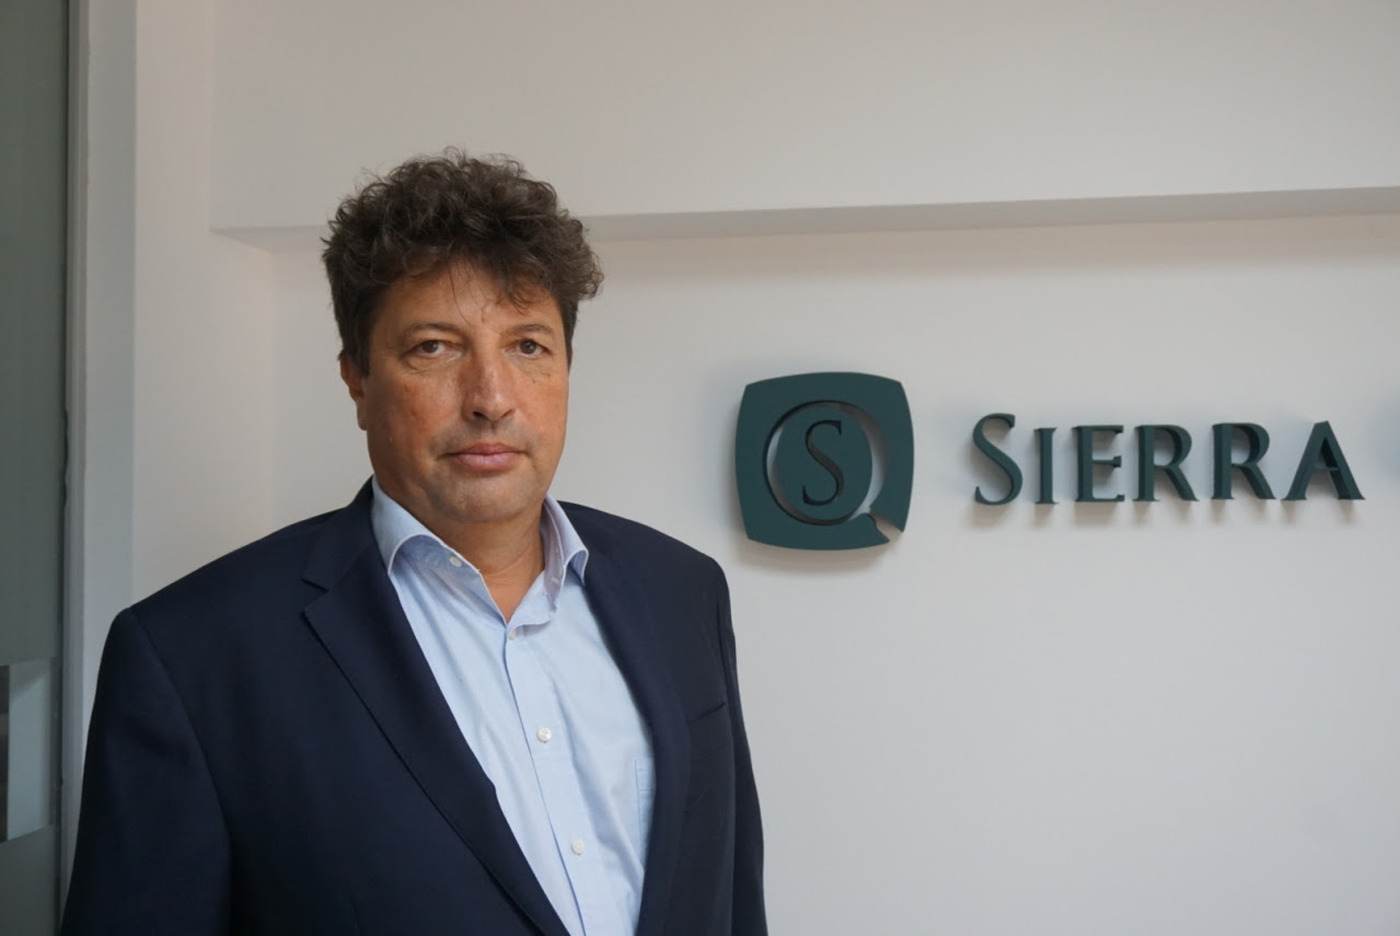
„Sezonul sărbătorilor ar putea aduce un respiro temporar pentru comerţ, dar primele luni ale anului sunt în mod tradiţional cele mai slabe pentru HoReCa, retail şi construcţii. Exact sectoarele cele mai afectate intră astfel în perioada lor cea mai grea din an”, explică partenerul coordonator al Sierra Quadrant, Ovidiu Neacşu.
Al treilea factor constă în scumpirea banilor şi în presiunea cursului valutar. Rata dobânzii de politică monetară a BNR a rămas la nivelul de 6,5%, ceea ce menţine creditele la un nivel ridicat de cost. Totodată, moneda unică europeană a atins în luna octombrie un nou maxim istoric, de peste 5,35 lei pentru un euro, evoluţie care amplifică cheltuielile cu importurile, chiriile şi ratele bancare în euro pentru miile de firme care obţin încasări exclusiv în moneda naţională.
În plus, perioada de final de an aduce presiuni fiscale suplimentare şi o încetinire pe zona marilor investiţii publice. Planul Naţional de Redresare şi Rezilienţă (PNRR) s-a încheiat formal la 31 august 2026, iar volumul şantierelor publice tinde să scadă până la preluarea totală a proiectelor de către fondurile de coeziune, ceea ce generează pentru sectorul construcţiilor mai puţine contracte noi şi riscul apariţiei unor întârzieri la decontare din partea statului. În paralel, de la 1 ianuarie 2027 devine aplicabilă impozitarea clădirilor nerezidenţiale la valoarea de piaţă şi intrarea în vigoare a unor cote mărite pentru patrimoniul firmelor, într-un moment în care proiectul de buget pentru anul viitor este încă nefinalizat. Agenţii economici vor fi nevoiţi să achite dările anuale şi să închidă bilanţurile contabile într-un climat de impredictibilitate fiscală, în condiţiile în care la finalul trimestrului al doilea 48.028 de companii cumulau deja restanţe către bugetul de stat de 77,6 miliarde de lei.
„Iarna aceasta adună toate presiunile într-un singur moment: facturi la energie mai mari, clienţi care cumpără mai puţin, credite scumpe şi un stat care nu a spus încă ce taxe va cere anul viitor. Firmele care au intrat în toamnă cu probleme de lichiditate nu mai au rezerve să treacă prin primul trimestru. Ne aşteptăm ca valul de insolvenţe să atingă vârful între ianuarie şi martie, iar diferenţa dintre firmele care vor supravieţui şi cele care vor dispărea o va face viteza cu care reacţionează acum, nu în primăvară”, declară Ovidiu Neacşu.
Harta riscurilor arată că trei sferturi dintre insolvenţe sunt concentrate în doar cinci ramuri economice. În valori absolute, comerţul se află pe primul loc, cu 1.082 de dosare în primele opt luni, urmat de construcţii, cu 1.044 de proceduri deschise. Raportat la numărul total de operatori activi, construcţiile rămân domeniul cu cel mai pronunţat grad de risc. Agricultura a raportat cel mai alert ritm de degradare, cu o creştere de peste 52% a cazurilor, ca urmare a secetei din vestul ţării şi a scumpirii inputurilor. Transporturile şi industria de prelucrare completează grupul activităţilor supuse unor tensiuni financiare continue.
În plan teritorial, cele mai mari salturi procentuale ale cazurilor de insolvenţă s-au consemnat în judeţul Vaslui, unde volumul s-a dublat (+108%), în Bistriţa-Năsăud (+78%) şi în Vrancea (+69%), zone dependente de agricultură, lucrări locale şi comerţ tradiţional. În sens opus, judeţele Cluj, Bihor şi Timiş au marcat reduceri ale dosarelor, semn al unei rezistenţe superioare în economiile diversificate, bazate pe IT, servicii corporative şi producţie pentru export.
Datele din luna septembrie confirmă ordinea transmiterii undei de şoc: insolvenţele din restaurante şi HoReCa au urcat cu 233%, cele din transportul rutier de mărfuri au crescut cu 73%, iar cele din construcţiile de clădiri au avansat cu 38%.
Explozia de peste trei ori a cazurilor din sectorul restaurantelor semnalează debutul crizei de consum, întrucât ieşirile în oraş sunt printre primele bugete reduse de populaţie în perioadele de comprimare a veniturilor disponibile cauzate de creşterea cotei de TVA, a accizelor şi a facturilor casnice. Dificultăţile din HoReCa anticipează, cu un ecart de una până la două luni, blocaje similare în comerţ şi activităţi conexe, prin acumularea de restanţe către furnizorii de alimente, băuturi şi utilităţi. În transporturi şi construcţii apar efectele indirecte: consumul redus diminuează volumele transportate şi tarifele de transport, iar în şantiere costul scump al creditului se suprapune peste termene de plată care depăşesc clauzele contractuale.
„Imaginea de ansamblu este a unei cascade: scade consumul, suferă comerţul şi HoReCa, se blochează logistica, iar în final blocajul devine general. Dificultăţile financiare nu încep la furnizori, ci sunt împinse de la consumatorul final în sus, de-a lungul lanţului de producţie şi distribuţie”, subliniază analiza realizată de Sierra Quadrant.
Gravitatea fenomenului derivă din modelul structural de finanţare al mediului de afaceri românesc. Volumul creditului bancar acordat companiilor reprezintă doar aproximativ 20% din PIB în România, faţă de o cotă de circa 50% în Polonia, Cehia sau Ungaria şi o medie de peste 100% în spaţiul comunitar. Conform datelor băncii centrale, împrumuturile de la instituţiile de credit şi societăţile financiare nebancare acoperă numai 8,8% din pasivele firmelor, restul resurselor provenind din capitalurile proprii şi, cu precădere, din amânarea plăţilor comerciale. România ocupă prima poziţie din Uniunea Europeană după ponderea creditului comercial intercompanii, mecanism viabil în etapele de creştere, dar extrem de vulnerabil la scăderea cererii, unde blocajul unui client mare destabilizează întregul lanţ de subcontractori.
Fragilitatea se vede deja în bilanţurile contabile: rata creditelor neperformante la nivelul societăţilor nefinanciare a urcat la 5,6%, cu 1,2 puncte procentuale peste nivelul de anul trecut şi dublu faţă de media de 2,8% a întregului sistem bancar. Cum piaţa cesiunii de creanţe comerciale este redusă, numeroşi operatori rămân captivi cu facturi neîncasate luni sau ani întregi.
„Creşterea insolvenţelor din HoReCa este doar partea vizibilă a problemei. Adevăratul risc este efectul de domino într-o economie în care firmele se finanţează una pe alta din facturi neplătite. Când un client mare nu mai plăteşte, furnizorul lui devine, la rândul lui, un rău platnic. De aceea, în următoarele luni, cele mai multe insolvenţe nu vor veni din firme cu afaceri proaste, ci din firme sănătoase rămase fără lichiditate”, explică Ovidiu Neacşu.
O alternativă legală la faliment este concordatul preventiv, procedură reglementată de Legea nr. 85/2014 şi aliniată în 2022 la directivele europene, instrument care oferă unei companii posibilitatea să restructureze datoriile fără pierderea controlului operaţional şi cu suspendarea executărilor silite după admiterea cererii de către tribunal. Cu toate acestea, mecanismul este utilizat rar: în primul semestru din 2026 au fost deschise 98 de concordate preventive, faţă de 64 în primele şase luni din 2025. Raportul rămâne dezechilibrat, la fiecare tentativă de restructurare preventivă existând aproximativ 40 de cereri directe de intrare în insolvenţă, din cauza adresării tardive la instanţă.
Bilanţul istoric confirmă dificultatea procedurii: din cele 691 de cereri depuse în perioada 2021 - iunie 2026, instanţele au admis 459, însă numai 11 companii au finalizat complet planul fără să ajungă ulterior în insolvenţă. Peste 60% dintre cererile de concordat aparţin companiilor cu o cifră de afaceri de peste 500.000 de euro, în timp ce sectorul IMM-urilor aproape că nu utilizează această cale legală. Din totalul de 2.222 de societăţi cu afaceri de peste 500.000 de euro intrate în insolvenţă între anii 2020 şi 2025, mai mult de jumătate (1.233 de entităţi) se găsesc deja în faliment.
Eşecurile din concordat sunt cauzate de planuri nerealiste, lipsa fondurilor de rulment pe durata derulării, ponderea masivă a creanţelor bugetare greu de renegociat şi persistenţa problemelor de producţie sau servicii. Un plan viabil are nevoie de măsuri operaţionale concrete, redresare financiară structurată pe cel puţin 24 de luni, supravegherea unui administrator concordatar şi acordul creditorilor care deţin un minim de 30% din valoarea creanţelor afectate.
„Cele mai multe concordate se pierd înainte de a ajunge în faţa judecătorului. Un plan scris ca să convingă instanţa, nu ca să fie pus în practică, cade în prima lună în care încasările nu vin la termen. Proiecţiile trebuie construite pe scenariul prudent, iar datoriile către stat trebuie discutate cu fiscul înainte de depunerea cererii, nu după”, semnalează Ovidiu Neacşu. Acesta adaugă: „Testul pe care îl recomandăm antreprenorilor este simplu. Dacă în următoarele trei luni nu vezi de unde plăteşti toate datoriile scadente, dar afacerea în sine face bani, eşti exact în fereastra în care concordatul are sens. Dacă activitatea pierde bani de la o lună la alta, renegocierea datoriilor doar amână închiderea.”
Pentru protejarea lichidităţilor, Sierra Quadrant recomandă agenţilor economici din construcţii, comerţ, agricultură, HoReCa şi transporturi să limiteze vânzările pe credit comercial clasic şi să solicite partenerilor cu risc instrumente de garantare, precum avansuri sau bilete la ordin. Managerii trebuie să verifice periodic starea procesuală a colaboratorilor în buletinele procedurilor de insolvenţă, lista popririlor bancare şi litigiile comerciale, demersurile de recuperare a creanţelor impunându-se din primele zile de întârziere. Totodată, deteriorarea încasărilor sau acumularea datoriilor la Fisc trebuie să determine începerea imediată a negocierilor de restructurare cu instituţiile bancare şi administraţia financiară, fără amânare până în primăvară.
„În România, cuvântul concordat încă sperie. Mulţi antreprenori îl confundă cu insolvenţa şi se tem că partenerii îi vor trata ca pe nişte firme falimentare. În realitate, un creditor recuperează aproape întotdeauna mai mult de la o firmă care continuă să funcţioneze decât dintr-un faliment”, afirmă în încheiere Ovidiu Neacşu.









 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur
































Opinia Cititorului