 English
Verizon Communications, cel mai mare operator de reţele mobile din Statele Unite, a raportat, pentru perioada iulie-septembrie 2026, cel mai bun trimestru din ultimii cinci ani în ceea ce priveşte abonaţii noi de telefonie, un profit peste aşteptări şi o prognoză anuală majorată pentru al treilea trimestru consecutiv. Veniturile au ratat însă uşor consensul, pe fondul scăderii vânzărilor de telefoane. În pofida rezultatelor solide, acţiunile companiei au scăzut cu 3,49%, investitorii concentrându-se pe riscul intrării SpaceX pe piaţa de telefonie mobilă din SUA.
• Rezultate financiare
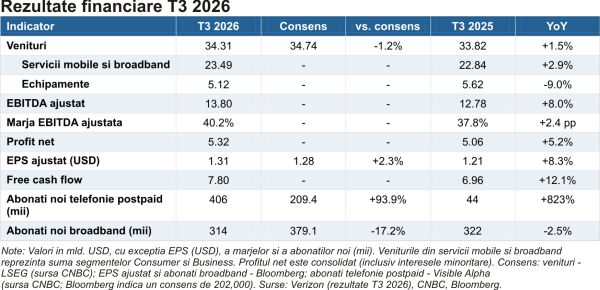
Verizon a depăşit estimările atât în cazul profitului, cât şi în cel al abonaţilor noi, dar a ratat uşor consensul privind veniturile. Veniturile au totalizat 34,31 miliarde dolari, în creştere cu 1,5% în ritm anual, sub consensul LSEG de 34,74 miliarde dolari. Profitul net ajustat pe acţiune (EPS ajustat) a fost de 1,31 dolari (+8,3% în ritm anual), peste estimarea de 1,28 dolari compilată de Bloomberg, iar profitul net consolidat a urcat cu 5,2%, la 5,32 miliarde dolari.
Veniturile din servicii mobile şi broadband (internet de mare viteză) au crescut cu 2,9%, la 23,49 miliarde dolari, accelerând de la 2,8% în trimestrul al doilea şi 1,6% în trimestrul întâi. Creşterea a fost însă compensată de scăderea cu 9% a veniturilor din vânzarea de echipamente, la 5,12 miliarde dolari, deoarece clienţii îşi păstrează telefoanele mai mult timp, iar compania a redus subvenţiile pentru terminale.
Venitul mediu pe cont postpaid (ARPA - Average Revenue Per Account) a scăzut cu 1,9%, la 168,08 dolari, efect al renunţării la majorările anuale de preţ, potrivit TIKR.
Pe partea operaţională, Verizon a adăugat 406.000 de abonaţi noi de telefonie postpaid (cu plată lunară), aproape dublu faţă de estimarea Visible Alpha de 209.439, precum şi 137.000 de conturi noi, cel mai bun rezultat din ultimul deceniu. Rata de plecare a clienţilor (churn) s-a îmbunătăţit cu 0,04 puncte procentuale, la 0,94%. Pe segmentul broadband, compania a adăugat 314.000 de clienţi, sub estimarea de 379.100 (Bloomberg), din care 159.000 prin FWA (Fixed Wireless Access, internet fix livrat prin reţeaua mobilă).
Profitabilitatea a atins niveluri record: EBITDA ajustat (profitul înainte de dobânzi, taxe, depreciere şi amortizare) a crescut cu 8%, la 13,80 miliarde dolari, iar marja EBITDA ajustată a urcat cu 2,4 puncte procentuale, la 40,2%, ambele cele mai ridicate raportate vreodată de companie. Costurile promoţionale de atragere şi de retenţie a clienţilor au scăzut cu 41%, respectiv 30%.
Fluxul de numerar liber (free cash flow) a fost de 7,8 miliarde dolari (+12,1% în ritm anual), cel mai ridicat nivel trimestrial din 2020, iar gradul de îndatorare (datoria netă negarantata/EBITDA ajustat) a coborât la 2,3x, de la 2,5x în trimestrul al doilea.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Pe baza rezultatelor raportate, Verizon şi-a majorat prognoza pentru 2026 pentru al treilea trimestru consecutiv. Compania estimează acum 1,1-1,2 milioane abonaţi noi de telefonie postpaid (faţă de jumătatea superioară a intervalului de 750.000-1 milion), un EPS ajustat de 5,04-5,06 dolari (creştere de 7%-7,5%, de la 6%-7%) şi o creştere a fluxului de numerar liber de aproape 12% (de la 9%-10%).
Veniturile din servicii mobile şi broadband ar urma să crească în jumătatea superioară a intervalului de 2,5%-3%, cu o accelerare la aproximativ 4% în trimestrul al patrulea. Bugetul de investiţii (capex) rămâne la 16-16,5 miliarde dolari, iar răscumpărările de acţiuni la maximum 4,5 miliarde dolari.
Dan Schulman, CEO, la un an de la preluarea mandatului, a sintetizat noua abordare: "Nu cumpărăm clienţi. Îi câştigăm în condiţii care aduc venituri şi ii păstrăm mai mult timp". El a sugerat că există loc pentru eventuale ajustări de tarife.
Un element nou este segmentul AI Connect. Verizon a anunţat un acord de peste 2 miliarde dolari cu AWS (Amazon Web Services) pentru conectarea centrelor de date prin fibră optică, după acordul de peste 1 miliard de dolari semnat în iulie cu Alphabet. Contractele semnate însumează circa 4 miliarde dolari, au marje atractive, iar veniturile vor începe să se reflecte în rezultate din 2027.
Tema dominantă a întrebărilor analiştilor a fost SpaceX. Schulman a declarat că pleacă "de la ipoteza că tot ce spune SpaceX că va face, va face, şi că va executa impecabil". El estimează că o reţea terestră proprie ar costa SpaceX 300-500 miliarde dolari în 7-8 ani şi ar necesita minimum 4-6 ani, a exclus închirierea reţelei Verizon către operatori prin satelit şi a avertizat că, odată intrată pe piaţă, SpaceX va găsi un Verizon "extrem de competitiv".
• Sentimentul pieţei şi preţuri ţintă
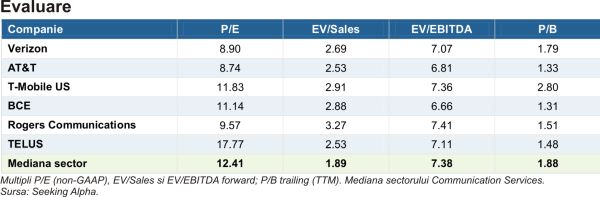
Sentimentul analiştilor este mixt spre pozitiv. Preţul ţintă mediu agregat de WSJ este de 50,86 dolari, ceea ce implică un potenţial de apreciere de circa 18% faţă de preţul curent, pe orizontul de 12 luni (ţinta maximă 62 dolari, minimă 45 dolari). Dintre analiştii care acoperă compania, 9 recomandă cumpărarea ("Buy"), 3 supraponderarea ("Overweight"), 16 menţinerea ("Hold"), iar niciunul vânzarea; consensul este "Overweight".
Înainte de raportare, majoritatea caselor de brokeraj şi-au ajustat în sus ţintele (TD Cowen de la 54 la 56 dolari, Wells Fargo de la 43 la 47 dolari), în timp ce MoffettNathanson (de la 56 la 49 dolari) şi Scotiabank (de la 51,50 la 50 dolari) le-au redus. După raportare, Citi Research a notat că atenţia pieţei va rămâne pe posibila intrare a SpaceX ca un concurent direct.
• Evaluare
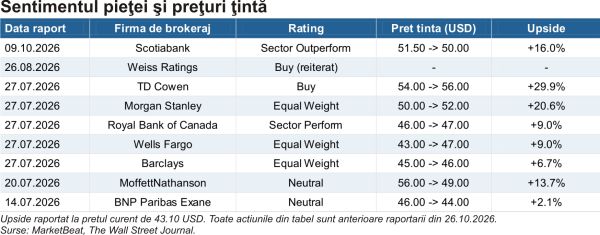
Verizon se tranzacţionează la un discount consistent faţă de mediana sectorului Communication Services pe multiplii de profit şi de flux de numerar. P/E forward (non-GAAP) de 8,9x este cu circa 28% sub mediana sectorului (12,4x), iar pe P/CF forward (4,95x vs 7,73x) discountul ajunge la 36%. În schimb, pe EV/Sales (2,69x vs 1,89x) compania are o primă de 42%, reflectând nivelul ridicat al datoriei. Randamentul dividendului, de 6,3%, este cu 80% peste mediana sectorului (3,5%).
Potrivit TIKR, P/E forward a coborât la 8,8x, de la 10,5x în martie, pe fondul riscului concurenţial. Comparativ cu principalii operatori din America de Nord, Verizon este uşor mai scumpă decât AT&T (P/E 8,7x), dar mai ieftină decât T-Mobile US (11,8x), BCE (11,1x), Rogers Communications (9,6x) şi TELUS (17,8x).
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (metoda DCF - Discounted Cash Flow) este de 53,03 dolari, faţă de un preţ de piaţă de 43,20 dolari, acţiunea fiind subevaluată cu circa 19%. Modelul presupune însă o creştere a marjei nete la 16% până în 2031; la media pe cinci ani (13%), estimarea ar fi de circa 50 de dolari.
• Evoluţia preţului şi reacţia pe bursă
De la începutul anului (YTD), acţiunile Verizon au avansat cu 5,71%, iar pe ultimele 12 luni cu 11,67%, subperformând indicele S&P 500 (+11,61% YTD şi +13,36% în ultimele 12 luni). Faţă de competitori, Verizon a avut totuşi cea mai bună evoluţie în 2026: T-Mobile US a scăzut cu 27,35% YTD, iar AT&T se află pe minus (-5,7% YTD înaintea raportării din 21 octombrie, urmată de noi scăderi).
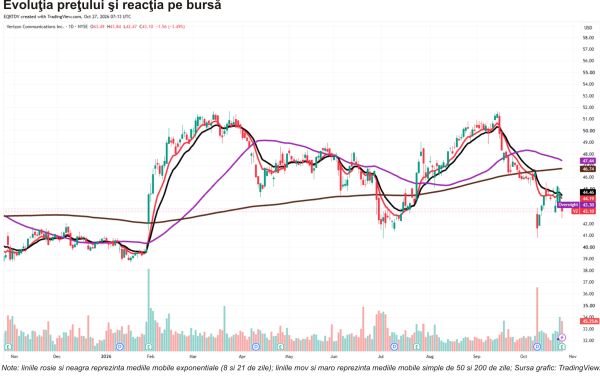
Rezultatele au fost publicate luni, înainte de deschiderea pieţei. Acţiunile au închis şedinţa în scădere cu 3,49%, la 43,10 dolari, mişcare care s-a încadrat în intervalul anticipat de piaţa opţiunilor (+/-4,6%). În tranzacţiile overnight, cotaţia a recuperat uşor, ajungând la 43,30 dolari.
La fel ca în cazul AT&T, companie ale cărei acţiuni au scăzut săptămâna trecută în pofida unor rezultate peste aşteptări şi a majorării prognozei, investitorii au pus accentul pe ameninţarea SpaceX, nu pe cifrele trimestrului. Presiunea a fost alimentată de informaţiile Bloomberg potrivit cărora SpaceX caută numeroase amplasamente pentru antene şi de votul FCC (Federal Communications Commission) din 29 octombrie privind conectarea directă satelit-telefon.
Din punct de vedere tehnic, acţiunea a format un dublu vârf în zona 51,5-52 dolari (martie şi septembrie), urmat de gap-ul descendent din 9 octombrie, când achiziţia unui portofoliu de spectru de către SpaceX a declanşat vânzări în sectorul telecom. Cotaţia se tranzacţionează sub toate mediile mobile relevante (EMA de 8 şi 21 de zile, la 44,2-44,5 dolari, SMA de 200 de zile, la 46,7 dolari, şi SMA de 50 de zile, la 47,4 dolari). Cel mai apropiat suport se află în zona 41-42 dolari (minimele din iulie şi octombrie), iar prima rezistenţă în dreptul mediilor exponenţiale.
• Oportunităţi şi riscuri
Oportunităţi
Creştere profitabilă a bazei de clienţi: abonaţii noi fără linii gratuite, costurile de atragere mai mici şi churn-ul în scădere susţin marjele record.
AI Connect: contractele de circa 4 miliarde dolari cu AWS şi Alphabet deschid, din 2027, o nouă sursă de creştere.
Flux de numerar şi randament pentru acţionari: fluxul de numerar liber în creştere susţine dividendul (randament de 6,3%), răscumpărările de acţiuni şi reducerea datoriei.
Riscuri
Concurenţa SpaceX: planurile pentru o reţea proprie de telefonie mobilă, vizată pentru 2028, şi deciziile de reglementare privind spectrul pot apasă pe evaluarea întregului sector.
Presiune pe venituri: scăderea veniturilor din echipamente şi a ARPA (-1,9%) limitează creşterea veniturilor totale, care au avansat doar de la 134 miliarde dolari în 2021 la 138 miliarde dolari în 2025.
Îndatorare ridicată: datoria totală de 166,23 miliarde dolari şi cheltuielile cu dobânzile (+17,2% în ritm anual în trimestrul al treilea) reduc flexibilitatea financiară.
• Concluzie
Transformarea Verizon începe să se vadă în cifre: abonaţi noi la cel mai bun nivel din ultimii ani, marje record şi flux de numerar în creştere. Piaţa rămâne însă concentrată pe riscul SpaceX. Pe termen scurt, atenţia investitorilor se mută către accelerarea veniturilor din servicii în trimestrul al patrulea, prognoza pentru 2027, conversia contractelor AI Connect şi deciziile de reglementare privind spectrul. Volatilitatea poate persista cât timp piaţa evaluează poziţia competitivă a operatorilor tradiţionali.
Sursele menţionate de TradeVille în această analiză sunt: rezultate Verizon, Bloomberg, CNBC, Yahoo Finance (TIKR), Seeking Alpha, WSJ, MarketBeat, Alpha Spread, MarketChameleon, TradingView, Finviz.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.










 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur






























Opinia Cititorului