 English
The Walt Disney Company a raportat, pentru trimestrul al patrulea al anului fiscal 2026, rezultate peste aşteptări atât în cazul veniturilor, cât şi al profitului, susţinute de parcuri, streaming şi ESPN. Creşterile includ însă şi efectul unei săptămâni suplimentare de activitate. Compania americană de media şi divertisment şi-a reconfirmat prognoza unui avans cu două cifre a profitului pentru anul fiscal 2027, a majorat dividendul cu 33% şi a anunţat că nu va mai raporta separat profitul din streaming. Acţiunile au urcat cu circa 2% înainte de deschidere, dar au încheiat şedinţa din ziua raportării în scădere cu 1,48%, într-o zi negativă pentru întreaga piaţă.
• Rezultate financiare
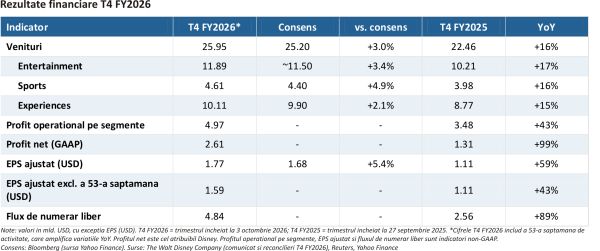
Disney a depăşit estimările atât în cazul veniturilor, cât şi al profitului net ajustat pe acţiune. Veniturile au urcat cu 16% în ritm anual, la 25,95 miliarde dolari, peste consensul Bloomberg de 25,20 miliarde dolari, iar profitul net ajustat pe acţiune (EPS) a fost de 1,77 dolari (+59% în ritm anual), faţă de estimarea de 1,68 dolari. Profitul operaţional pe segmente a crescut cu 43%, la 4,97 miliarde dolari, peste prognoza proprie a companiei, de circa 4,9 miliarde dolari.
Anul fiscal 2026, încheiat la 3 octombrie, a avut însă 53 de săptămâni, iar săptămâna suplimentară a adus în ultimul trimestru circa 1,63 miliarde dolari venituri şi 490 milioane dolari profit operaţional pe segmente. Excluzând acest efect, profitul operaţional pe segmente a crescut cu 29%, iar EPS ajustat cu 43%, la 1,59 dolari.
Divizia Experiences (parcuri tematice, croaziere şi produse de consum) a înregistrat venituri şi profit record: 10,11 miliarde dolari (+15%), respectiv 2,25 miliarde dolari (+20%), cu un număr de vizitatori în creştere cu 11% (4% fără săptămâna suplimentară). Profitul parcurilor din SUA a urcat cu 36%, iar cel al parcurilor internaţionale a scăzut cu 7%, pe fondul slăbiciunii din Shanghai şi Hong Kong.
În divizia Entertainment, profitul operaţional aproape s-a dublat (+92%, la 1,33 miliarde dolari). Veniturile din streaming pe bază de abonament - SVOD (Subscription Video on Demand, Disney+ şi Hulu) - au urcat cu 19%, la 6,05 miliarde dolari, iar profitul operaţional al streamingului s-a dublat, la 824 milioane dolari (marjă 13,6%), din care circa 160 milioane dolari provin din săptămâna suplimentară.
Divizia Sports (ESPN) şi-a majorat profitul operaţional cu 53%, la 1,39 miliarde dolari, pe fondul audienţelor record pentru startul sezoanelor NFL (National Football League) şi de fotbal american universitar.
Fluxul de numerar liber aproape s-a dublat, la 4,84 miliarde dolari (+89% în ritm anual). Pe întregul an fiscal, EPS ajustat a crescut cu 18%, la 7,02 dolari (estimare: 6,93 dolari), iar Disney a returnat acţionarilor 11,6 miliarde dolari. Consiliul de Administraţie a aprobat majorarea cu 33% a dividendului anual, la 2 dolari pe acţiune, plătibil în două tranşe de 1 dolar (ianuarie şi iulie 2027).
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Conducerea a reconfirmat prognoza de creştere cu două cifre a EPS ajustat în anul fiscal 2027, excluzând efectul săptămânii suplimentare. CEO-ul Josh D'Amaro a descris anul fiscal 2026 drept „un an definitoriu" pentru companie. Profitul operaţional pe segmente este estimat să crească cu circa 8% în anul fiscal 2027, după 10% în anul fiscal 2026 (ambele fără săptămâna suplimentară), majoritatea creşterii fiind concentrată în prima jumătate a anului.
Pentru Experiences şi Entertainment, compania estimează o creştere high-single-digit a profitului operaţional, iar pentru Sports una cu două cifre. Pe partea de investiţii, Disney prognozează cheltuieli de capital (capex) de circa 9 miliarde dolari şi o creştere cu 9% a cheltuielilor cu conţinutul, la aproximativ 26 miliarde dolari, pentru drepturi sportive şi producţii locale internaţionale, precum şi un flux de numerar liber de circa 11 miliarde dolari.
Programul de eficientizare ar trebui să aducă economii anuale de circa 3 miliarde dolari până în anul fiscal 2029, majoritatea urmând să fie reinvestită. Decizia cea mai discutată a fost însă renunţarea la raportarea separată a profitului din streaming, începând cu primul trimestru din anul fiscal 2027. CFO-ul Hugh Johnston a explicat că accentul cade pe „creşterea veniturilor din streaming şi maximizarea randamentului investiţiilor în conţinut". Mike Proulx, director de cercetare la Forrester, a apreciat pentru Reuters că este mult prea devreme pentru renunţarea la un indicator-cheie al streamingului.
D'Amaro a subliniat avantajul parcurilor: „Consumatorii îşi doresc acum experienţe reale. Oamenii petrec atât de mult timp în faţa ecranelor şi caută momente în care să se conecteze în lumea reală". Din decembrie, aplicaţiile Disney+ şi Hulu vor fi complet unificate, iar în mai 2027 compania va organiza o întâlnire cu investitorii dedicată strategiei pe termen lung.
Tonul analiştilor în teleconferinţă a fost neutru spre prudent, cu întrebări despre parcurile din Asia, riscul unor promoţii şi schimbările de raportare. Conducerea a precizat că presiunea din Shanghai şi Hong Kong se va menţine în anul fiscal 2027, dar că rezervările rămân solide.
• Sentimentul pieţei şi preţuri ţintă
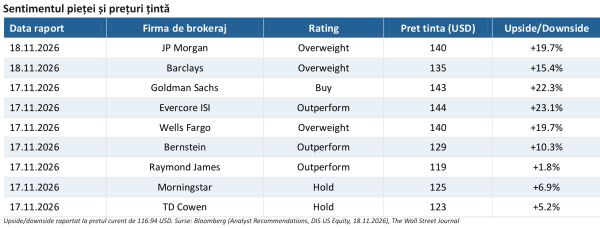
Sentimentul analiştilor rămâne preponderent pozitiv. Preţul ţintă mediu agregat de The Wall Street Journal este de 129,50 dolari/acţiune, ceea ce implică un potenţial de apreciere de aproximativ 10,7% în următoarele 12 luni faţă de preţul curent (ţinta maximă 144 dolari, minimă 86 dolari). Consensul Bloomberg indică o ţintă medie apropiată, de 130,79 dolari (+11,8%).
Dintre analiştii care acoperă compania, 20 recomandă cumpărarea („Buy"), 5 supraponderarea („Overweight"), 4 menţinerea („Hold"), niciunul subponderarea, iar 1 vânzarea („Sell"), potrivit WSJ. Consensul a coborât de la „Buy" la „Overweight" faţă de acum o lună, când 26 de analişti recomandau cumpărarea.
După raportare, casele de brokeraj şi-au menţinut în general recomandările pozitive, cu ţinte între 119 dolari (Raymond James) şi 144 dolari (Evercore ISI), în timp ce TD Cowen şi Morningstar au rămas la „Hold".
• Evaluare
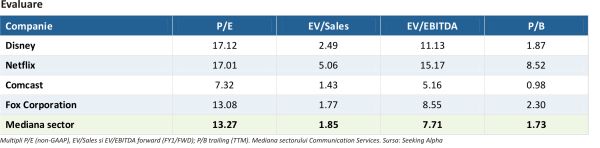
Comparativ cu sectorul Communication Services, Disney se tranzacţionează la o primă pe majoritatea multiplilor. P/E forward de circa 17,1x este cu aproximativ 29% peste mediana sectorului (13,3x), iar pe EV/EBITDA (+44%) şi EV/Sales (+35%) prima este şi mai mare. Faţă de propria medie pe cinci ani (21,7x), P/E forward actual este însă cu circa 21% mai mic.
Un semnal de prudenţă îl oferă raportul PEG (Price/Earnings to Growth) forward de 4,90, mult peste mediana sectorului (1,15). Randamentul dividendului (1,26% pe ultimele 12 luni) rămâne sub mediana sectorului (3,39%).
Faţă de principalii competitori, Disney este mai scumpă decât Comcast Corporation şi Fox Corporation pe P/E, EV/Sales şi EV/EBITDA, dar mai ieftină decât Netflix pe EV/Sales, EV/EBITDA şi P/B, la un P/E forward practic egal (17,1x faţă de 17x).
Potrivit Alpha Spread, valoarea intrinsecă (în scenariul de bază) este de 120,27 dolari, faţă de un preţ de piaţă de 116,94 dolari, ceea ce reflectă o subevaluare de circa 3% (media dintre metoda fluxurilor de numerar actualizate - DCF - şi cea a multiplilor).
• Evoluţia preţului şi reacţia pe bursă
De la începutul anului (YTD), acţiunile Disney au avansat cu 3,09%, iar pe ultimele 12 luni cu 10,58%, sub indicele S&P 500 de la începutul anului (+6,72%), dar peste acesta pe 12 luni (+9,34%). Pe cinci ani, titlul a scăzut cu 26,33%. Comparativ cu competitorii din media şi divertisment, Disney s-a situat peste Fox Corporation (-8,07% YTD) şi Comcast (-9,60% YTD) şi mult peste Netflix (-36,60% YTD).
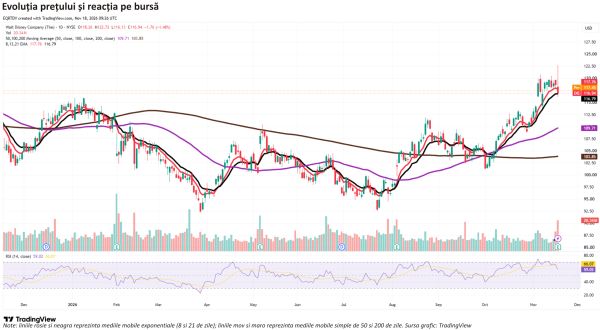
Rezultatele au declanşat iniţial o reacţie pozitivă: acţiunile au urcat cu circa 2% înainte de deschidere şi au atins în timpul şedinţei un maxim de 122,72 dolari (circa +3,4%), dar au închis în scădere cu 1,48%, la 116,94 dolari, pe un volum ridicat (20,34 milioane acţiuni). Entuziasmul a fost temperat de renunţarea la raportarea profitului din streaming şi de prognoza mai lentă pentru profitul pe segmente. Scăderea s-a produs însă într-o şedinţă negativă pentru întreaga piaţă: S&P 500 a pierdut 1,03%, iar Netflix (-1,76%), Fox Corporation (-1,71%) şi Comcast (-1,13%) au înregistrat mişcări similare. Mişcarea s-a încadrat în amplitudinea anticipată de piaţa opţiunilor (+/-6,3%), faţă de o mişcare efectivă medie de 6,2%.
Din punct de vedere tehnic, acţiunea se află într-un trend ascendent de la începutul lunii octombrie, peste mediile mobile simple de 50 şi 200 de zile. Lumânarea din ziua raportării, cu o umbră superioară lungă, a semnalat însă presiune de vânzare, iar cotaţia a închis sub media mobilă exponenţială de 8 zile, uşor peste cea de 21 de zile. Indicatorul RSI a coborât la 59, în zona neutră şi peste pragul median, după ce la începutul lunii noiembrie depăşise nivelul de 70, specific zonei de supracumpărare.
• Oportunităţi şi riscuri
Oportunităţi
Experiences şi capacitate nouă: nave noi de croazieră şi deschideri în 2027 la Walt Disney World, unde rezervările pentru primul trimestru sunt peste nivelul de anul trecut.
Streaming şi conţinut: aplicaţia unificată Disney+/Hulu, triplarea producţiilor locale în trei ani şi lansarea „Avengers: Doomsday" pe 18 decembrie pot susţine veniturile.
Sport şi randament pentru acţionari: drepturile extinse College Football Playoff (23 de meciuri), primul Super Bowl pe ESPN, dividendul majorat şi răscumpărările de circa 9 miliarde dolari.
Riscuri
Transparenţă în streaming: fără profitul raportat separat, progresul streamingului devine mai greu de urmărit, într-o perioadă cu investiţii în creştere.
Parcurile din Asia şi contextul macro: slăbiciunea din Shanghai şi Hong Kong continuă, iar prognoza presupune lipsa unei deteriorări a economiei globale.
Investiţii şi evaluare: cheltuielile cu conţinutul de 26 miliarde dolari şi creşterea mai lentă a profitului, la un PEG de 4,90, lasă puţin spaţiu de eroare.
• Concluzie
Disney a încheiat anul fiscal 2026 cu un trimestru peste aşteptări, chiar dacă săptămâna suplimentară a amplificat creşterile. Conducerea îşi menţine ţintele pentru anul fiscal 2027, dar accelerează investiţiile în conţinut şi reduce vizibilitatea asupra profitabilităţii din streaming. Pe termen scurt, atenţia investitorilor se îndreaptă către veniturile din streaming, parcurile din Asia şi întâlnirea cu investitorii din mai 2027. Volatilitatea poate persista până când piaţa capătă încredere că investiţiile suplimentare se vor reflecta în profit.
Sursele menţionate de TradeVille în această analiză sunt: rezultate The Walt Disney Company, Reuters, Yahoo Finance, Seeking Alpha, WSJ, Bloomberg, Alpha Spread, MarketChameleon, TradingView.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului