 English
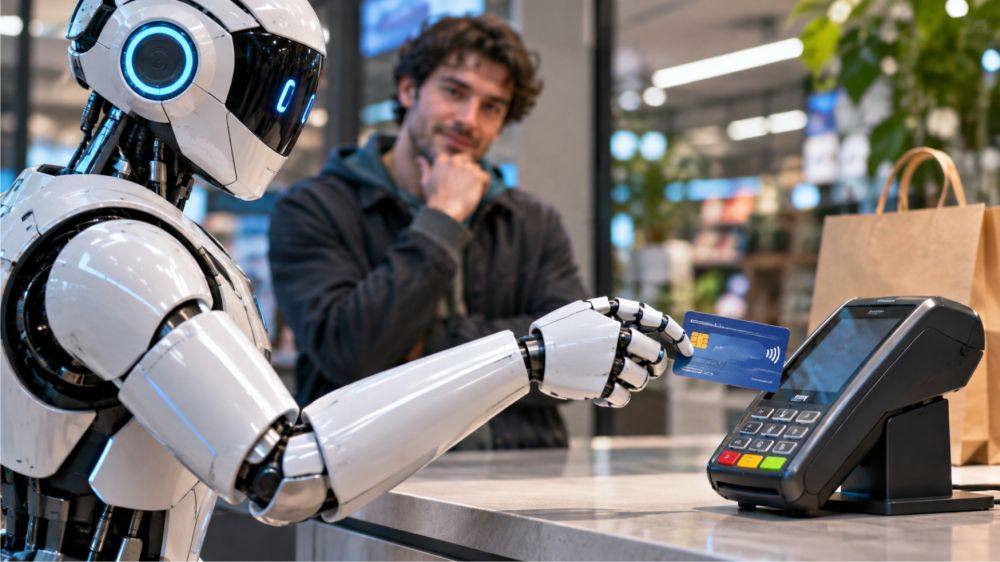
Progresele rapide ale inteligenţei artificiale deschid un nou front în competiţia pentru controlul plăţilor efectuate de consumatori, pe măsură ce asistenţii virtuali dobândesc capacitatea de a realiza tranzacţii în mod autonom. Transformarea promite să modifice relaţia dintre clienţi, bănci, procesatorii de plăţi şi comercianţi, dar generează îngrijorări privind securitatea financiară, responsabilitatea juridică şi costurile operaţionale, potrivit Wall Street Journal.
Conform sursei citate, în ultimele săptămâni, asistenţi personali bazaţi pe inteligenţă artificială, precum Muse, dezvoltat de Meta, Instinct şi alte sisteme similare, au primit funcţionalităţi care le permit să efectueze achiziţii în numele deţinătorilor de carduri. Evoluţia reprezintă un pas către un model comercial în care consumatorii nu va mai trebui să iniţieze personal fiecare tranzacţie sau să confirme finalizarea unei comenzi.
Posibilitatea ca agenţii AI să preia procesul de cumpărare a provocat entuziasm în industria tehnologică şi financiară. În interiorul băncilor şi al companiilor de procesare a plăţilor, perspectiva este însă privită cu prudenţă, din cauza riscurilor de fraudă, a creşterii numărului de retururi şi a incertitudinilor juridice.
• Stripe mizează pe comerţul autonom, în timp ce JPMorgan adoptă o poziţie prudentă
Gigantul american al plăţilor Stripe a adoptat conceptul de cumpărături realizate prin agenţi AI şi încearcă să îşi consolideze o poziţie centrală în noul ecosistem financiar, potrivit unor persoane familiarizate cu strategia companiei.
În prezent, agenţii AI pot utiliza carduri emise de instituţii precum Bank of America, Capital One şi Citigroup, atunci când consumatorii autorizează asemenea operaţiuni.
În schimb, JPMorgan Chase, cel mai mare emitent american de carduri de credit în funcţie de volumul cumpărăturilor, se numără printre instituţiile sceptice faţă de această tehnologie. Potrivit unor surse familiarizate cu situaţia, banca blochează tranzacţiile realizate de agenţii AI atunci când utilizatorii le furnizează direct informaţiile cardurilor şi a adoptat un ritm mai lent în implementarea soluţiilor alternative testate de concurenţă.
Deşi numărul tranzacţiilor efectuate de agenţi AI rămâne redus, directorii din industria plăţilor anticipează o creştere semnificativă a acestui segment. Pentru instituţiile financiare, principala provocare este riscul de a pierde teren în faţa concurenţei prin alegerea unei tehnologii nepotrivite sau prin întârzierea adoptării acesteia.
Farooq Malik, directorul general al Rain, companie specializată în infrastructura plăţilor autonome şi a stablecoin-urilor, descrie actuala perioadă drept o competiţie intensă pentru ocuparea poziţiilor strategice pe o piaţă aflată în formare.
Actualul sistem global de plăţi funcţionează pe baza unui ansamblu complex de reglementări, mecanisme antifraudă şi comisioane stabilite de reţelele de carduri şi instituţiile bancare, infrastructură care nu a fost concepută pentru tranzacţii executate de sisteme autonome.
Chiar şi modificarea unui comision cu numai un cent poate produce efecte financiare de ordinul miliardelor de dolari, redistribuind veniturile între participanţii la piaţă.
• Băncile se tem că agenţii AI ar putea muta automat economiile clienţilor
Extinderea inteligenţei artificiale în sectorul financiar generează îngrijorări care depăşesc domeniul cumpărăturilor online.
Mari instituţii bancare americane, printre care JPMorgan, Citigroup, Bank of America şi Capital One, au introdus recent restricţii privind accesul agenţilor AI la conturile de depozit ale consumatorilor, invocând protejarea informaţiilor personale şi financiare.
Economiştii avertizează că aceste sisteme ar putea identifica automat depozite cu randamente mai atractive şi ar putea transfera fondurile clienţilor către instituţii concurente, transformând competiţia pentru atragerea economiilor populaţiei.
În paralel, Departamentul Trezoreriei Statelor Unite solicită băncilor informaţii privind mecanismele de control aplicabile utilizării inteligenţei artificiale în sistemele de plăţi.
JPMorgan a introdus restricţii pentru a împiedica utilizarea cardurilor clienţilor de către agenţii AI, însă reprezentanţii altor instituţii financiare consideră că identificarea şi blocarea acestor sisteme ar putea deveni extrem de dificilă.
Michael Spelfogel, preşedintele Cardless, companie tehnologică activă în industria cardurilor, a declarat că societatea colaborează cu partenerii din reţelele de plăţi pentru dezvoltarea infrastructurii necesare tranzacţiilor autonome.
Potrivit acestuia, consumatorii îşi doresc deja să utilizeze agenţi AI pentru cumpărături, iar tehnologia necesară există. Spelfogel consideră că băncile ar putea întârzia adoptarea acestor sisteme cu unul sau doi ani, însă nu vor putea împiedica pe termen lung utilizatorii să îşi cheltuiască banii prin intermediul inteligenţei artificiale.
• Creşterea fraudelor şi a retururilor complică adoptarea tehnologiei
Unii directori din industria plăţilor susţin că tranzacţiile realizate prin agenţi AI generează deja mai multe retururi decât achiziţiile efectuate direct de consumatori.
Totodată, au fost observate niveluri mai ridicate ale fraudelor, inclusiv situaţii în care agenţii AI cumpără produse de la magazine online false, care încasează contravaloarea comenzilor fără să livreze bunurile.
O altă preocupare priveşte posibilitatea ca inteligenţa artificială să amplifice exploatarea programelor de recompense asociate cardurilor de credit. Identificarea automată a oportunităţilor de acumulare a punctelor şi beneficiilor ar putea creşte costurile suportate de băncile emitente, în special în cazul cardurilor premium.
Instituţiile financiare analizează şi implicaţiile juridice ale tranzacţiilor autonome. Deşi cardurile de credit includ mecanisme de protecţie împotriva fraudelor, băncile fac distincţie între operaţiunile neautorizate şi cele efectuate cu acordul titularului.
Potrivit unor directori bancari, anumite instituţii intenţionează să trateze autorizarea unui agent AI să utilizeze cardul într-o manieră similară situaţiilor în care titularul oferă cardul unui membru al familiei sau unui prieten.
Această abordare ar putea influenţa modul de soluţionare a disputelor privind tranzacţiile şi stabilirea responsabilităţii financiare în cazul unor cumpărături nedorite.
• Stripe dezvoltă un sistem de plăţi prin agenţi AI bazat pe portofelul Link
Stripe încearcă să devină unul dintre principalii furnizori ai infrastructurii pentru comerţul autonom, valorificând portofelul său digital Link, care are peste 300 de milioane de utilizatori.
Soluţia permite agenţilor AI să finalizeze tranzacţii în numele consumatorilor, fără transmiterea directă a informaţiilor cardurilor către sistemele utilizate.
Un purtător de cuvânt al Stripe a descris comerţul prin agenţi AI drept un domeniu aflat la început, dar cu perspective promiţătoare, precizând că societatea colaborează cu partenerii săi pentru dezvoltarea tehnologiei.
Link utilizează tokenuri speciale pentru tranzacţiile autonome, concepute pentru a proteja datele financiare prin ascunderea numărului real al cardului, într-un mecanism asemănător celui utilizat de Apple Pay şi alte portofele digitale.
Tokenurile, furnizate de Visa şi Mastercard, includ şi informaţii privind produsele pe care consumatorul doreşte să le achiziţioneze, limitele valorice stabilite şi nivelul de încredere atribuit agentului AI.
Cu toate acestea, soluţia nu a convins JPMorgan Chase. Potrivit unor persoane familiarizate cu situaţia, banca are divergenţe cu Stripe privind tehnologia tokenurilor şi a întârziat implementarea acesteia.
Stripe dispune şi de un mecanism alternativ, care poate fi utilizat inclusiv pentru cardurile emise de Chase. Sistemul generează un card virtual de unică folosinţă, cu o valoare egală cu suma achiziţiei, după care Stripe debitează cardul real al consumatorului pentru acoperirea tranzacţiei.
Această soluţie a generat însă nemulţumiri în rândul comercianţilor, care au transmis plângeri către Visa şi Mastercard, susţinând că plătesc, în medie, comisioane mai mari decât în cazul tranzacţiilor efectuate direct cu cardurile clienţilor.
Diferenţa provine din clasificarea cardurilor virtuale drept instrumente de plată comerciale, nu carduri destinate consumatorilor.
Comercianţii sunt preocupaţi şi de reducerea accesului la informaţii privind comportamentul de cumpărare al clienţilor, ceea ce îngreunează colectarea datelor şi dezvoltarea recomandărilor personalizate. Totodată, cardurile virtuale temporare au creat dificultăţi în procesarea retururilor.
• United Airlines şi Amazon restricţionează accesul agenţilor AI
Diferenţele de strategie privind comerţul autonom devin tot mai evidente şi în rândul marilor companii.
United Airlines a anunţat miercuri că va împiedica asistenţii personali bazaţi pe inteligenţă artificială să acceseze sistemele companiei pentru rezervarea biletelor de avion.
În septembrie, Amazon a blocat utilizarea asistentului Muse, dezvoltat de Meta, pentru efectuarea cumpărăturilor pe platforma sa.
În schimb, Walmart a adoptat o abordare mai permisivă, anunţând că le va permite consumatorilor să autorizeze agenţi AI pentru realizarea achiziţiilor. Compania intenţionează, totodată, să diferenţieze tranzacţiile iniţiate direct de clienţi de cele efectuate de sistemele autonome.
Aceste decizii reflectă lipsa unui consens în industria comerţului electronic. În timp ce unele companii încearcă să limiteze accesul agenţilor AI pentru a păstra controlul asupra relaţiei cu utilizatorii, altele consideră că adoptarea tehnologiei poate reprezenta un avantaj competitiv.
• Autorităţile americane clasifică agenţii autonomi de plăţi în categoria celor mai ridicate riscuri
Extinderea inteligenţei artificiale în sistemul financiar atrage şi atenţia autorităţilor de supraveghere bancară din Statele Unite.
Office of the Comptroller of the Currency (OCC), instituţia federală responsabilă de supravegherea băncilor naţionale americane, a transmis luna aceasta propriilor inspectori un nou cadru de evaluare a utilizării inteligenţei artificiale de către instituţiile financiare.
Documentul include aplicaţiile AI folosite în procesarea plăţilor, relaţiile cu clienţii şi identificarea fraudelor, iar agenţii autonomi de plăţi sunt încadraţi în categoria cu cel mai ridicat nivel de risc.
Clasificarea reflectă preocupările autorităţilor privind capacitatea băncilor de a controla tranzacţiile efectuate de sisteme care pot lua decizii şi executa operaţiuni fără intervenţia directă a utilizatorului.
În acest context, dezvoltarea comerţului autonom devine o provocare majoră pentru industria financiară, care trebuie să găsească un echilibru între adoptarea noilor tehnologii, protecţia consumatorilor şi menţinerea controlului asupra infrastructurii de plăţi.
Competiţia pentru stabilirea regulilor şi standardelor tehnologice este abia la început, însă deciziile adoptate în această etapă ar putea influenţa pe termen lung modul în care sunt realizate tranzacţiile şi distribuţia veniturilor în industria financiară globală.




 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului