 English

Gigantul american Lockheed Martin a raportat, pentru al treilea trimestru din 2026, rezultate peste aşteptările analiştilor, cu creştere în toate cele patru segmente de activitate şi un portofoliu de comenzi record, de 292 miliarde dolari, susţinut de un contract multianual pentru interceptoare de apărare antiaeriană. Compania şi-a majorat prognoza pentru 2026 pentru al doilea trimestru consecutiv, iar Pentagonul s-a angajat printr-un acord-cadru să achiziţioneze avioane F-35 pe următorii zece ani. Acţiunile au închis şedinţa din 22 octombrie în creştere cu aproape 7%, peste mişcarea anticipată de piaţa opţiunilor.
• Rezultate financiare
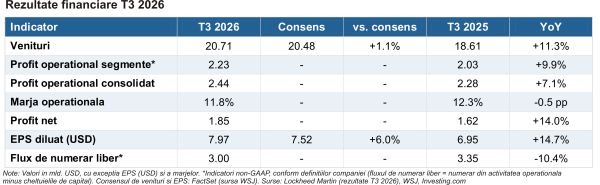
Lockheed Martin a depăşit estimările atât în cazul veniturilor, cât şi al profitului. Veniturile au ajuns la 20,71 miliarde dolari, în creştere cu 11% în ritm anual, peste consensul FactSet de 20,48 miliarde dolari, iar profitul pe acţiune (EPS) diluat, de 7,97 dolari, a depăşit cu 6% estimarea de 7,52 dolari. Profitul net a crescut cu 14%, la 1,85 miliarde dolari.
Profitul operaţional al segmentelor (non-GAAP) a avansat cu 10%, la 2,23 miliarde dolari. La nivel consolidat, profitul operaţional a crescut cu 7%, la 2,44 miliarde dolari, însă marja operaţională s-a redus la 11,8%, de la 12,3%, pe fondul unei contribuţii mai mici a elementelor nealocate segmentelor.
Vedeta trimestrului a fost segmentul Missiles and Fire Control (rachete şi sisteme de tragere), cu venituri în creştere cu 24%, la 4,5 miliarde dolari. Avansul a venit din creşterea producţiei pentru sistemele de apărare antiaeriană şi antirachetă PAC-3 (Patriot Advanced Capability-3) şi THAAD (Terminal High Altitude Area Defense), precum şi pentru rachetele GMLRS (Guided Multiple Launch Rocket Systems) şi PrSM (Precision Strike Missile).
Aeronautica, cel mai mare segment, a crescut cu 13%, la 8,21 miliarde dolari, susţinută de programele F-35 (+710 milioane dolari) şi C-130 (+270 milioane dolari). Marja segmentului s-a redus însă la 9%, de la 9,4%, din cauza unor ajustări nefavorabile de profit de câte 40 milioane dolari pe F-16 şi C-130. Rotary and Mission Systems (elicoptere şi sisteme de misiune) şi Space (spaţiu) au crescut moderat, cu 3%, respectiv 4%.
Fluxul de numerar liber a fost de 3 miliarde dolari, în scădere cu 10% în ritm anual, pe fondul încasărilor mai mari de la clienţi din al treilea trimestru din 2025. Portofoliul de comenzi contractate (backlog) a atins un nou record, de 292 miliarde dolari, în creştere cu 27% faţă de al doilea triemstru din 2026, inclusiv 52,5 miliarde dolari aferente contractului multianual pentru interceptoarele PAC-3 MSE (Missile Segment Enhancement).
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Prognoza pentru 2026 a fost majorată pentru al doilea trimestru consecutiv: venituri de 80-82 miliarde dolari (de la 79,75-81,75 miliarde dolari), echivalentul unei creşteri de circa 8% la mijlocul intervalului, şi un EPS de 30,35-30,75 dolari (de la 29,95-30,65 dolari), cu mijlocul peste consensul de 30,41 dolari. Prognoza de flux de numerar liber a urcat la 7,8-8 miliarde dolari, de la 7-7,2 miliarde dolari, susţinută de încasări solide şi de un beneficiu fiscal. Prognoza nu include achiziţia Ultra Maritime, care urmează să fie finalizată în ultimul trimestru şi plătită integral din numerar.
Pe segmente, motorul rămâne Missiles and Fire Control, unde producţia de muniţie avansează peste program: prognoza de venituri a fost ridicată la 17,25-17,45 miliarde dolari (circa +20% în 2026), iar CFO-ul Evan Scott estimează pentru segment o creştere medie anuală a vânzărilor în jurul a 15% în următorii cinci ani. În schimb, prognoza pentru Aeronautică a fost uşor redusă, la 31,1-32,5 miliarde dolari, după ce compania a mutat în 2027 ipoteza privind atribuirea următorului lot F-35.
Departamentul de Război al SUA (fostul Departament al Apărării) a anunţat un acord-cadru pentru 850 de avioane F-35 destinate SUA pe zece ani, care, împreună cu comenzile aliaţilor, ar asigura o producţie de 156 de avioane pe an. Contractul pentru Lotul 20 nu este inclus în prognoză: dacă va fi semnat anul acesta, ar reprezenta un plus pentru toţi indicatorii. Compania a avertizat însă că, fără finanţare suplimentară, costurile pe Lotul 20 vor afecta rezultatele viitoare.
Jim Taiclet, CEO, a explicat că acordurile multianuale (şapte ani pentru muniţie, zece ani pentru F-35) pornesc de la un preţ de bază ajustat anual cu inflaţia şi îi permit companiei să păstreze câştigurile din eficienţă, protejează fluxul de numerar în faza de investiţii şi prevăd recuperarea investiţiilor dacă volumele sunt reduse ulterior. „Nu vom intra în aceste acorduri dacă nu putem obţine rezultate financiare la fel de bune sau mai bune decât în trecut”, a spus Jim Taiclet.
Compania investeşte peste 8 miliarde dolari până în 2030 în capacităţile de producţie pentru muniţie. Pentru 2027, Scott vede creştere în toate cele patru segmente şi un avans al veniturilor de o cifră, în partea superioară a intervalului, dar şi o contribuţie la fondul de pensii de peste 1 miliard de dolari. Dividendul trimestrial a fost majorat cu 0,15 dolari, la 3,60 dolari pe acţiune, pentru al 24-lea an consecutiv.
• Sentimentul pieţei şi preţuri ţintă
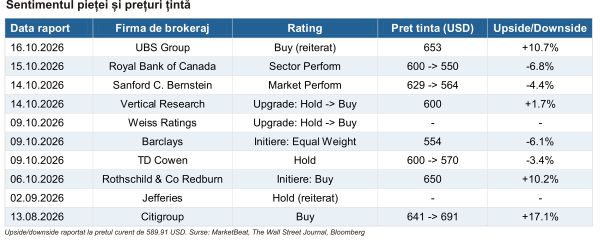
Sentimentul analiştilor este moderat pozitiv. Preţul ţintă mediu agregat de WSJ este de 620,23 dolari, ceea ce implică un potenţial de apreciere de aproximativ 5,1% faţă de preţul curent, pe orizontul de 12 luni (ţintă maximă 756 dolari, minimă 486 dolari).
Dintre analiştii care acoperă compania, 10 recomandă cumpărarea („Buy”) şi 4 supraponderarea („Overweight”), 12 menţinerea („Hold”), unul subponderarea („Underweight”) şi unul vânzarea („Sell”); consensul este „Overweight”.
Înainte de raportare, ajustările au fost mixte: Vertical Research a trecut la „Buy” (ţintă 600 dolari), Rothschild & Co Redburn a iniţiat acoperirea cu „Buy” (650 dolari), iar Royal Bank of Canada (de la 600 la 550 de dolari), Sanford C. Bernstein (de la 629 la 564 dolari) şi TD Cowen (de la 600 la 570 dolari) şi-au redus ţintele.
• Evaluare
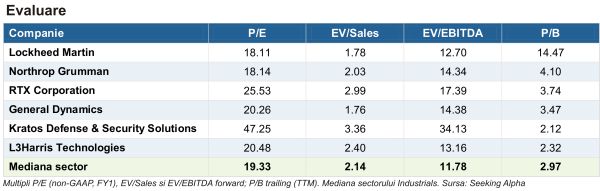
Lockheed Martin se tranzacţionează uşor sub mediana sectorului Industrials pe majoritatea multiplilor. P/E forward (non-GAAP) de circa 18,1x este cu 6,3% sub mediana sectorului (19,3x), iar pe EV/Sales forward discountul este de 17% (1,78x vs 2,14x). În schimb, EV/EBITDA forward (12,7x vs 11,8x) este cu 7,8% peste mediană, iar P/B (14,5x vs 3x) este mult peste sector, reflectând baza redusă de capital propriu.
Raportul PEG forward (non-GAAP) de 1,13 se află sub mediana sectorului (1,51), iar randamentul dividendului, de 2,50%, depăşeşte mediana de 1,50%.
Comparativ cu alţi mari contractori din industria de apărare, Lockheed Martin este mai ieftină pe P/E decât RTX Corporation (25,5x), General Dynamics (20,3x), L3Harris Technologies (20,5x) şi Kratos Defense & Security Solutions (47,3x), fiind evaluată la un nivel similar cu Northrop Grumman (18,1x).
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (metoda DCF) este de 523,07 dolari, faţă de un preţ de piaţă de 548,11 dolari, ceea ce indică o supraevaluare de circa 5%; raportat la preţul curent de 589,91 dolari, diferenţa ar urca la circa 11%.
• Evoluţia preţului şi reacţia pe bursă
De la începutul anului (YTD), acţiunile Lockheed Martin au avansat cu 22,08%, iar pe ultimele 12 luni cu 22,20%, peste indicele S&P 500 pe ambele orizonturi (+12,78% YTD şi +15,15% pe 12 luni). Prin comparaţie, Northrop Grumman a scăzut cu 5,32% de la începutul anului.
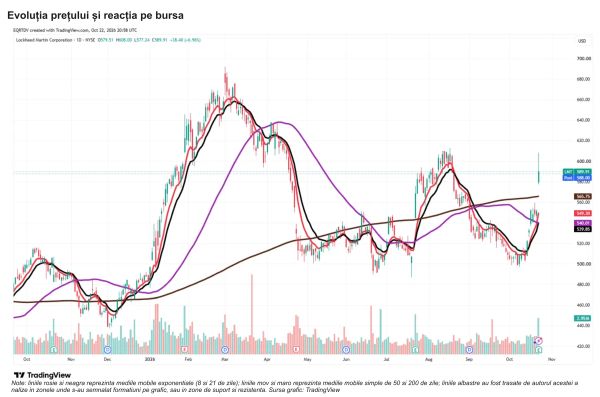
Rezultatele şi majorarea prognozei au fost primite pozitiv: acţiunile au închis şedinţa din 22 octombrie în creştere cu 6,96%, la 589,91 dolari, după ce în timpul zilei au atins 608 dolari. Mişcarea a depăşit intervalul anticipat de piaţa opţiunilor (+/-4,4%). Saltul a fost mai amplu şi decât media mişcărilor post-raportare ale acţiunii din ultimele 13 trimestre (4,9%), piaţa premiind combinaţia dintre comenzi record şi prognoza majorată.
Din punct de vedere tehnic, saltul din 22 octombrie a propulsat cotaţia peste toate mediile mobile importante, inclusiv peste media de 200 de zile (circa 566 dolari). În timpul şedinţei, acţiunea a atins zona maximelor din august (600-610 dolari), care rămâne prima rezistenţă. Media de 200 de zile devine primul suport, urmată de zona 540-550 dolari, unde se află mediile de 8, 21 şi 50 de zile.
• Oportunităţi şi riscuri
Oportunităţi
Ciclul muniţiilor şi al apărării antiaeriene: creşterea producţiei PAC-3, THAAD, GMLRS şi PrSM a dus vânzările segmentului de rachete la +24%, iar backlogul acestuia s-a triplat de la finalul lui 2025, la 142,5 miliarde dolari.
Vizibilitate pe termen lung pentru F-35: acordul-cadru pentru 850 de avioane pe zece ani şi planul de producţie de 156 de avioane pe an oferă vizibilitate pentru cel mai mare program al companiei.
Generarea de numerar şi dividendul: prognoza de flux de numerar liber majorată la 7,8-8 miliarde dolari şi a 24-a majorare anuală consecutivă a dividendului susţin remunerarea acţionarilor.
Riscuri
Contractele F-35: costurile pe Lotul 20 depăşesc autorizarea contractuală curentă, iar compania a mutat în 2027 ipoteza privind atribuirea următorului lot, ceea ce a redus deja prognoza Aeronauticii.
Dependenţa de bugetul SUA: veniturile depind în mare măsură de contractele cu Guvernul SUA, expuse incertitudinilor bugetare, finanţărilor temporare şi schimbărilor de priorităţi.
Execuţia pe programe complexe: ajustările nefavorabile de profit pe F-16, C-130, Heavy Lift şi Seahawk arată riscul de depăşire a costurilor, cu impact asupra marjelor.
• Concluzie
Lockheed Martin a livrat un trimestru solid, cu creştere în toate segmentele, comenzi record şi o prognoză majorată pentru al doilea trimestru consecutiv, susţinută în principal de cererea pentru muniţie şi apărare antiaeriană. Pe termen scurt, atenţia investitorilor se mută către finalizarea contractelor F-35 pentru noile loturi, către ritmul de conversie în venituri a backlogului de 292 miliarde dolari şi evoluţia marjelor din Aeronautică. Volatilitatea poate persista atât timp cât piaţa evaluează durabilitatea ciclului de cheltuieli pentru apărare.
Sursele menţionate de TradeVill în această analiză sunt: rezultate Lockheed Martin, transcriptul conferinţei cu investitorii, WSJ, investing.com, Bloomberg, Seeking Alpha, MarketBeat, Alpha Spread, MarketChameleon, TradingView.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.







 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur































Opinia Cititorului