 English


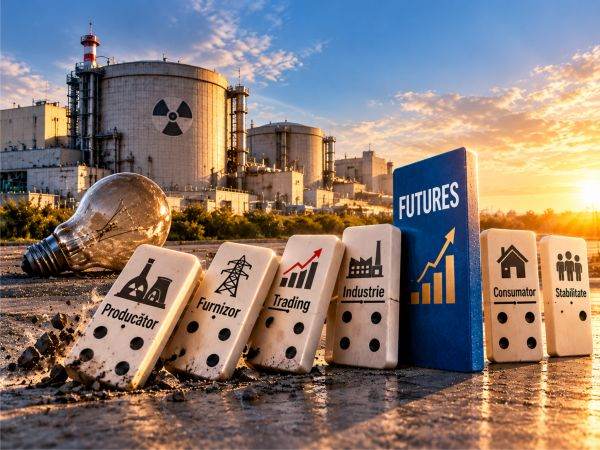
Volatilitatea preţurilor reprezintă una dintre principalele provocări ale pieţelor de energie, unde schimbările de preţ pot apărea mult mai rapid decât ajustările operaţionale sau bugetare ale participanţilor. În acest context, producătorii urmăresc să obţină predictibilitate asupra veniturilor viitoare, iar consumatorii industriali caută să îşi stabilizeze costurile de aprovizionare cu energia. Contractele futures oferă un mecanism de gestionare a acestui risc de preţ, în timp ce o contraparte centrală (Central Counterparty - CCP) contribuie la reducerea riscului de neîndeplinire a obligaţiilor contractuale de către una dintre părţi.
Un contract futures este un instrument financiar standardizat, tranzacţionat pe o piaţă organizată, prin care cumpărătorul şi vânzătorul îşi asumă obligaţia de a cumpăra, respectiv de a vinde, o cantitate determinată de energie la un preţ convenit în prezent, pentru o dată de livrare viitoare. Prin intermediul acestor contracte, participanţii pot să se protejeze împotriva fluctuaţiilor nefavorabile ale preţurilor (hedging) sau să îşi asume poziţii bazate pe anticipaţii privind evoluţia pieţei (tranzacţionare speculativă). În România, dezvoltarea unei pieţe futures pentru energie este asociată cu lansarea şi funcţionarea segmentelor dedicate în cadrul Bursei de Valori Bucureşti, susţinute de mecanisme de compensare prin contraparte centrală. Vulnerabilităţile sistemului energetic şi impactul lor asupra pieţei de energie din România rămâne expusă riscurilor generate de indisponibilitatea unor capacităţi importante de producţie.
În perioadele în care unităţi de la Cernavodă intră în opriri programate sau neplanificate, producţia hidro este afectată de un regim hidrologic deficitar, iar centralele termoelectrice se confruntă cu probleme tehnice, echilibrul dintre cerere şi ofertă devine mai fragil. În astfel de situaţii, reducerea energiei disponibile pe piaţă poate amplifica volatilitatea preţurilor şi poate creşte dependenţa de importuri. Exemple recente la Complexul Energetic Oltenia şi ELCEN evidenţiază vulnerabilitatea infrastructurii de producţie convenţională. Avarierea unui cazan de abur la una dintre centralele CEO a afectat funcţionarea grupului energetic aferent, în timp ce incidentele produse la transformatoare din instalaţiile ELCEN au diminuat temporar capacitatea disponibilă de generare. Şi nu am scris nimic de Hidroelectrica, care suferă din lipsa apei care ar produce energie electrică. Reducerea simultană a unor volume semnificative de energie într-o piaţă deja tensionată a contribuit la apariţia unor creşteri accentuate ale preţurilor pe pieţele angro. Cazurile Nuclearelectrica, Hidroelectrica, Complexul Energetic Oltenia şi ELCEN ilustrează modul în care o problemă tehnică localizată se poate propaga în întregul lanţ energetic. Atunci când un producător nu mai poate livra volumele contractate, furnizorii şi consumatorii care se bazau pe acea energie sunt obligaţi să identifice rapid surse alternative de aprovizionare, de multe ori la preţuri mult mai ridicate. Acest mecanism explică de ce indisponibilităţile de producţie se transformă frecvent în presiuni suplimentare asupra preţurilor din piaţă.
• Forţa majoră şi limitele protecţiei contractuale
Un exemplu relevant privind efectele indisponibilităţii producţiei asupra lanţului comercial este cazul Nuclearelectrica. În urma opririi Unităţii 1 de la Cernavodă, compania a invocat existenţa unui caz de forţă majoră, iar Camera de Comerţ, Industrie, Navigaţie şi Agricultură Constanţa (CCINA) a emis, la solicitarea producătorului, avize care certificau existenţa circumstanţelor invocate. În principiu, recunoaşterea forţei majore poate suspenda răspunderea contractuală pentru neexecutarea obligaţiilor afectate de eveniment, inclusiv obligaţia de plată a unor despăgubiri, în măsura în care sunt îndeplinite condiţiile prevăzute de lege şi de contract. Totuşi, emiterea unor astfel de avize nu soluţionează automat eventualele litigii, iar efectele juridice concrete rămân supuse analizei contractuale şi controlului instanţelor de judecată.
Printre companiile afectate de întreruperea livrărilor s-a numărat şi Getica 95 Com, societate care a solicitat ulterior deschiderea procedurii de insolvenţă. Potrivit informaţiilor prezentate la acel moment în spaţiul public, compania a fost nevoită să achiziţioneze energie din piaţă la preţuri semnificativ mai ridicate pentru a-şi respecta contractele încheiate cu propriii clienţi, în timp ce veniturile rămâneau raportate la preţurile convenite anterior. În argumentaţia sa, Getica 95 a susţinut că oprirea livrărilor contractate şi costurile suplimentare generate de achiziţiile din piaţă au contribuit la deteriorarea situaţiei sale financiare. Totuşi, aspecte precum obligaţia producătorului de a asigura energia din alte surse sau temeinicia invocării forţei majore depind de clauzele contractuale aplicabile şi de interpretarea acestora de către instanţă.
În absenţa unei analize juridice complete a contractelor şi a hotărârilor relevante, existenţa unei asemenea obligaţii nu poate fi prezumată.
• Lecţia cazului Nuclearelectrica - Getica 95: ce poate şi ce nu poate face o piaţă futures
Dacă o piaţă futures lichidă ar fi fost disponibilă şi utilizată pe scară largă, atât producătorii, cât şi furnizorii ar fi avut la dispoziţie instrumente suplimentare pentru gestionarea riscului de preţ. Contractele futures permit fixarea în avans a unui preţ pentru energia ce urmează să fie livrată sau achiziţionată într-o perioadă viitoare, reducând expunerea participanţilor la fluctuaţiile bruşte ale pieţei spot. Într-un astfel de scenariu, impactul financiar al creşterii accelerate a preţurilor din piaţă ar fi putut fi diminuat. Participanţii expuşi la scumpiri ar fi putut înregistra câştiguri pe poziţiile futures, compensând parţial costurile suplimentare suportate pe piaţa fizică.
Cu toate acestea, contractele futures nu elimină riscul tehnic sau operaţional şi nu pot înlocui energia care nu mai poate fi produsă în urma unei avarii. Pentru Nuclearelectrica, utilizarea contractelor futures ar fi oferit în principal un mecanism de gestionare a riscului de preţ. Compania ar fi putut fixa anticipat preţul unei părţi din producţia estimată, reducându-şi expunerea la eventuale scăderi ale preţului energiei. În situaţia concretă a opririi unui reactor, însă, problema esenţială nu ar fi fost nivelul preţului, ci imposibilitatea de a livra volumele contractate. Contractele futures nu ar fi eliminat această constrângere şi nici nu ar fi modificat obligaţiile contractuale asociate livrării fizice sau efectele juridice ale unei eventuale invocări a forţei majore.
Pentru Getica 95, situaţia este diferită. În calitate de furnizor, compania era expusă riscului ca energia necesară pentru alimentarea clienţilor să se scumpească semnificativ. Prin achiziţia de contracte futures, o parte din acest risc ar fi putut fi transferată către piaţa financiară. Dacă preţurile spot ar fi crescut ca urmare a reducerii producţiei disponibile, câştigurile rezultate din poziţiile futures ar fi putut compensa, integral sau parţial, costurile suplimentare ale energiei cumpărate din piaţă. Eficienţa unei astfel de strategii de hedging ar fi depins însă de gradul de acoperire al expunerii şi de corelaţia dintre preţul contractelor futures şi preţul energiei achiziţionate efectiv. Chiar şi în prezenţa unei pieţe futures funcţionale, o creştere extremă a preţurilor ar fi putut genera pierderi reziduale. În plus, instrumentele futures nu garantează disponibilitatea fizică a energiei şi nu elimină necesitatea asigurării lichidităţilor pentru constituirea garanţiilor şi acoperirea obligaţiilor de decontare.
Mai important, existenţa unei contrapărţi centrale (CCP) ar fi redus semnificativ riscul de contraparte. În loc ca fiecare participant să depindă direct de capacitatea financiară a celeilalte părţi de a-şi onora obligaţiile, CCP-ul ar fi preluat şi administrat acest risc prin mecanisme de garantare, apeluri în marjă şi fonduri de protecţie. Astfel, chiar dacă nu ar fi putut preveni oprirea reactorului de la Cernavodă, infrastructura futures ar fi putut limita propagarea şocului financiar în lanţul comercial al pieţei.
• Poate hedgingul să compenseze o oprire neplanificată?
Dacă Nuclearelectrica ar fi anticipat că va întâmpina dificultăţi în livrarea energiei contractate, ar fi putut utiliza piaţa futures pentru a limita o parte din impactul financiar al expunerii sale. Într-un scenariu în care indisponibilitatea capacităţilor de producţie era previzibilă, compania ar fi putut construi poziţii de acoperire care să reducă efectul creşterii preţurilor de pe piaţa angro. Astfel, în situaţia unei majorări semnificative a preţului energiei, câştigurile realizate din poziţiile financiare ar fi putut compensa, cel puţin parţial, costurile suplimentare generate de necesitatea procurării energiei din piaţă pentru onorarea unor obligaţii contractuale. O asemenea strategie nu ar fi eliminat consecinţele opririi reactorului, însă ar fi putut reduce impactul financiar asociat acesteia. Totuşi, contractele futures nu pot substitui producţia fizică de energie şi nu înlocuiesc obligaţiile asumate prin contractele de livrare.
Existenţa unor poziţii de hedging nu ar fi stins automat răspunderea contractuală şi nici nu ar fi schimbat analiza juridică privind existenţa sau efectele unui caz de forţă majoră. În plus, dacă indisponibilitatea reactorului a survenit în mod brusc şi neprevăzut, compania ar fi avut un interval foarte limitat pentru deschiderea unor poziţii de protecţie, într-un moment în care preţurile ar fi putut deja să reflecte noua situaţie din piaţă.
• Gestionarea riscului, nu eliminarea lui: rolul pieţei futures în sectorul energetic
Evenimentele care au afectat în ultimii ani producători importanţi precum Nuclearelectrica, Hidroelectrica, Complexul Energetic Oltenia sau ELCEN demonstrează că riscul operaţional este o componentă inevitabilă a sectorului energetic. Centralele se pot opri, echipamentele se pot defecta, iar condiţiile hidrologice sau tehnice pot reduce semnificativ producţia disponibilă. Atunci când astfel de evenimente apar într-o piaţă cu rezerve limitate de capacitate, efectele se transmit rapid către preţurile energiei şi către participanţii care depind de livrările contractate.
Cazul Nuclearelectrica - Getica 95 arată modul în care o problemă apărută la nivelul unui producător poate genera consecinţe financiare importante pentru furnizori, traderi şi consumatori. În astfel de situaţii, disputele juridice privind forţa majoră sau obligaţiile contractuale pot stabili cine poartă responsabilitatea pentru neexecutarea unui contract, însă nu pot elimina pierderile economice produse de volatilitatea extremă a preţurilor.
O piaţă futures funcţională nu ar fi împiedicat oprirea unui reactor nuclear şi nici nu ar fi garantat existenţa energiei necesare pentru acoperirea tuturor obligaţiilor de livrare. În schimb, ar fi oferit participanţilor instrumente prin care să transfere şi să gestioneze o parte din riscul financiar asociat fluctuaţiilor de preţ. Producătorii şi furnizorii ar fi avut posibilitatea să îşi fixeze în avans preţurile pentru o parte a producţiei sau a consumului, reducând astfel impactul şocurilor din piaţa spot.
În acelaşi timp, existenţa unei contrapărţi centrale de compensare (CCP) ar contribui la diminuarea riscului de contraparte, asigurând că obligaţiile financiare rezultate din tranzacţiile bursiere sunt garantate şi administrate prin mecanisme transparente de compensare şi gestionare a garanţiilor. În perioade de volatilitate ridicată, această infrastructură poate limita propagarea dificultăţilor financiare de la un participant la altul şi poate consolida încrederea în funcţionarea pieţei.
În esenţă, contractele futures şi mecanismele de compensare centralizată nu reprezintă o soluţie pentru problemele tehnice ale sistemului energetic. Ele reprezintă însă instrumente esenţiale pentru gestionarea consecinţelor economice ale acestor probleme. Într-o piaţă tot mai volatilă şi mai expusă riscurilor, capacitatea de a administra riscul devine la fel de importantă ca producţia de energie în sine.










 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur
































Opinia Cititorului