 English

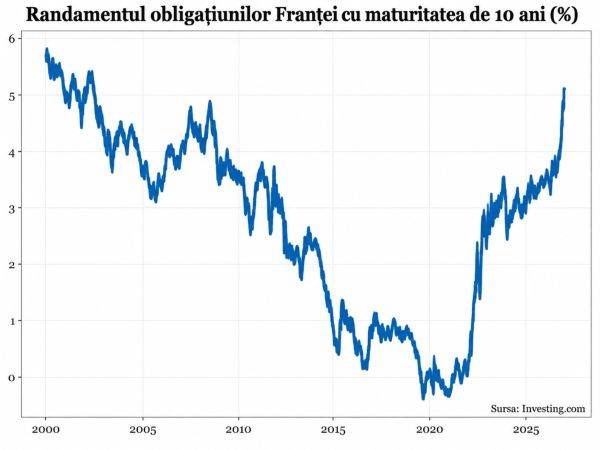

Vânzarea masivă a obligaţiunilor guvernamentale franceze poate declanşa o criză a datoriilor suverane de proporţii mult mai mari decât cea care a zguduit zona euro în urmă cu mai bine de un deceniu.
Randamentul obligaţiunilor guvernamentale de 10 ani ale Franţei a depăşit pragul de 5,1% pentru prima dată din 2002 (vezi graficul), în condiţiile în care spread-ul faţă de titlurile germane cu maturitate similară a depăşit 170 de puncte de bază, cel mai ridicat nivel din ultimii 15 ani.
Epicentrul crizei se află la Paris, unde premierul Sebastien Lecornu încearcă să treacă prin parlament un buget de austeritate pentru a reduce deficitul bugetar estimat la 5,4% din PIB. Diviziunile politice profunde şi perspectiva alegerilor prezidenţiale peste doar şase luni transformă obţinerea unui consens într-o misiune imposibilă.
Nemulţumirea populară generată de creşterea explozivă a costului vieţii a degenerat în proteste violente soldate cu peste 2.000 de arestări, iar executivul ia în calcul declararea stării de urgenţă.
Pe fondul creşterii preţului petrolului Brent către 110 dolari pe baril, situaţia financiară a celei de-a doua economii din zona euro este privită cu tot mai multă neîncredere de către investitorii internaţionali.
"Franţa se află în cea mai dificilă poziţie dintre toate marile pieţe", a precizat James Athey, manager de fonduri la Marlborough, după cum scrie The Telegraph. În acelaşi timp, Alastair Irvine de la Jupiter Asset Management, a subliniat că investitorii "simulează scenarii pentru a evalua capacităţii de plată a statului francez pe termen lung".
Cel mai dur avertisment vine de la firma de investiţii Franklin Templeton, conform unei ştiri Bloomberg. "Nu cred că cineva este pregătit pentru o versiune 2.0 a crizei datoriilor din zona euro, iar aceasta ar putea fi semnificativ mai gravă decât aceea începută în Grecia dacă se va materializa", a subliniat Sonal Desai, directorul de investiţii în titluri cu venit fix de la Franklin Templeton.
Cu o economie de 3.000 de miliarde de euro şi o datorie publică de 3.600 de miliarde de euro, de peste zece ori mai mare decât datoria Greciei la debutul crizei trecute, un bailout clasic pentru Franţa nu este posibil.
Spre deosebire de 2010, când problemele au început la periferia zonei euro, actuala criză îşi are originea chiar în nucleul zonei euro. Efectele de contagiune s-au resimţit imediat pe întreg continentul. Randamentele pe 10 ani ale Italiei au urcat la 4,65%, cele ale Spaniei la 4,1%, iar cele ale Marii Britanii au crescut până la 5,43%.
Una dintre consecinţele directe ale contagiunii a fost schimbarea structurii portofoliilor de obligaţiuni guvernamentale la nivelul investitorilor instituţionali. Agenţiile de ştiri au remarcat o reducere a expunerilor faţă de obligaţiunile pe termen lung ale Franţei şi Italiei, şi creşterea ponderii în portofolii a obligaţiunilor Spaniei şi Germaniei.
Deşi analiştii notează că băncile europene sunt mai bine capitalizate decât în 2010, iar Franţa păstrează un rating din categoria recomandată investitorilor, economiştii de la Goldman Sachs avertizează că "nivelul iniţial al datoriei este mai ridicat, presiunile pe cheltuielile structurale sunt mai accentuate, iar randamentele cresc într-un ritm alert", după cum arată The Telegraph.
Marea bancă americană de investiţii nu se limitează doar la avertismente. Încă înainte de transformarea tensiunilor sociale în mişcări de stradă, GS şi Deutsche Bank au creat noi instrumente financiare pentru clienţii care doresc să adopte poziţii speculative faţă de evenimentele din Franţa, după cum arată o ştire recentă de la Bloomberg, unde se precizează că "aceste instrumente permit investitorilor să obţină profit de pe urma unor scenarii politice sau să se protejeze împotriva acestora".
Instrumentele "nu au fost concepute special ca răspuns la evenimentele actuale de pe piaţă, dar sunt disponibile clienţilor care doresc să exprime opinii variate pe această temă", a declarat Sean Flanagan, directorul diviziei de soluţii de investiţii din cadrul Deutsche Bank, pentru Bloomberg.
O criză fiscală prelungită în Franţa riscă să arunce întreaga zonă euro în recesiune, după cum estimează Andrew Kenningham, economist-şef pentru Europa la Capital Economics.
"Voi încerca să fiu obiectiv şi să recunosc că situaţia actuală a Franţei este cu adevărat îngrijorătoare. Mai ales că nu este doar o problemă a Franţei. Apartenenţa Franţei la zona euro creează posibilitatea unei crize explozive a datoriilor, iar o astfel de criză ar putea fi distructivă pentru unitatea europeană", scrie Paul Krugman, laureat al Premiului Nobel pentru economie în 2008, pe contul său Substack.
Profesorul american afirmă că problema majoră a Franţei este traiectoria nesustenabilă a datoriei publice, o datorie pe care guvernul o măreşte în continuare prin deficite bugetare mari, "chiar dacă nu există nicio situaţie de urgenţă, cum ar fi un război, o recesiune severă sau o pandemie, care să justifice astfel de deficite".
În opinia profesorului Krugman, Franţa pare că a trecut de la stadiul "prea mare pentru a da faliment" la "prea mare pentru a fi salvată".
Pentru Robin Brooks, fost economist-şef la Institute of International Finance, "criza datoriilor din zona euro nu s-a încheiat niciodată", ci "a fost doar mascată de BCE", iar consecinţa este "creşterea vertiginoasă a randamentelor atunci când apar şocuri negative".
"Mi-aş dori ca optimismul faţă de Franţa să nu necesite atâta speranţă că, poate, lucrurile vor merge bine", scrie Krugman în finalul analizei sale şi îşi trimite cititorii să asculte "La vie en rose".
Din păcate, speranţa nu poate ţine locul unor strategii realiste pentru stabilizarea situaţiei fiscale din Franţa şi din zona euro.







 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur































1. fără titlu
(mesaj trimis de Vîjeu el Condor! în data de 26.10.2026, 00:42)
GreenDeal și RefugeesWelcome au pus Ìoropa pe butuci !
Mother Muter Merkel își dă cu cartea-n cap !
în Jermania, niște comuniști DieLinke vor să fure 100.000 apartamente aparținînd Vonoviei AG.
Ìoropa se bate cu CO2ul. Putin se bate cu toată Ìoropa (care ia bătaie) ! Ha ha