 English
Advanced Micro Devices (AMD) din SUA a raportat, pentru al treilea trimestru din 2026, cel mai mare şi cel mai profitabil trimestru din istoria sa, depăşind estimările atât în cazul veniturilor, cât şi al profitului, pe fondul unei creşteri cu 97% a diviziei de centre de date. Compania anticipează o creştere a veniturilor de peste 80% în 2027. Într-o piaţă îngrijorată de un exces de investiţii în inteligenţa artificială (AI), acţiunile au urcat cu până la 8% după închidere.
• Rezultate financiare
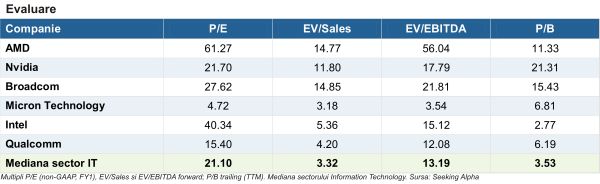
Veniturile AMD au urcat la un nivel record de 13,38 miliarde dolari, în creştere cu 45% în ritm anual şi cu 16% în ritm trimestrial, peste consensul LSEG (London Stock Exchange Group) de 13,09 miliarde dolari şi peste limita superioară a prognozei proprii. Profitul net ajustat pe acţiune (EPS) a fost de 2,09 dolari (+74% în ritm anual), faţă de o estimare de 1,95 dolari.
Vedeta trimestrului a fost divizia Data Center (centre de date), cu venituri record de 8,55 miliarde dolari, +97% în ritm anual, peste estimarea de 8,2 miliarde dolari, ajungând la 64% din veniturile totale (47% cu un an în urmă). Vânzările de procesoare pentru servere (CPU, Central Processing Unit) au crescut de peste două ori, susţinute de agentic AI, iar acceleratoarele AI (GPU, Graphics Processing Unit) Instinct au generat venituri record, odată cu livrările în volum ale MI455X.
Profitul operaţional al diviziei Data Center a crescut cu 168%, la 2,9 miliarde dolari (marjă 34%, de la 25%). Segmentul Client & Gaming a scăzut cu 8%, la 3,72 miliarde dolari, uşor sub estimarea de 3,79 miliarde dolari: procesoarele pentru PC au crescut cu 7%, dar Gaming a coborât cu 40%, la 773 milioane dolari, pe fondul ciclului consolelor. Segmentul Embedded a avansat cu 29%, la 1,1 miliarde dolari.
Marja brută ajustată a urcat la 56% (+1,9 puncte procentuale în ritm anual), iar profitul operaţional ajustat a crescut cu 75%, la un record de 3,9 miliarde dolari (marjă 29%). EPS GAAP a fost de 1,46 dolari, afectat de o cheltuială fără impact în numerar de 1,1 miliarde dolari, legată de reevaluarea warrant-urilor (drepturi de a cumpăra acţiuni AMD) acordate unui client.
Semnalul de precauţie vine din fluxul de numerar: fluxul de numerar liber a fost de doar 554 milioane dolari, pe fondul investiţiilor în capacitate şi al creşterii stocurilor cu circa 3 miliarde dolari în ritm trimestrial, la 11,5 miliarde dolari. AMD avea la final de trimestru numerar şi investiţii pe termen scurt de 15,8 miliarde dolari.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Elementul central al teleconferinţei a fost prognoza pentru 2027: AMD anticipează o creştere a veniturilor de peste 80%, peste estimarea de 77% a analiştilor (LSEG). Compania se aşteaptă ca veniturile din servere să se dubleze, ca acceleratoarele AI să crească şi mai rapid decât prognoza de acum 90 de zile şi ca centrele de date să depăşească 80% din venituri.
Pentru al patrulea trimestru, AMD estimează venituri de circa 17 miliarde dolari (+/-3%), peste consensul de 16,23 miliarde dolari (+66% în ritm anual la mijlocul intervalului). Divizia de centre de date ar urma să avanseze cu circa 50% în ritm trimestrial, iar acceleratoarele AI vor depăşi, pentru prima dată, veniturile din procesoare pentru servere. Marja brută ajustată este estimată la circa 55%, în linie cu aşteptările (55,27%).
CEO-ul Lisa Su a afirmat: „Am lucrat pe întregul lanţ de aprovizionare pentru a ne asigura plachetele de siliciu, substraturile, ambalarea avansată, memoria şi celelalte componente-cheie necesare pentru a susţine o creştere mult mai mare anul viitor”. Ea a recunoscut însă că cererea depăşeşte în continuare oferta, adăugând că, în cazul agenţilor AI, „adopţia abia începe”.
Sistemele rack Helios (acceleratoare MI455X şi procesoare Venice) funcţionează deja la clienţi precum Anthropic, Meta Platforms, Microsoft, OpenAI şi Oracle, iar livrările ar urma să crească substanţial în al patrulea trimestru.
CFO-ul Jean Hu a precizat că, în 2027, cheltuielile operaţionale ar urma să crească cu mai puţin de jumătate din ritmul veniturilor. În schimb, AMD estimează o scădere cu două cifre a livrărilor de PC-uri în 2027, pe fondul scumpirii memoriei.
Tonul analiştilor în conferinţă a fost pozitiv, întrebările vizând constrângerile de aprovizionare, finanţarea centrelor de date ale clienţilor, concurenţa cipurilor proprii ale acestora (ASIC, Application-Specific Integrated Circuit) şi costurile memoriei HBM (High Bandwidth Memory).
• Sentimentul pieţei şi preţuri ţintă
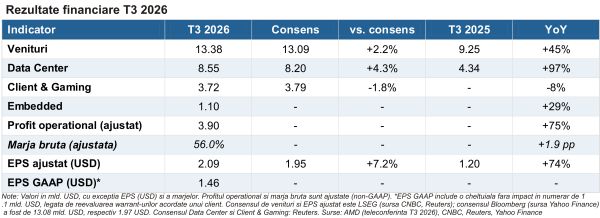
Sentimentul analiştilor rămâne preponderent pozitiv. Preţul ţintă mediu agregat de WSJ este de 651,97 dolari, ceea ce implică un potenţial de apreciere de aproximativ 34,7% faţă de preţul curent, pe orizontul de 12 luni (ţinta maximă 1.250 dolari, minimă 500 dolari). Dintre analiştii care acoperă compania, 40 recomandă cumpărarea („Buy”) şi 8 supraponderarea („Overweight”), 10 menţinerea („Hold”), iar niciunul vânzarea; consensul a urcat în ultima lună la „Buy”, de la „Overweight”.
Înainte de raportare, majoritatea caselor de brokeraj şi-au ajustat în sus ţintele (Citigroup de la 575 la 800 de dolari, Mizuho de la 580 la 705 dolari), inclusiv Morgan Stanley (de la 465 la 510 dolari), care a păstrat un rating neutru („Equal Weight”). După raportare, Hendi Susanto (Gabelli Funds) a apreciat că rezultatele confirmă poziţia AMD de a câştiga cotă de piaţă.
• Evaluare
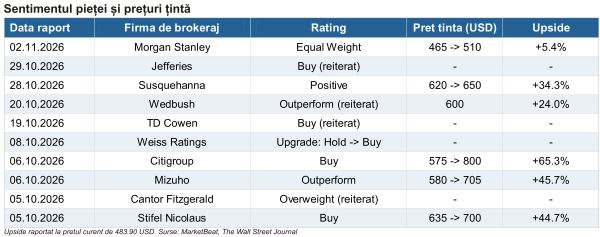
AMD se tranzacţionează la o primă consistentă faţă de mediana sectorului IT: P/E forward (ajustat) de circa 61,3x este cu aproximativ 190% peste mediană (21,1x), iar pe EV/Sales şi EV/EBITDA prima depăşeşte 300%. În schimb, raportul PEG forward de 0,91 se află sub mediana sectorului (1,12). Compania nu distribuie dividend (randament median al sectorului de 1,09%).
Comparativ cu alţi mari producători de cipuri, AMD este cea mai scumpă pe P/E şi EV/EBITDA forward (P/E de 61,3x, faţă de 21,7x pentru Nvidia şi 27,6x pentru Broadcom), la nivelul Broadcom pe EV/Sales, dar mai ieftină decât Nvidia şi Broadcom pe P/B. Pe estimările pentru următorul an fiscal, P/E-ul AMD coboară la circa 29,2x, rămânând peste Nvidia (12,7x) şi Broadcom (16,6x).
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (metoda multiplilor) este de 300,66 dolari, faţă de un preţ de piaţă de 487 dolari, acţiunea fiind supraevaluată cu circa 38%.
• Evoluţia preţului şi reacţia pe bursă
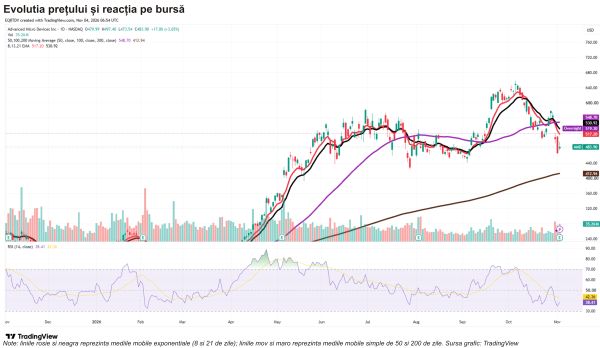
De la începutul anului (YTD), acţiunile AMD au avansat cu 121,06%, iar pe ultimele 12 luni cu 86,6%, depăşind detaşat indicele S&P 500 (+10,04% YTD şi +9,98% în ultimele 12 luni). Titlul a corectat însă cu 23,91% în ultima lună, pe fondul temerilor privind cheltuielile cu AI.
Contrastul cu Intel, ale cărei acţiuni s-au prăbuşit cu aproape 29% într-o singură şedinţă după prognoza slabă de la finele lunii octombrie, arată că piaţa premiază expunerea la centrele de date şi la AI, nu la piaţa PC. Comparativ cu principalii competitori, AMD conduce detaşat din perspectiva performanţei bursiere de la începutul anului, peste Intel (+60,31%), Nvidia (+8,88%) şi Qualcomm (-5,39%).
Din punct de vedere tehnic, după maximul din octombrie media mobilă exponenţială de 8 zile a coborât sub cea de 21 de zile. La închiderea din 3 noiembrie, cotaţia se afla sub mediile de 8, 21 şi 50 de zile, dar peste media de 200 de zile.
• Oportunităţi şi riscuri
Oportunităţi
Agentic AI şi procesoarele pentru servere: cererea de CPU generată de agenţii AI, dublarea estimată a veniturilor din servere în 2027 şi o piaţă adresabilă estimată de companie la circa 220 miliarde dolari până în 2030 susţin creşterea.
Extinderea Helios şi MI455X: primele sisteme rack aflate în funcţiune la Anthropic, Meta Platforms, Microsoft, OpenAI şi Oracle, cu un salt aşteptat în al patrulea trimestru şi în 2027, consolidează poziţia AMD ca alternativă la Nvidia.
Levier operaţional: cheltuielile operaţionale în creştere mai lentă decât veniturile şi ponderea tot mai mare a centrelor de date (peste 80% în 2027) pot extinde semnificativ marjele.
Riscuri
Evaluare ridicată: un P/E forward de circa 61x şi o supraevaluare de circa 38% faţă de valoarea intrinsecă (Alpha Spread) lasă puţin spaţiu de eroare la execuţie.
Ofertă şi costuri: cererea depăşeşte oferta, iar scumpirea memoriei HBM şi a altor componente poate presa marjele şi ritmul livrărilor, în timp ce creşterea stocurilor comprimă fluxul de numerar liber.
Concentrare şi piaţa PC: dependenţa de câţiva mari clienţi din AI (inclusiv capacitatea lor de a finanţa centrele de date), concurenţa cipurilor proprii ale acestora şi scăderea aşteptată a pieţei PC în 2027 pot afecta rezultatele.
• Concluzie
AMD traversează cea mai puternică perioada din istoria sa, cu venituri din centrele de date aproape dublate şi o prognoză pentru 2027 peste aşteptări. Pe termen scurt, atenţia investitorilor se mută către ritmul livrărilor Helios în al patrulea trimestru, către asigurarea componentelor şi evoluţia marjelor în contextul scumpirii memoriei. Volatilitatea poate persista atât timp cât piaţa evaluează sustenabilitatea cererii de AI şi evaluarea ridicată a acţiunii.
Sursele menţionate de TradeVille în această analiză sunt: rezultate AMD (teleconferinţă), CNBC, Reuters, Yahoo Finance, Seeking Alpha, WSJ, MarketBeat, Alpha Spread, MarketChameleon, TradingView.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.

 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului