 English

Deciziile de politică monetară din ultimele decenii au pornit de la premisa că reducerea dobânzilor stimulează creşterea economică, în timp ce majorarea lor o temperează. Pe baza acestui cadru teoretic, băncile centrale au privit dobânzile ca pe un instrument al reglării ciclurilor economice.
Dar dacă mecanismul dobânzilor funcţionează altfel?
O analiză recentă de la Citadel Securities, preluată de Bloomberg, arată că vânzarea masivă a obligaţiunilor guvernamentale americane, care a împins randamentele până la cele mai ridicate niveluri din ultimele decenii, este determinată de creşterea economică puternică, de relaxarea fiscală şi de concurenţa intensă pentru capital, în special din partea investiţiilor masive în domeniul inteligenţei artificiale, mai degrabă decât de aşteptările privind accelerarea inflaţiei.
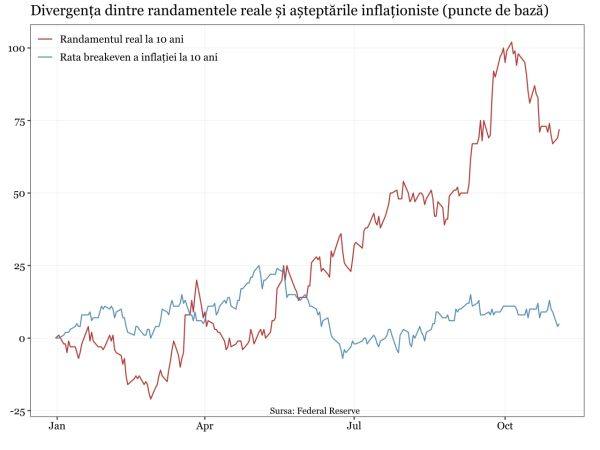
Aproape întreaga creştere a randamentelor obligaţiunilor la 10 ani provine din randamentele reale, în timp ce aşteptările privind inflaţia au rămas ancorate (vezi graficul).
Rata breakeven a inflaţiei este un indicator al inflaţiei aşteptate şi este determinat ca diferenţă între randamentul nominal al obligaţiunilor guvernamentale şi randamentul obligaţiunilor cu maturitate similară indexate cu inflaţia, denumite TIPS (Treasury Inflation-Protected Securities). Valoarea principalului este indexată cu inflaţia pentru aceste obligaţiuni, iar plata cuponului se face la fiecare 6 luni prin raportarea dobânzii fixe la noua valoare a principalului.
În prezent, investitorii din SUA nu cer o primă suplimentară pentru acoperirea riscurilor inflaţioniste, ci pretind un randament real mai ridicat într-o economie susţinută de stimulente fiscale, condiţii financiare relaxate şi investiţii masive în tehnologie.
Analiştii de la Citadel Securities susţin că piaţa reevaluează capacitatea de creştere a economiei americane şi competiţia intensă pentru capital. Astfel, proiectele masive de infrastructură şi valul de investiţii în inteligenţa artificială (IA), cuplate cu deficitele bugetare structurale, creează o cerere de capital care manifestă o flexibilitate redusă la nivelul dobânzilor.
În acest context, aşteptările pieţelor privind menţinerea unor dobânzi ridicate de către Federal Reserve sunt complet justificate prin dinamica cererii reale.
Concluzia analizei de la Citadel Securities este susţinută de studiul "Are lower interest rates really associated with higher growth? New empirical evidence on the interest rate thesis from 19 countries", publicat de profesorii Kang-Soek Lee şi Richard Werner în International Journal of Finance and Economics.
Autorii au testat ipoteza tradiţională a ratei dobânzii prin analiza datelor lunare din 19 economii industrializate şi emergente pe o perioadă de peste 30 de ani, iar concluzia este paradoxală pentru adepţii modelelor economice clasice: în majoritatea timpului, dobânzile nominale şi creşterea economică reală, măsurată prin producţia industrială, prezintă o corelaţie pozitivă, nu negativă.
Corelaţiile negative apar aproape exclusiv în perioade de criză acută, cum au fost şocurile petroliere din anii "70 sau criza financiară din 2008. Mai mult, testele de cauzalitate arată că sensul influenţei nu este de la rata dobânzii către economie, ci de la creşterea economică spre rata dobânzii.
Departe de a fi un motor al expansiunii, dobânzile funcţionează ca un indicator întârziat al activităţii economice, iar această legătură pozitivă este mai accentuată în cazul randamentelor obligaţiunilor de stat pe 10 ani decât în cazul ratelor pe termen scurt.
Aceste concluzii pun sub semnul întrebării eficienţa utilizării modelelor dinamice stohastice de echilibru general (DSGE, Dynamic Stochastic General Equilibrium) utilizate pe scară largă de către băncile centrale, modele construite pe baza unor ipoteze nerealiste, care presupun o lume fără fricţiuni, în care logica microeconomică a alocării capitalului se transpune direct la nivel macroeconomic. În realitate, economiile funcţionează în dezechilibru, iar disponibilitatea creditului bancar este determinantul principal al evoluţiei PIB-ului, nu preţul teoretic al banilor.
Reducerea dobânzilor la niveluri apropiate de zero sau chiar negative, strategie aplicată agresiv după 2008, s-a dovedit a fi contraproductivă, nu doar ineficientă.
Aşa cum subliniază profesorul Werner, aplatizarea curbei randamentelor prin comprimarea dobânzilor pe termen scurt şi lung reduce masiv marja de profitabilitate a băncilor comerciale, care vor raţionaliza agresiv creditarea şi vor orienta lichiditatea către achiziţii de active speculative, în loc să stimuleze creditarea pentru investiţii productive în economia reală.
Pe de altă parte, normalizarea costului real al capitalului restabileşte disciplina financiară în sectoarele marcate de activităţile speculative.
Analiza Citadel Securities avertizează că noul mediu al ratelor reale va testa sustenabilitatea boom-ului din inteligenţa artificială. În condiţiile în care aproximativ o treime din cheltuielile de capital ale marilor companii de tehnologie sunt finanţate prin credite, capacitatea de generare de numerar devine crucială.
Companiile cu modele de afaceri diversificate şi monetizare clară (cum ar fi Microsoft sau Alphabet) vor fi avantajate în raport cu firmele care vând doar acces brut la modele IA.
"Boom-ul poate justifica un cost real al capitalului mai ridicat, dar nu îl poate face irelevant”, se mai subliniază în analiza de la Citadel Securities.
Constatările coroborate din cercetarea academică şi din practica fondurilor de investiţii impun o reconfigurare substanţială a cadrului de politică monetară utilizat în ultimele decenii, care s-a bazat pe modele nerealiste de echilibru şi iluzia că băncile centrale pot regla fin creşterea economică prin manipularea dobânzilor.
Pentru a stimula o expansiune economică sustenabilă, autorităţile monetare ar trebui să permită normalizarea curbei randamentelor, deoarece o pantă mai mare a curbei restabileşte atractivitatea creditării bancare pentru proiecte productive.
Adevăratul canal de transmisie al politicii monetare nu este preţul banilor, ci cantitatea de credit creată de bănci şi direcţionată către tranzacţii generatoare de PIB. Până când factorii de decizie nu vor accepta că dobânzile ridicate sunt un indicator al unei economii sănătoase, iar creditul bancar este motorul real al acesteia, riscul de a repeta erorile din perioada relaxării cantitative rămâne extrem de ridicat.

 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului