 English


Morgan Stanley a raportat săptămâna trecută, pentru trimestrul al treilea din 2026, rezultate peste aşteptările analiştilor atât în cazul veniturilor, cât şi al profitului pe acţiune, susţinute de tranzacţionarea pe acţiuni şi de un trimestru record în administrarea averii. În pofida rezultatelor, acţiunile au închis şedinţa din ziua raportării în scădere cu 2,75%, o zi negativă pentru sectorul bancar, marcată de inflaţie ridicată şi de îngrijorări privind dobânzile.
• Rezultate financiare
Veniturile nete ale Morgan Stanley au crescut cu 12% în ritm anual, la 20,34 miliarde dolari, peste consensul LSEG de 19,95 miliarde dolari. Profitul net atribuibil companiei a urcat cu 6,5% în ritm anual, la 4,91 miliarde dolari, iar profitul pe acţiune (EPS) diluat a fost de 3,03 dolari (+8% în ritm anual), peste estimarea de 2,91 dolari. Rentabilitatea capitalului propriu tangibil (ROTCE - Return on Tangible Common Equity) a fost de 22,6%, al cincilea trimestru consecutiv peste 20%.
Divizia Institutional Securities a generat venituri de 10,03 miliarde dolari (+18% în ritm anual). Cea mai importantă creştere a fost înregistrată de tranzacţionarea pe acţiuni: 5,80 miliarde dolari (+41% în ritm anual), cu circa 909 milioane de dolari peste estimări, susţinută de serviciile de finanţare pentru fonduri de investiţii (prime brokerage), de derivate şi de Asia.
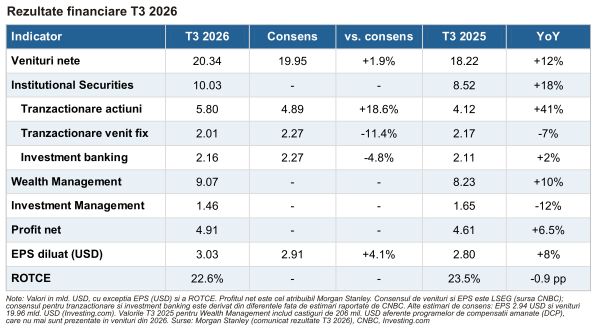
În schimb, tranzacţionarea pe venit fix a scăzut cu 7%, la 2,01 miliarde dolari, pe fondul declinului din credit şi mărfuri, iar comisioanele de investment banking au crescut cu doar 2%, la 2,16 miliarde dolari, ambele sub aşteptări. Consultanţa pentru fuziuni şi achiziţii a urcat la 887 milioane de dolari, dar subscrierile de acţiuni au scăzut, pe fondul unui număr mai redus de listări.
Divizia Wealth Management (administrarea averii) a raportat venituri record de 9,07 miliarde dolari (+10% în ritm anual) şi un profit înainte de impozitare record de 2,8 miliarde dolari, cu o marjă de 30,4%. Activele nete noi au atins un record de 232 miliarde dolari, puţin peste jumătate provenind din fluxuri asociate listărilor. Divizia Investment Management a raportat venituri de 1,46 miliarde dolari (-12% în ritm anual), afectate de reversarea unor comisioane de performanţă.
La nivel de grup, venitul net din dobânzi a crescut cu 30% în ritm anual, la 3,25 miliarde dolari. Cheltuielile non-salariale au urcat cu 20% în ritm anual, la 5,72 miliarde dolari (execuţie a tranzacţiilor şi tehnologie), iar indicatorul de eficienţă (cheltuieli raportate la venituri) a rămas la 67%. Provizioanele pentru pierderi din credite au fost de 148 milioane de dolari.
Rata de capital CET1 (Common Equity Tier 1, nucleul capitalului de reglementare) a fost de 14,9%, cu un surplus de circa 300 de puncte de bază, potrivit conducerii. Compania a răscumpărat acţiuni de 1,54 miliarde dolari şi a declarat un dividend trimestrial de 1,15 dolari/acţiune, platibil pe 13 noiembrie.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
CEO-ul Ted Pick a descris un trimestru în două etape: iulie şi august au fost foarte active, dominate de investiţiile în infrastructura de inteligenţă artificială (AI), în timp ce, spre finalul lui septembrie, tensiunile din Orientul Mijlociu şi dobânzile mai mari au încetinit volumele. Pick a rezumat contextul prin două tabere: „paharul aproape plin” (investiţii masive în AI, creştere economică solidă, ocupare deplină) şi „paharul pe jumătate gol” (conflicte, dobânzi şi preţuri ale energiei mai ridicate, evaluări ridicate).
Pentru ultimul trimestru, CFO-ul Sharon Yeshaya estimează o creştere modestă a venitului net din dobânzi în Wealth Management, în funcţie de dobânzi şi de comportamentul clienţilor, şi o rată de impozitare uşor peste cea din trimestrul al treilea (23,3%). Pentru 2027, conducerea anticipează o expansiune a venitului net din dobânzi, în principal pe seama creditării, iar depozitele, majorate cu aproape 30 miliarde dolari în trimestru (la 465 miliarde dolari), ar urma să aducă beneficii de finanţare.
Pe partea de bancă de investiţii, Pick a precizat că portofoliul de mandate rămâne ridicat, iar discuţiile strategice din consiliile de administraţie sunt active. El estimează investiţiile marilor furnizori de cloud la circa 1 trilion de dolari pe an şi a declarat că, pe tema AI, firma este acum „de două ori supraponderată”.
Yeshaya a subliniat că marja înainte de impozitare din Wealth Management „se va extinde în timp, odată cu creşterea scării”. Pick a avertizat că dobânzile mai mari generate de inflaţie sau de şocuri geopolitice i-ar face pe investitori mai prudenţi în a angaja capital.
Întrebările analiştilor au vizat durabilitatea fluxurilor generate de listări, ciclul investiţiilor în AI şi evoluţia depozitelor.
• Sentimentul pieţei şi preţuri ţintă
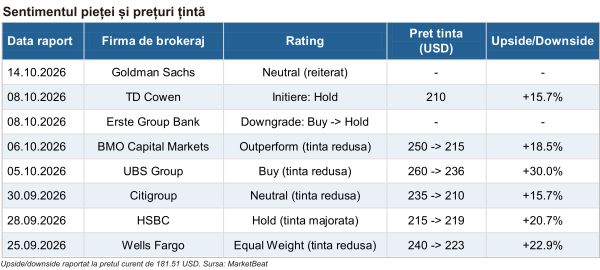
Sentimentul analiştilor este moderat pozitiv. Preţul ţintă mediu agregat de MarketBeat este de 219,43 dolari/acţiune, ceea ce implică un potenţial de apreciere de aproximativ 20,9% faţă de preţul curent, pe un orizont de 12 luni (ţinta maximă 262 de dolari, minimă 195 de dolari). Dintre cei 27 de analişti care acoperă compania, 2 recomandă „Strong Buy”, 11 cumpărarea („Buy”), 13 menţinerea („Hold”) şi unul vânzarea („Sell”), consensul fiind „Moderate Buy”.
Înainte de raportare, mai multe case de brokeraj şi-au redus ţintele (BMO Capital Markets, UBS Group, Citigroup, Wells Fargo), TD Cowen a iniţiat acoperirea cu „Hold”, iar Erste Group a retrogradat acţiunea. HSBC a făcut excepţie, majorându-şi ţinta la 219 dolari.
• Evaluare
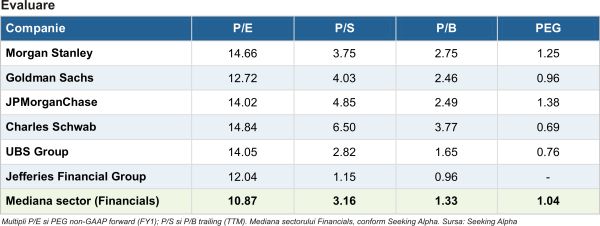
Morgan Stanley se tranzacţionează la un multiplu P/E forward (non-GAAP) de 14,7x, cu aproximativ 35% peste mediana sectorului financiar (10,9x), potrivit Seeking Alpha. Prima este mai amplă pe preţ/valoare contabilă (P/B: 2,75x vs 1,33x, +106%) şi mai moderată pe preţ/vânzări (3,75x vs 3,16x, +19%).
Multiplul P/E este, însă, în linie cu media proprie a ultimilor cinci ani (14,5x), iar raportul PEG GAAP (TTM) de 0,38 se află sub mediana sectorului (0,48). Prima reflectă rentabilitatea ridicată (ROTCE de 22,6%) şi ponderea veniturilor recurente. Randamentul anualizat al dividendului este de circa 2,5%.
Morgan Stanley este mai scumpă decât Goldman Sachs, JPMorganChase, UBS Group şi Jefferies Financial Group pe P/E forward, dar uşor mai ieftină decât Charles Schwab (14,8x), singura companie din grup cu un P/B mai ridicat (3,77x).
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (metoda DCF) este de 198,37 dolari, cu circa 9% peste preţul de piaţă, ceea ce indică o uşoară subevaluare.
• Evoluţia preţului şi reacţia pe bursă
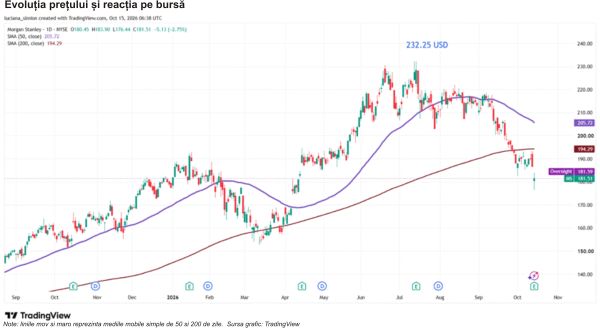
De la începutul anului (YTD), acţiunile Morgan Stanley au avansat cu doar 1,68%, sub indicele S&P 500 (peste +12% YTD). Pe 12 luni, titlul a câştigat 17,48%, iar pe cinci ani 79,32%. Corecţia recentă a fost amplă (-20,47% în trei luni), cotaţia aflându-se cu circa 22% sub maximul ultimelor 52 de săptămâni (232,25 dolari). Dintre marile bănci, Citigroup rămâne pe plus (+6,25% YTD), JPMorganChase în jurul a +3%, iar Wells Fargo pierde peste 13%.
După raportare, acţiunile au scăzut cu aproape 3% în pre-market (înainte de deschidere) şi au închis şedinţa din 14 octombrie în scădere cu 2,75%, la 181,51 dolari, stabilizându-se overnight (181,30 dolari). Investitorii s-au concentrat pe scăderea venitului fix, pe investment banking sub aşteptări şi pe tonul prudent privind finalul de an, în ziua în care inflaţia anuală din SUA a urcat la 3,7%. Mişcarea s-a încadrat în intervalul anticipat de piaţa opţiunilor (circa +/-3%), apropiindu-se însă de limita acestuia.
Scăderea Morgan Stanley a fost mai moderată decât cele înregistrate în aceeaşi şedinţă de Bank of America (aproximativ -4,8%, după propria raportare) şi de Citigroup (-5,6%), pe fondul presiunii generalizate asupra sectorului bancar.
Din punct de vedere tehnic, cotaţia se tranzacţionează sub mediile mobile de 50 de zile şi de 200 de zile, în tendinţa descendentă pe termen scurt.
• Oportunităţi şi riscuri
Oportunităţi
Dobânzi mai mari, venit din dobânzi în creştere: pe 16 septembrie, Rezerva Federală a SUA a majorat dobânda de referinţă cu 25 de puncte de bază, la 3,75%-4%, prima creştere din iulie 2023, iar mediana proiecţiilor FOMC (Federal Open Market Committee) indică încă o majorare în 2026; venitul net din dobânzi a urcat deja cu 30% în ritm anual, iar conducerea anticipează o expansiune în 2027, pe seama creditării şi a depozitelor.
Motorul Wealth Management: active nete noi de circa 1 trilion de dolari în ultimii trei ani şi active ale clienţilor de 10,5 trilioane dolari susţin venituri recurente şi extinderea marjei.
Ciclul AI şi capitalul excedentar: poziţia puternică în finanţarea infrastructurii digitale şi surplusul de capital oferă flexibilitate pentru clienţi şi acţionari.
Riscuri
Dobânzi şi volatilitatea pieţelor: dobânzi ridicate pentru o perioadă mai lungă şi tensiunile geopolitice pot reduce volumele de tranzacţionare şi apetitul pentru listări, aşa cum s-a văzut la finalul lui septembrie.
Dependenţa de tranzacţionarea pe acţiuni: cea mai mare parte a depăşirii estimărilor a venit dintr-un segment ciclic (+41%), în timp ce venitul fix (-7%) şi investment banking au fost sub aşteptări.
Costuri şi evaluare: cheltuielile non-salariale (+20% în ritm anual) au crescut mai rapid decât veniturile (+12%), iar prima faţă de sector lasă puţin spaţiu pentru dezamăgiri.
• Concluzie
Morgan Stanley a livrat un trimestru peste aşteptări, susţinut de tranzacţionarea pe acţiuni şi de recordurile din administrarea averii, menţinând o rentabilitate ridicată a capitalului. Reacţia negativă a pieţei reflectă mai degrabă prudenţă privind finalul de an şi contextul dobânzilor în creştere decât rezultatele în sine. Pe termen scurt, atenţia investitorilor se mută către decizia Fed din 27-28 octombrie, către volumele de tranzacţionare şi mandatele de investment banking, precum şi spre fluxurile de active nete noi. Volatilitatea poate persista atât timp cât piaţa evaluează impactul dobânzilor mai mari asupra activităţii pe pieţele de capital.
Sursele menţionate de TradeVille în această analiză sunt: rezultate Morgan Stanley, CNBC, investing.com, Seeking Alpha, Quartz, Yahoo Finance, MarketBeat, Alpha Spread, TradingView, CapWolf, Admirals.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.









 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur































Opinia Cititorului