 English
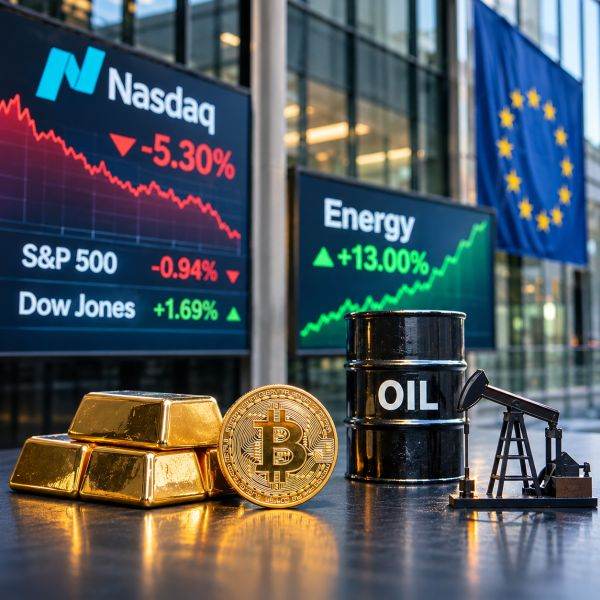
Luna octombrie a adus, pe pieţele internaţionale, o rotaţie puternică între sectoare. Îngrijorările privind costul investiţiilor în inteligenţa artificială (AI) au declanşat vânzări în tehnologie şi semiconductori, potrivit unui raport elaborat de Departamentul de Analiză al TradeVille.
Nasdaq a avut cea mai slabă luna din martie 2025, iar Kospi a pierdut peste 15%. În paralel, energia şi sectoarele defensive au atras capitalul, pe fondul atacurilor din Strâmtoarea Ormuz, care au dus petrolul Brent la maximul din aprilie. Fed, BCE, Banca Japoniei şi BNR au menţinut dobânzile, însă inflaţia ridicată a întărit aşteptările unor noi majorări, iar Christine Lagarde şi-a anunţat plecarea de la conducerea Băncii Centrale Europene. Aurul a coborât la minimul anului, iar Bitcoin a pierdut circa 7%, cu prima lună de ieşiri din ETF-uri din iunie şi cel mai mare atac informatic din istoria pieţei cripto. La polul opus, Bursa de Valori Bucureşti a avut cea mai bună luna din iulie 2009: BET a câştigat aproape 13%, susţinut de companiile din energie şi de învestirea noului guvern.
• SUA - Nasdaq, cea mai slabă luna din martie 2025
Principalii indici americani au încheiat luna octombrie în direcţii diferite: S&P 500 -0,94% (7.580,07 puncte), Nasdaq Composite -5,3% (25.437 puncte) şi Dow Jones +1,69% (51.770 puncte), variaţii calculate faţă de închiderile din 30 septembrie. Pentru Nasdaq a fost cea mai slabă lună din martie 2025. S&P 500 a atins pe 6 octombrie un nou maxim istoric, la 7.818,93 puncte, însă a doua jumătate a lunii a fost dominată de vânzări în tehnologie, pe fondul îngrijorărilor privind costul investiţiilor în inteligenţa artificială. Pe 30 octombrie, Intel a pierdut aproape 29%, cea mai mare scădere zilnică din istoria companiei, după o prognoză slabă pentru trimestrul al patrulea, iar indicele semiconductorilor SOX a încheiat luna cu un minus de peste 15%.
Rotaţia sectorială a fost puternică: 9 din cele 11 sectoare ale S&P 500 au închis luna pe plus. Energia a câştigat circa 13%, susţinută de petrol, iar sănătatea, utilităţile şi bunurile de consum de bază au urcat cu aproximativ 10%, fiecare. La polul opus, serviciile de comunicaţii au pierdut peste 9%, iar tehnologia circa 7,5%.
În şedinţa din 27-28 octombrie, Fed (FOMC) a menţinut intervalul dobânzii de referinţă la 3,75-4%, cu vot 10-2. Lisa Cook, membră a Consiliului Guvernatorilor, şi preşedinta Fed Cleveland, Beth Hammack, au votat pentru o nouă majorare de 25 puncte de bază. Preşedintele Fed, Kevin Warsh, a subliniat că inflaţia rămâne ridicată şi a evitat orice angajament privind decizia din decembrie. Minuţa şedinţei din septembrie, publicată pe 7 octombrie, arată că majoritatea participanţilor considerau probabilă o nouă majorare până la finalul anului.
- Date macro
Inflaţia: CPI a crescut cu 0,6% în septembrie, iar rata anuală a urcat la 3,7%, de la 3,4% în august, peste consensul de 3,6%. Benzina s-a scumpit cu 9,1% într-o singură lună. Inflaţia de bază a urcat la 2,6% în ritm anual (+0,3% lunar), peste estimarea de 2,5%.
Preţurile de producţie: PPI a urcat cu 1,3% în septembrie, cea mai mare creştere lunară din 2022, aproape dublu faţă de consens, iar ritmul anual a accelerat la 6,3%, de la 5,4%. Energia s-a scumpit cu 10,8% faţă de august.
PCE şi PIB: indicatorul preferat de Fed a crescut cu 0,5% lunar şi 3,6% în ritm anual, iar componenta de bază cu 3,1% în ritm anual, maximul din mai. Economia a crescut cu 3,4% anualizat în trimestrul al treilea, de la 2,2% în trimestrul al dolari, cel mai bun ritm din ultimul an.
Consumul şi piaţa muncii: vânzările cu amănuntul au crescut cu 0,8% în septembrie, însă fără benzinării avansul a fost de doar 0,2%. Costul forţei de muncă a urcat cu 0,8% în trimestrul al treilea, în linie cu aşteptările, iar raportul privind locurile de muncă din octombrie va fi publicat pe 6 noiembrie.
- Randamentele titlurilor de stat
După vânzările masive din septembrie, obligaţiunile au revenit în octombrie, pe fondul cererii pentru active de refugiu. Randamentul titlurilor pe 10 ani a coborât cu circa 36 de puncte de bază, la aproximativ 4,91%, cea mai mare scădere lunară din decembrie 2023, iar cel la 2 ani a scăzut cu circa 31 puncte de bază, la 4,58%, întrerupând o serie de şapte luni de creştere.
- Ce urmează
Potrivit CME FedWatch, după decizia din 28 octombrie, probabilitatea unei majorări cu 25 de puncte de bază în şedinţa din 8-9 decembrie a urcat la circa 85%. Conform FactSet (23 octombrie), cu 24% dintre companiile din S&P 500 care au raportat pentru trimestrul al treilea, 83% au depăşit estimările de profit (media pe cinci ani: 78%), dar doar 66% pe cele de venituri. Rata agregată de creştere a profiturilor pentru trimestrul al treilea este de 29,5%, al treilea trimestru consecutiv peste 25%, iar marja netă de 14,9% ar fi a doua cea mai ridicată din 2009. Analiştii estimează o creştere a profiturilor de 29,2% în trimestrul al patrulea şi de 33,1% pentru întregul an. Raportul P/E estimat pentru următoarele 12 luni a coborât la 18,7, sub media ultimilor 5 ani (19,8) şi 10 ani (19,1).
• Europa - BCE ia o pauză, Lagarde îşi anunţă plecarea
Indicele paneuropean STOXX 600 a urcat cu 1,9% în octombrie, la 646,75 puncte, cea mai bună lună din iunie, după scăderea de 2,5% din septembrie. DAX a câştigat circa 2,5%, la 25.818 puncte, FTSE 100 circa 1,2%, la 10.730 puncte, iar CAC 40 a rămas aproape neschimbat (+0,06%, 7.969 puncte), variaţii calculate faţă de închiderile din 30 septembrie. Euro STOXX 50 a pierdut însă circa 2,2%, afectat de sectorul tehnologic: în ultima şedinţă a lunii, sectorul tehnologic european a scăzut cu 2,75%, cea mai slabă şedinţa din 7 iulie, iar ASML, Infineon şi STMicroelectronics au cedat între 5% şi 6%.
Pe piaţa obligaţiunilor, presiunea din septembrie s-a inversat: randamentul Bund-ului german pe 10 ani a coborât cu circa 26 de puncte de bază, la 3,32%, cea mai mare scădere lunară din aprilie 2025.
- Politica BCE
În şedinţa din 29 octombrie, BCE a menţinut cele trei dobânzi de referinţă: facilitatea de depozit la 2,50%, operaţiunile principale de refinanţare la 2,65% şi facilitatea de creditare marginală la 2,90%, după majorările din iunie şi septembrie. Consiliul guvernatorilor a precizat că energia mai scumpă creează riscuri de accelerare a inflaţiei şi de încetinire a creşterii economice, însă inflaţia de bază a rămas în mare măsură stabilă, iar salariile nu au reacţionat semnificativ.
În aceeaşi zi, Christine Lagarde a anunţat că va părăsi funcţia pe 7 februarie 2027, înainte de finalul mandatului, programat în octombrie 2027. Succesorul va fi desemnat de Consiliul European.
BCE nu se angajează în avans asupra evoluţiei dobânzilor, iar următoarea decizie, însoţită de noi proiecţii, este programată pe 17 decembrie.
- Inflaţia şi creşterea economică
Eurostat a confirmat pe 16 octombrie inflaţia din septembrie la 3,8%, de la 3,2% în august, cel mai ridicat nivel din septembrie 2023. Energia a avut cea mai mare contribuţie (1,71 puncte procentuale), urmată de servicii (1,52 puncte procentuale). PIB-ul zonei euro a crescut cu 0,4% trimestrial în perioada iulie-septembrie 2026 (de la 0,6% în trimestrul al doilea) şi cu 1,3% în ritm anual, în condiţiile în care economia Franţei s-a contractat.
- Piaţa muncii
Rata şomajului din zona euro a rămas la 6,5% în septembrie, neschimbată faţă de august, dar peste nivelul de 6,3% de acum un an. Numărul şomerilor a urcat la 11,555 milioane, cu 122.000 mai mult decât în august, iar şomajul în rândul tinerilor a crescut la 15,4%. O piaţă a muncii mai slabă reduce presiunea salarială, ceea ce susţine prudenţa BCE, dar limitează sprijinul pentru consum.
- Marea Britanie
Banca Angliei nu a avut şedinţă în octombrie, iar dobânda rămâne la 3,75%. Inflaţia britanică a urcat la 3,5% în septembrie, de la 3,1%, peste consensul de 3,4% şi peste proiecţia băncii de 3%. Inflaţia de bază a crescut la 2,8%, iar cea din servicii la 3,7%. Andrew Wishart, economist la Berenberg, a apreciat că datele aproape garantează o majorare de 25 de puncte de bază în şedinţa de astăzi, scenariu deja inclus aproape integral în preţuri.
• Asia - corecţie în semiconductori, Kospi pierde peste 15%
Pieţele asiatice au încheiat octombrie în scădere, pe fondul vânzărilor din sectorul semiconductorilor şi al îngrijorărilor privind randamentul investiţiilor în inteligenţa artificială. Variaţiile lunare de mai jos sunt calculate faţă de închiderile din 30 septembrie.
Nikkei 225 a pierdut circa 5,2%, la 63.290,11 puncte, iar Topix circa 3,5%, la 3.965,07 puncte. În ultima şedinţă a lunii, Nikkei a scăzut cu 2,12%.
Kospi a coborât cu circa 15,5%, la 5.730,74 puncte. Pe 13 octombrie, indicele a pierdut 5,46%, după un minus de 3,65% cu o zi înainte, pe fondul informaţiilor privind progresele producătorului chinez de cipuri de memorie CXMT. Între 1 şi 12 octombrie, investitorii străini au vândut net acţiuni de 8,46 trilioane woni (circa 6,4 miliarde dolari).
Hang Seng a scăzut cu circa 5,4%, la 23.294,42 puncte, iar Shanghai Composite cu aproape 6,3%, la 3.599,02 puncte.
- Japonia
Banca Japoniei a menţinut dobânda la 1,25% în şedinţa din 29-30 octombrie şi a revizuit în sus prognoza de inflaţie pentru 2027. Potrivit unui sondaj Bloomberg, 83% dintre economişti se aşteaptă la o majorare în şedinţa din 17-18 decembrie. Inflaţia generală a urcat la 2,1% în septembrie (de la 1,9%), iar cea de bază tot la 2,1%, maximul acestui an, de la 1,7% în august.
- China
PIB-ul Chinei a crescut cu 4,5% în ritm anual în trimestrul al treilea, de la 4,3% în trimestrul al doilea, şi cu 1,2% trimestrial. În primele nouă luni, economia a avansat cu 4,6%, la 107,11 trilioane yuani (15,94 trilioane dolari), în linie cu ţinta anuală de 4,5-5%. Rata şomajului urban a coborât la 5,2% în septembrie, de la 5,3%.
- Coreea de Sud
Bank of Korea a menţinut dobânda la 3% pe 22 octombrie, după majorările din iulie şi august, iar presa locală anticipează o nouă majorare în noiembrie. Datele economice rămân solide: exporturile din primele 20 de zile ale lunii au urcat cu 105,4% în ritm anual, la un record de 61,6 miliarde dolari, iar cele de semiconductori cu 222,5%, la 27,5 miliarde dolari (44,7% din total). FMI a ridicat prognoza de creştere a Coreei pentru 2026 la 3,3%, de la 2,6%.
• Aurul - la minimul anului, a doua lună de scădere
Aurul a încheiat octombrie în jurul valorii de 3.880 dolari/uncie, în scădere cu circa 7% faţă de finalul lunii septembrie (circa 4.160 dolari), a doua lună consecutivă de declin şi cea mai slabă lună octombrie din 2008. Pe 30 octombrie, metalul a coborât sub 3.900 dolari, la minimul anului 2026, şi rămâne cu circa 30% sub maximul istoric de aproximativ 5.595 dolari/uncie din ianuarie.
Evenimente macroeconomice: Până pe 16 octombrie, aurul se menţinea uşor peste nivelul de la finalul lui septembrie. Seria de date peste aşteptări (CPI 3,7%, PPI 6,3%, PIB +3,4% şi PCE 3,6%) a consolidat însă aşteptările unei majorări Fed în decembrie, ceea ce creşte costul de oportunitate al unui activ care nu generează venituri. Pe 30 octombrie, aurul a pierdut peste 3% într-o singură şedinţă, iar analiştii Commerzbank au pus vânzările pe seama lichidărilor forţate din acţiunile de tehnologie.
Evenimente geopolitice: În pofida atacurilor din Strâmtoarea Ormuz şi a petrolului la maximul ultimelor şase luni, aurul nu a funcţionat ca activ de refugiu. Energia mai scumpă a fost interpretată ca risc inflaţionist, deci ca argument pentru dobânzi mai mari.
Argintul şi platină au avut evoluţii mai slabe: argintul a pierdut circa 19% în octombrie şi a coborât sub 50 dolari/uncie, pentru prima dată din noiembrie 2025, iar platina circa 17%. Raportul aur/argint a urcat la circa 79, de la 46 în ianuarie.
- Băncile centrale
Băncile centrale au continuat acumularea. Banca Populară a Chinei a adăugat 740.000 de uncii (circa 23 de tone) în septembrie, cea mai mare achiziţie lunară din 2023 şi a 23-a luna consecutivă de cumpărări, ajungând la 77.47 milioane de uncii (circa 2.410 tone). Achiziţiile Chinei din 2026 au urcat la aproximativ 103 tone, al doilea cel mai mare total după Polonia. Un sondaj Reuters realizat în rândul a 30 de analişti indică o medie estimată de 4.495 dolari/uncie pentru 2026 şi 4.650 dolari pentru 2027. Giovanni Staunovo, analist UBS, consideră că aurul ar putea urca la 5.000 de dolari sau mai mult anul viitor, dacă Fed va relua reducerile de dobândă.
• Petrolul Brent - la maximul ultimelor şase luni
Cotaţia ţiţeiului Brent a crescut cu 13,6% în octombrie, iar contractul pentru decembrie (expirat pe 30 octombrie) a închis la 117,64 dolari/baril, cel mai ridicat nivel de după finalul lunii aprilie. Preţul WTI a urcat cu 15,2%, la 104,12 dolari/baril. Este a patra lună consecutivă de creştere pentru ambele cotaţii.
Evenimente geopolitice: Potrivit UKMTO, în octombrie au avut loc cel puţin 35 de atacuri asupra navelor din Golf şi Ormuz, cel mai mare număr lunar de la începutul conflictului, în februarie. Numărul tranzitelor prin stramtoare rămâne cu circa 70% sub nivelul de dinainte de război, însă Bloomberg notează că volumele de ţiţei exportate prin Ormuz au revenit aproape de nivelurile anterioare conflictului, iar preţurile ţiţeiului pe piaţa fizică din regiune au scăzut. Pe 30 octombrie, un tanc petrolier a fost lovit de mine în Ormuz, primul atac de acest tip din conflict, iar rebelii Houthi au intensificat atacurile asupra instalaţiilor din Arabia Saudită.
Diplomaţie şi alegeri: Mediatorii din Qatar au revenit la Teheran pe 30 octombrie, însă traderii iau în calcul o posibilă escaladare după alegerile din SUA. În pofida atacurilor, exporturile Arabiei Saudite au crescut în octombrie faţă de septembrie, potrivit a două din trei companii de monitorizare a navelor.
- OPEC+
Pe 1 noiembrie, cei şapte membri OPEC+ care aplică ajustările voluntare (Arabia Saudită, Rusia, Irak, Kuweit, Kazahstan, Algeria şi Oman) au decis menţinerea producţiei pentru decembrie la nivelul din septembrie, a treia lună consecutivă de pauză, după decizia similară din 4 octombrie pentru noiembrie (cota cumulată de 31,01 milioane dde barili pe zi). Majoritatea membrilor produc însă mult sub cote, din cauza războiului. Grupul mai are un set suplimentar de reduceri de circa 2 milioane de barili pe zi, valabil până la finalul lui 2026, iar evaluarea capacităţilor de producţie, necesară pentru stabilirea nivelurilor de referinţă ale noilor cote, ar urma să fie finalizată la jumătatea lui noiembrie. Cotele pentru 2027 vor fi stabilite la reuniunea ministerială a tuturor membrilor din 29 noiembrie. Jorge Leon, analist la Rystad, consideră că aceasta va fi o decizie extrem de dificilă, din cauza incertitudinii privind războiul SUA-Iran, ritmul revenirii fluxurilor prin Ormuz şi surplusul care ar putea apărea în 2027.
- Prognoze
EIA, în raportul STEO din octombrie, a precizat că petrolul Brent a avut o medie de 114 dolari/baril în septembrie, cu 23 dolari peste august, şi a majorat prognoza pentru trimestrul al patrulea 2026 cu 14 dolari, la 105 dolari/baril, presupunând că producţia oprită în Orientul Mijlociu va rămâne în jur de 4,5 milioane de barili pe zi. ANZ şi-a majorat estimarea pentru finalul anului cu 10 dolari, la circa 105 dolari/baril, iar un sondaj Reuters realizat în rândul a 32 de economişti şi analişti indică o medie de 92,88 dolari pentru Brent în 2026, de la 89,05 dolari în sondajul anterior.
• Bitcoin - prima lună cu ieşiri din ETF-uri din iunie
Bitcoin a încheiat octombrie în jurul valorii de 77.600 dolari, în scădere cu circa 7% faţă de 83.556 dolari la finalul lui septembrie. Moneda a atins circa 85.800 dolari la începutul lunii, iar de la începutul anului pierde circa 12%. Bitcoin rămâne cu aproximativ 38% sub maximul istoric de circa 126.000 dolari din octombrie 2025.
Evenimente macroeconomice: Pe 7 octombrie, ieşirile de 487 milioane de dolari din ETF-uri, cele mai mari din iunie, au dus Bitcoin spre 82.000 dolari. CPI peste aşteptări, din 14 octombrie, şi datele solide privind creşterea economică de la finalul lunii au întărit aşteptările unei majorări Fed în decembrie. Decizia Fed din 28 octombrie a avut un impact redus, cu Bitcoin în jurul a 80.800 dolari.
Atacul asupra Binance: Pe 30 octombrie, Binance a confirmat furtul a circa 6,3 miliarde dolari, cel mai mare din istoria pieţei cripto, atribuit de analişti Coreei de Nord. Platforma a suspendat retragerile şi a anunţat că va acoperi pierderile, iar circa jumătate din active au fost îngheţate de emitenţii de stablecoin-uri Tether, Circle şi World Liberty Financial.
Corelaţia cu aurul: După decuplarea din septembrie, Bitcoin şi aurul au scăzut în octombrie în ritmuri similare, de circa 7% fiecare, ambele afectate de perspectiva dobânzilor ridicate şi de nevoia de lichiditate în timpul corecţiei din tehnologie.
- Fluxurile ETF
Potrivit SoSoValue, ETF-urile pe Bitcoin din SUA au înregistrat ieşiri nete de 515 milioane de dolari în octombrie, prima lună negativă din iunie, după intrări de 2,65 miliarde dolari în septembrie şi 3,52 miliarde dolari în august. Activele nete au coborât la 98,14 miliarde dolari, de la 107,98 miliarde dolari, iar intrările cumulate de la lansare la 56,98 miliarde dolari. ETF-urile pe Ether au avut ieşiri record, de 1,61 miliarde dolari.
- Stadiul reglementării
În SUA, Legea CLARITY rămâne blocată după votul din 15 septembrie, iar reglementarea avansează prin intermediul autorităţilor de profil: perioada de consultare pentru propunerea SEC Regulation Crypto Assets s-a încheiat pe 20 octombrie, iar CFTC îşi continuă propriul proces de elaborare a reglementărilor. În Europa, pe 14 octombrie, banca centrală a Olandei a autorizat Qivalis, consorţiul a 37 de bănci europene din 15 ţări, ca instituţie emitentă de monedă electronică pentru un stablecoin denominat în euro.
• BVB - cea mai bună lună din iulie 2009
Indicele BET a crescut cu 12,98% în octombrie, la 35.129,76 puncte, de la 31.093,91 puncte la finalul lui septembrie, cea mai bună lună din iulie 2009, după două luni consecutive de scădere. De la începutul anului, BET a câştigat 43,8%. Capitalizarea totală a acţiunilor listate la BVB a urcat în octombrie la 717 miliarde lei (134 miliarde euro).
- Evoluţia companiilor
Cele mai mari creşteri din componenţa BET le-au înregistrat Transgaz (+22,5%), Nuclearelectrica (+22,1%), Romgaz (+21,4%) şi Cris-Tim (+18,6%). Dintre companiile cu cele mai mari ponderi, OMV Petrom şi Hidroelectrica au câştigat circa 16% fiecare, iar Banca Transilvania 6%. La polul opus, doar două companii din indice au încheiat luna pe minus: Fondul Proprietatea (-4,8%) şi Antibiotice Iaşi (-0,5%).
- Sezonul de raportări
Pe 29 octombrie, BRD şi OMV Petrom au deschis sezonul de raportări pentru trimestrul al treilea la BVB. OMV Petrom a raportat un profit net atribuibil acţionarilor de 2,26 miliarde lei, în creştere cu 68% în ritm anual, susţinut de rafinare: indicatorul marjei de rafinare s-a triplat pe fondul tensiunilor din Orientul Mijlociu. După nouă luni, profitul depăşeşte deja bugetul anual, construit pe un Brent de 65 dolari/baril. BRD a încheiat primele nouă luni cu un profit net de 1.17 miliarde lei (+1,5% în ritm anual) şi cu creditele nete în creştere cu 12,4%, însă costul riscului s-a dublat în trimestrul al treilea, iar profitul trimestrial a stagnat.
- Contextul politic şi fiscal
Pe 5 octombrie, preşedintele Nicuşor Dan l-a desemnat pe Luca Niculescu pentru funcţia de prim-ministru, a patra nominalizare după demiterea Guvernului Bolojan, din 5 mai. Pe 20 octombrie, Parlamentul a învestit noul guvern cu 280 de voturi pentru şi 58 împotrivă, punând capăt unei crize politice de aproape şase luni. La final de lună, guvernul a aprobat prima rectificare bugetară: deficitul creşte cu 3,5 miliarde lei, dar rămâne în ţinta de 6,2% din PIB, iar economia este estimată să scadă cu 0,4% în 2026.
Pe 2 octombrie, S&P a confirmat ratingul României la BBB-/A-3, cu perspectivă negativă. Fitch nu a avut o evaluare programată în octombrie. În decizia din 31 iulie, agenţia a menţinut ratingul la BBB-, cu perspectivă negativă, estimând un deficit de 5,9% din PIB şi o contracţie economică de 0,6% în 2026.
- Politică monetară şi macro intern
În şedinţa din 8 octombrie, BNR a menţinut rata dobânzii de politică monetară la 6,50%, în contextul inflaţiei ridicate şi al riscurilor generate de conflictul din Orientul Mijlociu şi de preţurile energiei. Banca centrală anticipează o revenire pe creştere a inflaţiei până la finalul anului, în timp ce economia rămâne fragilă, cu un consum slab şi un deficit extern în creştere.
Inflaţia a urcat la 6,61% în septembrie, de la 6,17% în august, cu o creştere lunară de 0,77%. Serviciile s-au scumpit cu 11,12%, iar mărfurile nealimentare cu 7,06%. După indicele armonizat (6,5%), România are cea mai ridicată inflaţie din UE.
Rata şomajului a coborât la 6,3% în septembrie, de la 6,4%, cu 517.100 şomeri, cu 26,200 mai mulţi decât în urmă cu un an.
Industria rămâne slabă: producţia industrială a scăzut cu 3,4% în primele opt luni din 2026, iar preţurile producţiei industriale arătau în august un avans de 11,8% în ritm anual.
- Fidelis
În perioada 2-9 octombrie s-a derulat a zecea ediţie Fidelis din acest an, prin care Ministerul Finanţelor a atras 1,27 miliarde lei (244 milioane euro): 311 milioane lei prin emisiunile în lei şi 184,7 milioane euro prin cele în euro, una dintre cele mai mari finanţări în euro din istoria programului. Cea mai căutată emisiune a fost cea în euro, cu scadenţa la 10 ani (116,7 milioane euro). Dobânzile au ajuns la 7,75% pentru lei şi 6,60% pentru euro, iar titlurile au intrat la tranzacţionare pe 15 octombrie.
Sursele menţionate de TradeVille în această analiză sunt: CNBC, Reuters, Investrade (Hammerstone Markets), BLS, BEA, Federal Reserve, CME Group, FactSet, Bloomberg, Quartz, Morgan Stanley, Charles Schwab, Call the Map, Polymarket, Eurostat, BCE, Bank of England, ONS, Xinhua, Nikkei Asia, Seoul Economic Daily, Korea Times, Yahoo Finance, National Bureau of Statistics of China, World Gold Council, Kitco, GoldSilver, XTB, Banca Populară a Chinei, investing.com, OPEC, EIA, OIES, Rystad, Investrade, SoSoValue, Farside Investors, Investrade, CoinCentral, Cryptopolitan, TokenPost, CryptoTicker, BVB, bnr.ro, Fidelis.ro, INS, presă locală.
------------------
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.




 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului