 English
Salariile românilor sunt în creştere, însă inflaţia continuă să limiteze puterea de cumpărare şi să lase mai puţin loc în buget pentru economisire şi investiţii, potrivit unui comunicat de presă remis redacţiei. Pornind de la acest context, analiştii Freedom24, brokerul european de retail al Freedom Holding Corp., grup financiar listat la Nasdaq, au estimat ce sumă pot aloca lunar românii pentru investiţii la bursă fără să îşi dezechilibreze bugetul. Potrivit analizei, accesul la investiţii nu depinde de un anumit nivel salarial. Contează mai mult suma pe care fiecare o poate investi constant, în funcţie de propriul buget, şi perioada pe care îşi menţine investiţia, informează sursa citată.
Potrivit datelor INS, câştigul salarial mediu net a ajuns în iulie 2026 la 5.820 de lei, cu 5,5% peste nivelul din iulie 2025. Ajustată cu inflaţia însă, puterea de cumpărare a scăzut cu 2,5% într-un an. Presiunea inflaţionistă se temperează, dar rămâne ridicată. Rata anuală a inflaţiei a coborât în august la 6,2%, de la 8,2% în iulie, în timp ce serviciile s-au scumpit cu 11,3% faţă de anul trecut, se arată în comunicatul de presă.
În acest context, întrebarea practică pentru românii interesaţi de investiţii este ce sumă pot aloca lunar după acoperirea cheltuielilor esenţiale şi constituirea unei rezerve financiare, potrivit analizei Freedom24.
Cât din venitul românilor poate merge către investiţii?
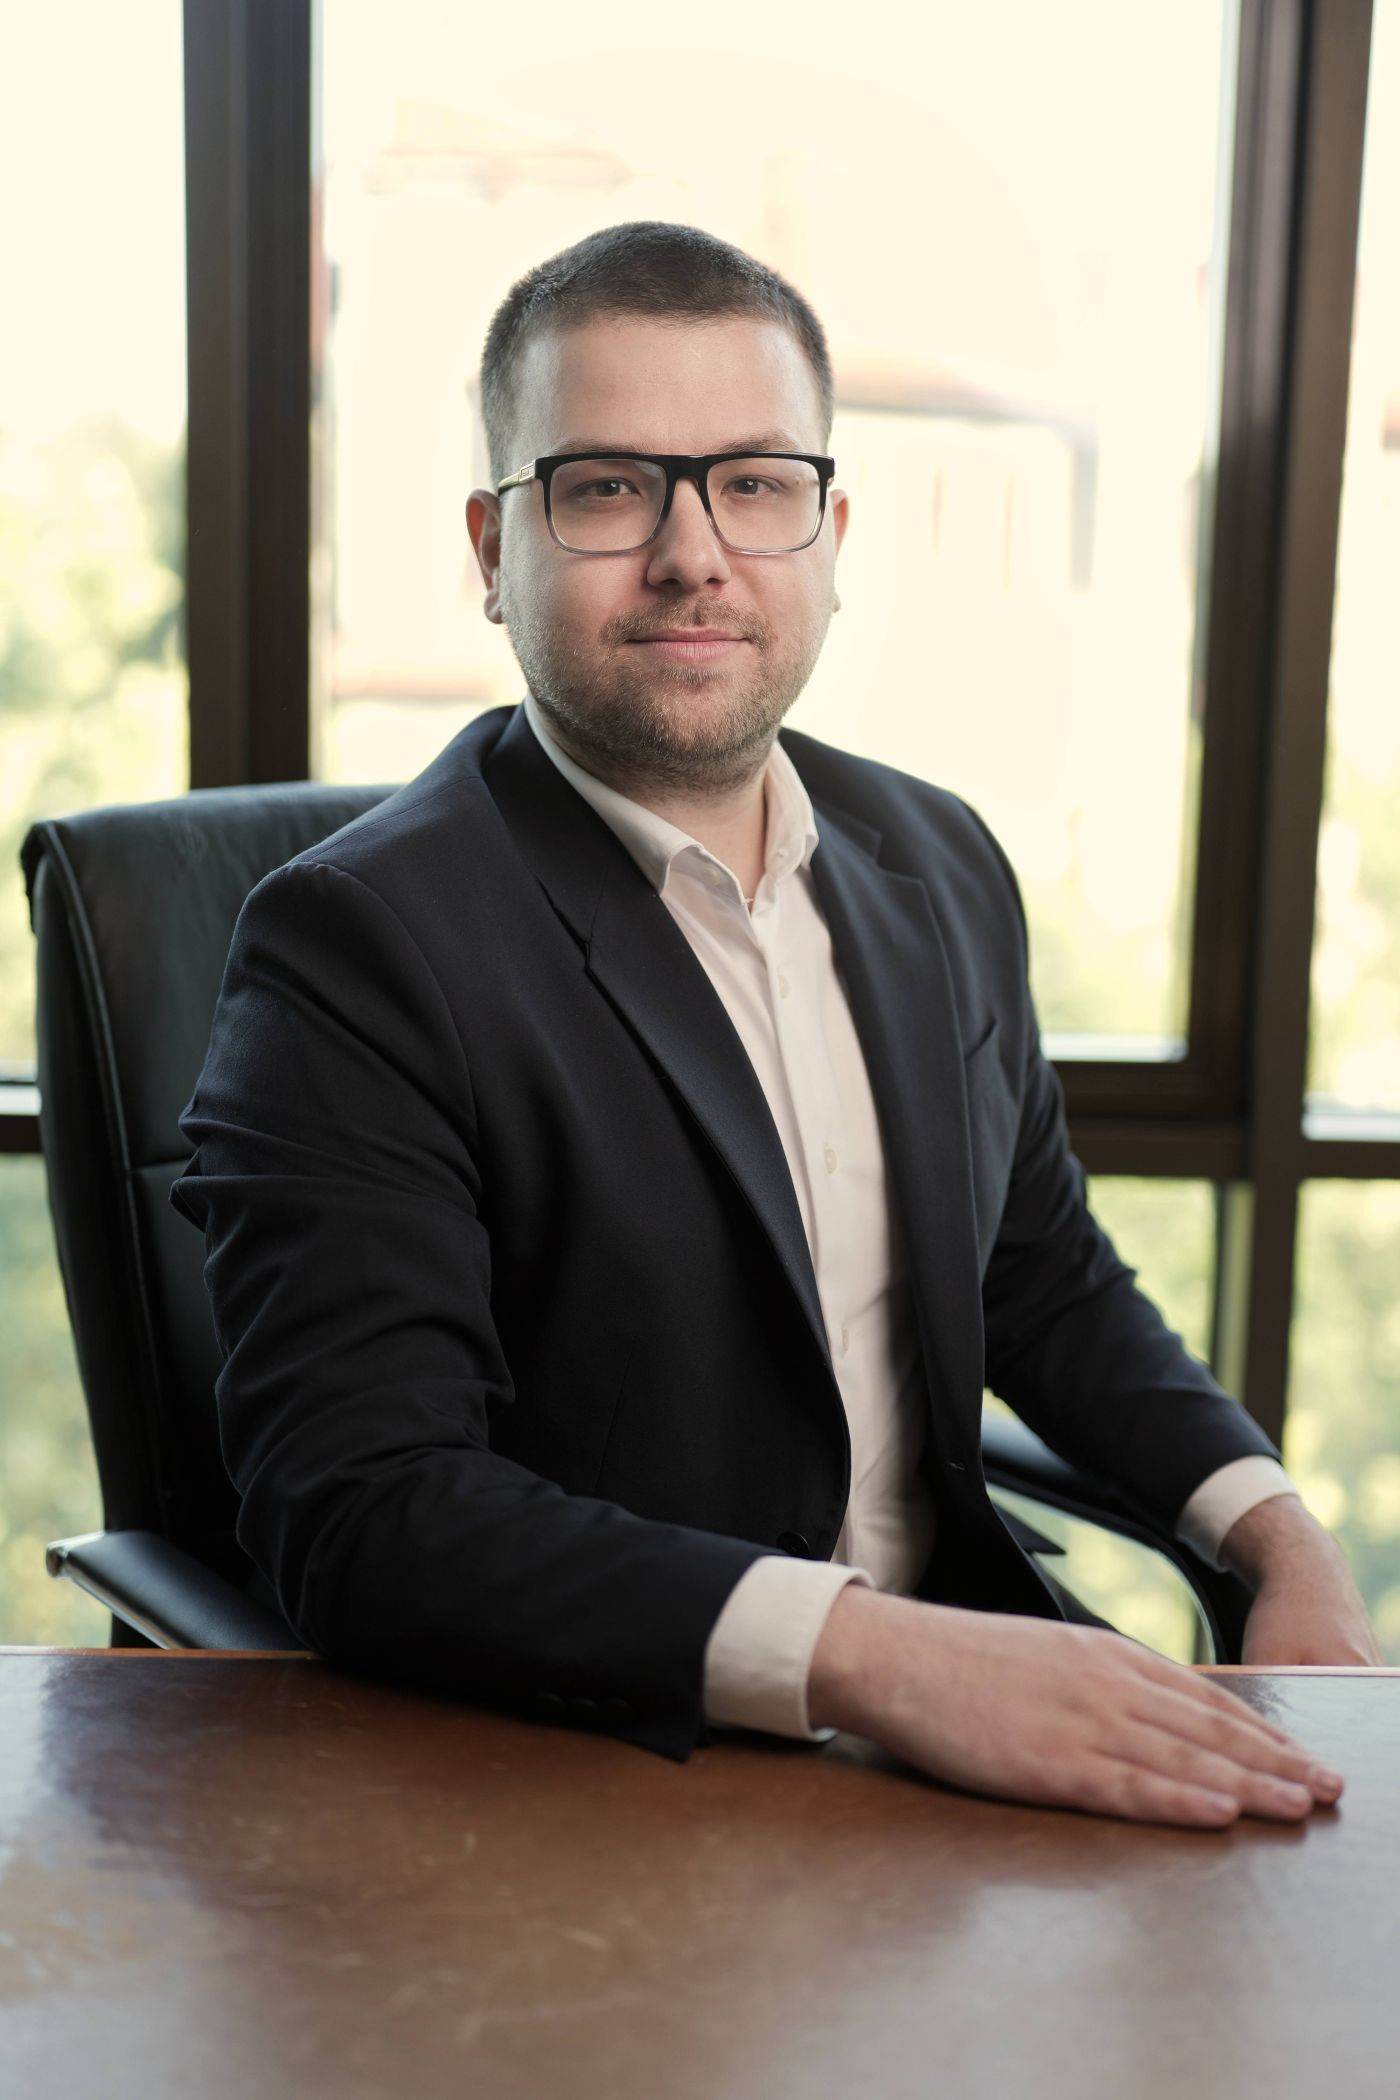
Aceeaşi sumă investită lunar are o pondere diferită în buget, în funcţie de nivelul venitului. Pentru un român cu un venit egal cu salariul mediu net, 250 de lei pe lună înseamnă aproximativ 4,3% din venit. Aceeaşi sumă reprezintă 6,3% dintr-un venit de 4.000 de lei şi 3,1% dintr-unul de 8.000 de lei, conform sursei citate.
„Multe persoane amână investiţiile pentru că aşteaptă să ajungă la un anumit nivel al salariului. În practică, un punct de plecare mai realist este o sumă pe care o pot aloca lunar, după ce şi-au acoperit cheltuielile esenţiale şi au pus deoparte o rezervă financiară. Contribuţiile mici, făcute cu regularitate, pot ajuta la construirea treptată a unei baze de economii pe termen lung. Pe un orizont mai extins, devine mai vizibil şi efectul capitalizării, adică al reinvestirii câştigurilor", spune Radu-Iulian Pădurean, Freedom24, se mai arată în comunicatul de presă.
Cum pot evolua investiţiile lunare în cinci şi în zece ani: scenarii ilustrative
Pentru a ilustra efectul contribuţiilor regulate, analiza Freedom24 foloseşte trei ETF-uri cu expuneri diferite: iShares Core MSCI World UCITS ETF, cu expunere pe acţiuni din pieţele dezvoltate, Vanguard S&P 500 UCITS ETF, care urmăreşte cele mai mari 500 de companii listate în SUA, şi iShares Core Global Aggregate Bond UCITS ETF, cu expunere pe obligaţiuni guvernamentale şi corporative la nivel global, potrivit sursei citate.
Simularea este realizată în lei, pentru a reflecta bugetul investitorilor români, şi porneşte de la randamente anuale ipotetice de 4%, 7% şi 8%, conform comunicatului de presă.
Valoarea ipotetică a portofoliului după cinci ani
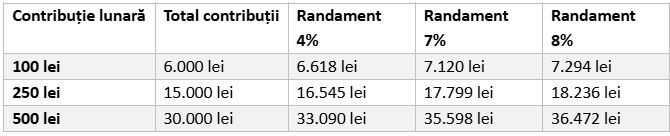
La o contribuţie de 250 de lei pe lună, totalul sumelor depuse ajunge la 15.000 de lei după cinci ani. În scenariile analizate, valoarea portofoliului ar fi de aproximativ 16.550 de lei la un randament de 4%, 17.800 de lei la 7% şi 18.240 de lei la 8%. Pe acest orizont, valoarea finală depinde încă în mare măsură de sumele depuse lunar, potrivit analizei Freedom24.
Valoarea ipotetică a portofoliului după zece ani
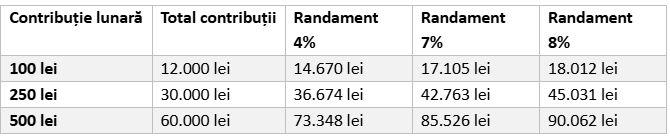
Pe măsură ce perioada de investiţie se extinde, efectul reinvestirii câştigurilor devine mai vizibil. La 250 de lei pe lună, contribuţiile ajung la 30.000 de lei după zece ani, iar valoarea ipotetică a portofoliului ar fi de aproximativ 36.670 de lei la un randament de 4%, 42.760 de lei la 7% şi 45.030 de lei la 8%. Faţă de scenariul pe cinci ani, contribuţiile se dublează, însă diferenţa dintre valoarea portofoliului şi suma depusă creşte de peste patru ori, conform sursei citate.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

1. fără titlu
(mesaj trimis de anonim în data de 23.09.2026, 13:32)
Probabil pe termen lung ar fi mai benefic sa investim in firmele autohtone, sa avem si noi firme competitive, ca investind in firmele straine crestem competivitatea lor si cele autohtone raman in urma, se inchid si tara saraceste si mai mult. Stiu ca avem o problema grava cu coruptia, cinstea, cu furatul sau cum vret sa numim, dar cu pasi marunti ar trebui sa ne schimbam si noi.