 English


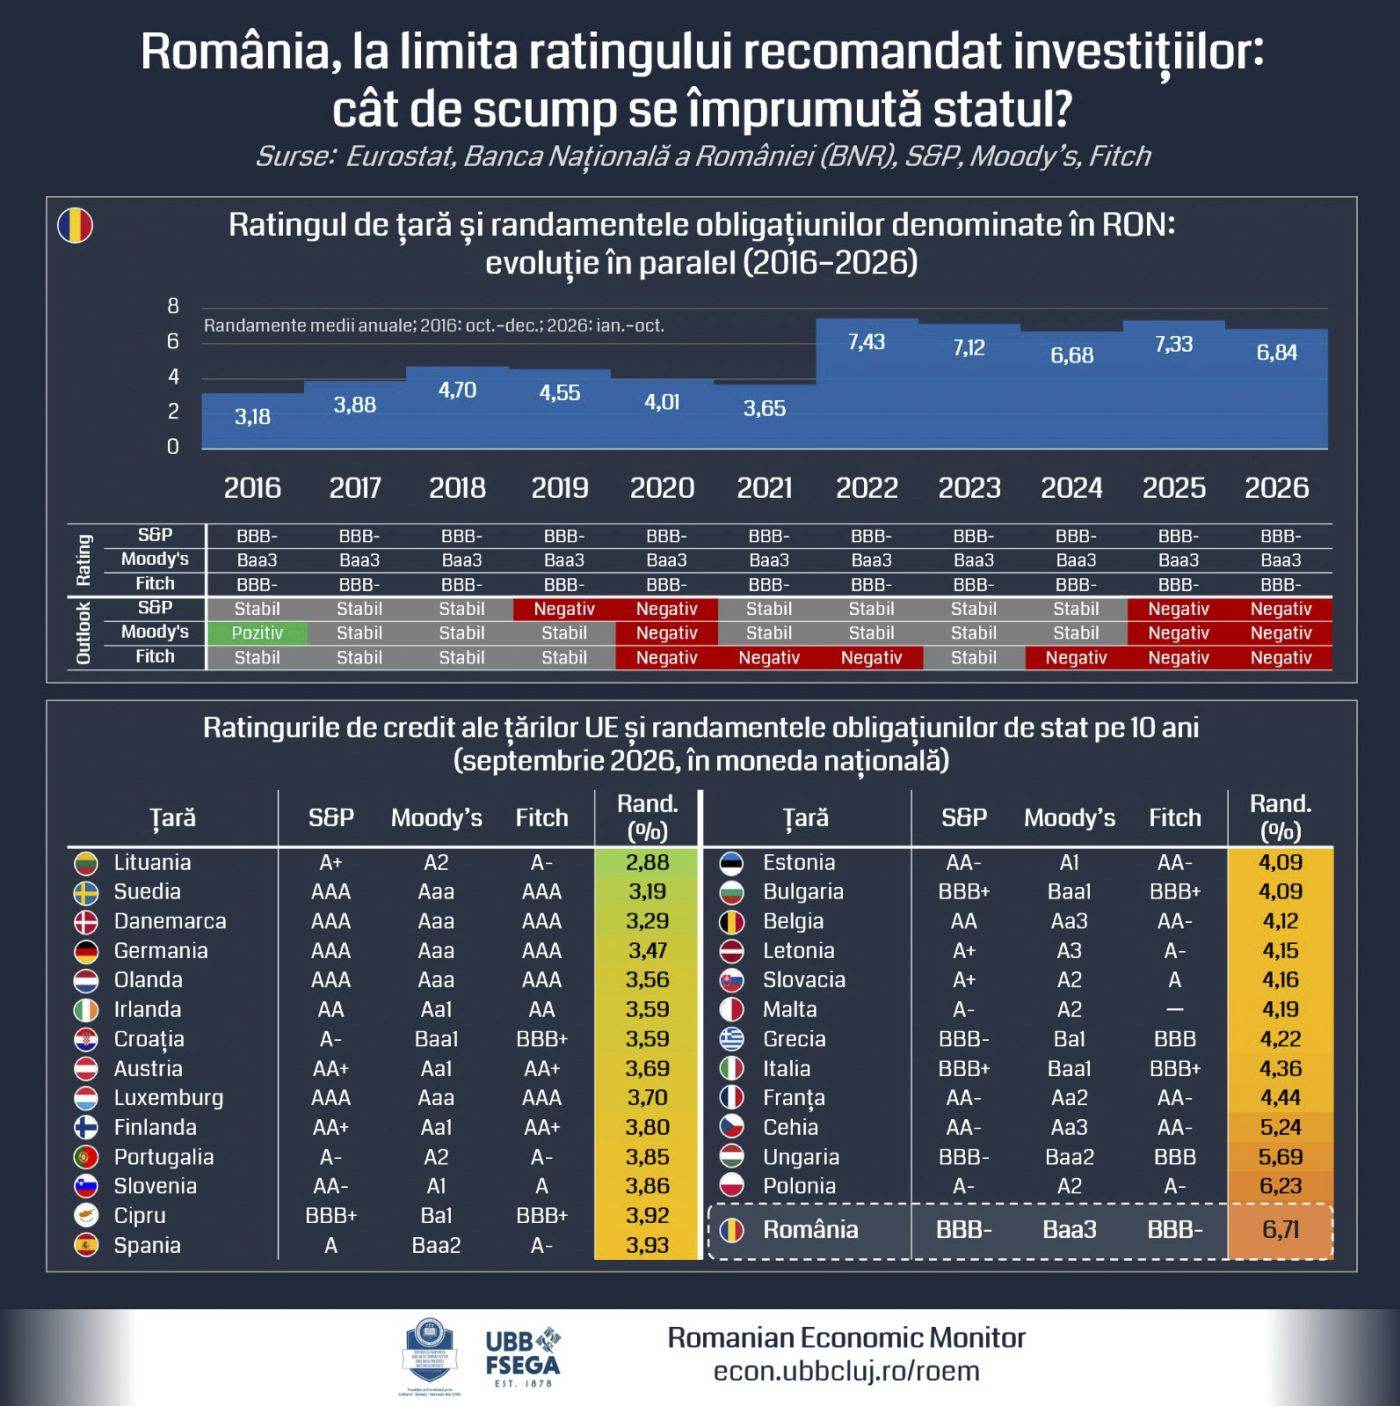
România se află aproape de limita inferioară a categoriei investment grade, adică exact la pragul minim de la care un stat este considerat suficient de sigur pentru investitorii instituţionali, iar chiar dacă a evitat anul acesta retrogradarea în categoria junk, riscul unei astfel de evoluţii persistă, potrivit unei analize a Romanian Economic Monitor, proiect de cercetare al Facultăţii de Ştiinţe Economice şi Gestiunea Afacerilor din cadrul Universităţii Babeş-Bolyai din Cluj-Napoca. O retrogradare ar putea restrânge baza de investitori şi ar declanşa vânzări de obligaţiuni, ceea ce ar creşte costurile de finanţare ale statului şi ar accentua presiunile asupra monedei naţionale şi economiei, conform aceleiaşi surse. Pe termen mai lung, deprecierea leului şi ieşirile de capital ar putea frâna investiţiile şi consumul intern, afectând nivelul de trai al populaţiei, potrivit documentului.
Balint Nagy, cercetător în cadrul echipei RoEM-UBB FSEGA, a declarat că acest rating influenţează direct costul cu care statul român se împrumută, iar cu cât nota este mai scăzută sau perspectiva este negativă, cu atât investitorii cer dobânzi mai mari pentru a-şi asuma riscul de a cumpăra obligaţiuni româneşti, potrivit analizei. El a arătat că o retrogradare sub limita „investment grade" ar obliga mulţi investitori instituţionali să vândă automat obligaţiunile româneşti, ceea ce ar scumpi semnificativ finanţarea datoriei publice şi ar pune presiune suplimentară pe bugetul statului, conform aceleiaşi surse.
Anul acesta, România a trecut prin trei evaluări importante: pe 31 iulie, Fitch a reconfirmat ratingul BBB- cu perspectivă negativă, pe 7 august, Moody's a menţinut Baa3 cu perspectivă negativă, iar pe 2 octombrie, Standard & Poor's a reconfirmat BBB- cu perspectivă negativă, potrivit documentului. Următoarea evaluare importantă a României este programată pentru ianuarie 2027, când Fitch va reanaliza ratingul României, conform aceleiaşi surse. Specialiştii RoEM-UBB FSEGA apreciază că miza următoarelor evaluări va fi capacitatea României de a demonstra că reducerea deficitului din 2026 este sustenabilă şi nu a fost un rezultat temporar, potrivit analizei. Stabilitatea guvernamentală, un buget credibil pentru 2027, respectarea ţintelor fiscale în execuţie, continuarea absorbţiei fondurilor europene şi menţinerea datoriei publice pe o traiectorie sustenabilă vor fi, cel mai probabil, criterii importante în următoarele evaluări ale agenţiilor de rating, conform documentului.
Din 2014, România şi-a menţinut ratingul în categoria investment grade la toate cele trei mari agenţii, însă perspectivele negative arată fragilitatea acestei poziţii, potrivit aceleiaşi surse. Deficitele bugetare ridicate, creşterea datoriei publice, instabilitatea politică şi riscurile geopolitice afectează percepţia investitorilor şi limitează posibilitatea unei îmbunătăţiri a ratingului, iar reconfirmarea ratingului în 2026 nu înseamnă dispariţia riscului de retrogradare, ci mai degrabă câştigarea unui timp suplimentar, conform analizei.
Ce este ratingul de ţară?
Ratingul de ţară este o notă acordată de agenţii specializate independente, precum Standard & Poor's, Moody's sau Fitch, care arată cât de sigur este să împrumuţi bani unui stat, iar cu cât nota este mai bună, cu atât acel stat este perceput ca fiind mai de încredere în a-şi rambursa datoriile, potrivit documentului. Potrivit unui studiu realizat de economiştii Olivier Blanchard, Daniel Leigh şi Prachi Mishra, publicat de Fondul Monetar Internaţional în septembrie 2026, ratingurile suverane sunt influenţate de nivelul datoriei publice, perspective bugetare şi raportul dintre dobânzi şi creşterea economică, conform aceleiaşi surse. Dacă datoria suverană este mare sau deficitul bugetar rămâne ridicat, creşte atât presiunea pe buget, cât şi riscul de incapacitate de plată, iar o creştere economică mică şi dobânzile mari accelerează creşterea datoriei publice, potrivit analizei.
Analiştii RoEM-UBB FSEGA arată că stabilitatea politică şi riscurile geopolitice pot reduce credibilitatea unui guvern şi, implicit, ratingul de ţară, iar crizele politice influenţează capacitatea statului de a colecta veniturile necesare pentru finanţarea cheltuielilor, conform documentului. În cazul României, combinaţia dintre deficitul bugetar foarte mare, creşterea datoriei publice şi incertitudinile politice explică în mare măsură de ce ratingul a rămas la limita inferioară a categoriei investment grade, iar toate cele trei agenţii majore menţin în prezent o perspectivă negativă, potrivit aceleiaşi surse. Rămâne de văzut dacă învestirea noului guvern, la 20 octombrie, după aproape şase luni de criză politică, va fi percepută de investitori ca un semnal de stabilitate politică şi de continuare a consolidării bugetare şi dacă aceasta va contribui, în timp, la îmbunătăţirea perspectivei negative asociate ratingului suveran al României, conform analizei.
Ratingul de ţară şi randamentul obligaţiunilor de stat de 10 ani
Analiza RoEM-UBB FSEGA arată că, începând cu mijlocul anilor 2000, România a obţinut treptat statutul investment grade din partea principalelor agenţii de rating, însă criza financiară globală a întrerupt acest parcurs, iar în 2008, S&P şi Fitch au retrogradat România sub acest prag, potrivit documentului. România a revenit în categoria investment grade în 2011, potrivit Fitch, şi în 2014, potrivit S&P, iar din 2014, ţara şi-a menţinut acest statut la toate cele trei mari agenţii, deşi s-a situat în cea mai mare parte a perioadei aproape de limita inferioară a acesteia, conform aceleiaşi surse. Această poziţie reflectă un echilibru fragil: economia a fost susţinută de creşterea economică robustă şi de accesul la fonduri europene, însă deficitele fiscale structurale ridicate au limitat orice îmbunătăţire a ratingului, potrivit analizei.
Potrivit specialiştilor RoEM-UBB FSEGA, randamentul mediu al obligaţiunilor guvernamentale româneşti cu maturitate de 10 ani a înregistrat fluctuaţii semnificative în ultimii ani, iar după 2021, acesta a crescut accelerat, pe fondul majorării dobânzilor la nivel global, ca răspuns la inflaţie, depăşind 6% în 2022, cel mai ridicat nivel din ultimul deceniu, conform documentului. Evoluţia a reflectat atât presiunile inflaţioniste, cât şi creşterea riscului perceput de investitori, iar perspectivele negative atribuite României de toate cele trei mari agenţii de rating indică posibilitatea unei retrogradări în categoria non-investment grade (junk), potrivit aceleiaşi surse. Un asemenea scenariu ar putea avea consecinţe importante asupra costurilor de împrumut ale statului, în condiţiile în care randamentul obligaţiunilor pe 10 ani era estimat la peste 7% în octombrie 2026, conform analizei.
Ce ar însemna pentru România o retrogradare în categoria junk
Economiştii RoEM-UBB FSEGA consideră că trecerea României sub pragul investment grade ar putea avea trei consecinţe majore pentru economie, potrivit documentului. Prima ar fi o vânzare forţată de obligaţiuni şi restrângerea bazei de investitori, deoarece unele fonduri de pensii şi companii de asigurări au reguli de investiţii care impun un rating minim, astfel că o retrogradare le-ar putea determina să îşi reducă expunerea pe datoria publică românească, iar efectul nu ar fi însă automat şi uniform, deoarece regulile diferă în funcţie de fond, asigurător sau administrator de pensii, precum şi de indicii de referinţă, conform aceleiaşi surse. A doua consecinţă ar fi creşterea costurilor de finanţare a datoriei publice, iar statul s-ar împrumuta la dobânzi semnificativ mai mari, ceea ce ar amplifica deficitul bugetar deja ridicat şi ar crea un cerc vicios: deficit mai mare, nevoie mai mare de împrumut, dobândă şi mai mare, potrivit analizei. A treia consecinţă ar putea fi accentuarea presiunilor asupra monedei naţionale şi intensificarea ieşirilor de capital, iar pe termen scurt, retrogradarea la categoria junk ar putea amplifica presiunea asupra cursului de schimb, ar putea reduce intrările de capital şi ar slăbi încrederea investitorilor, conform documentului. Dacă aceste efecte s-ar prelungi, ar putea frâna investiţiile şi consumul intern, cu repercusiuni asupra creşterii economice şi a nivelului de trai, potrivit aceleiaşi surse.
O comparaţie a ratingurilor din Europa
Specialiştii RoEM-UBB FSEGA au realizat o hartă a ratingurilor în ţările membre ale Uniunii Europene, care arată diferenţe între economiile occidentale şi nordice, pe de o parte, şi cele din estul continentului, pe de altă parte, iar blocul AAA, respectiv Germania, Olanda, Luxemburg şi ţările nordice, sunt percepute ca refugiu de risc, cu randamentele lor printre cele mai mici de pe continent, conform documentului. Franţa, cu ratinguri A+/A-1, acordate de Standard & Poor's în octombrie 2026, înregistrează un randament de 4,44%, după ce agenţia a retrogradat ratingul ţării de la AA-/A-1+, din cauza problemelor bugetare, iar diferenţa între randamentele obligaţiunilor franceze şi germane, de aproximativ 100 de puncte de bază, este un indicator de stres al zonei euro, urmărit cu atenţie de Banca Centrală Europeană, potrivit aceleiaşi surse. În prezent, niciun stat membru al Uniunii Europene nu se află în categoria non-investment grade, cunoscută şi sub denumirea de junk, conform analizei.
Cel mai cunoscut exemplu de stat membru al Uniunii Europene care a ajuns în categoria junk la toate cele trei mari agenţii de rating este Grecia, în perioada 2012-2016, potrivit documentului. S&P a coborât ratingul ţării sub pragul investment grade în aprilie 2010, iar în 2012 l-a redus până la nivelul CCC, apropiat de intrarea în incapacitate de plată, iar Moody's şi Fitch au urmat în 2010, coborând treptat ratingul până la Ca/C, respectiv CCC, conform aceleiaşi surse. În 2012, restructurarea datoriei suverane, în valoare de aproximativ 200 de miliarde de euro, a dus la încadrarea ţării în categoria selective default la agenţiile de rating, iar revenirea Greciei în categoria investment grade s-a produs treptat după mai bine de 13 ani, potrivit analizei. Grecia nu a fost singurul stat membru al UE afectat de criza datoriilor suverane: la începutul anului 2012, Portugalia a fost retrogradată în categoria junk de S&P şi de alte agenţii, iar în aceeaşi perioadă, şi Cipru a pierdut statutul investment grade, în principal din cauza expunerii băncilor sale la datoria suverană grecească, conform documentului.










 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur
































Opinia Cititorului