 English

Echipa de Equity Research a TradeVille a iniţiat, pe 14 octombrie, acoperirea pe AROBS Transilvania Software, grupul tehnologic din Cluj-Napoca cu trei linii de business - servicii software, produse proprii şi integrare de sisteme - cu recomandarea "Strong Buy" şi un preţ ţintă de 0,98 lei pe acţiune, obţinut printr-un model de actualizare a fluxurilor de numerar.
Argumentul central este că 2026 marchează sfârşitul unui ciclu de creştere prin achiziţii: integrarea operaţională, ponderea în creştere a produselor proprii şi normalizarea veniturilor cu marjă mică din sectorul public ar urma să ducă marja EBITDA de la 14,2% în 2026 (estimare) la 17,5% în 2030, iar fluxul de numerar liber al firmei ar deveni pozitiv din 2027.
Faţă de cotaţia curentă de 0,748 lei, ţinta implică un potenţial de apreciere de circa 31%. Primele semne sunt vizibile în trimestrul al doilea din 2026, când marja EBITDA a urcat la 15,1%; în schimb, evaluarea rămâne sensibilă la ipoteza privind scăderea randamentelor titlurilor de stat româneşti.
• Rezultate financiare
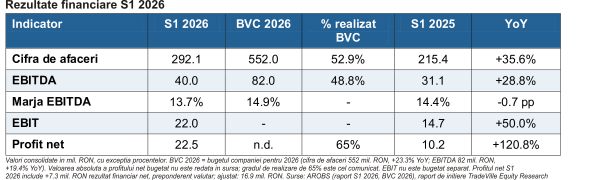
AROBS a raportat cel mai bun prim semestru din ultimii trei ani. Cifra de afaceri consolidată a crescut cu 35,6%, la 292,1 milioane lei, din care 50,1 milioane lei au venit de la companiile intrate recent în grup (SVT Electronics, Codingscape, GESS şi QUEST). Pe perimetru comparabil, creşterea organică a fost de 21,4%, respectiv 10,7% excluzând Sisteme Integrate.
Pe segmente, Servicii Software a urcat cu 31,4%, la 185,7 milioane lei (organic +11,3%), Produse Software cu 17,4%, la 54,4 milioane lei, la o marjă brută de 54,2%, iar Sisteme Integrate a ajuns la 52 milioane lei (+87,8%), peste bugetul anual al segmentului, din proiecte publice tratate în model ca nerecurente.
Costul vânzărilor a crescut mai rapid decât veniturile (+37,9%), astfel că marja brută a coborât la 25,2%, de la 26,4%. Levierul a venit însă din cheltuielile indirecte: cheltuielile de vânzări şi administrative au crescut cu doar 17,2%, la 18% din cifra de afaceri, faţă de 20,8% în primul semestru din 2025.
EBITDA a avansat cu 28,8%, la 40 milioane lei, iar marja semestrială de 13,7% (14,6% fără cheltuiala non-cash cu programul de stock options) ascunde o dinamică intra-anuală clară: 12,3% în primul trimestru şi 15,1% în trimestrul al doilea, peste ţinta bugetată de 14,9%. EBIT a crescut cu 50%, la 22 milioane lei.
Profitul net s-a dublat, la 22,5 milioane lei, dar include un rezultat financiar net de +7,3 milioane lei, provenit preponderent din diferenţe de curs valutar nerecurente. Ajustat, profitul net al semestrului este de 16,9 milioane lei. Raportat la bugetul pentru 2026, compania a realizat 52,9% din cifra de afaceri, 48,8% din EBITDA şi 65% din profitul net.
• Mesaje-cheie şi perspective
Managementul a stabilit pentru 2026 obiectivul declarat de a converti creşterea veniturilor în EBITDA în a doua jumătate a anului, prin strategia "One AROBS". Paşii concreţi sunt deja făcuţi: fuziunea prin absorbţie a cinci subsidiare româneşti, finalizată în aprilie 2026, şi numirea unui Chief Revenue Officer la nivel de grup, Porter Haney, din mai 2026. Până în 2030, strategia mută accentul spre produse şi oferte cu preţ fix (Executive AI Deployment, Agentic Automation, DORA-as-a-Service) şi spre SUA ca sursă imediată de creştere.
Finanţarea achiziţiilor s-a mutat către plata în acţiuni: QUEST a fost decontată integral în acţiuni, iar restul de 30% din Codingscape în principal tot prin emisiune. Cele două majorări de capital din mai 2026 au adus 57,5 milioane acţiuni noi (+5,5%), până la 1.103,1 milioane acţiuni, din care 1.091,6 milioane în circulaţie.
Baza de clienţi este diversificată: 69% din cifra de afaceri din 2025 a venit din afara României, ponderea SUA a urcat la circa 27% în primul semestru din 2026, iar cel mai mare client a reprezentat doar 5,6% din venituri. Pe termen scurt, contractul semnat în august 2026 cu APIA (circa 70 milioane lei fără TVA, din care aproximativ 42,7 milioane lei revin AROBS Systems) extinde vizibilitatea pentru Sisteme Integrate.
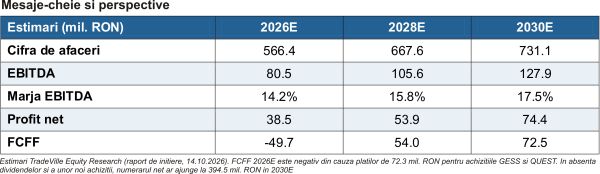
Estimările raportului de iniţiere prevăd o cifră de afaceri de 566,4 milioane lei în 2026, cu 2,6% peste buget, şi un CAGR de 10,3% până la 731,1 milioane lei în 2030. EBITDA estimat pentru 2026 (80,5 milioane lei) este cu 1,8% sub bugetul companiei, din cauza veniturilor APIA cu marjă mică, iar marja de 17,5% din 2030 rămâne sub ţinta de 18% comunicată de companie.
• Sentimentul pieţei şi preţul ţintă
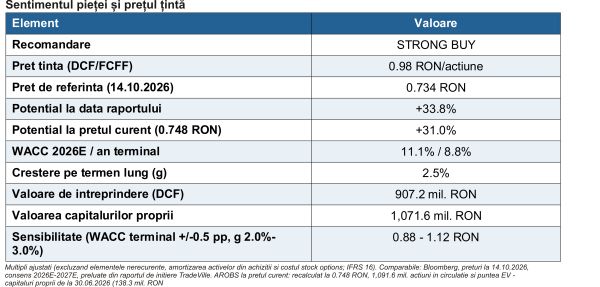
Raportul de iniţiere TradeVille din 14 octombrie stabileşte o recomandare "Strong Buy" şi un preţ ţintă de 0,98 lei, rezultat dintr-o evaluare DCF pe fluxul de numerar liber al firmei, cu orizont explicit 2026-2030 şi valoare terminală cu creştere perpetuă de 2,5%. Costul capitalului porneşte de la randamentul titlurilor de stat româneşti pe 10 ani, de 7,29%, presupus în scădere liniară la 4,9% în 2030, cu o primă de risc de 7% şi un beta neîndatorat de 0,557; WACC coboară astfel de la 11,1% la 8,8%. Valoarea terminală reprezintă 85,4% din valoarea de întreprindere, iar cu rata fără risc menţinută la 7,29% pe tot orizontul, preţul ţintă ar scădea la 0,76 lei. Faţă de preţul de referinţă de 0,734 lei, ţinta implică un potenţial de 33,8%. La cotaţia curentă de 0,748 lei, potenţialul implicit se reduce la circa 31%, rămânând în intervalul aferent recomandării "Strong Buy".
• Evaluare
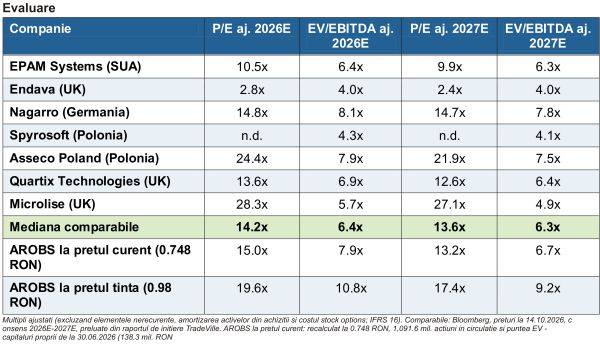
La 0,748 lei, AROBS se tranzacţionează la circa 15x P/E ajustat şi 7,9x EV/EBITDA ajustat 2026, faţă de o mediană a celor şapte comparabile de 14,2x, respectiv 6,4x: aproape în linie pe P/E (primă de circa 6%) şi cu o primă de aproape 23% pe EV/EBITDA. Pe baza raportată, multiplii sunt mai mari, de 21,2x şi 8,4x.
Evaluarea relativă nu susţine, aşadar, argumentul unui discount: multiplii medianei aplicaţi pe estimările ajustate indică 0,63-0,77 lei pe acţiune, în jurul preţului curent, sau 0,65-0,83 lei fără Endava. Diferenţa faţă de DCF vine din numerarul net al companiei (179,4 milioane lei la 31.12.2025) şi din traiectoria marjei pe termen mai lung, pe care multiplii pe doi ani nu o surprind. Preţul ţintă se sprijină, deci, pe execuţia estimărilor, nu pe o reevaluare a multiplilor.
• Evoluţia preţului şi poziţionarea în piaţă
De la începutul anului (YTD), acţiunea AROBS a avansat cu 11,94%, sub indicele BET (+36,67% YTD), iar pe ultimele 12 luni cu 9,17%, faţă de +54,56% pentru BET. Decalajul reflectă în principal compoziţia indicelui, dominat de energie şi bănci. Capitalizarea se situează în jurul valorii de 816 milioane lei.
În rândul companiilor de tehnologie de la BVB, AROBS are cea mai bună evoluţie YTD dintre cele trei nume urmărite, înaintea Safetech Innovations (+9,26%) şi a Bittnet Systems (+4,91%).
După publicarea raportului de iniţiere, cotaţia a urcat de la 0,734 lei la 0,748 lei (+1,9%), în intervalul de 52 de săptămâni de 0,63-0,79 lei. Acţiunea se află cu circa 54% peste minimul istoric din mai 2025 (0,486 lei), dar cu aproximativ 43% sub maximul din ianuarie 2022 (1,322 lei).
Lichiditatea rămâne redusă, cu o valoare medie zilnică tranzacţionată de circa 275 mii lei în 2025.
• Oportunităţi şi riscuri
Oportunităţi
Produse Software într-o piaţă susţinută de reglementare: segmentul aduce 22,3% din cifra de afaceri, dar 42,4% din profitul brut, într-o piaţă europeană de management de flotă estimată să crească cu un CAGR de 11% până în 2029 (Berg Insight), cu cerere impulsionată de tahograful G2V2, RO e-Transport şi SENT.
Numerarul net ca opţiune nemodelată: în absenţa unor noi achiziţii şi a dividendelor, numerarul net ar urca la 394,5 milioane lei în 2030; achiziţii la multipli sub cei ai AROBS sau distribuţii (programul de răscumpărare demarat în iulie 2026) nu sunt incluse în preţul ţintă.
Ţinta de marjă a companiei: atingerea marjei EBITDA de 18% comunicate pentru 2030, faţă de 17,5% în model, ar adăuga circa 3,7 milioane lei la EBITDA şi ar duce preţul ţintă la 1,02 lei.
Riscuri
Rată fără risc, ipoteza cu cel mai mare impact: modelul presupune scăderea randamentelor de la 7,29% la 4,90% în 2030, legată de consolidarea fiscală; cu rata menţinută la 7,29%, preţul ţintă ar fi 0,76 lei, apropiat de cotaţia curentă.
Execuţia integrării şi presiunea AI pe preţuri: fără câştigurile de eficienţă One AROBS (9,9 milioane lei în 2030), preţul ţintă ar fi 0,88 lei; marja brută din Servicii Software a coborât la 18,8% în primul semestru din 2026, iar o creştere cu un punct procentual a ponderii salariale l-ar reduce la 0,90 lei.
Capital circulant, sector public şi diluare: creanţele au urcat la 150,6 milioane lei la 30.06.2026 (circa 94 de zile anualizat, faţă de 70 în model), iar achiziţiile plătite în acţiuni şi planul de stock options de până la 15 milioane acţiuni pot dilua actionarii existenţi.
• Concluzie
AROBS iese dintr-un ciclu de creştere prin achiziţii şi intră într-o etapă în care rezultatul depinde de integrare, mix şi disciplina costurilor. Raportul de iniţiere atribuie un preţ ţintă de 0,98 lei şi o recomandare "Strong buy", sprijinite pe expansiunea marjei şi pe fluxul de numerar liber pozitiv estimat pentru 2027.
Elementele de urmărit rămân confirmarea marjei din trimestrul al doilea în a două jumătate a anului, ritmul de încasare a creanţelor şi de recunoaştere a contractului APIA, utilizarea numerarului acumulat şi evoluţia randamentelor titlurilor de stat, de care depinde în cea mai mare măsură valoarea estimată.
Sursele menţionate de TradeVille în această analiză sunt: AROBS Transilvania Software (raport semestrul I 2026, BVC 2026, Raport Anual 2025), raport de iniţiere TradeVille Equity Research (date de piaţă şi sector citate: Bloomberg, Berg Insight, Gartner, McKinsey, EPAM, Endava), BVB, TradingView.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului