 English
• De ce a greşit prognoza din august?
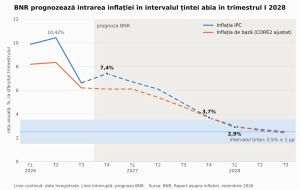
Inflaţia din septembrie, de 6,61%, a depăşit cu 0,73 puncte procentuale nivelul prognozat de BNR în august, potrivit Raportului asupra inflaţiei din noiembrie. BNR scrie că abaterea vine în principal din scumpirea peste aşteptări a energiei, după reinflamarea conflictului din Orientul Mijlociu şi după canicula şi seceta din Europa.
BNR a revizuit în sus, la fiecare dintre cele patru rapoarte din acest an, prognoza pentru decembrie 2026. În februarie, BNR prognoza o inflaţie de 3,9%, arată prezentarea guvernatorului din februarie. Trei luni mai târziu, prognoza 5,5%, după prezentarea din mai, iar în august - 6,1%, după cum a scris BURSA. Prognoza pentru decembrie 2027 a urcat de la 2,9% în februarie la 3,7% acum.
La fiecare dintre cele trei rapoarte, BNR a presupus petrolul mai ieftin decât a fost. BNR estimează acum media preţului petrolului Brent în 2026 la 94,9 dolari pe baril, când trei trimestre din patru sunt deja încheiate. În februarie, BNR presupunea o medie de 61,7 dolari, cu 33,2 dolari mai puţin. În mai, după izbucnirea conflictului din Orientul Mijlociu, estima 84,8 dolari, cu 10,1 dolari mai puţin.
În august, BNR presupunea un petrol Brent de 76,87 de dolari pe baril în trimestrul III 2026, după seriile de date publicate de BNR pentru raportul din noiembrie. Petrolul a costat, în trimestrul al III-lea, 96,33 de dolari, cu 19,46 dolari mai mult. Pentru trimestrul IV, BNR a ridicat ipoteza de la 75,77 la 99,62 de dolari.
Guvernatorul Mugur Isărescu a explicat revizuirea din noiembrie printr-o ”reevaluare ascendentă amplă a preţului energiei”. Tabelul din prezentarea guvernatorului împarte cele 1,3 puncte procentuale cu care a urcat prognoza pentru decembrie:
- combustibilii: plus 0,8 puncte procentuale
- energia electrică şi gazele naturale: plus 0,3 puncte procentuale
- inflaţia de bază: plus 0,5 puncte procentuale
- legumele, fructele şi ouăle: minus 0,2 puncte procentuale
BNR rotunjeşte valorile la o zecimală, aşa că suma lor diferă puţin de revizuirea totală. Combustibilii aduc partea cea mai mare a revizuirii, pentru că, după BNR, petrolul s-a scumpit, oferta de produse rafinate, mai ales de motorină, a fost perturbată, iar dolarul s-a apreciat.
Inflaţia de bază aduce 0,5 puncte procentuale. BNR scrie că prognoza ei a urcat şi din cauza deprecierii leului şi a unor scumpiri conjuncturale, nu doar din cauza costului energiei. Guvernatorul a legat corecţiile cursului leului din acest an de criza politică, aşa că o parte din revizuire are o cauză internă. BNR nu publică separat cât din cele 0,5 puncte procentuale vine din cursul leului.
Deprecierea a avut şi un efect favorabil. BNR scrie că a corectat supraevaluarea leului, iar guvernatorul a spus că, după calculul BNR, competitivitatea prin preţ a produselor româneşti nu s-a deteriorat.
• Pe ce ipoteze se bazează noua prognoză?
Noul scenariu al BNR coboară preţul petrolului Brent la 93 de dolari în trimestrul întâi 2027, la 89 de dolari în trimestrul al II-lea, la 85 de dolari în cel de-al III-lea, la 82 de dolari în cel de-al IV-lea trimestru şi până la 76,64 de dolari în trimestrul III 2028. BNR a construit traiectoria din cotaţiile futures culese la 12 octombrie.
Raportul spune că aproximativ un sfert din inflaţia prognozată pentru decembrie 2026 vine direct din scumpirea petrolului şi a produselor rafinate, la care se adaugă efecte indirecte asupra costurilor de producţie, transport şi distribuţie.
Guvernatorul a spus că, de la data prognozei, petrolul a coborât la 90 de dolari şi că, dacă acest preţ se menţine, prognoza s-ar schimba. Schimbarea nu merge însă numai în jos. Preţul de 90 de dolari este sub scenariul BNR pentru trimestrul al IV-lea 2026 şi pentru trimestrul I 2027, deci ar coborî inflaţia pe termen scurt. Din trimestrul al III-lea 2027, scenariul BNR coboară sub 90 de dolari, la 85 şi apoi la 82 de dolari. Dacă petrolul rămâne la 90 de dolari, presiunea combustibililor asupra inflaţiei din a doua jumătate a lui 2027 va fi mai mare decât presupune prognoza.
A doua ipoteză priveşte gazele. Mecanismul de protecţie a consumatorilor casnici de gaze naturale expiră la 31 martie 2027. Raportul spune că nu există o decizie oficială pentru perioada de după, iar prognoza presupune că preţul gazelor pentru gospodării rămâne tot anul 2027 la nivelul prevăzut pentru sfârşitul lui 2026. BNR a revizuit însă acest nivel semnificativ în sus faţă de august, aşa că gazele s-au scumpit deja în prognoză, iar ipoteza este doar că nu se mai scumpesc după aprilie.
BNR avertizează că liberalizarea pieţei ar urca inflaţia. Creşterea ar depinde de preţul de referinţă: preţul de preempţiune al gazelor din perimetrul Neptun Deep, a cărui exploatare poate începe din trimestrul I 2027, sau cotaţiile futures pentru aprilie 2027, care sunt mai mari.
Prognoza se sprijină astfel pe două ipoteze favorabile, petrolul mai ieftin şi gazele fără scumpiri noi după aprilie 2027, iar niciuna nu depinde de BNR.
• De ce nu urcă BNR dobânda?
Guvernatorul a explicat dobânda neschimbată prin deviaţia PIB, pe care a numit-o puternic negativă. Cu o cerere deja scăzută, a spus el, BNR ar avea nevoie de argumente foarte puternice ca să o reducă şi mai mult.
Scăderea veniturilor reale ale gospodăriilor susţine evaluarea BNR că cererea este slabă, deşi nu măsoară deviaţia PIB, care compară producţia întregii economii cu nivelul ei potenţial.
Veniturile reale ale gospodăriilor au scăzut cu aproximativ 3% din trimestrul al II-lea 2025 până în trimestrul al II-lea 2026, potrivit calculelor BURSA pe baza cercetării INS asupra bugetelor de familie: veniturile au crescut cu 7,4%, iar preţurile - cu circa 10,7%. Gospodăriile de salariaţi au pierdut în termeni reali în jur de 6%.
Deficitul de cerere este însă mai mic decât estima BNR în august. Raportul estimează deviaţia PIB la o medie sub -3% în 2026, cu un minim de -3,2% în trimestrele al III-lea şi al IV-lea, şi a revizuit-o spre valori mai puţin negative, mai ales pentru că INS a revizuit seria PIB din perioada 2018-2025. BNR scrie că deficitul de cerere continuă să coboare inflaţia, dar mai slab decât estimase.
Dobânda de politică monetară, de 6,50%, este sub inflaţia de 6,94% din octombrie şi sub inflaţia prognozată pentru decembrie. Raportată la aceste valori, dobânda reală este negativă. BNR scrie că dobânzile reale la creditele şi depozitele noi au o influenţă stimulativă şi că, în trimestrul al IV-lea 2026, condiţiile monetare sunt mai stimulative decât estimase în august. BNR se aşteaptă ca ele să redevină restrictive abia din trimestrul I 2027.
Firmele se aşteaptă în continuare la scumpiri în următoarele trei luni, iar BNR a revizuit în sus aşteptările de inflaţie. Pe termen mediu, BNR consideră că riscurile asupra inflaţiei sunt înclinate în sus.
• Cine plăteşte dacă ipotezele nu se adeveresc?
Gospodăriile cheltuiesc o parte tot mai mare din consum pe locuinţă, apă, energie şi gaze: 16,5% în trimestrul al II-lea 2026, faţă de 13,7% cu un an înainte, potrivit aceleiaşi cercetări a INS. La pensionari, partea aceasta a urcat de la 15% la 17,9%.
Un petrol care nu se ieftineşte şi gaze scumpite după 31 martie 2027 urcă şi costurile firmelor, iar schemele de protecţie urcă cheltuielile bugetului. Cele mai expuse sunt, însă, gospodăriile ale căror venituri reale scad deja. Raportul BNR scrie că inflaţia erodează şi puterea de cumpărare a economiilor din depozitele bancare, pe care populaţia le-a folosit ca să atenueze efectul consolidării fiscale.
Prognoza BNR depinde, astfel, de două preţuri pe care BNR nu le controlează, al petrolului şi al gazelor. BNR controlează însă dobânda de politică monetară, prin care poate influenţa cererea şi poate limita transmiterea scumpirilor energiei în celelalte preţuri, iar BNR se aşteaptă ca, după decizia ei de acum, condiţiile monetare să devină restrictive abia din trimestrul I 2027. Dacă petrolul rămâne la 90 de dolari sau gazele se scumpesc după 31 martie 2027, creşte riscul ca intrarea inflaţiei în intervalul ţintei, prevăzută acum pentru trimestrul I 2028, să se amâne din nou, iar gospodăriile care au pierdut deja venit real sunt cele mai expuse.




 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului