 English
Actualizare - Pilonul II câştigă 21 de lei de participant; dobânda pe trei ani scade
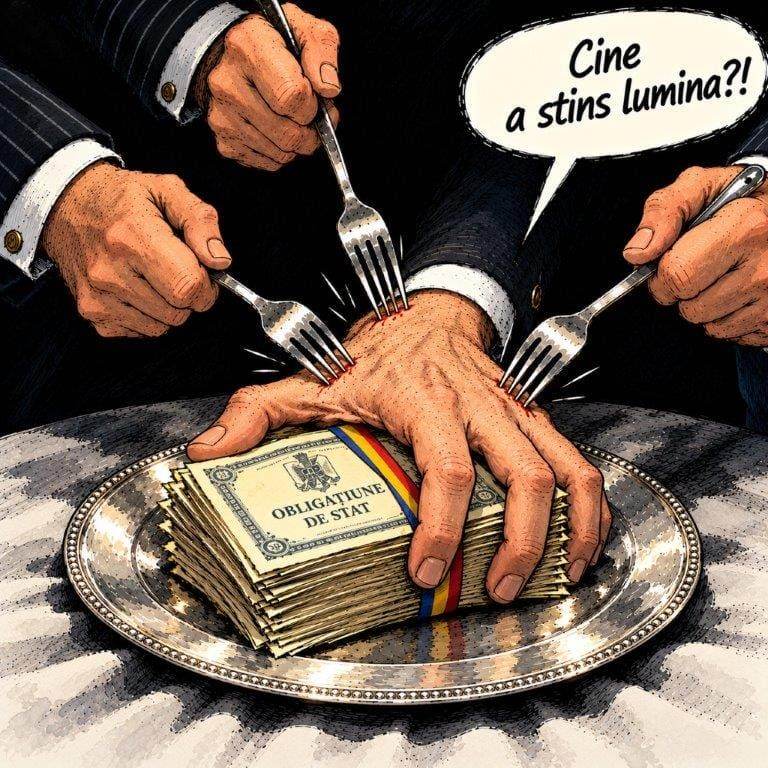
Băncile au cerut, la prima licitaţie de titluri de stat după învestirea guvernului Niculescu, obligaţiuni de peste patru ori suma anunţată de Ministerul Finanţelor. Ministerul Finanţelor a vândut mai mult decât anunţase, la un randament sub cotaţia de cumpărare a fixingului BNR, şi redeschide seria luni.
Fondurile Pilonului II au pierdut joi, 22 octombrie, circa 28 de milioane de lei la titlurile de stat în lei, adică în medie 3,3 lei pe participant, pentru că randamentul titlurilor de stat româneşti pe zece ani a urcat cu 0,01 puncte, arată calculul BURSA făcut pe fixingul Băncii Naţionale a României (BNR).
Media pe participant împarte pierderea la cei 8.543.556 de participanţi raportaţi pentru iunie 2026 de Autoritatea de Supraveghere Financiară (ASF). Fiecare participant are altă sumă în cont, deci altă pierdere. Pierderea reprezintă o scădere a preţului titlurilor din portofoliile fondurilor, nu bani scoşi din conturi, şi nu este randamentul total al fondurilor.
Preţul unui titlu de stat aflat deja în circulaţie scade când randamentul cerut de cumpărători urcă; BURSA a explicat mecanismul în articolul De ce câştigă fondurile din Pilonul II când scad dobânzile la titlurile de stat.
Cotaţiile de cumpărare ale fixingului de joi, de la ora 12:00, au fost de 6,57% la 6 luni, faţă de 6,56% miercuri, de 6,62% la 12 luni, de 6,83% la 3 ani şi de 6,94% la 5 ani, toate trei neschimbate, şi de 7,12% la 10 ani, faţă de 7,11%, potrivit istoricului publicat de BNR.
NN a pierdut circa 10,4 milioane de lei, Metropolitan Life 3,9 milioane, BCR 2,4 milioane, Vital 2,3 milioane, Aripi 2,2 milioane şi Pensia Noastră 1,3 milioane, după calculul BURSA. AZT Viitorul Tău nu publică lista titlurilor, iar BURSA estimează pierderea fondului la circa 5,6 milioane de lei, pe baza celor 25,74 miliarde de lei în titluri de stat în lei din raportarea semestrială a fondului şi a duratei medii a celorlalte fonduri.
Miercuri, 21 octombrie, fondurile câştigaseră circa 18 milioane de lei, adică 2,1 lei pe participant, pentru că randamentele pe 12 luni şi pe 3 ani coborâseră cu 0,01 şi cu 0,03 puncte, arată calculul BURSA pe fixingul BNR. De la 30 septembrie, ultima zi lucrătoare a lunii trecute, până joi, fondurile au câştigat aproximativ 3,20 miliarde de lei, adică aproximativ 374 de lei pe participant, după estimarea BURSA. Randamentul pe zece ani a coborât în acest interval de la 7,65% la 7,12%, conform fixingului BNR. Calculul foloseşte listele de titluri publicate de NN, BCR, Aripi şi Pensia Noastră la 30 iunie şi de Metropolitan Life şi Vital la 31 mai şi nu cuprinde cuponul încasat, titlurile cumpărate sau vândute după data listelor, titlurile în euro şi în dolari şi acţiunile.
• Ce au cerut băncile la prima licitaţie după învestirea guvernului
Parlamentul a învestit guvernul condus de Luca Niculescu marţi, 20 octombrie, cu 280 de voturi pentru şi 58 împotrivă. Licitaţia de joi, 22 octombrie, este prima licitaţie de titluri de stat după votul de învestitură.
Şapte dealeri primari au cerut obligaţiuni cu scadenţa în februarie 2029 (seria ROVRZSEM43E4) şi cu cuponul de 5%, cu o valoare nominală de 2,05 miliarde de lei în ofertele competitive, la o emisiune anunţată de 500 de milioane de lei, potrivit comunicatului oficial al BNR şi al Ministerului Finanţelor. Ministerul Finanţelor a vândut titluri cu valoarea nominală de 886,5 milioane de lei, din care 800 de milioane în oferte competitive şi 86,5 milioane în oferte necompetitive, la preţul mediu de 96,6258 şi la randamentul mediu de 6,61%, arată comunicatul BNR şi cel al Ministerului Finanţelor. Cumpărătorii plătesc 887,68 milioane de lei, sumă care cuprinde dobânda acumulată de 31,09 milioane, după datele din comunicatul oficial. Ministerul Finanţelor nu a adjudecat oferte competitive de circa 1,25 miliarde de lei, adică circa 61% din cererea competitivă, arată diferenţa dintre cerere şi suma vândută din comunicatul oficial. Ministerul Finanţelor mai oferă 133 de milioane de lei în sesiunea suplimentară de oferte necompetitive, conform comunicatului oficial al BNR şi al Ministerului Finanţelor.
Cererea competitivă a ajuns la 410% din suma anunţată. BURSA a relatat pe 7 octombrie că, după S&P, cererea băncilor pentru titlurile statului a crescut de la 50% la 245% din ofertă.
Randamentul mediu de 6,61%, din comunicatul oficial al BNR şi al Ministerului Finanţelor, stă sub cotaţia de cumpărare a fixingului BNR din aceeaşi zi, de 6,76%, şi peste cotaţia de vânzare, de 6,54%, ambele interpolate de BURSA între scadenţele de 12 luni şi 3 ani pentru cei circa 2,3 ani rămaşi până la scadenţă. Fixingul BNR conţine rate de referinţă calculate de LSEG, iar valorile pentru scadenţa de 2,3 ani sunt o aproximare a BURSA.
Pierderea zilei vine în principal din titlurile cu scadenţe lungi: la fixingul BNR, randamentul pe zece ani a urcat, iar randamentele pe 12 luni şi pe 3 ani, între care se află scadenţa obligaţiunilor vândute joi, au rămas neschimbate.
Fondurile NN, Metropolitan Life, Vital, Pensia Noastră, BCR şi Aripi deţin obligaţiuni cu scadenţa în februarie 2029 de circa 3,42 miliarde de lei, după listele lor de titluri; NN singur are 1,35 miliarde, iar Metropolitan Life 0,89 miliarde. Dacă randamentul obligaţiunilor cu scadenţa în februarie 2029 la fixing ar coborî de la 6,76% la randamentul licitaţiei, de 6,61%, iar celelalte cotaţii ar rămâne neschimbate, valoarea acestor titluri ar creşte cu circa 10 milioane de lei, estimează BURSA.
• Ce spun guvernul şi Moody's despre dobânzile statului
Mişcările de 0,01 puncte ale fixingului BNR de joi intră în variaţia obişnuită de la o zi la alta, iar BURSA nu le atribuie niciunui eveniment.
Luca Niculescu a declarat marţi, 20 octombrie, în Parlament, că guvernul se ocupă imediat de rectificarea bugetară şi de bugetul pentru anul următor şi că aproape un leu din zece încasaţi de stat merge la plata dobânzilor, a scris BURSA. Agenţia de evaluare financiară Moody's consideră pozitive noul guvern şi adoptarea la timp a bugetului pe 2027, potrivit comunicatului Ministerului Finanţelor transmis BURSA marţi. Moody's estimează un deficit bugetar de 5,8% din PIB în 2026 şi menţine ratingul României la Baa3, cu perspectivă negativă, conform relatărilor BURSA.
În interpretarea noastră, randamentul licitaţiei, aflat sub cotaţia de cumpărare a fixingului, arată că dealerii primari au plătit pentru titlurile statului un preţ mai mare decât cel indicat de cotaţia de cumpărare a fixingului BNR, pe care LSEG o calculează la ora 12:00. Tot în interpretarea BURSA, rectificarea bugetară şi bugetul pe 2027 sunt următoarele decizii ale noului guvern care pot schimba cererea băncilor pentru titlurile statului şi, prin randamente, valoarea titlurilor din Pilonul II.
• Ministerul Finanţelor redeschide luni emisiunea vândută joi
Ministerul Finanţelor redeschide luni, 26 octombrie, emisiunea de obligaţiuni cu scadenţa în februarie 2029, potrivit comunicatului oficial al BNR şi al Ministerului Finanţelor.



 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

1. fără titlu
(mesaj trimis de Vîjeu el Condor! în data de 22.10.2026, 22:17)
băncile logic că doresc să-i bage Statului mai multă otravă pe gât !
raționamentul lor se bazează pe acea trăsnaie cu impozit de 1% din valoarea imobilului,
adică, Statu are de unde să dăee băncilor principalul+cupoanele !
iar cum națiunea română, astăzi e = pensionari, bujetari, Parchetul Jeneral + nepalezi
(vorba lui Medvedev: „un stil de viață”)
acuma începe marea deposedare de imobile (pentru ca, tot ele, băncile, să ajungă să ipotecheze acele imobile cu credite la nou veniții ioropeni)
biștoș, ehh /!?
1.1. fără titlu (răspuns la opinia nr. 1)
(mesaj trimis de anonim în data de 23.10.2026, 00:26)
Deci poți spune ca in 100 de ani plătești către stat valoarea acelui imobil.
Ahaaa, sa recapitulam, prețul unui imobil este defapt mult mai scump: când ești tânăr si sărac te duci si cauți cuib, ești fericit ca ai găsit sa zicem rotund la 100k, te duci la banca sa iei credit mai plătești 100k in 25-30 ani, la cumpărare plătești și tva 21%, in fiecare an trebuie sa plătești asigurare aprox 1% din val imobil, mai pui impozit 1% pe an. Deci impozit + asigurare în 50 de ani mai pui 100% din valoare cuib. Deci la bătrânețe constați că practic ai ajuns sa plătești 3 apartamente și tot 1 apartament ai.
Așadar, concluzia?
1.2. fără titlu (răspuns la opinia nr. 1.1)
(mesaj trimis de anonim în data de 23.10.2026, 09:40)
Asigurarea e confort, PAD-ul de 20 euro nu există decât ești pe covrigi.
Impozitul va crește și se numește solidaritate între generații, locuința nu este mijloc speculativ, ci are un rol... social. Descurajarea deținerii de locuințe de-a proasta este binevenită. În Somalia impozitele sunt mici, mergi fără grijă!
Plata cash este mai avantajoasă. Dacă nu-ți poți permite să strângi suma necesară într-un timp rezonabil, e de preferat să dai de câteva ori suma la bancă pentru a... trăi în timpul vieții tale. :
Alternativa rezonabilă în toate cele 3 cazuri... SOMALIA!
1.3. fără titlu (răspuns la opinia nr. 1.2)
(mesaj trimis de anonim în data de 23.10.2026, 10:16)
Ahaa. Deci zici asa: vrei ieftin te duci acolo in Somalia, in ideea ca ieftin dai, ieftin ai (în sensul ca nu ai securitate, educație, sănătate, autostrăzi, etc.)
La polul opus, dacă alegi sa stai în România, plătești mult ca sa ai parte de calitate a vieții, da? Buba este ca plătești si nu beneficiezi la nivelul la care cotizezi. Deci arătăm cu degetul iar spre corupția din politică. Oricum ai da-o, corupția se vede. Corupția ne buzunareste!
1.4. fără titlu (răspuns la opinia nr. 1.3)
(mesaj trimis de anonim în data de 23.10.2026, 12:27)
Oricum ai da-o alternativa Somalia există.
1.5. fără titlu (răspuns la opinia nr. 1.4)
(mesaj trimis de Scandura din gard în data de 23.10.2026, 13:47)
Acolo se duc vrabiile de pe gard.
Te cunoști de la o poștă, miroase.
1.6. bai rus tampit (răspuns la opinia nr. 1)
(mesaj trimis de anonim în data de 23.10.2026, 14:10)
impozitul este cuprins in intervalul de 0,02 -0,2 % poate la voi in imperiul corciturilor este de 1%. ca nehaliții de trantori din primarii forteaza maximul de impozit esta alta poveste . sarantocii cu duhul sunt mintiti ca guvernul le mareste impozitul , ceea ce este o minciuna gogonată. primarul si grupul de paraziti din primarii este singurul vinovat pentru impozitul mai mare sau mai mic.
PS vad ca toti de mai sus sunteti mari apropitari daca habar nu aveti cat este impozitul pe locuinta.
1.7. fără titlu (răspuns la opinia nr. 1.5)
(mesaj trimis de anonim în data de 23.10.2026, 15:57)
Nu e nici o vrabie.Este altcineva.Vrabia doar citeste comentariile acum.
1.8. fără titlu (răspuns la opinia nr. 1)
(mesaj trimis de anonim în data de 24.10.2026, 11:11)
1. Statul isi baga singur otrava, prin psd si haur, partidele prostimii si ale propagandei rusesti.
Bancile, ca orice negustor, speculeaza momentul (desi, la cat de mare este inflatia la noi, castigul bancilor raportat la inflatie este mic spre zero, fac munca patriotica ca in colhozurile voastre).
2. La idolul tau Medvedev (ca din oamenii cu caracter nu esti capabil sa citezi ca la scoala voastra de trolli vi se impune sa citati putleristii care va conduc) stiulul de viata se reduce la cat mai multe butoaie cu vodca. Ala-i beat si cand doarme.
Uite, sclavule, de ce dau bancile imprumuturi statului:
"A doua zi după plecarea Guvernului Bolojan, conducerea Autorității Naționale de Reglementare în Domeniul Energiei (ANRE) a aprobat o listă lungă de cheltuieli suplimentare pentru instituție, iar un întreg capitol este dedicat sporurilor. Milioane de lei vor fi acordate pentru sporuri de vechime și prime pentru posturile de conducere.
Pe 21 octombrie, adică imediat după schimbarea de gardă de la Palatul Victoria, ANRE și-a aprobat bugetul rectificat. În mod oficial, motivul a fost alocarea de bani suplimentari pentru taxa de solidaritate pe care autoritatea trebuie să o plătească la bugetul de stat. Documentul prevede însă și un capitol pentru cheltuielile cu salariile, sporuri, prime și bani pentru indemnizații. Sunt sume alocate în plus de peste 18 milioane de lei, adică circa 3,5 milioane de euro. Din această valoare vor fi majorate indemnizațiile de conducere, însă cea mai mare parte, de peste 15 milioane de lei, sunt sporuri, sporuri pentru angajații cu vechime, mai concret. Pe lângă acestea, mai există și o a treia categorie de „alte sporuri”, unde s-au alocat 88.000 de lei. ANRE este una dintre autoritățile cu cele mai mari mari salarii din sectorul public. De la începutul anului, însă, cheltuielile salariale au fost reduse cu 30%, potrivit deciziei asumate de fostul Guvern. Salariul mediu din instituții ar fi trebuit să scadă astfel de la aproximativ 3.700 de euro la 2.500 de euro, însă mai mulți angajați au contestat în instanță aceste măsuri. Trebuie spus, totuși, că ANRE se autofinanțează, dar banii care nu ajung în buzunarele angajaților ar putea să ajungă totuși la bugetul de stat.".
1.9. fără titlu (răspuns la opinia nr. 1.1)
(mesaj trimis de anonim în data de 24.10.2026, 12:42)
Rationamentul tau este incomplet asa ca nu ai dreptate din urmatoarele considerente (cu mentiunea suplimentara ca trebuie sa evolum totusi si sa nu mai luam in seama toti postacii de serviciu ai rusilor care arunca cu noroi in tot sistemul si modul nostru de viata care, asa problematic cu e, il depseste net pe cel al mojicilor si al altor natiuni subjugate dictatorilor si familiilor acestora):
1. Daca nu cumperi apartamentul (cu credit, ca aceasta este ipoteza de lucru), trebuie sa locuiesti tousi undeva si sa achiti acolo o chirie, asa ca din costul final al apartamentului (sau si mai bine, din costul ratei) trebuie sa scazi contravaloarea chiriei (si sa mai tii cont de faptul ca ea va creste in timp, odata cu inflatia si cu euro).
2. La creditele in lei, INFLATIA iti MACINA creditul (este exact situatie opusa celei in care inflatia iti macina economiile daca le tii la saltea - primul caz este in avantajul tau si este bine sa ai datorii atunci cand inflatia este mare, iar al doilea este in defavoarea ta, adica nu este bine sa ai lei la saltea, mai ales atunci cand inflatia este mare).
3. Asigurarea la ap. este bine sa o ai, indiferent daca ai credit sau nu, pentru siguranta ta. Apartamentele au fost, sunt si vor fi intotdeauna scumpe si este bine sa te asiguri ca nu il pierzi prosteste pe al tau (din cauza de evenimente neprevazute, dar totusi posibile) si odata cu el sa pierzi multi ani de munca (contravaloarea apartamentului in ani de munca). deci, asigurarea impusa este o binefacere, nu o corvoada, asa ca nu as pune-o la socoteala
4. Povara ratei la credit (punctul 2, reluat sub alta forma) se diminueaza odata cu inflatia si cu majorarea salariilor/veniturilor si cu cat inflatia este mai mare, cu atat viteza de diminuare a poverii este mai mare). O rata/povara de 30% din venitul de acum, peste 10 ani va reprezenta o rata/povara de 15% din venitul de atunci si o rata/povara de 5% din venitul de peste 20 de ani (cifre orientative pentru ca nu am timp de calcule concrete).
5. Preturile apartamentelor cresc odata cu inflatia (uneori cresc si atunci cand inflatia este mica, daca cererea depaseste oferta) si peste 30 ani, desi ai platit de 3 ori apartamentul, el va costa de 5 ori pretul platit de tine de-a lungul timpului. In plus, pret ap sunt exprimate in euro, iar euro se apreciaza constant si odata cu el si apartamentul.
Acum, exemplu concret:
Ap. cumparat in vara lui 2017 la pretul de 90000 euro, din care imprumut 75000 euro (circa 287.000 lei) Robor + 2%, rata lunara 14.300 (1430), primele 12 luni redusa la 1200 (120), total de plata in 30 ani = 430.000 lei. Acum, dupa mai putin de 10 ani, apartamentul are pretul de piata 180.000 euro (conservator), adica 960.000 lei. S-au achitat 15000 euro avans (adica 68.000 lei) plus 430.000 lei suma platita bancii dupa 30 ani, in total 500.000 lei.
Dupa nici 10 ani (nu 30 ani), s-a realizat un castig aproape dublu fata de cat s-a bagat, fara sa se scada din rate cat ar fi costat chiria daca nu ar fi fost apartamentul cumparat si fara sa fi ajuns la cei 30 de ani de plata a creditului. Intre timp, rata de 1430 lei a devenit usor de suportat (dupa numai 10 ani!).
Este drept ca ultimii 10 ...15 ani au format o conjunctura favorabila pentru imobiliare.
Am vrut sa arat cat de mult lucreaza inflatia in favoarea celor care se imprumuta in lei si mai ales sa arat ca nu este chiar asa cum scriu unii, fara sa aiba prea mult habar despre fenomen.
Ce am scris nu este un indemn de a cumpara (investi in) imobiliare (sau de a nu face asta) pentru ca situatiile concrete din piata nu sunt aceleasi si deci nu sunt replicabile.
Spun doar ca gresim atunci cand nu ne facem singuri socotelile si apoi mai gresim cand ne luam dupa tot ce scriu unii si altii, fara sa stim daca si cat de multa competenta au respectivii.
Folosim tot mai putin creierul nostru si ne bazam tot mai mult pe inteligenta altora, ceea ce este o mare prostie.
La creditele imobiliare mai facem o MARE GRESEALA atunci cand consideram ca locul de munca si nivelul de trai vor fi in permanenta cele din momentul contractarii creditului sau chiar mai bune (si nu ne facem rezerve pentru a sustine ratele si nivelul de trai pe o perioada de minim 6 luni, daca nu chiar un an pentru cazul in care pierdem locul sau capacitatea de munca, adica daca ne loveste criza la nivel personal sau colectiv, de tara). Fara aceste masuri de siguranta, riscam sa plangem dupa ap,sa iesim in strada si sa cerem guvernului (adica tuturor romanilor, ca ei formeaza bugetul, nu Ciolacu sau Grindeanu) sa ne salveze cu bani (ca si in cazul ap deteriorate de explozii sau din alte cauze, pentru ca nu ne-am protejat averea imobiliara). Apoi dam vina pe banci (desi, daca inflatia este in avantajul meu la creditarea in lei, inseamna ca este in dezavantajul contrapartii, adica al bancii).
Cerem altora sa plateasca pentru prostia si greselile noastre.
Exista asigurarile si mai exista prevederea si chibzuinta si peste toate astea, ar trebui sa existe si inteligenta de a intelege fenomenele si de a ne adapta si proteja.
1.10. fără titlu (răspuns la opinia nr. 1.9)
(mesaj trimis de anonim în data de 24.10.2026, 20:57)
exemplu "concret" de apartament de 180.000 euro. ești pensionar special angajat pe la vreo banca și salivezi la "prețul pieței" cu care face bolojan aia zilnic, nu-i așa?
inflatia nu lucrează "în favoarea" nimănui care este împrumutat de 50.000 euro. funcționează numai în favoarea guvernului și a bancilor care stau pe munți de bani. ca inflația "sa funcționeze" în interesul lui Gheorghe, ar însemna ca Gheorghe sa aibă venituri constante sau în creștere pe zeci de ani. Ceea ce nu se întîmplă in România decit la anumite caste de privilegiati mult prea bine plătiți pentru nivelul de utilitate pentru societate.
1.11. fără titlu (răspuns la opinia nr. 1.8)
(mesaj trimis de Vîjeu el Condor! în data de 25.10.2026, 00:15)
(1.8.), l-am citit !
:
dar, nici cu pro-Ìoropa ta, nu må simt mândru !
și nici „liberalii” tăi, „de dreapta” nu fac decât gargară în timp ce fură de la români !
Nu uita !
din nou îți spun !
Nu uita !
că la ANRE șefu este George Sergiu Niculescu (un sinistru de „liberal” venit din PeNeLe Constanța)
că la ANSVA șefu este Alexandru Nicolae Bociu (un ... ai ghicit ! felicităăări ... un „liberal”)
că la Casa de Pensie șefu este ... Ghici ! Da! Felicitări! Ai ghicit corect ! ... un „liberal” pe nume Nicolae Giugea. Venit din PeNeLe Dolj. Prostu o calculat 2milioane de pensii, greșit !
că la Enerjie, fuse un ... Da! „liberal”, Doctor Bușoi ! o paradit Nuclearelectrica.
că la ANCPI șefu tocmai fuse un ... LIBERAL ! Laurențiu-Alexandru Blaga (prostu care se juca Solitaire în timp ce hackării în cotroboiau prin cumputer)
:
tot aparatul de păduchi de Stat e plin de Liberali și Pâslari !
:
respect Bode, oiii, mă scuzați, ... Doctor Bode !
1.12. fără titlu (răspuns la opinia nr. 1.9)
(mesaj trimis de Vîjeu el Condor! în data de 25.10.2026, 00:36)
(1.9.)
„1. Daca nu cumperi apartamentul (cu credit, ca aceasta este ipoteza de lucru), trebuie sa locuiesti tousi undeva si sa achiti acolo o chirie, asa ca din costul final al apartamentului (sau si mai bine, din costul ratei) trebuie sa scazi contravaloarea chiriei (si sa mai tii cont de faptul ca ea va creste in timp, odata cu inflatia si cu euro).”
:
băi Stolojalnicule,
nu e mai bine să nu-ți mai fie dată țâie pensie, iar impozitul la PrimaCasă pe familie însurată să fie Zero și TVA tot Zero !?
:
iar persoanele fizice cu 2,3,4,5,6 case (i.e. Werner Clauss der Steuerhinterzieher) să fie impozitate cu 2%,3%,4%,5%,6% ?!
:
BA DA !
mor liberalii păduche !
1.13. fără titlu (răspuns la opinia nr. 1.12)
(mesaj trimis de anonim în data de 25.10.2026, 09:59)
Și de ce ar fi TVA 0? O locuință se tranzacționează la prețul stabilit de.... creditarea bancară. :
TVA poate fi 0 sau 100%, mecanismul este similar.
Doar impozitarea caselor care nu cer de mâncare poate influența prețul. :
2. De împrumuturile țării și de
(mesaj trimis de Grigore Ureche în data de 23.10.2026, 10:07)
În leatul 2026, în luna lui octombrie, fost-au mare îmbulzeală între bănci pentru zapisele de datorie ale țării. Că vistieria ceruse cinci sute de milioane de lei, iară băncile veniseră cu cerere de patru ori mai mare. Și primit-au vistiernicii mai mult decât vestiseră întâi, însă nici toată cererea n-au împlinit-o.
Într-aceeași vreme, crescut-au în socoteli și averile strânse pentru bătrânețile oamenilor, la al doilea pilon. După numărătoarea gazetei, sporul lunii venea, în mijlocie, la trei sute șaptezeci și patru de lei de om. Iară această mijlocie nu arăta partea fieștecăruia, că unul avea mai mult, altul mai puțin.
Ci într-o singură zi scăzut-au iară prețurile zapiselor, de s-au împuținat câștigurile. Nu scoseseră oamenii bani din pungi, ci se schimbase prețuirea hârtiilor.
De unde se cunoaște că alta iaste suma făgăduită la soroc și alta prețul datoriei în târg; iară cine scrie numai sporul, fără a pomeni schimbarea, acela lasă lucrul pe jumătate înțeles.
2.1. in medie 374 (răspuns la opinia nr. 2)
(mesaj trimis de anonim în data de 23.10.2026, 14:15)
unul are 2.000 si altul are 2 lei.asta inseamna media ,in functie de contributie.la voi in militie nu exista contributie la voi exista doar aoa , spaga ,pomelnicul si mocangeala .
2.2. fără titlu (răspuns la opinia nr. 2)
(mesaj trimis de anonim în data de 23.10.2026, 15:34)
înseamnă ca bancile mizează pe doua lucruri. ori ca aia din guvern ne pun chelea în bat și nu mai ajung alții în locul lor, ori ca executa statul pentru bani, dobânda și avocați. nici una din previziuni nu este în beneficiul oamenilor, care vor plăti de fiecare data. de unde? din taxe, pentru ca noi trăim în țara lui bolojan nu ei trăiesc în țară noastră.
3. O samă de socoteli ale vistieriei
(mesaj trimis de Ion Neculce în data de 23.10.2026, 10:07)
Fost-au atunci o întâmplare cu băncile, de-ar fi avut omul ce povesti la masă. Că ieșise vistieria să ceară bani cu împrumut și băncile se strânseseră cu atâtea cereri, de patru ori peste cât se vestise. Parcă nu mergeau să dea bani, ci să prindă loc la împărțeală.
Iară pentru oamenii ce-și strâng avere de bătrânețe venise veste că li se adăugaseră, în mijlocie, câte trei sute șaptezeci și patru de lei în luna aceea.
Și aici s-ar potrivi vorba unui om închipuit de noi:
— Bine, jupâne, dar unde-s leii?
— În socoteală.
— Și pot să-i număr?
— Poți număra cât prețuiesc astăzi zapisele.
— Dar mâine?
— Mâine om vedea.
Că joi se și împuținase prețul lor, măcar că nimeni nu umblase cu mâna prin lăzile oamenilor.
Așijderea, când dobânda cerută în târg cobora, hârtiile vechi se scumpeau. Mare meșteșug și acesta: să te bucuri că prețuiește mai mult datoria altuia! Numai sorocul, săracul, rămânea tot înainte.
4. fără titlu
(mesaj trimis de anonim în data de 23.10.2026, 12:06)
nu inteleg de ce atata efort si calcule cu randamente preturi cat a castigat cat a pierdut fiecare participant la fiecare licitatie...Ca si bursa piata titlurilor de stat fluctueaza important e ca la momentul retragerii sa nu fie fondul (toata piata adica) in groapa in rest...
4.1. fără titlu (răspuns la opinia nr. 4)
(mesaj trimis de anonim în data de 23.10.2026, 16:11)
Pai problema ca cineva (posibil psd) sa facă ochi dulci banilor tai din pilonul 2, înțelegi?
Deci golanul din cartier vrea sa mănânce toată friptura ta ca sa îți arunce un os pe jos si te apleci după el ca și cum zic unii ca aplecatul după săpun. Înțelegi acum?
Dar stai liniștit, ca veghează cineva pentru tine, stai liniștit..
Red flag!
5. fără titlu
(mesaj trimis de anonim în data de 23.10.2026, 23:21)
Nu contează!!! Av banane, blugi, excursii exotice și BMW!!!
6. fără titlu
(mesaj trimis de anonim în data de 24.10.2026, 19:01)
Tara de rahat condusă de penali.....Tudorel Toader, nordis, bombonel....Udrea.....
6.1. fără titlu (răspuns la opinia nr. 6)
(mesaj trimis de anonim în data de 25.10.2026, 07:41)
Băsescu, Bolojean, Cîțu, Cioloș, Ciută, Orban, Boc... enumeră-i pe toți. :
6.2. fără titlu (răspuns la opinia nr. 6.1)
(mesaj trimis de anonim în data de 25.10.2026, 10:22)
Corect, și s mai mulți.....toți din 90 pina in prezent și de acum inainte