 English


Datoria totală a gospodăriilor din Statele Unite a înregistrat un nou record la sfârşitul trimestrului al treilea din 2026, de 19,11 trilioane de dolari, după o creştere cu 1,8% (334 miliarde de dolari) faţă de trimestrul precedent, conform ultimului raport de la Federal Reserve Bank of New York (vezi graficul 1).
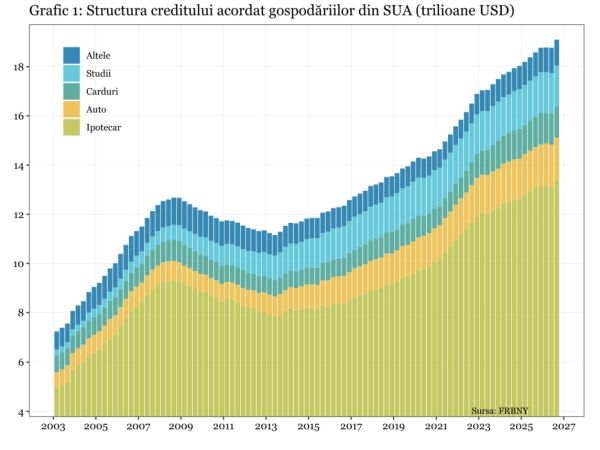
Soldul creditului a crescut cu 520 de miliarde de dolari faţă de aceeaşi perioadă a anului precedent şi cu peste 5 trilioane de dolari comparativ cu perioada pre-pandemică de la finele anului 2019.
Creşterea anuală a datoriilor populaţiei din SUA s-a accelerat până la 2,8% în T3 2026, de la 2,1% în trimestrul precedent, în condiţiile în care creditul ipotecar şi-a accelerat creşterea anuală până la 2,3%, de la 1,4%, iar creditul acordat pe carduri şi-a temperat creşterea anuală până la 4,2%, de la 4,5%.
Soldul creditului acordat pe carduri a crescut cu 22 de miliarde în al treilea trimestru al anului, până la 1,263 trilioane, iar avansul faţă de aceeaşi perioadă a anului trecut a fost de 54 de miliarde de dolari.
O analiză a economiştilor de la FRBNY arată că dinamica creditului negarantat dezvăluie o vulnerabilitate structurală accentuată în rândul populaţiei cu venituri reduse, reflectată prin divergenţa dintre rata restanţelor de peste 90 de zile. Acestea au urcat până la 10,33% pentru gospodăriile cu venituri reduse din zone defavorizate, în timp ce pentru gospodăriile cu venituri ridicate s-a menţinut aproape de 4,4%.
În timpul pandemiei, stimulentele financiare guvernamentale şi reducerea consumului au determinat o scădere a ratei restanţelor, însă din 2022 dinamica s-a inversat, pe măsura epuizării economiilor şi a creşterii inflaţiei peste ritmul de creştere a salariilor pentru categoriile vulnerabile.
Pe lângă inflaţie şi dobânzile ridicate, un factor important al creşterii restanţelor l-a reprezentat relaxarea condiţiilor de creditare de către băncile comerciale în perioada 2020 - 2022. Acum cardurile emise în acea perioadă contribuie cel mai mult la creşterea restanţelor.
Valoarea creditelor ipotecare nou acordate a crescut cu 90,7 miliarde faţă de trimestrul anterior, până la 595,3 miliarde de dolari, iar soldul creditului ipotecar a crescut cu 257 de miliarde de dolari faţă de trimestrul precedent, până la un nou record, 13,37 trilioane de dolari. Faţă de aceeaşi perioadă a anului trecut, creditul ipotecar a înregistrat un avans de 302 miliarde de dolari.
Creditul auto şi-a accelerat creşterea anuală până la 4,8%, de la 3,5%, pe fondul unei creşteri trimestriale de 21 miliarde, până la 1,734 trilioane de dolari. Valoarea creditelor auto noi acordate, inclusiv contractele de leasing şi refinanţări, a fost de 207,6 miliarde de dolari, în scădere cu 3,2 miliarde faţă de trimestrul anterior.
Creditul de studii a înregistrat o creştere trimestrială de 5 miliarde de dolari şi a ajuns la un sold de 1,656 trilioane de dolari, cu 3 miliarde peste nivelul din aceeaşi perioadă a anului trecut.
Creditul acordat gospodăriilor, exclusiv creditul ipotecar, a crescut cu 48 de miliarde de dolari faţă de T1 2026, până la 5,195 trilioane de dolari, nivel cu 153 de miliarde mai mare decât cel înregistrat în aceeaşi perioadă a anului trecut.
Creşterea datoriilor gospodăriilor din SUA s-a înregistrat pe fondul unei creşteri a ratei totale a restanţelor până la 4,96%, de la 4,73% în trimestrul precedent.
Rata totală de neperformanţă pentru noile credite cu întârzieri de plată de cel puţin 90 de zile a crescut în T3 2026 cu 7 puncte de bază, până la 2,64% (vezi graficul 2).
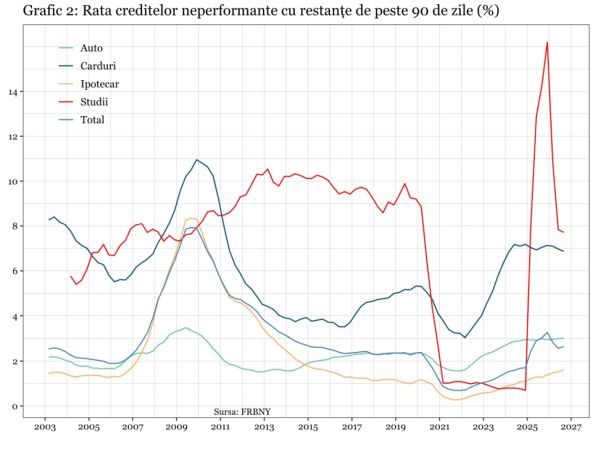
Cea mai mare creştere a ratei restanţelor de cel puţin 90 de zile s-a înregistrat pentru creditele ipotecare, de 8 puncte de bază, până la 1,6%.
Pentru creditele de studii, rata restanţelor noi de cel puţin 90 de zile a scăzut cu 11 puncte de bază, până la 7,72%, iar pentru creditele auto creşterea trimestrială a fost de 2 puncte de bază, până la 3,02%, în timp ce pentru creditele acordate pe carduri s-a înregistrat un declin de 10 puncte de bază, până la 6,87%.
O dinamică similară se înregistrează şi pentru rata de neperformanţă pentru noile credite cu întârzieri de cel puţin 30 de zile. Rata totală a crescut cu 3 de puncte de bază, până la 4,98%, în condiţiile în care rata restanţelor pentru creditele de studii a crescut cu 12 puncte de bază, până la 7,95%, iar rata restanţelor pentru cardurile de credit a scăzut cu 30 de puncte de bază, până la 8,39%.
Pentru creditele ipotecare s-a înregistrat o creştere cu 2 puncte de bază a ratei restanţelor de cel puţin 30 de zile, până la 3,97%, iar pentru creditul auto rata restanţelor a înregistrat o creştere de 9 puncte de bază, până la 7,96%.
Valoarea totală a creditelor restante a crescut cu 61 de miliarde de dolari în T3 2026, până la circa 948 miliarde de dolari, în condiţiile în care valoarea creditelor cu restanţe de cel puţin 90 de zile sau aflate în executare silită a fost de 656 de miliarde, în creştere de la 622 de miliarde de dolari.
Raportul trimestrial de la Federal Reserve Bank of New York mai arată că s-au emis 135.220 notificări privind incapacitatea de plată a gospodăriilor în T3 2026, în scădere de la 136.800, iar numărul notificărilor privind executarea silită a creditelor ipotecare a crescut cu circa 6.700, până la 61.900.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului