 English
Brokerajul de credite este o industrie relativ tânără în România.
Primele companii specializate au apărut la începutul anilor 2000, odată cu dezvoltarea creditării de retail, iar în 2008 opt companii au pus bazele Asociaţiei Române a Brokerilor de Credite. Criza financiară a frânat puternic această piaţă, iar revenirea a fost lentă; accelerarea mai vizibilă a început abia după 2016.
Multă vreme, brokerul a rămas un canal secundar în distribuţia creditului. În jurul anului 2018, brokerajul reprezenta aproximativ 9-10% din creditele noi de retail, excluzând programul guvernamental Prima Casă. La intrarea în pandemie, ponderea brokerilor în tranzacţiile ipotecare era estimată la circa 18%, iar pentru 2023 analizele compilate în cadrul ARBC indicau aproximativ 36% din piaţa creditelor ipotecare standard.
Saltul din ultimii ani este însă mult mai mare. Pentru 2025, industria vorbeşte deja despre aproximativ jumătate din piaţa ipotecară. Iar anul acesta, inclusiv la conferinţa «Piaţa financiar-bancară» organizată de BURSA, reprezentanţi ai industriei au estimat că, prin brokeri, trec deja mai mult de 50% din creditele ipotecare noi.
În puţin peste două decenii, brokerajul a trecut, astfel, de la o activitate aproape necunoscută publicului larg la unul dintre principalele canale prin care românii ajung la un credit ipotecar.
Tocmai de aceea, ceea ce se întâmplă acum în interiorul industriei merită urmărit mai atent.
• Reţelele au crescut cu peste o treime într-un singur an
Un studiu realizat de Bayer Credit, broker de credite specializat în finanţări ipotecare, pe baza registrelor publice ANPC, arată cât de repede continuă să se extindă industria.
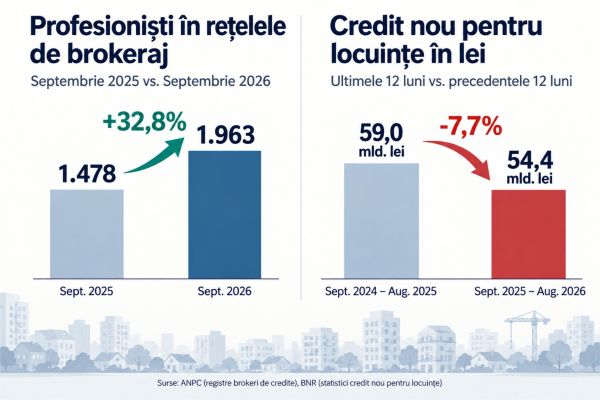
Numărul persoanelor identificate în reţelele de brokeraj a crescut de la 1.478 la 1.963, între septembrie 2025 şi septembrie 2026. Sunt cu 485 de persoane mai multe, respectiv o creştere de 32,8%.
Numărul reprezentanţilor desemnaţi - firme şi PFA-uri care lucrează în aceste reţele - a urcat de la 1.327 la 1.821, adică cu 37,2%.
Pentru cei care vor să intre în detalii, studiul privind evoluţia pieţei brokerilor de credite în 2025-2026 publică metodologia, tabelele şi registrele folosite în analiză. Creşterea este spectaculoasă. Numai că piaţa din care trebuie să trăiască aceşti oameni nu a crescut în acelaşi ritm.
• Mai mulţi brokeri, dar mai puţin volum pe creditul nou acordat
Datele BNR analizate pentru aceeaşi perioadă arată o imagine diferită.
Prin „credit nou pentru locuinţe”, în rapoartele BNR, vorbim despre finanţările intrate în piaţă în perioada respectivă, incluzând şi renegocierile făcute de clienţi.
În cele douăsprezece luni dintre septembrie 2025 şi august 2026, volumul raportat de BNR pentru creditele noi de locuinţe în lei a fost de aproximativ 54,4 miliarde de lei, faţă de 59 miliarde lei în precedentele douăsprezece luni. Scăderea este de 7,7%.
Aşadar, într-un singur an, reţelele de brokeraj au adăugat peste 30% la numărul de oameni, în timp ce volumul creditului nou pentru locuinţe a fost mai mic. La prima vedere, ecuaţia nu arată prea bine pentru venitul individual al fiecărui profesionist. Numai că există şi o altă variabilă: cota de piaţă.
• Brokerajul poate creşte şi într-o piaţă care scade
Clientul care caută un credit poate porni astăzi pe mai multe drumuri.
Poate merge direct într-o sucursală. Poate începe relaţia cu banca în mediul digital. Sau poate apela la un broker, care îl conduce ulterior către bancă.
În practică, aceste trasee se şi suprapun. Un client venit prin broker poate continua dosarul printr-un flux digital al băncii. Nu putem împărţi simplu piaţa între „sucursală”, „online-banking” şi „broker” şi doar să adunăm procentele. Dar putem vedea un lucru: sucursala nu mai este singurul loc din care începe vânzarea unui credit.
În acelaşi timp, sistemul bancar a continuat să reducă reţeaua fizică şi numărul de angajaţi. Asta nu înseamnă că producţia pierdută de sucursale a ajuns automat la brokeri, dar lasă loc pentru o redistribuire a clienţilor între canale. Dacă volumul total al creditării scade, dar o parte mai mare dintre clienţi ajunge la bancă prin broker, brokerajul poate avea volume mai mari chiar dacă piaţa, în ansamblu, este mai mică.
Putem avea un an în care piaţa totală a creditării ipotecare să fie mai mică decât în 2025 şi, în acelaşi timp, brokerajul să crească atât ca număr de profesionişti, cât şi ca volume intermediate. Explicaţia este simplă: brokerii pot câştiga o parte mai mare din distribuţia totală. În plus, brokerajul şi digitalizarea se pot suprapune - un client adus de broker poate continua dosarul într-un flux digital al băncii.
Aceasta va fi probabil una dintre cele mai interesante evoluţii de urmărit în următorii ani: nu doar ce volume de finanţare acordă băncile, ci şi de unde vin clienţii care ajung la acel credit.
• A doua miză este cât mai rămâne pentru fiecare
Dacă brokerajul continuă să câştige cotă, atunci extinderea reţelelor poate fi susţinută. Dacă nu, aritmetica începe să se simtă. Când numărul oamenilor dintr-o piaţă creşte cu peste 30%, iar piaţa pe care o împart nu creşte la fel, suma ce revine în medie fiecăruia intră sub presiune. Asta nu înseamnă că fiecare broker va câştiga mai puţin. Unii vor avea mai mulţi clienţi. Alţii vor lucra credite mai mari. Unele reţele vor transforma mai bine solicitările în dosare finalizate. Iar diferenţele dintre firme sunt deja mari.
• De 3,5 ori diferenţă între extreme
O analiză separată realizată de brokerul de credite Bayer Credit pentru 2025 a luat 13 companii de brokeraj ipotecar cu cifre de afaceri de cel puţin un milion de euro şi a raportat cifra de afaceri a fiecăreia la numărul de reprezentanţi desemnaţi. Rezultatele medii de productivitate anuală pe reprezentant au mers de la aproximativ 133.000 de lei la 470.000 de lei.
Diferenţa dintre cele două capete ale clasamentului este de aproximativ 3,5 ori.
Cifrele nu reprezintă salariul profesionistului şi nici profitul său. Sunt doar o fotografie simplă a rezultatului economic raportat la dimensiunea reţelei.
Pentru piaţă, concluzia este mai interesantă decât clasamentul în sine: o reţea mare nu înseamnă automat şi implicit un rezultat mai bun pentru fiecare om care face parte din ea.
• În piaţă continuă să intre oameni noi
Datele din registre arată că expansiunea nu vine, în principal, din mutarea aceloraşi brokeri de la o companie la alta.
Dintre entităţile prezente atât în 2025, cât şi în 2026, 95,6% au rămas în aceeaşi reţea.
În schimb, 649 de reprezentanţi apar în evidenţa din 2026 fără să fi fost identificaţi în cea din 2025, iar 155 dintre cei din 2025 nu se mai regăsesc un an mai târziu.
Cu alte cuvinte, piaţa nu doar îşi mută oamenii. Adaugă oameni.
Şi asta explică de ce discuţia despre productivitate devine mai importantă acum decât era în urmă cu câţiva ani.
• De la cursa pentru acoperire la cea pentru performanţă
Brokerajul nu mai este o industrie care încearcă să-şi dovedească relevanţa. A ajuns deja la o dimensiune la care influenţează serios distribuţia creditului ipotecar. Pentru 2026 nu există încă date publice consolidate privind cota exactă a brokerilor. Este însă foarte posibil ca ponderea lor să fi continuat să urce puternic faţă de nivelul raportat pentru 2025. Până acum, o parte importantă din creştere a venit din extinderea reţelelor.
De aici înainte, două modele pot începe să se vadă tot mai clar. Primul este modelul reţelelor foarte mari, cu mulţi reprezentanţi şi acoperire teritorială cât mai largă. Avantajul lor este prezenţa: mai mulţi oameni, mai multe oraşe, mai multe puncte fizice de contact cu clientul. Al doilea este modelul echipelor mai compacte, care nu cresc neapărat spectaculos ca număr, dar încearcă să obţină o productivitate mai mare de la fiecare profesionist, comunicarea şi lucrul făcându-se de la distanţă şi/sau online. Aici intră experienţa, selecţia oamenilor, capacitatea de a duce dosarele până la capăt, viteza, tehnologia şi, poate cel mai important, calitatea recomandării făcute clientului.
Datele din 2025 arată deja că diferenţele dintre reţele sunt mari: rezultatul economic raportat la un reprezentant variază de aproximativ 3,5 ori între extreme.
De aceea, simplul număr de brokeri nu va mai spune întreaga poveste. O reţea poate creşte prin sute de oameni noi şi prin acoperire teritorială. Alta poate creşte mai puţin numeric, dar poate avea profesionişti care intermediază mai mult, lucrează mai eficient şi produc mai mult per persoană.
Probabil aici se va muta următoarea competiţie din brokeraj: între dimensiune şi productivitate.
Cine va reuşi să le combine pe amândouă va avea avantajul evident. Dar pentru multe companii alegerea va fi mai dificilă: mulţi oameni pentru acoperire sau mai puţini oameni, foarte buni, pentru eficienţă, productivitate şi calitate.
Din semnalele pe care le vedem în piaţă, este posibil ca în 2026 brokerajul să fi trecut deja de 60% din producţia ipotecară. Dar nu avem încă date consolidate care să confirme această estimare. Dincolo de procent, miza următorilor ani va fi cine reuşeşte să crească sănătos: prin acoperire, prin oameni foarte buni sau printr-o combinaţie între cele două.”
Surse: registre publice ANPC; rapoarte şi serii statistice BNR; declaraţii publice ARBC; Bayer Credit Research, Seria BNR utilizată pentru creditele noi de locuinţe include şi renegocieri.



 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului