 English
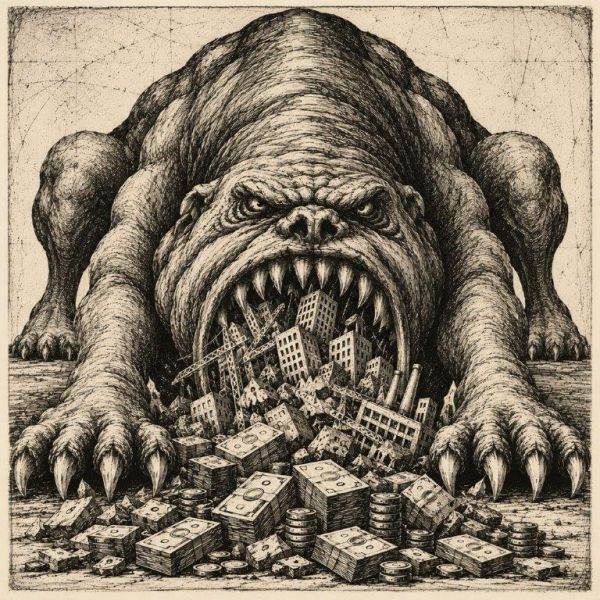

Statul se împrumută cu circa 7%, iar cheltuielile cu dobânzile cresc de patru ori mai repede decât PIB-ul. Băncile ţin 27,6% din active în creanţe asupra statului, creditul neguvernamental este cel mai mic din UE, iar economiile din Pilonul II depind de buget.
Cheltuielile cu dobânzile ale bugetului general consolidat au ajuns la 50,63 miliarde de lei în primele nouă luni din 2026, peste dobânzile de 50,50 miliarde de lei plătite în tot anul 2025, arată comunicatul Ministerului Finanţelor (MF) transmis BURSA luni, 26 octombrie, şi datele pe 2025 publicate de BURSA. Deficitul bugetului general consolidat a scăzut, potrivit Ministerului Finanţelor, la 78,3 miliarde de lei (3,81% din PIB) în ianuarie-septembrie 2026, de la 102,47 miliarde de lei (5,31% din PIB) în aceeaşi perioadă din 2025.
Judecata mea este că, în alocarea capitalului, economia românească nu mai funcţionează ca o economie de piaţă. Dobânda de circa 7% pe care o plăteşte statul organizează astăzi economia în jurul statului: statul atrage capitalul în lei, investiţia publică se plăteşte în principal din bani europeni, iar participanţii la Pilonul II sunt în acelaşi timp creditori ai statului şi contribuabili care plătesc dobânzile, fără posibilitatea de a-şi retrage banii înainte de pensionare.
• România plăteşte dobânzi cu 3,8 puncte peste Germania
Teoria dobânzii, pe care am formulat-o în cartea cu acelaşi nume, porneşte de la ideea că de nivelul dobânzii depind investiţiile care merită făcute, direcţia în care se îndreaptă capitalul şi apropierea sau despărţirea unei economii de celelalte economii. Dobânda are, după Teoria dobânzii, patru componente: dobânda reală, inflaţia aşteptată, prima de risc şi o componentă formată din barierele dintre economii şi din diferenţele de productivitate dintre ele.
Ministerul Finanţelor s-a împrumutat luni de la bănci cu 1,2 miliarde de lei, la randamente de 6,68% pe scadenţa din iulie 2030 şi de 7,10% pe scadenţa din aprilie 2035, potrivit comunicatelor oficiale ale Băncii Naţionale a României (BNR) şi Ministerului Finanţelor. Cotaţia de cumpărare a titlurilor de stat româneşti pe 10 ani a fost luni de 7,19%, potrivit fixingului BNR, iar randamentul titlurilor germane pe 10 ani de 3,35%, potrivit Trading Economics. Diferenţa de circa 3,8 puncte cuprinde inflaţia aşteptată mai mare în România, prima de risc şi barierele dintre economia românească şi economiile zonei euro, între care leul, monedă separată de euro, cu riscul de curs pe care îl poartă un investitor străin.
Din perspectiva Teoriei dobânzii, o investiţie finanţată cu bani împrumutaţi în lei trebuie să aducă cel puţin randamentul titlurilor de stat, de circa 7% pe an, plus prima pentru riscul proiectului şi costurile. Statul oferă acest randament fără riscul specific al unui proiect. Titlurile de stat au propriile riscuri, de dobândă, de inflaţie şi de credit al statului, pe care fondurile Pilonului II le poartă. Un economisitor sau o bancă din România compară orice credit pentru o firmă cu un titlu de stat care aduce circa 7% pe an.
• Creanţele asupra statului - 27,6% din activele băncilor
Creanţele asupra statului reprezintă 27,6% din activele băncilor din România, de aproape trei ori media europeană de 9,7%, iar creditul neguvernamental reprezintă numai 22% din PIB, faţă de o medie de 66% în Uniunea Europeană, arată Raportul asupra stabilităţii financiare al BNR, publicat de BURSA pe 6 iulie 2026. Activele bancare însumează 49% din PIB, ceea ce plasează România pe ultimul loc în Uniunea Europeană, potrivit Raportului asupra stabilităţii financiare al BNR. Viceguvernatorul BNR Cosmin Marinescu a arătat, în analiza ”Paradoxul intermedierii financiare”, publicată pe blogul său pe 8 septembrie 2026, că băncile deţineau în primul trimestru din 2026 titluri de stat de circa 230 miliarde lei, de trei ori mai mult decât acum zece ani.
BNR atribuie nivelul scăzut al creditului în principal cererii de credit şi structurii de finanţare a firmelor, care se autofinanţează în mare măsură şi folosesc creditul comercial ca principală sursă de finanţare pe termen scurt, potrivit Agerpres. Judecata mea este că explicaţia BNR şi Teoria dobânzii nu se exclud: o firmă cere puţin credit şi se autofinanţează atunci când un credit bancar în lei costă cel puţin randamentul de circa 7% al titlurilor de stat, plus riscul firmei.
Fondurile de pensii din Pilonul II deţin titluri de stat în lei de circa 129,7 miliarde lei, după calculul BURSA pe listele de titluri publicate de fonduri la 30 iunie 2026 şi la 31 mai 2026.
Judecata mea este că aceste cifre arată o economie în care capitalul din lei nu se îndreaptă spre proiectele cu cel mai bun randament pentru riscul lor, ci spre stat, care plăteşte circa 7% fără riscul specific al unui proiect. Într-o economie de piaţă, preţul capitalului rezultă din cererea firmelor şi a populaţiei; în România, preţul capitalului în lei este dominat de nevoia de finanţare a statului.
• Investiţia publică depinde de banii europeni
Din cheltuielile pentru investiţii de 107,77 miliarde lei din primele nouă luni, 65,6% reprezintă plăţi pentru proiecte finanţate din fonduri europene din cadrul 2021-2027 şi din Planul Naţional de Redresare şi Rezilienţă (PNRR), iar investiţiile finanţate din fonduri naţionale au scăzut, arată comunicatul Ministerului Finanţelor. Sumele rambursate de Uniunea Europeană şi donaţiile au ajuns la 48,95 miliarde lei, cu 39,8% mai mult decât în 2025, conform Ministerului Finanţelor.
Instituţia explică scăderea investiţiilor din fonduri naţionale prin plăţile excepţionale făcute la începutul anului 2025 pentru obligaţii restante din programele naţionale de investiţii, pentru capitalul societăţii Carpatica Feroviar România şi pentru apărare. Teoria dobânzii adaugă o explicaţie de fond: banii împrumutaţi în lei costă statul circa 7% pe an, iar o mare parte din banii europeni nu se rambursează şi nu costă dobândă.
• Finanţarea europeană riscă să facă cronică dependenţa economiei
Judecata mea este că banii europeni introduc un mecanism administrativ de selecţie a investiţiilor, separat de selecţia prin piaţa capitalului: eligibilitatea şi condiţiile finanţării pot trece înaintea rentabilităţii financiare. Aproape două treimi din investiţiile statului se finanţează, astfel, în afara pieţei capitalului, iar restul economiei se finanţează la un preţ al capitalului dominat de nevoia de finanţare a statului.
Economiştii BNR Cristina Anghelescu, Tudor Grosu şi David Orţan, împreună cu Daniel Dăianu, avertizează, în studiul ”Fondurile europene şi investiţiile publice în România: implicaţii ale încheierii PNRR asupra creşterii economice”, publicat de BNR în februarie 2026, că încheierea PNRR, la 30 august 2026, riscă să producă un ”şoc investiţional”, cu efecte asupra creşterii economice şi asupra balanţei de plăţi; autorii studiului estimează totuşi că mai multe canale vor atenua probabil şocul investiţional. Studiul economiştilor BNR estimează că fondurile structurale şi de coeziune de 1% din PIB ridică creşterea economică cu circa 0,5 puncte procentuale în acelaşi an şi arată că efectul fondurilor europene este limitat în economiile cu instituţii slabe.
Pentru firme, o analiză a 30 de studii din 13 state ale Uniunii Europene, publicată în 2020 în revista Small Business Economics de O. Dvouletý, S. Srhoj şi S. Pantea, arată că granturile publice pentru firmele mici şi mijlocii cresc de regulă supravieţuirea, numărul de angajaţi, activele şi vânzările firmelor sprijinite, dar au efecte amestecate asupra productivităţii.
Granturile europene pot face firmele sprijinite mai mari, dar studiile nu găsesc un efect pozitiv uniform asupra productivităţii. Nu ajung atunci firmele să concureze pentru eligibilitate, în locul randamentului? Judecata mea este că dobânda de circa 7% a statului şi granturile europene formează împreună o economie în care capitalul pentru investiţii vine fie de la stat, fie din bugetul Uniunii Europene, iar antreprenorul care se finanţează de pe piaţă plăteşte preţul cel mai mare. O asemenea economie riscă să depindă de banii europeni: dacă banii europeni scad, investiţia scade sau statul o finanţează cu împrumuturi la circa 7%.
• Cheltuielile cu dobânzile cresc de patru ori mai repede decât PIB-ul
Dobânzile plătite de stat în primele nouă luni au crescut cu 10,69 miliarde de lei, adică cu circa 26,8%, iar cheltuielile de personal au scăzut cu 4,43 miliarde de lei, potrivit comunicatului Ministerului Finanţelor şi calculului BURSA. PIB-ul nominal creşte în 2026 cu circa 6,5%, după calculul BURSA pe cifrele Ministerului Finanţelor. Creşterea dobânzilor este, aşadar, de circa 2,4 ori mai mare decât reducerea cheltuielilor de personal.
Datoria publică a României a ajuns la 58,9% din PIB la sfârşitul anului 2025, de la 48,3% în 2022, conform datelor Ministerului Finanţelor publicate de BURSA, adică circa 1.124 de miliarde de lei, după calculul BURSA. Raportul dintre dobânzile plătite în 2025 şi datoria publică de la sfârşitul anului a fost de circa 4,5%, conform calculelor noastre.
Judecata BURSA este următoarea. Statul înlocuieşte datoria veche, pentru care raportul dintre dobânzi şi datorie, o aproximare a costului mediu al datoriei, este de circa 4,5% pe an, cu datorie nouă, care costă circa 7% pe an, mai mult decât creşte economia. Pe măsură ce titlurile vechi ajung la scadenţă, costul mediu al datoriei urcă spre costul datoriei noi.
• Statul nu îşi poate plăti funcţionarea din ce încasează
Veniturile bugetului general consolidat, de 522,69 miliarde de lei în primele nouă luni, nu acoperă nici cheltuielile fără dobânzi, inclusiv investiţiile, de circa 550,4 miliarde de lei, arată datele Ministerului Finanţelor şi calculul BURSA. Deficitul fără dobânzi a fost de circa 27,7 miliarde lei. Judecata BURSA este că statul plăteşte, în fapt, toate dobânzile cu bani împrumutaţi: deficitul de 78,3 miliarde de lei, acoperit din împrumuturi, depăşeşte dobânzile de 50,63 miliarde de lei. Fiecare împrumut nou adaugă dobânzi în anii următori.
Cât trebuie să scadă deficitul fără dobânzi ca datoria să nu mai crească mai repede decât economia? Judecata BURSA este că, dacă costul mediu al datoriei ajunge la ritmul de creştere a economiei, datoria rămâne constantă ca pondere în PIB, la un curs al leului stabil, numai dacă bugetul fără dobânzi ajunge aproape de echilibru. Deficitul de 3,81% din PIB de la nouă luni cuprinde dobânzi de 2,5% din PIB, potrivit Ministerului Finanţelor; restul, de circa 1,3% din PIB, este deficitul fără dobânzi pe care statul ar trebui atunci să-l elimine.
Alexandru Nazare, ministrul Finanţelor, a declarat luni că Guvernul îşi menţine angajamentul faţă de ţinta de deficit de 6,2% din PIB şi că ”ultimul trimestru este decisiv”. Ţinta de 6,2% permite în ultimul trimestru din 2026 un deficit de circa 49,1 miliarde de lei, cu circa 5,6 miliarde de lei mai mare decât deficitul din ultimul trimestru al anului 2025, după calculul BURSA pe datele Ministerului Finanţelor şi pe deficitul pe 2025. La un ultim trimestru egal cu cel din 2025, deficitul pe tot anul 2026 ar fi de circa 5,9% din PIB.
De ce păstrează Ministerul Finanţelor ţinta de 6,2% din PIB, dacă un ultim trimestru la fel ca în 2025 ar aduce un deficit anual de circa 5,9%? Ministrul Alexandru Nazare a spus, luni, că ”fiecare decizie din această perioadă - de la rectificarea bugetară până la construcţia bugetului pentru 2027 - va respecta un principiu simplu: nicio cheltuială nouă fără acoperire în venituri certe”. Presa a publicat luni că Guvernul condus de Luca Niculescu pregăteşte în această săptămână prima rectificare bugetară din acest an, pentru cheltuieli urgente în sănătate şi pentru Inspectoratul pentru Situaţii de Urgenţă, şi că o a doua rectificare urmează la sfârşitul lunii noiembrie.
Ministerul Finanţelor are programate joi, 29 octombrie, trei licitaţii de titluri de stat, de 1,3 miliarde de lei în total.
• Participanţii la Pilonul II plătesc dobânzile pe care le încasează
Calculul BURSA estimează că fondurile Pilonului II au dreptul la dobânzi de circa 6,6 miliarde de lei pentru primele nouă luni ale anului, pentru cele 129,7 miliarde de lei în titluri de stat în lei din portofoliile lor, adică circa 13% din dobânzile bugetului general consolidat. Suma reprezintă dobânzi cuvenite pentru nouă luni, nu bani încasaţi în acest interval, şi înseamnă în medie circa 770 de lei pe participant, înainte de comisioane, la cei 8.543.556 de participanţi raportaţi de Autoritatea de Supraveghere Financiară (ASF), pentru iunie 2026; cifra nu este randamentul net al participantului. Estimarea foloseşte cuponul mediu de 6,76% al titlurilor de stat în lei din listele fondurilor.
Teoria dobânzii numeşte suspect un mecanism în care obligaţiile adunate cresc peste capacitatea de plată sau în care căile de ieşire sunt închise, şi stabil un mecanism din care participanţii pot ieşi fără pierderi disproporţionate. Datele de acum arată ambele semne ca tendinţă. Dobânzile plătite de stat cresc de peste două ori mai repede decât veniturile din care statul le plăteşte: cu circa 26,8%, faţă de 11,9%, potrivit Ministerului Finanţelor. Dobânzile au ajuns, astfel, la circa 9,7% din veniturile bugetului în primele nouă luni din 2026, de la circa 8,5% în aceeaşi perioadă din 2025, după calculul BURSA pe datele Ministerului Finanţelor. Participanţii la Pilonul II nu îşi pot retrage banii la cerere înainte de pensionare, iar fondurile nu pot vinde într-un timp scurt o parte mare din titlurile de circa 130 de miliarde de lei fără să coboare preţul acestor titluri: o creştere de numai 0,07 puncte a randamentului pe 10 ani a redus luni valoarea titlurilor din portofoliile fondurilor cu circa 219 milioane de lei, după calculul BURSA pe fixingul BNR.
Judecata mea este că economiile participanţilor la Pilonul II depind de capacitatea statului de a plăti aceleaşi dobânzi pe care participanţii le finanţează în calitate de contribuabili. Presiunea se adună în timp; cifrele de acum nu arată o criză iminentă.











 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur






























Opinia Cititorului