 English


Platforma americană de streaming video Netflix a raportat, pentru trimestrul al treilea din 2026, venituri în creştere cu 12% în ritm anual, în linie cu estimările, şi un profit pe acţiune peste aşteptări. Marja operaţională a urcat, însă compania şi-a redus estimarea de venituri din publicitate pentru 2026, iar prognoza pentru ultimul trimestru s-a situat sub aşteptări atât la venituri, cât şi la profit. Acţiunile au scăzut cu circa 7% în tranzacţionarea de după închiderea din ziua raportării.
• Rezultate financiare
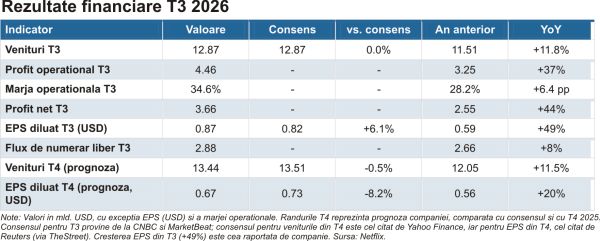
Netflix a livrat prognoza proprie pentru venituri şi a depăşit estimările pentru profit. Veniturile au urcat cu 11,8% în ritm anual (11% la cursuri de schimb constante), la 12,87 miliarde dolari, în linie cu consensul de 12,87 miliarde dolari. Creşterea a fost susţinută în principal de abonamente, prin sporirea numărului de membri şi majorările de preţ, alături de avansul veniturilor din publicitate şi de un efect valutar favorabil. Profitul operaţional a crescut cu 37% în ritm anual, la 4,46 miliarde dolari, iar marja operaţională a urcat la 34,6%, de la 28,2% în trimestrul al treilea din 2025, peste prognoza companiei, în principal din cauza decalării în timp a unor cheltuieli.
Profitul net a avansat cu 44% în ritm anual, la 3,66 miliarde dolari, iar profitul pe acţiune (EPS) diluat a fost de 0,87 dolari (+49% în ritm anual), cu circa 6% peste estimarea de 0,82 dolari. Rata de renunţare la abonament s-a îmbunătăţit faţă de anul trecut atât la nivel global, cât şi în SUA, şi a fost mai bună decât anticipase compania.
Pe regiuni, SUA şi Canada au generat venituri de 5,63 miliarde dolari (+11%), iar EMEA 4,11 miliarde dolari (+11%; +9% la cursuri constante). America Latină a adus 1,60 miliarde dolari (+17%; +12% la cursuri constante), iar Asia-Pacific 1,54 miliarde dolari (+12%; +15% la cursuri constante). India s-a remarcat cu o creştere de 24% a orelor de vizionare şi cu cel mai bun trimestru din istorie la noi abonaţi plătitori, veniturile din această piaţă avansând cu circa 18% la cursuri constante.
Fluxul de numerar liber a fost de 2,88 miliarde dolari (+8% în ritm anual). Netflix a răscumpărat 63,9 milioane de acţiuni în valoare de 4,8 miliarde dolari, cel mai mare volum trimestrial de răscumpărări din istoria sa, şi mai are disponibili 22,3 miliarde dolari în programele aprobate. Datoria brută a urcat la 15,3 miliarde dolari, după o emisiune de obligaţiuni de 1 miliard de dolari destinată refinanţării unei scadente din trimestrul al patrulea, iar lichidităţile au fost de 8,2 miliarde dolari (datorie netă de 7,11 miliarde dolari).
Prognoza pentru ultimul trimestru a dezamăgit: Netflix estimează venituri de 13,44 miliarde dolari (+11,5% în ritm anual), sub consensul de 13,51 miliarde dolari, ceea ce ar marca al patrulea trimestru consecutiv de încetinire a creşterii. EPS-ul estimat de 0,67 dolari şi profitul net de 2,79 miliarde dolari sunt sub aşteptările de 0,73 dolari, respectiv 3,07 miliarde dolari. Marja operaţională anticipată, de 26%, include un impact negativ de circa 120 de puncte de bază asociat reducerii de personal anunţate săptămâna trecută (circa 1.000 de posturi, aproximativ 6% din angajaţi).
Pentru întregul an 2026, compania vizează venituri de 51,1 miliarde dolari (+13% în ritm anual), cu 0,2% sub mijlocul intervalului anterior, şi o marjă operaţională de 31,5% (29,5% în 2025). Estimarea de venituri din publicitate a fost redusă la circa 2,7 miliarde dolari, de la aproximativ 3 miliarde dolari, pe fondul implementării mai lente decât se anticipa a unor funcţionalităţi publicitare. Prognoza de FCF a fost ajustată la circa 12 miliarde dolari (de la 12,5 miliarde dolari), în principal din cauza unei tranzacţii imobiliare ce urmează să fie finalizată în ultimul trimestru.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Conducerea a transmis că strategia rămâne neschimbată, cu accent pe producţiile originale exclusive, completate de conţinut licenţiat şi evenimente live. Referitor la îngrijorările privind orele de vizionare, co-CEO-ul Greg Peters a apreciat că implicarea utilizatorilor din SUA este solidă, dar poate fi îmbunătăţită, obiectivul fiind „trecerea de la foarte bine la excelent”. Co-CEO-ul Ted Sarandos a adăugat că piaţa americană nu creşte atât de repede cât şi-ar dori compania, motiv pentru care Peter Rice, ex-director executiv la Disney, a fost numit noul director de conţinut, în locul lui Bela Bajaria.
Pe zona de publicitate, Peters a recunoscut că Netflix este „puţin în urma ţintei agresive pentru acest an”, din cauza întârzierilor în lansarea şi integrarea cu partenerii a unor produse noi. Chiar şi aşa, afacerea de publicitate ar urma să crească cu peste 80% în 2026, iar planul cu reclame va fi extins în 15 ţări noi în 2027, primele lansări (nouă ţări din EMEA, Columbia, Peru şi Nouă Zeelandă) fiind programate în martie 2027. Diferenţa dintre venitul mediu pe membru al planului cu reclame şi cel al planului standard continuă să se reducă.
CFO-ul Spence Neumann a precizat că prognoza pentru 2027 va fi comunicată în ianuarie, dar că obiectivele financiare rămân neschimbate: creştere a veniturilor cu două cifre, extinderea marjelor şi creşterea fluxului de numerar liber. Acesta nu a cuantificat economiile generate de reducerea de personal, subliniind că resursele vor fi redirecţionate către zonele cu impact ridicat. Reacţia abonaţilor la majorările de preţ din 2026 a fost în linie cu ajustările anterioare, iar Peters a afirmat că, în SUA, abonaţii Netflix plătesc cel mai puţin pe ora de vizionare dintre serviciile de streaming cu abonament.
Pe zona de conţinut, compania a semnat recent acorduri de licenţiere cu Disney (inclusiv seria „Ice Age”) şi cu Globo (cel mai important acord de licenţiere al Netflix în Brazilia), iar parteneriatul cu TF1 generează vizionări incrementale în Franţa. Pentru trimestrul al patrulea, Netflix mizează pe cel mai amplu program de evenimente live de până acum: meciuri NFL în ajunul Zilei Recunoştinţei şi de Crăciun, plus meciul de box Tyson Fury - Anthony Joshua.
• Sentimentul pieţei şi preţuri ţintă
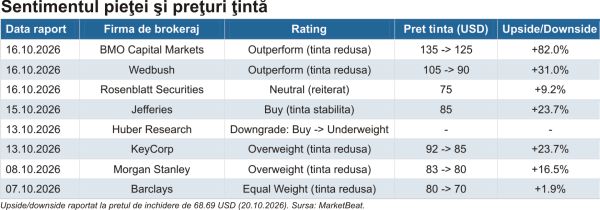
Sentimentul analiştilor rămâne pozitiv, dar s-a deteriorat în ultimele luni. Preţul ţintă mediu agregat de MarketBeat este de 93,38 dolari/acţiune, ceea ce implică un potenţial de apreciere de aproximativ 35,9% faţă de preţul de închidere de 68,69 dolari, pe un orizont de 12 luni (ţinta maximă 125 dolari, minimă 57 dolari). Dintre cei 56 de analişti care acoperă compania, 3 recomandă „Strong Buy”, 35 cumpărarea („Buy”), 16 menţinerea („Hold”) şi 2 vânzarea („Sell”), consensul fiind „Moderate Buy”. Ţinta medie a coborât de la 99,19 dolari în urmă cu trei luni şi de la 133,67 dolari în urmă cu un an.
Înainte de raportare, ajustările au fost preponderent negative: BMO Capital Markets, Wedbush, KeyCorp, Morgan Stanley şi Barclays şi-au redus ţintele, iar Huber Research a retrogradat acţiunea la „Underweight”. Cea mai prudentă poziţie aparţine Wells Fargo („Underweight”, ţintă 57 dolari). Noua prognoză ar putea aduce revizuiri suplimentare în zilele următoare.
• Evaluare
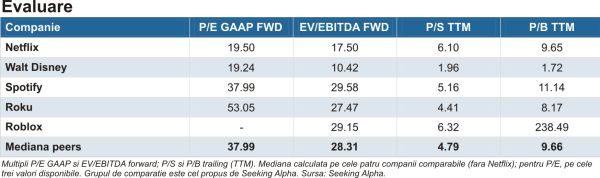
Netflix se tranzacţionează la un multiplu P/E forward (non-GAAP) de 19,5x, cu aproximativ 53% peste mediana sectorului Communication Services (12,8x), dar cu circa 43% sub media proprie din ultimii cinci ani (34,4x), potrivit Seeking Alpha. Pe baza EV/EBITDA forward, compania este evaluată la 17,5x, faţă de o mediană sectorială de 7,5x şi o medie istorică de 26,9x. Raportul PEG forward de 0,92 se află sub mediana sectorului (1,25).
Faţă de grupul de companii comparabile din media şi divertisment digital, Netflix apare mai ieftină pe EV/EBITDA forward (17,5x, faţă de o mediană de 28,3x), sub Spotify, Roku şi Roblox, dar peste Disney (10,4x). Pe P/E GAAP forward, multiplul de 19,5x este apropiat de cel al Disney (19,2x) şi mult sub Spotify (38x) şi Roku (53,1x). În schimb, multiplul preţ/vânzări (6,1x) depăşeşte mediana grupului (4,8x), pe fondul marjelor ridicate, deşi creşterea estimată a veniturilor (13,4%) se situează uşor sub mediana grupului (15,5%).
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (metoda DCF) este de 81,65 dolari, ceea ce indică o subevaluare de circa 16% faţă de preţul de piaţă.
• Evoluţia preţului şi reacţia pe bursă
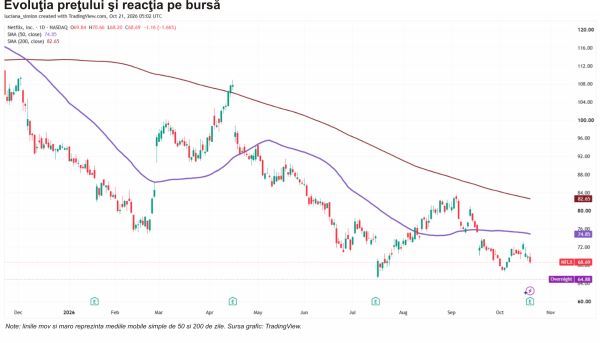
De la începutul anului (YTD), acţiunile Netflix au scăzut cu 27,03%, în timp ce indicele S&P 500 a avansat cu 12,13% YTD. Pe ultimele 12 luni, titlul a pierdut 43,13% (S&P 500: +15,28%), iar pe orizontul de cinci ani a câştigat doar 9,80% (S&P 500: +70,47%). Cotaţia se află la aproximativ 48% sub maximul istoric din iunie 2025, pe fondul stagnării implicării utilizatorilor. Netflix a evoluat mai slab şi decât Walt Disney (-4,75% YTD) şi Spotify (-9,46% YTD).
Reacţia la raportare a fost negativă: după închiderea şedinţei, acţiunile au scăzut cu până la circa 7%, mişcarea încadrându-se în intervalul anticipat de piaţa opţiunilor, de circa +/-9,3-9,5%.
Cotaţia se tranzacţionează atât sub media mobilă simplă de 50 de zile, cât şi sub cea de 200 de zile.
• Oportunităţi şi riscuri
Oportunităţi
- Marje şi numerar în creştere: marja operaţională de 34,6% în trimestrul al treilea şi ţinta de 31,5% pentru 2026 (29,5% în 2025), un FCF anual estimat la circa 12 miliarde dolari şi răscumpărări record de 4,8 miliarde dolari într-un singur trimestru.
- Publicitatea, motor pe termen lung: veniturile din reclame ar urma să crească cu peste 80% în 2026, iar extinderea planului cu reclame în 15 ţări noi în 2027 şi reducerea diferenţei de ARM faţă de planul standard pot susţine monetizarea.
- Pieţe noi şi conţinut mai bogat: India (+24% ore de vizionare), acordurile cu Disney, Globo şi TF1 şi un calendar 2027 cu titluri precum „Narnia”, „Bridgerton” (sezonul 5) şi „Wednesday” (sezonul 3), alături de meciuri NFL şi Cupa Mondială de fotbal feminin.
Riscuri
- Încetinirea creşterii: prognoza de +11,5% pentru trimestrul al patrulea ar marca a patra decelerare trimestrială consecutivă, iar estimările de profit pentru trimestrul al patrulea sunt sub consens.
- Implicarea utilizatorilor şi concurenţă: orele de vizionare cresc modest, mai ales în SUA, în timp ce conţinutul scurt pe mobil (YouTube, TikTok, Instagram Reels) şi consolidarea rivalilor tradiţionali, după fuziunea Paramount - Warner Bros. Discovery, intensifică lupta pentru atenţia consumatorilor.
- Execuţie şi restructurare: întârzierile în tehnologia publicitară, reducerea a circa 1.000 de posturi (impact de circa 120 puncte de bază asupra marjei din trimestrul al patrulea) şi schimbarea conducerii diviziei de conţinut adaugă incertitudine pe termen scurt.
• Concluzie
Netflix a livrat un trimestru solid, cu o marjă operaţională de 34,6% şi un EPS peste aşteptări, însă piaţa s-a concentrat pe încetinirea creşterii şi pe reducerea estimărilor pentru publicitate. Pe termen scurt, atenţia investitorilor se mută către evoluţia orelor de vizionare, ritmul de implementare a produselor publicitare şi prognoza pentru 2027, care va fi publicată în ianuarie. Volatilitatea poate persista până când compania demonstrează că poate reaccelera creşterea veniturilor.
Sursele menţionate de TradeVille în această analiză sunt: rezultate Netflix, Yahoo Finance, Reuters, CNBC, The Motley Fool, TheStreet, Deadline, Quartz, BigGo Finance, EarningsWatcher, Seeking Alpha, MarketBeat, Alpha Spread, TradingView.
------------------
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.







 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur
































Opinia Cititorului