 English

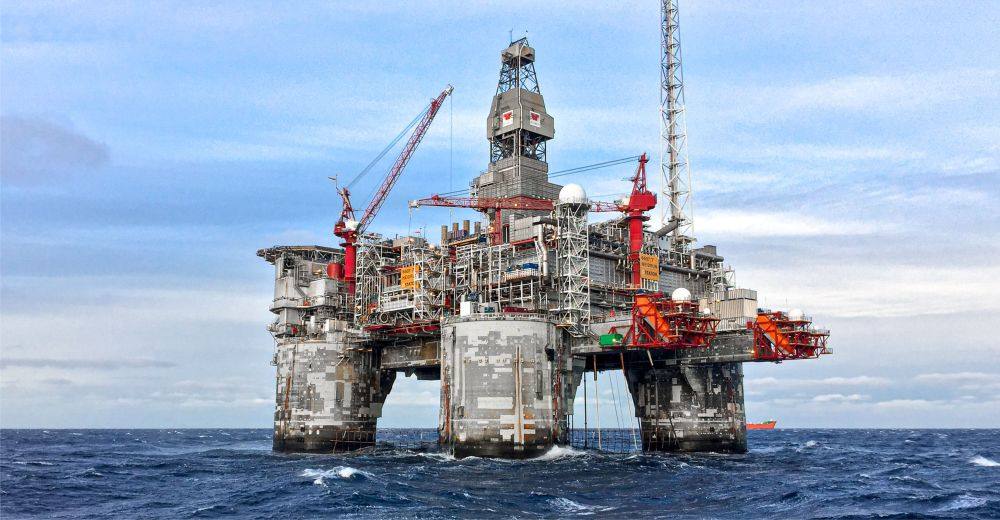
Occidental Petroleum a raportat, pentru al treilea trimestru din 2026, un profit ajustat cu aproape 31% peste estimările analiştilor, susţinut de preţul mult mai ridicat al petrolului, pe fondul conflictului din Orientul Mijlociu. Veniturile au ratat însă uşor consensul, iar producţia a scăzut din cauza opririlor temporare din Golful Mexic. Fluxul de numerar solid a permis reducerea datoriei principale la 10 miliarde de dolari. Reacţia pe bursă a fost moderată după raportare: acţiunile au urcat cu circa 1% după închiderea şedinţei, mult sub mişcarea anticipată de piaţa opţiunilor.
• Rezultate financiare
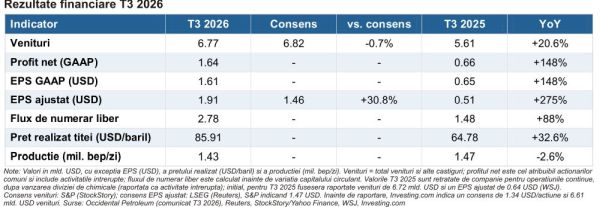
Veniturile totale ale Occidental Petroleum au fost de 6,77 miliarde dolari, în creştere cu 20,6% în ritm anual, uşor sub consensul S&P de 6,82 miliarde dolari. Profitul net ajustat pe acţiune a fost de 1,91 dolari, cu 30,8% peste estimarea LSEG de 1,46 dolari şi de aproape patru ori mai mare decât în al treilea trimestru din 2025 (0,51 dolari).
Profitul net atribuibil acţionarilor a urcat la 1,64 miliarde dolari (1,61 dolari pe acţiune), de la 0,66 miliarde dolari cu un an în urmă. Diferenţa faţă de profitul ajustat (1,95 miliarde dolari) provine în principal din pierderi pe instrumente derivate.
Motorul trimestrului a fost preţul petrolului. Preţul mediu realizat de companie pentru ţiţei a urcat cu 32,6% în ritm anual, la 85,91 dolari pe baril, în contextul în care conflictul din Orientul Mijlociu, aflat în a noua lună, a perturbat aprovizionarea cu energie şi transportul prin Strâmtoarea Ormuz. Faţă de al doilea trimestru, preţul realizat a scăzut însă cu 11%, iar profitul ajustat pe acţiune a coborât de la 2,40 dolari.
Pe partea operaţională, producţia medie a scăzut cu 2,6% în ritm anual, la 1,43 milioane barili echivalent petrol pe zi (bep/zi), dar s-a situat peste mijlocul intervalului estimat de companie. Producţia din Golful Mexic a coborât la 110.000 bep/zi, de la 139.000 bep, din cauza unei restricţii pe un gazoduct operat de o terţă parte şi a lucrărilor de mentenanţă, efect anunţat de companie înainte de raportare. Bazinul Permian a compensat parţial, cu 812.000 bep/zi (+1,5% în ritm anual), în timp ce producţia internaţională (Algeria, Oman, Qatar şi Emiratele Arabe Unite) a scăzut cu 5,8%, la 224.000 bep/zi.
Fluxul de numerar a fost cel mai solid semnal al trimestrului. Fluxul de numerar liber (înainte de variaţia capitalului circulant) a urcat cu 88% în ritm anual, la 2,8 miliarde dolari, la cheltuieli de capital (capex) de 1,3 miliarde dolari (-10% în ritm anual). Resursele au mers în principal către reducerea datoriei: datoria principală a coborât la 10 miliarde de dolari, după rambursări de 1,8 miliarde dolari în trimestru şi de 10,4 miliarde dolari de la începutul anului. Dividendul trimestrial a fost de 0,28 dolari pe acţiune, faţă de 0,24 dolari în al treilea trimestru din 2025.
• Mesaje-cheie ale conducerii şi perspective
În comunicatul companiei, CEO-ul Richard Jackson a pus accentul pe bilanţ: „Am atins o etapă importantă în trimestrul al treilea, reducând datoria principala la 10 miliarde de dolari, după ce am rambursat 10,4 miliarde dolari de la începutul anului. Având un bilanţ mai solid, avansăm cu planul de a adăuga peste 4 miliarde de dolari flux de numerar sustenabil anual până în 2030”. Acest lucru ar deschide calea către accelerarea returnării de capital către acţionari.
Programul de 4 miliarde dolari vizează reducerea costurilor corporative, cheltuieli de capital mai mici şi eficientizarea activităţii de exploatare. Cheltuielile cu dobânzile au scăzut deja la 78 milioane dolari în al treilea trimestru, de la 266 milioane dolari cu un an în urmă. Potrivit investing.com, analiştii au încredere în economiile corporative şi în reducerea dobânzilor, dar adoptă o poziţie „wait and see” privind capex-ul şi eficienţa operaţională.
Pentru al patrulea trimestru, compania estimează o producţie între 1,43 şi 1,47 milioane bep/zi, din care Bazinul Permian ar urma să contribuie cu 820.000-840.000 bep/zi. Analiştii Piper Sandler au apreciat că prognoza de producţie este uşor sub aşteptări, iar costurile operaţionale estimate pentru SUA, mai ridicate decât se anticipa.
Separat, Occidental Petroleum a semnat acorduri pe termen lung pentru a achiziţiona până la 2 milioane tone de dioxid de carbon (CO2) anual din două proiecte de captare a carbonului din Bazinul Delaware, cu livrări estimate din 2029. CO2 va susţine operaţiunile de recuperare avansată a ţiţeiului din Permian (injectarea gazului în zăcăminte pentru a creşte extracţia).
• Sentimentul pieţei şi preţuri ţintă
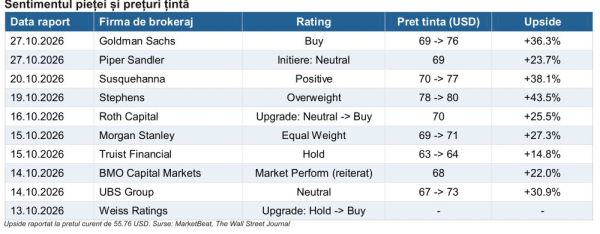
Sentimentul analiştilor rămâne moderat pozitiv. Preţul ţintă mediu agregat de The Wall Street Journal este de 71,85 dolari, ceea ce implică un potenţial de apreciere de aproximativ 28,9% faţă de preţul curent, pe orizontul de 12 luni (ţinta maximă 84 de dolari, minimă 60 de dolari).
Dintre analiştii care acoperă compania, 12 recomandă cumpărarea („Buy”), 2 supraponderarea („Overweight”), 18 menţinerea („Hold”), iar niciunul vânzarea; consensul este „Overweight”. Faţă de acum trei luni, numărul recomandărilor de cumpărare a crescut de la 8 la 12.
Înainte de raportare, majoritatea caselor de brokeraj şi-au ajustat în sus ţintele (între care Goldman Sachs, Susquehanna şi UBS), iar Roth Capital a îmbunătăţit recomandarea de la „Neutral” la „Buy”. Goldman Sachs a evidenţiat expertiza companiei în recuperarea avansată a ţiţeiului şi evaluarea redusă. Piper Sandler a iniţiat acoperirea cu rating „Neutral” şi o ţintă de 69 de dolari.
• Evaluare
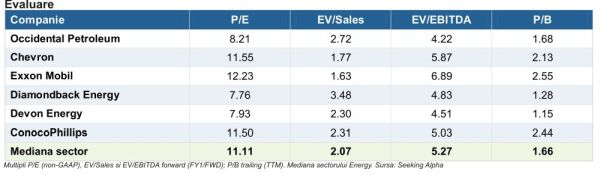
Occidental Petroleum se tranzacţionează la un discount faţă de mediana sectorului energetic pe majoritatea multiplilor relevanţi pentru producătorii de petrol. P/E forward (non-GAAP) de 8,2x este cu circa 26% sub mediana sectorului (11,1x), iar EV/EBITDA forward de 4,2x, cu aproximativ 20% sub mediană (5,3x). În schimb, pe EV/Sales (2,72x vs 2,07x, +32%) compania este peste sector, iar pe P/B (1,68x vs 1,66x) este în linie.
Raportul PEG forward de 0,47, faţă de 0,85 mediana sectorului, sugerează o evaluare atractivă raportat la creşterea aşteptată a profitului. Randamentul dividendului, de 1,84%, este însă aproximativ la jumătate faţă de mediana sectorului (3,62%).
Comparativ cu principalii competitori, Occidental Petroleum este mai ieftină decât Chevron, Exxon Mobil şi ConocoPhillips pe P/E forward, dar uşor mai scumpă decât Diamondback Energy şi Devon Energy, având totodată cel mai redus multiplu EV/EBITDA forward din grup.
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (metoda multiplilor) este de 65,05 dolari, faţă de un preţ de piaţă de 55,76 dolari, ceea ce indică o subevaluare de circa 14%.
• Evoluţia preţului şi reacţia pe bursă
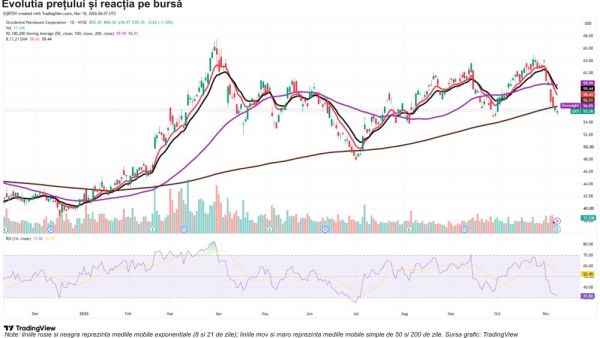
De la începutul anului (YTD), acţiunile Occidental Petroleum au avansat cu 35,21%, iar pe ultimele 12 luni cu 37,99%, depăşind semnificativ indicele S&P 500 (+9,77% YTD şi +12,75% în ultimele 12 luni). Pe orizontul de cinci ani, câştigul este de 62,99%, apropiat de cel al indicelui (+60,39%). Pe termen scurt însă, titlul a pierdut 6,93% în ultima lună, după ce la finalul lui octombrie se tranzacţiona în jurul a 64 de dolari.
Comparativ cu marii competitori integraţi, Occidental Petroleum (+35,21% YTD) s-a situat uşor sub Chevron (+38,52%) şi Exxon Mobil (+37,17%).
Acţiunile au închis şedinţa de luni, înainte de publicarea rezultatelor, în scădere cu 1,1%, la 55,76 dolari, în timp ce indicele S&P 500 a urcat cu 2,35%. După raportare, titlul a câştigat circa 1% în tranzacţiile after-hours (după închiderea şedinţei), până la 56,36 dolari, iar în tranzacţiile overnight se situa la 56,05 dolari (+0,46%). Mişcarea a rămas mult sub intervalul anticipat de piaţa opţiunilor (+/-4,6%).
Reacţia moderată reflectă faptul că depăşirea estimărilor de profit era în mare parte anticipată, în condiţiile în care şi ceilalţi mari producători (Exxon Mobil, Chevron, ConocoPhillips sau Devon Energy) au raportat profituri peste consens pe fondul preţurilor ridicate ale ţiţeiului, iar prognoza de producţie pentru al patrulea trimestru a fost uşor sub aşteptări.
Din punct de vedere tehnic, acţiunea a coborât sub mediile mobile exponenţiale de 8 şi 21 de zile şi sub media mobilă simplă de 50 de zile (circa 60 dolari). Cotaţia se află acum uşor sub media mobilă de 200 de zile (circa 56,5 dolari), pentru prima dată din luna iulie. Indicatorul RSI (indicele de forţă relativă) a coborât la circa 32, aproape de zona de supravânzare.
• Oportunităţi şi riscuri
Oportunităţi
Bilanţ mai solid: reducerea datoriei principale la 10 miliarde de dolari şi scăderea costurilor cu dobânzile eliberează numerar pentru dividende şi alte forme de returnare a capitalului.
Programul de 4 miliarde dolari: creşterea fluxului de numerar sustenabil până în 2030, prin costuri şi capex mai mici, poate susţine profitabilitatea şi la preţuri mai scăzute ale petrolului.
Programul de 4 miliarde dolari: creşterea fluxului de numerar sustenabil până în 2030, prin costuri şi capex mai mici, poate susţine profitabilitatea şi la preţuri mai scăzute ale petrolului.
Recuperarea avansată a ţiţeiului: acordurile de aprovizionare cu CO2 şi expertiza companiei în acest domeniu pot prelungi durata de exploatare a zăcămintelor din Permian.
Riscuri
Volatilitatea ţiţeiului: o detensionare a conflictului din Orientul Mijlociu ar putea reduce rapid preţurile, cu impact direct asupra veniturilor şi profitului.
Producţie şi costuri: opririle din Golful Mexic, prognoza pentru al patrulea trimestru uşor sub aşteptări şi costurile operaţionale mai mari în SUA pot limita beneficiul preţurilor ridicate.
Expunere geopolitică: activităţile internaţionale din Orientul Mijlociu şi Africa de Nord (circa 16% din producţia din 2025) rămân expuse riscurilor regionale.
• Concluzie
Occidental Petroleum a beneficiat, în al treilea trimestru, de contextul favorabil al preţurilor petrolului, care a compensat scăderea producţiei şi a permis o reducere accelerată a datoriei. Pe termen scurt, atenţia investitorilor se mută către mesajele din teleconferinţă, către revenirea producţiei din Golful Mexic şi execuţia programului de îmbunătăţire a fluxului de numerar. Volatilitatea poate persista atât timp cât evoluţia ţiţeiului rămâne legată de conflictul din Orientul Mijlociu.
Sursele menţionate de TradeVilleîn această analiză sunt: rezultate Occidental Petroleum, Reuters, WSJ, Yahoo Finance (StockStory), Investing.com, Seeking Alpha, MarketBeat, Alpha Spread, MarketChameleon, TradingView.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului