 English

One United Properties SA a raportat, pentru primele nouă luni din 2026, un profit net consolidat în scădere cu 76% în ritm anual şi o cifră de afaceri diminuată cu 41%. Decinul nu vine din cerere, ci din decalajul de recunoaştere a veniturilor creat de Legea 207/2025 („Legea Nordis”) şi de atacul cibernetic asupra Agenţiei Naţionale de Cadastru şi Publicitate Imobiliară (ANCPI) din iulie, care au amânat semnarea antecontractelor şi transferurile de proprietate. Trimestrul al treilea a adus cel mai amplu val de livrări din istoria companiei, iar valoarea ajustată a activului net a urcat la 62,64 lei/acţiune.
• Rezultate financiare
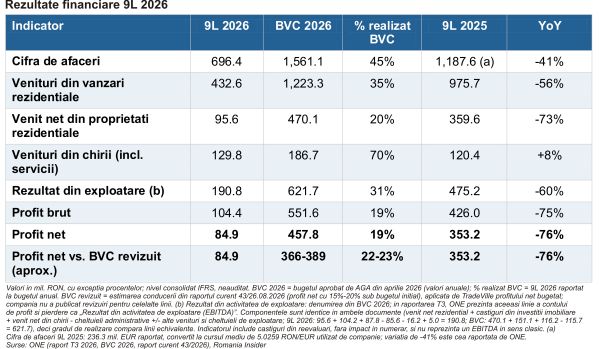
La nouă luni, ONE a rămas în urma ritmului necesar pentru BVC 2026, cu 45% din cifra de afaceri şi 19% din profitul net anual bugetat. Cifra de afaceri consolidată a coborât la 696,4 milioane lei (-41% în ritm anual), trasă în jos de veniturile din vânzarea de proprietăţi rezidenţiale, care au scăzut cu 56%, la 432,6 milioane lei. Mecanismul este în principal contabil. Conform politicii ONE (IFRS 15), veniturile din unităţile aflate în dezvoltare se recunosc în timp, pe măsura gradului de realizare a construcţiei, iar cele din unităţile finalizate la momentul transferului controlului către client. În ambele cazuri este necesar un contract cu clientul; rezervările introduse de noul cadru legal nu îndeplinesc, singure, aceste condiţii, astfel că o parte din vânzările din 2026 nu au generat încă venituri. La nivel comparabil (ajustat de conducere pentru acest efect), cifra de afaceri ar fi fost de 935,8 milioane lei (-21% în ritm anual), iar profitul net de 198,5 milioane lei (-44% în ritm anual); valorile sunt ilustrative, nu IFRS.
Venitul net din proprietăţi rezidenţiale a scăzut cu 73%, la 95,6 milioane lei, iar marja netă pe segment a coborât la 22,1% (de la 36,9% în primele nouă luni din 2025), sub pragul minim de 35% vizat de companie pentru fiecare dezvoltare. Conducerea o pune pe seama mixului de vânzări şi a stadiului avansat al proiectelor finalizate în trimestrul al treilea. În schimb, divizia de închirieri a continuat să crească: veniturile din chirii (inclusiv servicii către chiriaşi) au urcat cu 8%, la 129,8 milioane lei, iar venitul net din chirii cu 12%, la 87,8 milioane lei, susţinut şi de One Technology District (Infineon). Câştigurile din investiţii imobiliare (reevaluări, fără impact în numerar) au crescut cu 18%, la 104,2 milioane lei.
Pe costuri, cheltuielile administrative au urcat cu 88%, la 85,6 milioane lei, inclusiv 31,1 milioane lei aferente planului de alocare de acţiuni pentru conducere (non-cash), iar cheltuielile financiare au crescut cu 69%, la 104,9 milioane lei. Rezultatul din activitatea de exploatare (prezentat de companie ca EBITDA, dar care include şi câştigurile din reevaluări) a scăzut cu 60%, la 190,8 milioane lei. Profitul net atribuibil acţionarilor ONE a fost de 53 milioane lei (0,77 lei/acţiune, faţă de 3,19 lei), restul revenind intereselor minoritare.
Fluxul de numerar din exploatare a fost negativ (-300,8 milioane lei, faţă de +23,2 milioane lei în primele nouă luni din 2025), reflectând finanţarea construcţiei în condiţiile în care clienţii plătesc mai târziu. Numerarul a scăzut cu 27%, la 477,8 milioane lei, iar creditele bancare au urcat la 2,24 miliarde lei; indicatorul loan-to-value rămâne moderat, la 16,1%.
• Mesaje-cheie şi perspective
Mesajul-cheie pentru restul anului a venit înaintea raportării: prin raportul curent din 26 august, conducerea a estimat că profitul net consolidat pe 2026 va fi cu circa 15%-20% sub bugetul iniţial, adică aproximativ 366-389 milioane lei, faţă de 457,8 milioane lei. Potrivit companiei, abaterea este în principal o decalare în timp, cu recunoaştere aşteptată mai ales în 2027.
Pentru proiectele cu livrare în 2026, conducerea a ales să prioritizeze finalizarea şi recepţia construcţiei, în locul amânării acestora pentru preapartamentare, încasând iniţial doar taxa de rezervare de 5%. Abordarea a menţinut calendarul livrărilor, dar a crescut necesarul de numerar pe parcursul construcţiei.
Indicatorii comerciali susţin ideea unei cereri amânate, nu pierdute. Tranzacţiile rezidenţiale au totalizat 145,5 milioane euro în primele nouă luni din 2026 (faţă de 137,7 milioane euro), din care 91,1 milioane euro rezervări şi 54,5 milioane euro vânzări şi pre-vânzări, acestea din urmă concentrate în trimestrul al treilea (51,9 milioane euro, faţă de 2,6 milioane euro în primul semestru). Preţul mediu a urcat cu 28%, la 3,807 euro/mp, iar în ultimele trei săptămâni din septembrie grupul a semnat circa 319 contracte finale, înainte de expirarea cotei reduse de TVA de 9%.
Vizibilitatea pe venituri este dată de încasările contractate de 447 milioane euro până în 2029, din care 110 milioane euro programate în ultimul trimestru din 2026 şi 194 milioane euro în 2027. Gradul de contractare al portofoliului rezidenţial este de 81%, cu 1.242 de unităţi încă disponibile, iar în construcţie se află 1.932 de unităţi, cu o valoare brută de dezvoltare (GDV) de 812,7 milioane euro.
Pe remunerarea acţionarilor, AGA din 9 noiembrie a aprobat dividende interimare de 1,89 lei brut/acţiune (0,47 lei ordinar şi 1,42 lei extraordinar, acesta din urmă condiţionat de tragerea unei facilităţi de credit), cu data ex-dividend 25.11.2026 şi plata la 15.12.2026. Au fost aprobate şi anularea a 4.376.578 de acţiuni proprii (numărul total coborând la 105.123.422), un program de obligaţiuni de până la 500 milioane euro.
Strategic, ONE a cumpărat în octombrie un teren de 5.755 mp în Floreasca - Barbu Văcărescu (10 milioane euro, GDV estimat de 130 milioane euro) şi a intrat ca partener în proiectul ORA by Casa Tua din Miami, cu o contribuţie proprie de 15 milioane dolari. Din 17 decembrie, Cătălin Jaloba preia funcţia de CFO.
• Piaţa imobiliară şi contextul macro în 2026
2026 a fost un an de tranziţie pentru dezvoltatorii rezidenţiali. Legea 207/2025 („Legea Nordis”), în vigoare din 11 decembrie 2025, a introdus reguli mai stricte pentru vânzarea locuinţelor în fază de proiect: promisiunile de vânzare se înscriu în cartea funciară şi pot fi semnate doar după îndeplinirea unor condiţii cumulative, inclusiv preapartamentarea, iar utilizarea avansurilor este corelată cu etapele construcţiei. Peste acest proces s-a suprapus atacul ransomware asupra ANCPI din 14 iulie 2026, care a oprit sistemul e-Terra până la jumătatea lui august. Potrivit Crosspoint, tranzacţiile rezidenţiale din Bucureşti şi Ilfov au scăzut cu 14,3% în trimestrul al treilea, cu o revenire în septembrie, iar preţul mediu al locuinţelor noi din Bucureşti a ajuns la 2.650 euro/mp (+22% în ritm anual). În octombrie s-au vândut 55.687 de imobile la nivel naţional, sub nivelul din octombrie 2025 (58.502), iar numărul ipotecilor a scăzut cu 6.338 în ritm anual.
Pe segmentul comercial, investiţiile au atins 606 milioane euro în primele nouă luni (+43% în ritm anual, potrivit CBRE), peste totalul din 2025, deşi aproape jumătate provine dintr-o singură tranzacţie de retail. Vacanţa birourilor din Bucureşti a urcat la 11,64%, în timp ce Floreasca - Barbu Văcărescu, zona One Tower, rămâne cea mai căutată subpiaţă.
Contextul macro rămâne dificil. BNR a menţinut dobânda de politică monetară la 6,50% în şedinţa din 8 octombrie. Inflaţia anuală a coborât de la 10,42% în iunie la 6,17% în august, pe efecte de bază, însă BNR anticipează o revenire pe traiectorie ascendentă până la final de an. Economia a stagnat în trimestrul al doilea (-0,4% în ritm anual), iar pe piaţa muncii numărul de salariaţi s-a redus, deşi rata şomajului BIM a coborât la 6,4% în iulie-august.
Pentru 2027, ING estimează o revenire a creşterii economice la 2,2%, după o contracţie de 0,5% în 2026, şi o inflaţie de 4,7%, cu continuarea relaxării monetare, iar CNSP anticipează o creştere de 1,7%. CBRE vede tranzacţii imobiliare de peste 700 milioane euro deja în negociere avansată. De urmărit rămân trecerea, planificată din 1 ianuarie 2027, la impozitarea locuinţelor la valoarea de piaţă prin e-Proprietatea şi lipsa unui cadru legal pentru REIT-uri, care, potrivit CBRE, limitează tranzacţiile mari.
• Sentimentul pieţei şi preţuri ţintă
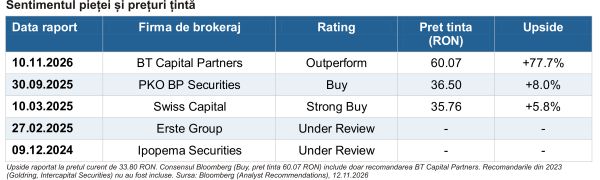
Pe sursele Bloomberg, consensul pentru ONE este „Buy” (100% recomandări de cumpărare), dar se bazează pe o singură recomandare activă: BT Capital Partners, care pe 10 noiembrie, înaintea publicării rezultatelor la nouă luni, a acordat ratingul „Outperform”, cu un preţ ţintă de 60,07 lei/acţiune. Ţinta implică un potenţial de apreciere de circa 77,7% pe 12 luni şi este apropiată de valoarea ajustată a activului net estimată de conducere (62,64 lei/acţiune).
Celelalte recomandări sunt anterioare Legii 207/2025 şi blocajului ANCPI, iar Erste Group şi Ipopema au acoperirea în curs de revizuire.
• Evaluare
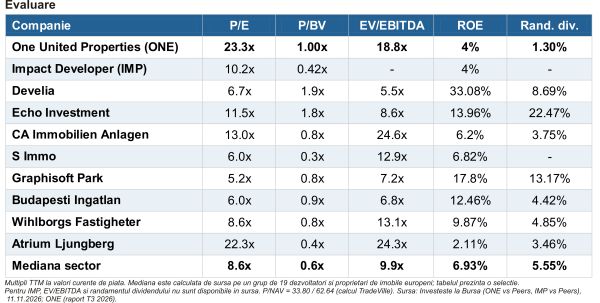
Pe multiplii istorici (TTM), P/E ONE (preţul raportat la profitul anual) este de 23,3x, faţă de o mediană de 8,6x, şi EV/EBITDA (valoarea firmei, inclusiv datoria, raportată la rezultatul operaţional) de 18,8x, faţă de 9,9x. Multiplii sunt însă distorsionaţi de scăderea temporară a profitului. Pentru dezvoltatori, un reper mai relevant este activul net. P/BV (preţul raportat la capitalul propriu contabil) este de 1x, peste mediana sectorului (0,6x), dar raportat la valoarea ajustată a activului net estimată de conducere (62,64 lei/acţiune), acţiunea cotează la un P/NAV de circa 0,54x, adică un discount de aproximativ 46%.
Rentabilitatea rămâne sub sector (ROE de 4%, faţă de 6,93%), la fel şi randamentul dividendului afişat (1,30%, faţă de 5,55%). Dividendele interimare aprobate în noiembrie (1,89 lei/acţiune, din care 1,42 lei condiţionat) ar corespunde unui randament de circa 5,6% la preţul curent.
• Evoluţia preţului şi reacţia pe bursă
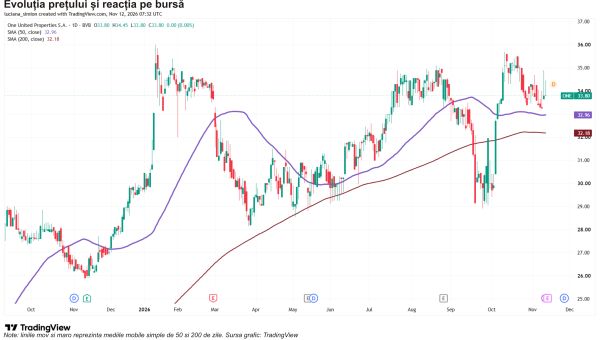
De la începutul anului (YTD), acţiunea ONE a urcat cu 13,61%, sub ritmul indicelui BET (+40,29% YTD). Pe 12 luni avansul este de 29,01% (BET: +50,47%), iar pe cinci ani de 7,53% (BET: +168,27%). La preţul de 33,80 lei, capitalizarea este de circa 3,55 miliarde lei, raportat la numărul de acţiuni după anulare. În segmentul imobiliar listat, ONE a performat mai bine decât IMPACT (IMP: -17,12% YTD). Cotaţia ONE se tranzacţionează atât peste media mobilă simplă de 50 de zile, cât şi peste media mobilă simplă de 200 de zile.
• Oportunităţi şi riscuri
Oportunităţi
Venituri amânate, nu pierdute: încasările contractate de 447 milioane euro până în 2029 şi rezervările de 91,1 milioane euro pot susţine recuperarea veniturilor în 2027.
Discount faţă de activul net: un P/NAV de circa 0,54x, anularea acţiunilor proprii (participaţie proporţională mai mare cu circa 5,1%) şi dividendele interimare susţin remunerarea acţionarilor.
Venituri recurente şi diversificare: portofoliul de închirieri de 173,5 mii mp (grad de închiriere 96%) aduce stabilitate.
Riscuri
Cadastru şi legislaţie: restanţele ANCPI şi procedurile Legii 207/2025 pot amâna în continuare livrări, încasări şi recunoaşterea veniturilor, iar impozitarea la valoarea de piaţă din 2027 poate influenţa cererea.
Finanţare şi numerar: fluxul de numerar operaţional negativ (-300,8 milioane lei), creditele în creştere şi dividendul extraordinar condiţionat de o facilitate de credit cresc dependenţa de finanţarea externă.
Macro, marje şi execuţie: dobânzile ridicate şi consumul în scădere pot tempera cererea, marja rezidenţială (22,1%) este sub ţinta de 35%, iar expansiunea în SUA aduce riscuri noi de execuţie şi valutare.
• Concluzie
ONE încheie primele nouă luni din 2026 cu rezultate contabile sub bugetul propriu, efect în principal al decalajului de recunoaştere a veniturilor generat de Legea 207/2025 şi de blocajul ANCPI. Operaţional, compania a livrat un volum record şi are încasări contractate consistente, o parte importantă a profitului amânat fiind aşteptată în 2027. Pe termen scurt, atenţia se mută către conversia rezervărilor în ultimul trimestru, teleconferinţa de astăzi, plata dividendelor şi finanţare. Evaluarea rămâne mixtă: multipli istorici ridicaţi, dar discount consistent faţă de activul net estimat de conducere.
Sursele menţionate de TradeVille, BNR, ANCPI, CBRE, Crosspoint, ING, Bloomberg, Investeste la Bursa, TradingView, BVB, presă locală.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.




 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului