 English
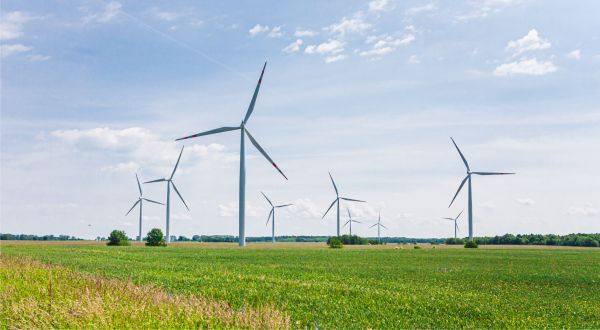
Capacitatea scăzută a reţelei de transport de preluare a energiei produsă de noile capacităţi din surse regenerabile reprezintă principalul impediment în dezvoltarea proiectelor energetice din ţara noastră potrivit Raportului pe Regenerabile, publicat vineri de Agenţia Internaţională a Energiei. Dacă reţeaua de transport ar fi consolidată, ţara noastră ar putea înregistra până în anul 2031 unul dintre cele mai mari salturi din Europa în ponderea energiei eoliene şi solare în producţia de electricitate, susţine AIE, care arată că majorarea va fi de 24 puncte procentuale faţă de 2025, la egalitate cu Polonia şi aproape de Germania, state pentru care agenţia estimează un avans de 25 de puncte.
AIE include România printre pieţele unde licitaţiile şi schemele de sprijin mai bine concepute ar putea creşte, în scenariul accelerat, proporţia proiectelor câştigătoare care îşi asigură finanţarea şi intră în construcţie. În acelaşi timp, agenţia semnalează că proiectele româneşti de hidrocentrale cu acumulare prin pompaj avansează mai lent decât anticipase, la fel ca în Spania, Regatul Unit, Croaţia şi Austria.
La nivelul Uniunii Europene, dimensiunea decalajului dintre noile capacităţi de producţie şi reţelele de transport şi distribuţie se vede în proiecţiile pentru 2030 ale agenţiei aşa cum reies ele din raport. În scenariul de bază al AIE, regenerabilele ajung în 2030 la 60% din producţia de electricitate, faţă de 72% cum prognozase Comisia Europene în mecanismul REPowerEU. Uniunea Europeană ar urma să instaleze peste 480 Gigawaţi (GW) de capacitate regenerabilă în perioada 2026-2031, ceea ce este echivalentul a 80% din noile capacităţi de producţie. Fotovoltaicele vor deţine capacităţi de producţie care se vor ridica, cumulat, la 592 GW în curent alternativ până în 2030, însă puterea eoliană instalată va rămâne cu 30% mai mică decât proiecţia de 510 GW a Comisiei Europene, susţine AIE. Agenţia leagă decalajul de întârzierile la autorizare, licitaţie şi racordare, cu efecte pronunţate în eolianul offshore, şi de creşterea cantităţii de electricitate eoliană şi solară a cărei producţie trebuie limitată.
Europa simte deja presiunea pe piaţă. Orele cu preţuri negative se înmulţesc, iar scăderea preţului în intervalele în care fotovoltaicele produc cel mai mult apasă veniturile proiectelor expuse pieţei şi pune la încercare contractele de achiziţie pe termen lung. În acelaşi timp, producţia regenerabilă reduce volumul de gaz ars în centrale şi poate reduce frecvenţa cu care acestea stabilesc preţul angro. Pentru un consumator european, cele două efecte contează în momente diferite: gazul mai scump poate împinge piaţa în sus într-o seară cu ofertă redusă, în timp ce într-o după-amiază însorită preţul poate coborî abrupt. Europa are de apărat o bază industrială, a arătat Heymi Bahar, analist senior în energie la AIE şi autorul principal al raportului. „Europa are o bază puternică în producţia de turbine eoliene pe care trebuie să o păstreze. În ceea ce priveşte panourile fotovoltaice, producţia europeană rămâne limitată din cauza costurilor locale ridicate şi a preţurilor scăzute din exterior. În schimb, India îşi extinde rolul de producător. Supracapacitatea Chinei a prăbuşit preţurile modulelor solare, permiţând Africii Sub-Sahariene şi Sud-Estului Asiei să îşi majoreze drastic importurile din martie până în prezent pentru a rezolva problemele de acces şi fiabilitate ale energiei electrice”, a spus Heymi Bahar, în cadrul conferinţei de presă în care a fost lansat raportul respectiv.
• Capacităţi de producţie în valoare totală de 4.770 GW, instalate în următorii cinci ani
La nivel mondial, perturbarea fluxurilor de petrol şi gaze prin Strâmtoarea Hormuz a schimbat calculele guvernelor. AIE prognozează instalarea a 4.770 GW de capacităţi regenerabile în 2026-2031, cu 57% mai mult decât în cei şase ani anteriori. Fotovoltaicele ar urma să asigure peste 75% din acest avans. Pentru prima dată, economiile emergente şi în curs de dezvoltare din afara Chinei ar adăuga împreună tot atâta capacitate cât economiile avansate. India devine a doua piaţă mondială după volumul noilor capacităţi, iar creşterea cumulată din Asia de Sud-Est, Orientul Mijlociu şi Africa ar fi aproape triplă faţă de perioada precedentă, arată raportul citat.
„În ultimii 2-3 ani, schimbările climatice au coborât pe agenda internaţională. Cu toate acestea, regenerabilele continuă să crească rapid deoarece securitatea energetică a devenit prioritatea numărul unu pentru guverne. Obiectivele de securitate energetică şi cele privind clima nu au fost niciodată atât de aliniate. Impulsionate de securitate, ţările dezvoltă capacităţi regenerabile, cresc interesul pentru energia nucleară şi accelerează adopţia vehiculelor electrice”, a declarat Fatih Birol, directorul executiv al AIE, în conferinţa de presă susţinută la sediul agenţiei.
Raportul măsoară şi efectul investiţiilor făcute. Într-un scenariu în care regenerabilele nu s-ar fi extins după 2010, cererea mondială de combustibili fosili ar fi fost cu aproximativ 8% mai mare în 2025, un volum echivalent, ca energie, cu întregul consum al Indiei. În cazul gazelor naturale, consumul evitat este echivalent cu 11% din cererea mondială. Pentru gospodăriile care suportă întreruperi de curent, beneficiul are o măsură mai directă. Pe baza datelor privind comerţul cu module fotovoltaice şi a altor indicatori, AIE estimează că instalarea de sisteme solare pe acoperişuri a îmbunătăţit accesul la electricitate sau calitatea serviciului pentru cel puţin 70 milioane de gospodării din 2022 încoace.
În transporturi, răspunsul la scumpirea carburanţilor a inclus accelerarea obligaţiilor de amestec cu biocombustibili, mai ales în Asia de Sud-Est şi America Latină. AIE şi-a majorat cu 40% prognoza de creştere a producţiei de biocombustibili lichizi faţă de ediţia precedentă. Până în 2031, consumul de energie regenerabilă în transporturi este estimat să se majoreze cu minim 60% şi să ajungă astfel la 6% din cererea energetică a sectorului. Din totalul majorării, 45% va fi reprezentat de creşterea cantităţii de energie din surse regenerabile utilizată de vehiculele electrice.
• 9.710 GW de capacitate regenerabilă în 2030, de 2,6 ori mai mare decât nivelul din 2022
China rămâne în centrul acestei expansiuni, chiar dacă ponderea ei în noile capacităţi mondiale coboară de la peste 60% în 2025 la 53% pe ansamblul perioadei de prognoză. Trecerea de la tarife fixe la licitaţii competitive a fost urmată de o scădere de aproape 55% a noilor instalări fotovoltaice în primele nouă luni ale lui 2026, comparativ cu aceeaşi perioadă din 2025. În industrie, supracapacitatea şi ieftinirea modulelor au erodat marjele. Peste 90% dintre marii producători chinezi din sectorul fotovoltaic au raportat pierderi în 2026, iar peste 70 de companii au depus cereri de intrare în faliment din 2024, potrivit AIE. India îşi extinde capacitatea de producţie şi ar putea ajunge la 17% din capacitatea mondială de fabricaţie a modulelor fotovoltaice.
„Prima provocare este lanţul de aprovizionare, unde China deţine un rol dominant, în condiţiile în care regula de aur numărul unu pentru securitatea energetică este diversificarea. A doua provocare vizează funcţionarea zilnică şi integrarea în sistem [...]. Deoarece energia solară şi cea eoliană sunt variabile, integrarea lor atentă este esenţială pentru a evita probleme precum reducerea producţiei sau preţurile negative la prânz. Pentru a aborda aceste probleme, raportul subliniază necesitatea extinderii reţelelor electrice, a stocării în baterii şi a flexibilităţii pe partea de cerere sprijinită de inteligenţa artificială”, a declarat Fatih Birol, directorul executiv al AIE, în cadrul conferinţei de presă organizată cu prilejul lansării raportului citat.
Potrivit şefului AIE, dimensiunea problemei apare în două cifre. Proiectele regenerabile şi de stocare aflate într-un stadiu avansat şi în aşteptarea racordării însumează 3.000 GW la nivel mondial, cu 60% mai mult decât cu un an înainte. Producţia eoliană şi solară limitată din motive tehnice, de aproape 200 Terrawaţi-oră (TWh) în 2025, ar putea depăşi 850 TWh în 2031 dacă investiţiile în reţele, stocare şi flexibilitate întârzie. Prima cifră măsoară puterea proiectelor care aşteaptă acces la reţea. A doua măsoară electricitatea care ar putea fi produsă de centrale, dar pe care sistemul nu ar putea să o preia în anumite ore.
În scenariul de bază, lumea va ajunge în anul 2030 la circa 9.710 GW de capacitate regenerabilă, de 2,6 ori mai mare decât nivelul din 2022. Triplarea convenită la COP28 ar putea fi atinsă în 2031 în scenariul accelerat, dacă licitaţiile, reţelele, bateriile şi autorizarea avansează mai repede. În România, testul se va vedea în termenele de racordare ale parcurilor fotovoltaice, solare şi eoliene adjudecate şi în capacitatea sistemului energetic naţional de a folosi producţia lor la orele de vârf. De acestea depinde cât din saltul de 24 puncte procentuale prognozat de AIE se va vedea în electricitatea produsă de ţara noastră în anul 2031.
 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului