 English
ALRO Slatina, unul dintre cei mai importanţi producători de aluminiu din Europa şi un actor strategic pentru industria românească, se află de peste două decenii la intersecţia unor interese economice internaţionale.
Privatizarea combinatului, controlul exercitat istoric de un om de afaceri rus prin intermediul unor societăţi înregistrate în alte state, legăturile comerciale cu industria chineză şi dependenţa de pieţele energetice au transformat compania într-un exemplu al modului în care capitalul străin poate influenţa o industrie esenţială pentru economia naţională.
Invazia Rusiei în Ucraina a readus în atenţie structura acţionariatului şi riscurile geopolitice asociate acesteia, în timp ce intrarea unor investitori români importanţi a modificat echilibrul participaţiilor, fără a elimina controlul majoritar exercitat prin grupul Vimetco.
• De la privatizarea din 2002 la controlul capitalului rusesc
Istoria influenţelor străine asupra ALRO Slatina este strâns legată de privatizarea companiei, realizată în 2002, când producătorul român de aluminiu a fost preluat de o structură investiţională controlată de omul de afaceri rus Vitali Machitski.
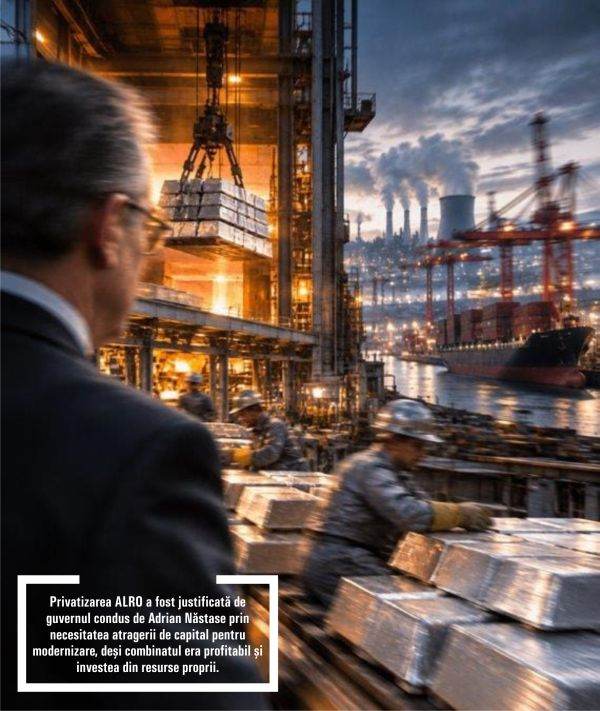
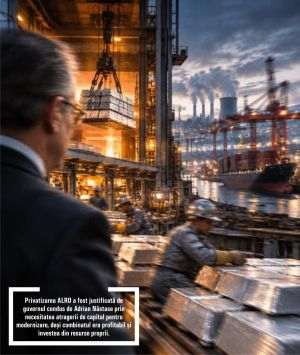
Privatizarea ALRO a fost justificată de guvernul condus de Adrian Năstase prin necesitatea atragerii de capital pentru modernizare, deşi combinatul era profitabil şi investea din resurse proprii. Potrivit articolelor publicate la vremea respectivă de ziarul BURSA, în cazul privatizării ALRO, avem de-a face cu un mecanism prin care acumularea de acţiuni, schimbarea regulilor de decizie şi vânzarea unui pachet de numai 10% au permis transferul controlului către grupul Marco.
ALRO Slatina nu se afla în situaţia întreprinderilor care aşteptau un investitor pentru a evita închiderea. La începutul procesului de privatizare, compania nu avea datorii către bugetul statului şi nici restanţe faţă de bănci, iar retehnologizarea era finanţată din surse proprii. Potrivit retrospectivei publicate de BURSA la 18 martie 2019, profitul net ajunsese la 53 milioane de dolari în 2000 şi la 43 milioane de dolari în 2001. Din profitul anului 2000 fuseseră finanţate, în anul următor, investiţii de 39,5 milioane de dolari.
Tocmai această capacitate de autofinanţare pune sub semnul întrebării justificarea metodei de privatizare promovate de autorităţi. De ce trebuia cedat controlul prin atragerea unor bani pentru investiţii, dacă întreprinderea demonstrase că putea susţine singură un program consistent de modernizare?
În primăvara anului 2001, soluţia susţinută de conducerea APAPS presupunea o majorare de capital de 60 milioane de dolari. Investitorul ar fi primit acţiuni nou-emise, iar statul ar fi pierdut majoritatea fără să încaseze bani la buget. Aportul urma să intre în companie. Ovidiu Muşetescu, ministrul privatizării şi şeful APAPS la vremea respectivă, invoca necesitatea unor investiţii urgente şi scăderea preţului aluminiului. BURSA a contestat această explicaţie, arătând că ALRO îşi putea finanţa investiţiile din profit, aşa cum procedase până atunci. În urma opoziţiei publice, proiectul iniţial a fost amânat.
Între timp, grupul Marco şi-a consolidat poziţia prin cumpărări de acţiuni de pe piaţă. Potrivit retrospectivei BURSA din 2019, la sfârşitul anului 2001 ajunsese, direct şi indirect, la aproximativ 41,77% din ALRO. Statul deţinea încă 54,72%. În aceste condiţii, cumpărarea întregului pachet al statului nu mai era necesară pentru obţinerea majorităţii. Un pachet suplimentar de 10% devenea suficient pentru schimbarea controlului.
Un alt moment decisiv, descris în investigaţiile BURSA, a fost modificarea regulilor de vot. La 23 iulie 2001, pentru anumite hotărâri ale adunării generale a fost stabilit un prag de trei pătrimi din capitalul social. Participaţia acumulată de Marco îi permitea să blocheze aceste decizii.
Cel mai probabil că acest drept de blocaj i-a descurajat ceilalţi investitori: un cumpărător al participaţiei statului ar fi trebuit să ţină seama de un acţionar privat capabil să împiedice hotărâri importante pentru companie. Astfel, competiţia pentru privatizare a fost afectată înainte de încheierea tranzacţiei.
Contractul semnat la 30 aprilie 2002 a adus statului aproximativ 11,4 milioane de dolari pentru 10% din ALRO. Pachetul completa deţinerile consorţiului şi îi asigura majoritatea.
În articolul „Privatizări păguboase”, publicat la 14 octombrie 2010, BURSA arăta că evaluările consultanţilor plasaseră valoarea întregii companii între 450 şi 550 milioane de dolari. Preţul plătit pentru cele 10% implica însă, prin extrapolare, o valoare de aproximativ 114 milioane de dolari. Distincţia este necesară: cei 11,4 milioane reprezentau încasarea statului pentru pachetul decisiv, nu costul tuturor achiziţiilor realizate de Marco. Acelaşi articol menţiona circa 160 milioane de dolari pentru preluarea în ansamblu.
BURSA consemna în 2009 că societatea dispunea, la momentul vânzării, de active circulante nete de aproximativ 45 milioane de dolari. Cifra includea stocuri şi creanţe, după scăderea datoriilor relevante; ea nu reprezintă un sold bancar. Datele susţin însă întrebarea economică centrală: în ce măsură situaţia financiară a companiei şi valoarea controlului au fost reflectate în preţul acceptat de stat? Critica formulată de BURSA privea tocmai cedarea majorităţii într-o întreprindere capabilă să genereze profit şi să investească din resurse proprii, sub justificarea necesităţii unei capitalizări urgente.
Potrivit analizei publicate de BURSA în martie 2019, compania a fost preluată prin intermediul Vimetco NV, societate înregistrată în Olanda, care a ajuns să deţină 84,19% din acţiunile ALRO. Această structură de proprietate a permis exercitarea controlului asupra combinatului prin intermediul unei entităţi juridice europene, în condiţiile în care investitorul care controla grupul era de origine rusă.
Privatizarea a reprezentat începutul unei perioade în care deciziile strategice privind unul dintre cele mai importante active industriale ale României au fost influenţate de interesele unui grup internaţional. ALRO a fost integrată într-o structură industrială mai amplă, cu activităţi în mai multe state, de la producţia de materii prime până la prelucrarea aluminiului. Această integrare a oferit companiei acces la resurse, pieţe şi investiţii, dar a creat şi o dependenţă faţă de deciziile acţionarului majoritar.
În prezent, potrivit raportărilor oficiale pentru primul semestru din 2026, Vimetco PLC, societate înregistrată în Cipru, continuă să controleze ALRO, cu o participaţie de 54,19%. Pavăl Holding, companie românească asociată antreprenorilor Dragoş şi Adrian Pavăl, deţine 23,21%, în timp ce Fondul Proprietatea are o participaţie de 10,21%. Restul acţiunilor sunt distribuite între alţi investitori.
O distincţie importantă apare însă în documentele oficiale recente. ALRO declară că beneficiarul real al fondurilor Vimetco PLC este o persoană fizică de naţionalitate israeliană, conform înregistrărilor privind beneficiarii reali, actualizate inclusiv în 2026.
Prin urmare, deşi controlul istoric al omului de afaceri rus Vitali Machitski este documentat în presa economică, nu ar fi corect ca structura actuală de control să fie prezentată automat drept una rusească, fără verificarea identităţii beneficiarului real şi a eventualelor schimbări intervenite în lanţul de proprietate.
• Războiul din Ucraina şi retragerea administratorilor ruşi
Legăturile istorice ale ALRO cu investitori ruşi au devenit o problemă de interes public în februarie 2022, odată cu declanşarea invaziei ruse în Ucraina şi introducerea unor sancţiuni economice occidentale împotriva Moscovei. În martie 2022, trei administratori ruşi ai ALRO, Aleksandr Barabanov, Pavel Primakov şi Pavel Machitski, şi-au prezentat demisiile din Consiliul de Administraţie al companiei. Pavel Machitski este fiul lui Vitali Machitski, omul de afaceri identificat anterior drept proprietarul grupului care controla combinatul.
Potrivit BURSA, retragerea celor trei administratori a intervenit într-un moment în care autorităţile române începeau să analizeze expunerea companiilor locale la capitalul rusesc.
La acel moment, preşedintele Senatului, Florin Cîţu, solicitase Ministerului Finanţelor să verifice societăţile cu acţionariat rusesc, pentru a determina dacă beneficiarii acestora figurau pe listele de sancţiuni ale Uniunii Europene şi dacă respectivele companii beneficiau de ajutoare de stat.
Demisiile au fost urmate de numirea unor noi administratori, printre care Genoveva Năstase, Igor Higer şi Dragoş Adrian Voncu. Schimbările au modificat componenţa conducerii, dar nu au reprezentat, în sine, o schimbare a acţionarului majoritar. Episodul a evidenţiat vulnerabilitatea reputaţională şi geopolitică a companiilor strategice româneşti ale căror structuri de proprietate sunt conectate la investitori din state vizate de sancţiuni internaţionale.
Totuşi, existenţa unor legături istorice cu oameni de afaceri ruşi nu echivalează automat cu încălcarea sancţiunilor europene şi nici nu demonstrează intervenţii ale autorităţilor ruse în administrarea combinatului.
• China şi Africa, componente ale reţelei internaţionale de producţie
Influenţele externe asupra ALRO nu s-au limitat la structura acţionariatului. În perioada în care grupul Vimetco şi-a extins operaţiunile internaţionale, producătorul român a făcut parte dintr-un sistem industrial care includea fabrici de aluminiu în China şi exploatări miniere în Africa.
Conform analizei publicate de BURSA în 2019, divizia de aluminiu primar şi procesat a grupului Vimetco includea, alături de ALRO, două unităţi industriale situate în Gongyi şi Linzhou, China.
Această organizare reflecta strategia de integrare internaţională a producţiei, într-o industrie în care accesul la materii prime, energie şi pieţe de desfacere influenţează direct competitivitatea.
Prezenţa operaţiunilor chineze în cadrul aceluiaşi grup reprezenta o legătură economică importantă, dar nu constituie, în sine, o dovadă a exercitării unui control politic de către Beijing asupra combinatului din Slatina.
O altă componentă a extinderii internaţionale a fost reprezentată de accesul la bauxită din Sierra Leone, materie primă esenţială pentru producerea aluminei şi, ulterior, a aluminiului.
Într-un articol publicat în octombrie 2012, BURSA explica faptul că exploatarea minieră Sierra Minerals, achiziţionată în 2010, dispunea de o producţie anuală de aproximativ 1,25 milioane de tone de bauxită. Materia primă era transportată la rafinăria Alum Tulcea, iar alumina rezultată era utilizată în procesul industrial de la ALRO. Acest circuit ilustra avantajele integrării verticale, dar şi expunerea industriei româneşti la evoluţiile economice, politice şi logistice din state aflate în afara Uniunii Europene.
• Contractele cu firme afiliate şi problema transparenţei financiare
O altă dimensiune importantă a influenţei exercitate de structurile internaţionale asupra ALRO este reprezentată de relaţiile comerciale dintre companiile aparţinând aceluiaşi grup. În decembrie 2016, BURSA relata că ALRO încheiase două contracte cu VimetcoExtrusion şi Conef Gaz, a căror valoare cumulată depăşea 218 milioane de lei.
Unul dintre contracte, în valoare de aproximativ 198,2 milioane de lei, viza furnizarea unor produse din aluminiu, iar celălalt, de aproximativ 19,94 milioane de lei, era legat de livrările de gaze naturale.
Conef Gaz era prezentată drept o societate controlată de Vitali Machitski, investitorul care controla şi combinatul ALRO.
Tranzacţiile între entităţi afiliate sunt obişnuite în grupurile industriale integrate, însă ele ridică întrebări legitime privind transparenţa, condiţiile comerciale şi protejarea intereselor acţionarilor minoritari.
În cazul unei companii strategice precum ALRO, relevanţa acestor relaţii depăşeşte dimensiunea strict contabilă, deoarece furnizarea energiei, comercializarea produselor şi stabilirea preţurilor în interiorul grupului pot influenţa profitabilitatea producătorului român.
Totuşi, existenţa acestor contracte nu reprezintă o dovadă că tranzacţiile au fost încheiate în condiţii dezavantajoase sau că au fost utilizate pentru transferuri nejustificate de profit. O asemenea concluzie ar necesita examinarea contractelor, a preţurilor de transfer şi a documentelor de audit.
• Energia, vulnerabilitatea strategică a combinatului
Dincolo de originea capitalului, una dintre cele mai importante forme de influenţă externă asupra ALRO este exercitată prin pieţele energiei şi materiilor prime.
Producţia de aluminiu este una dintre cele mai intensive activităţi industriale din punctul de vedere al consumului de electricitate, ceea ce face ca evoluţiile preţurilor energetice să aibă consecinţe directe asupra costurilor de producţie.
Această vulnerabilitate a devenit evidentă la sfârşitul anului 2021, când ALRO a decis reducerea activităţii de electroliză, pe fondul creşterii accelerate a preţurilor energiei.
Potrivit BURSA, combinatul a redus atunci producţia de aluminiu primar de la cinci hale de electroliză la două. Măsura a evidenţiat dificultăţile cu care se confruntă un producător industrial dependent de aprovizionarea cu energie la preţuri competitive.
Problema este cu atât mai relevantă în contextul în care piaţa energetică europeană a fost afectată, în ultimii ani, de tensiunile geopolitice şi de modificarea fluxurilor de aprovizionare cu gaze naturale.
Pentru ALRO, reducerea dependenţei de fluctuaţiile pieţei energetice reprezintă, astfel, nu doar o problemă de eficienţă economică, ci şi una de securitate industrială.
În 2026, compania continuă să investească în modernizarea echipamentelor şi în proiecte destinate consolidării independenţei energetice, potrivit informaţiilor publicate de BURSA pe baza raportărilor semestriale.
• Investitorii români şi schimbarea echilibrului de capital
Intrarea Pavăl Holding în acţionariatul ALRO a reprezentat o schimbare importantă în structura proprietăţii combinatului, prin consolidarea prezenţei capitalului privat românesc într-o companie industrială majoră.
Participaţia de 23,21% deţinută de societatea asociată fondatorilor Dedeman conferă investitorilor români o poziţie semnificativă în acţionariat, fără a le asigura însă controlul majoritar.
Din această perspectivă, ALRO ilustrează o situaţie frecvent întâlnită în economia românească: existenţa unor active industriale importante, în care capitalul local participă alături de investitori internaţionali, dar deciziile corporative rămân influenţate de acţionarul majoritar.
În paralel, Fondul Proprietatea, cu o participaţie de 10,21%, reprezintă un alt acţionar important, iar prezenţa investitorilor instituţionali şi a fondurilor de pensii contribuie la diversificarea bazei de capital.
Această diversificare nu elimină influenţa Vimetco, dar creează un cadru în care interesele mai multor categorii de investitori trebuie luate în considerare.
• ALRO, între interesele investitorilor şi strategia industrială europeană
Importanţa ALRO pentru economia românească este amplificată de rolul aluminiului în sectoare precum industria auto, industria aerospaţială, construcţiile, infrastructura energetică şi industria de apărare.
Potrivit raportărilor oficiale din 2026, compania dispune de o capacitate instalată de 265.000 de tone anual pentru producţia de aluminiu electrolitic, de o capacitate de reciclare de 124.000 de tone şi de facilităţi de procesare pentru produse cu valoare adăugată ridicată.
Principalele pieţe de desfacere se află în Uniunea Europeană, dar compania exportă şi în Statele Unite şi Asia.
În acest context, competitivitatea ALRO este influenţată nu numai de acţionariat, ci şi de politicile industriale europene, de reglementările privind emisiile de carbon, de preţurile internaţionale ale aluminiului şi de evoluţia cererii din sectoarele strategice.
În primul semestru din 2026, grupul a raportat un profit net de aproximativ 101 milioane de lei şi o cifră de afaceri de 2,4 miliarde de lei, potrivit datelor prezentate de BURSA. Rezultatele arată că societatea continuă să aibă o activitate economică semnificativă, în pofida presiunilor exercitate de costurile energetice şi de volatilitatea pieţelor internaţionale.
În acelaşi timp, repoziţionarea industriei europene în contextul tranziţiei energetice şi al creşterii cheltuielilor pentru apărare poate crea noi oportunităţi pentru producătorii de aluminiu cu capacităţi industriale dezvoltate.
O analiză Swiss Capital prezentată de BURSA în iulie 2025 sublinia potenţialul companiei de a beneficia de politicile europene privind producţia cu emisii reduse şi de cererea asociată proceselor de reindustrializare.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului