 English
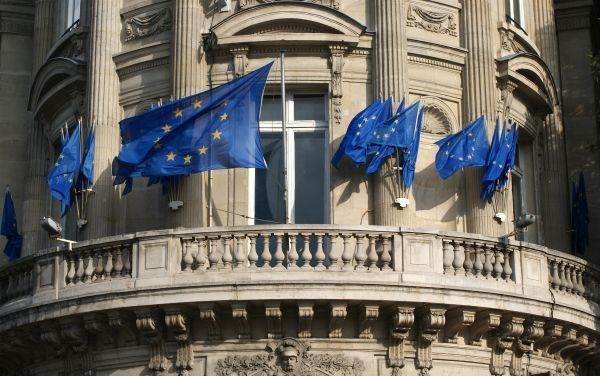
Propunerea Comisiei Europene pentru următorul buget pe 7 ani al UE nu valorifică multe oportunităţi de a-l face mai transparent şi de a asigura o mai mare răspundere faţă de cetăţeni, arată o nouă analiză a Curţii de Conturi Europene, potrivit unui comunicat al instituţiei. În contextul în care factorii de decizie din UE negociază forma finală şi volumul bugetului pentru perioada 2028-2034, auditorii avertizează că propunerile nu ţin seama de o serie de preocupări importante pe care aceştia le semnalaseră deja, iar auditorii rămân preocupaţi în special de finanţarea nelegată de costuri.
În iunie 2025, Curtea a publicat o analiză privind bugetul UE după 2027 şi a identificat 28 de oportunităţi de îmbunătăţire a unor domenii-cheie ale bugetului UE, cum ar fi simplificarea, adaptarea şi finanţarea acestuia. În iulie şi septembrie 2025, Comisia şi-a publicat propunerile pentru cadrul financiar multianual (CFM) 2028-2034, stabilind astfel bazele priorităţilor UE pentru următoarea perioadă bugetară de 7 ani, iar auditorii au verificat în ce măsură propunerile răspund acestor oportunităţi de îmbunătăţire.
„Analiza noastră poate ajuta factorii de decizie din UE în procesul de definitivare a normelor pentru următorul buget pe termen lung”, a declarat domnul Jan Gregor, membrul Curţii responsabil de această analiză, adăugând: „Avem nevoie de un buget care să arate clar valoarea adăugată a UE, să garanteze buna gestiune a fondurilor şi să consolideze răspunderea şi transparenţa”, potrivit sursei.
Auditorii atrag atenţia asupra mai multor aspecte care necesită în continuare îmbunătăţiri pentru a valorifica oportunităţile identificate şi pentru a acoperi o serie de lacune importante. Dintre cele 28 de oportunităţi enumerate de Curte, Comisia a valorificat pe deplin doar una: simplificarea normelor care permit bugetului UE să se adapteze în mod flexibil la evoluţia nevoilor. În general, propunerile merg cel mai departe în ceea ce priveşte flexibilitatea bugetară, dar progresează cel mai puţin în abordarea problemelor legate de finanţarea nelegată de costuri, iar în ansamblu propunerile răspund doar parţial la 19 dintre avertismentele auditorilor, iar 8 rămân complet neabordate.
Comisia a ratat ocazia de a defini în legislaţie „valoarea adăugată a UE”, ceea ce ar fi contribuit la un buget mai bine direcţionat şi cu un impact mai mare, iar cadrul de performanţă propus continuă să pună accentul pe indicatorii de realizare, în timp ce indicatorii de rezultat şi de impact rămân insuficienţi. Propunerile înregistrează progrese în ceea ce priveşte consolidarea cadrului financiar al UE şi simplificarea bugetului, dar persistă anumite limitări, deoarece simplificarea normelor la nivelul UE nu înseamnă neapărat mai puţină birocraţie pentru destinatarii finali.
În ceea ce priveşte coordonarea anuală a politicilor economice ale statelor membre, reunirea programării într-un plan unic pentru fiecare stat membru riscă să reducă influenţa regiunilor asupra deciziilor, iar nu este suficient de clar cum vor fi evaluate reformele şi cum le vor fi alocate resursele. Finanţarea nelegată de costuri, noul model de cheltuieli, preia elemente din modelul fondului de redresare al UE creat ca răspuns la pandemia de COVID-19, dar lasă neacoperite lacune metodologice importante, accentul rămânând pus pe progresele înregistrate în punerea în aplicare şi mai puţin pe rezultate, iar condiţiile de plată ar trebui să fie clare, să impună respectarea normelor UE şi a celor naţionale, iar firul banilor europeni ar trebui să poată fi urmărit până la capăt.
În ceea ce priveşte statul de drept şi Carta drepturilor fundamentale, propunerile introduc mecanisme mai solide pentru a asigura respectarea acestora, dar includ şi o serie de dispoziţii care le-ar putea slăbi eficacitatea, iar în privinţa finanţării bugetului UE, introducerea de noi surse de venit complică şi mai mult sistemul de finanţare al Uniunii, în condiţiile în care majorarea veniturilor provenite din sursele existente, de exemplu prin reducerea deficitului de încasare a impozitelor, ar diminua nevoia de noi resurse proprii, potrivit sursei. În sfârşit, în ceea ce priveşte auditul extern, propuneri precum cea privind „Europa globală” nu prevăd în mod explicit drepturile de audit ale Curţii, ceea ce lasă neclar cât de departe se întind competenţele Curţii în calitate de gardian al finanţelor UE, în special în cazul organismelor înfiinţate în afara cadrului juridic al UE sau al noilor forme de sprijin financiar care implică părţi terţe.
În propunerile sale pentru bugetul UE pe 2028-2034, Comisia aduce schimbări importante arhitecturii bugetare, printre care crearea unui Fond european în valoare de 865 de miliarde de euro, care reuneşte într-un cadru unic domenii-cheie ale cheltuielilor bugetare ale UE, precum resursele naturale şi coeziunea. Acest cadru se bazează pe planuri de parteneriat naţionale şi regionale (planuri PNR), câte unul pentru fiecare stat membru, iar finanţarea nelegată de costuri, utilizată până acum doar în contextul fondului de redresare al UE în urma pandemiei de COVID-19, a fost propusă pentru majoritatea rubricilor şi programelor bugetare, conform comunicatului.






 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului