 English


Costul energiei este, de câţiva ani, principalul factor care erodează competitivitatea industriei prelucrătoare româneşti. Faptul este cunoscut. Ceea ce nu se cunoaşte este o estimare clară a riscului care se transformă în pierdere certă, respectiv cât din industrie poate dispărea dacă această presiune pe preţ continuă. La guvern nu s-a făcut o estimare, aşa încât încerc să deschid drumul.
Ca să fac demonstraţia, am ales 18 ramuri industriale cu două digite în Cod CAEN rev.3. Mai întâi prezint datele statistice şi apoi explic ce se poate face, iar la sfârşit prezint pe scurt metodologia.
• Impactul asupra costurilor de producţie în 18 ramuri industriale selectate la doua digite din Codul CAEN rev.3
Tabelul de mai jos prezintă ponderea iniţială a energiei (electricitate + gaze/combustibili) în totalul costurilor de producţie (consum intermediar + cheltuieli cu personalul, derivată din Conturile Naţionale CON111K şi statistica energetică IND112A (consumul final de energie electrica din industrie), creşterea totală a costurilor de producţie generată de scumpirea energiei şi noua pondere a energiei în costuri în septembrie 2026:
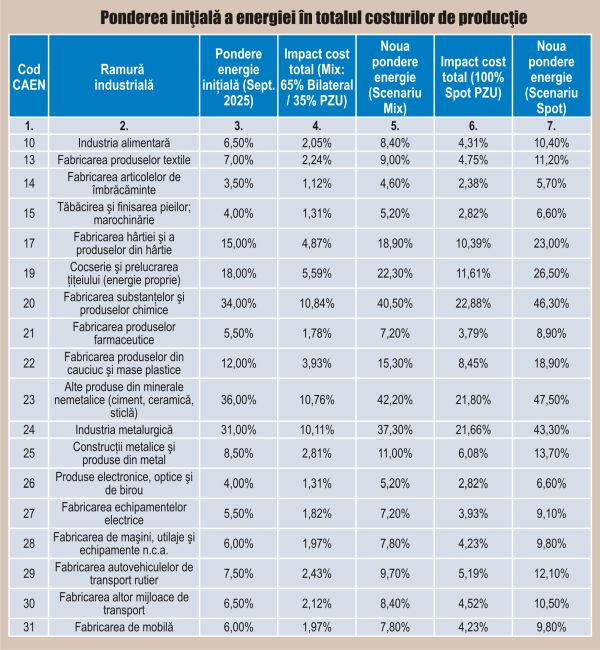
Coloana 4: Impact cost total (scenariu mixt: 65% Bilateral / 35% PZU)” arată cu cât la sută a crescut costul total de producţie al unei fabrici (în septembrie 2026 faţă de septembrie 2025) exclusiv din cauza scumpirii energiei, presupunând că firma îşi cumpără energia dintr-un coş mixt standard (65% bilateral si 35% PZU/piata SPOT pe OPCOM).
Coloana 5: noua pondere energie (scenariul mixt)” arată procentul facturii de energie în totalul cheltuielilor de producţie ale unei fabrici în septembrie 2026, după aplicarea scumpirilor din coşul mixt (65% contracte bilaterale + 35% piaţa spot PZU).
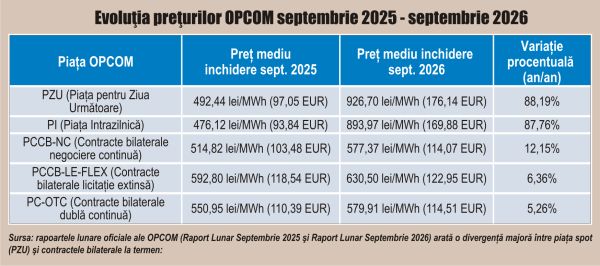
Coloana 7: „Noua pondere energie (scenariul Spot)” arată procentul costului cu energia în totalul costurilor de producţie în septembrie 2026 pentru o fabrică ce nu are contracte bilaterale şi este nevoită să îşi cumpere 100% din energia electrică de pe piaţa spot (PZU - OPCOM), unde preţul a crescut cu +88,19%.
Conform tabelului de mai sus şi celor două scenarii (Mix: 65% Bilateral / 35% PZU sau 100% PZU), situaţia în industrie se prezintă astfel:
- Companiile care şi-au securizat energia pe pieţele PCCB-NC (+12,15%) sau PC-OTC (+5,26%) au absorbit un şoc de cost de 3 până la 4 ori mai mic decât cele expuse pe PZU (+88,19%).
- În sectoarele CAEN 23 (Materiale de construcţii/Ceramică), CAEN 20 (Chimie) şi CAEN 24 (Metalurgie), energia ajunge să reprezinte între 37% şi 47% din totalul costurilor de producţie în septembrie 2026, depăşind creşterea preţurilor de vânzare la poarta fabricii (FOB), ceea ce confirmă comprimarea severă a marjelor de profit;
- Efectul de propagare: ramurile din aval, precum CAEN 29 (auto) şi CAEN 22 (mase plastice), au un impact direct moderat (+2,4% până la +8,4%), dar suportă majorarea costurilor urmare a preţurilor mai mari la materiile prime intermediare (produse din rafinare +68,57%, chimie +16,23%, metalurgie +10,97%).
Din datele prezentate rezultă că sectoarele energointensive devin nerentabile, pe fondul majorării preţurilor la energie, chiar dacă unele sunt bine echipate tehnologic (TenarisSilcotub, Donalam, Holcim, Heidelberg Materials, Romcim, Vrancart, DS Smith, Hamburger Recycling). Din moment ce energia a ajuns să aibă o cotă aproape de jumătate din costul total (cum este cazul în ceramică/ciment la 47,5%, chimie la 46,3% sau metalurgie la 43,3%), producţia devine nerentabilă la preţurile internaţionale, forţând fabricile să oprească liniile la orele de vârf sau să îşi suspende activitatea.
Competitivitatea scade semnificativ şi în industria auto (mare exportatoare) nu atât datorită costului cu energia în propriile fabrici (ce se înregistrează contabil), ci prin efectul de propagare ca urmare a preţurilor la bunuri intermediare. Prin urmare, România riscă să-şi piardă industria auto, întrucât la costurile actuale cu energia, investitorii pot decide mutarea producţiei în Turcia sau Maroc.
Pentru a calcula efectul de propagare al energiei în industria auto şi în celelalte ramuri exportatoare din aval, aplicăm metodologia Input-Output (modelul Leontief) pe baza legăturilor inter-ramuri din Tabloul Intrări-Ieşiri (CON111K - INSSE TEMPO-Online, cu ajutorul AI.
Metoda însumează impactul direct, ca urmare a scumpirii facturii proprii de energie electrică şi gaze al fabricii (calculată anterior în Scenariul Mix: 65% Bilat / 35% PZU), precum şi impactul indirect ţinând cont de scumpirea materiilor prime şi a subansamblelor cumpărate din ramurile energointensive din amonte (oţel, aluminiu, mase plastice, produse chimice, sticlă, piese metalice), care la rândul lor au inclus costul energiei în preţ.
• Efectele propagării în principalele ramuri exportatoare (septembrie 2025 - septembrie 2026)
Şocul costului cu energia s-a multiplicat între 2 - 3,2 ori pe lanţul de aprovizionare
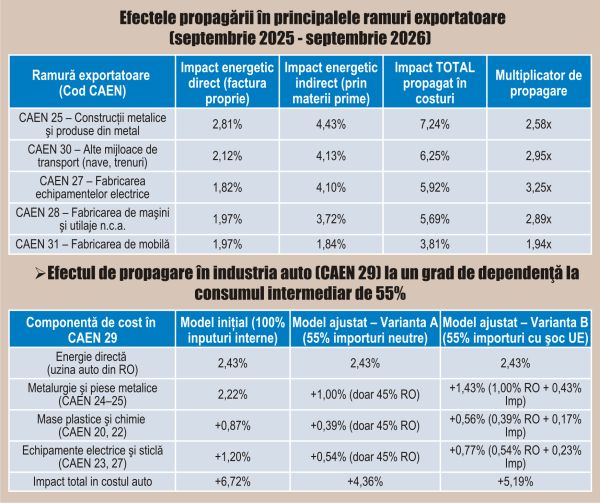
Dependenţa ridicată de importuri intermediare (55%) acţionează ca o supapă de siguranţă pentru fabricile auto din România, reducând presiunea energetică indirectă cu 35% până la 55%.
Dacă un producător de componente auto din România are o marjă netă de proft între 5% - 6% (marjele de profit fiind standardizate cu firmele mari) la fiecare 100 de lei facturaţi către client (Dacia, Ford), 95 de lei acoperă costurile totale de producţie şi taxele, iar 5 lei reprezintă profitul net al fabricii. În condiţiile în care costul cu energia a crescut cu 5,19%, iar contractul cu clientul nu permite creşterea preţului de vânzare (cum se întâmplă în 100% cazuri), profitul net al fabricii scade de la 5 lei la zero.
Spre deosebire de producătorii de componente, Dacia şi Ford au marje nete de 2%, conform bilanţurilor oficiale, pentru că au volume mari. În 2025 la Dacia marja profitului a fost de 2,1%, iar la For de 1,9%. Şocul de majorare a costului cu energia de 5,19% cheltuieli suplimentare de 1,51 miliarde lei/an, iar la Ford de 1,07 miliarde lei/an. Asta înseamnă la Dacia că cheltuiala este de 2,4 ori mai mare decât profitul net din 2025 (629,18 milioane lei), iar la Ford cheltuiala este de 2,67 ori mai mare decât profitul net.
Dacia şi Ford au contracte multianuale cu furnizorii de componente şi refuză indexarea preţurilor cu scumpirea energiei din România. Pe cale de consecinţă, furnizorii locali intră pe pierdere. De asemeena, Dacia şi Ford trec la tăierea costurilor fixe (prin reducere de personal) şi la ajustarea schimburilor de lucru.
• Cum este distrusă industria
Nu pot extinde în acest articol analiza efectului de propagare al energiei şi la alte ramuri industriale, aplicând metodologia Input-Output (modelul Leontief), din lipsa de spatiu. Dar, am vrut să demonstrez că suntem într-o faza în care industria manufacturiera rişca să fie distrusa prin costul energiei. Iar, situaţia s-a agravat considerabil într-un an. Această situaţie nu este cauzată doar de producţie scăzută şi lipsă de stocare în baterii cum se susţine zilnic până la saturaţie. Un efect devastator îl are preţul marginal pe Piaţa pentru Ziua Următoare (PZU/piaţă spot) al OPCOM, care este un preţ uniform impus prin reglementări europene. Preţul marginal este preţul unic de închidere al pieţei, „stabilit la intersecţia dintre cererea şi oferta agregată pentru fiecare interval de tranzacţionare (la 15 minute)”. Ce înseamnă asta ? Se formează un preţ uniform pentru toţi participanţii la PZU, în sensul că toţi producătorii vând energia la preţul ultimului megawatt acceptat. Asta înseamnă că producătorii transmit în PZU ofertele în ordinea crescătoare a costurilor marginale de producţie. Primii sunt cei cu costurile cele mai mici (eolian, vânt, hidro), iar după ei urmează cei cu costurile cele mai mari (hidrocaburi, cărbune). Dacă un producător vinde cu 500 lei/MWH şi altul cu 1200 lei MWh, toţi vor primi ultimul preţ, adică cel mai mare mde 1200 lei Mwh. Deşi, în Romania ponderea cea mai mare o au producătorii din sectorul hidro (25-30% din total), nuclear (18% - 20%), eolian(12% - 16%) şi fotovoltaic (4% - 8%), preţul în PZU îl dau cei din sectorul hidrocarburi (16% - 22%) şi cărbune (10% - 14%) unde costurile sunt mari.
Prin urmare, toţi producătorii primesc acelaşi preţ, întrucât aşa este prevăzut în legislaţia europeană care stabileşte „preţul de închidere unic” (Art. 39 alin. 2 lit. a din Regulamentul UE 2015/1222) şi „preţuri marginale, de tip pay-aş-cleared” (Art. 6 alin. 4 din Regulamentul UE 2019/943). Ca atare, pe piaţă PZU nu există şi nu se pot forma preţuri diferenţiate sau un preţ mediu ponderat, decât cu încălcarea reglementărilor europene.
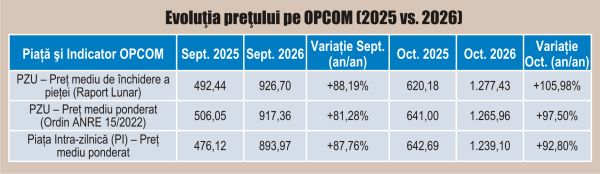
Fundamentul economic care sta la baza impunerii preţului uniform (denumit „preţ de închidere unic” prin Regulamentul (UE) 2019/943 şi Regulamentul (UE) 2015/1222 nu ne avantajează, întrucât avem producători de energie cu costuri mari care folosesc că sursa de energie primara hidrocarburile şi cărbunele. De asemenea, avem ramuri economice (precum cele energo-intensive) unde cererea este inelastică, iar preturile produselor acestora au efect de propagare în multe ramuri industriale. Regulamentul (UE) 2019/943 şi Regulamentul (UE) 2015/1222 nu ţîn cont de structura industriei şi producţiei de energie din Centrul şi Estul Europei. Din păcate, este greu de luptat pentru modificarea celor două regulamente. România este în contratimp şi nu există politicieni care să găsească suficiente argumente economice să se bată la Bruxelles pentru eliminarea preţului de închidere unic şi înlocuirea acestuia cu un preţ mediu ponderat. Trebuie găsită o cale în care producătorii să-şi recupereze investiţiile (capex este mare în energie) fară să aibă parte de o rentă marginală disproporţionat de mare, cum se întâmplă în prezent.
• Sunt contractele pentru diferenţă (CfD) o soluţie? Răspunsul este nu. Iată de ce
Producătorul vinde energia la un preţ de 400 lei/Mwh (preţ de exercitare) dar încasează 900 lei/Mwh cât este preţul marginal că preţ uniform/pdret de închidere unic. Am precizat motivele. Dacă toată ziua pe PZU la OPCOM s-a vândut un Mwh cu 400 lei şi seara un ofertant vinde cu 900 lei Mwh , toţi producătorii vor încasa 900 lei/Mwh. La contractele pentru diferenţă, producătorul/ ofertantul încasează 400 lei/Mwh, iar restul de 500 lei/Mwh îl încasează statul. Asta în cazul exemplificat (preţul PZU > preţul de exercitare). Sigur că statul poate aplica o schemă de compensare şi poate transfera total sau în parte diferenţa încasată către consumatorul industrial/cumpărătorul care a plătit 900 lei/Mwh. Conform Regulamentului UE 2024/1747, banii colectaţi de stat din diferenţele pozitive (atunci când PZU este mare) întră într-un fond dedicat care compensează facturile consumatorilor industriali sau finanţează contracte directe cu preţ plafonat pentru industriile energointensive. Ştim că nu se întâmplă asta, pentru că fie statul încasează toată suma, fie compensează consumatorul industrial cu luni întârziere, aşa cum procedează cu prosumatorii. Nu poţi avea încredere în stat. Pe cale de consecinţă, consumatorul industrial/cumpărător are de pierdut.
Există şi situaţia inversă, în sensul că preţul PZU este mai mic decât preţul de exercitare, iar statul plăteşte diferenţa productorului. Dar o asemenea situaţie nu există în realitatea românească. ci în alt univers.
• Soluţia: contractele bilaterale (PPA - Power Purchase Agreement)
Consumatorii industriali trebuie încurajaţi să încheie contracte direct cu producătorii de energie, în baza căruia se negociază un preţ fix ţinând cont de costul de producţie şi recuperarea investiţiei, nicidecum pe un preţ marginal al ultimului intrat pe PZU, care de regulă este un producatror ce foloseşte gaz sau cărbune, unde costurile (OPEX) sunt foarte mari. Consumatorul plăteşte preţul din contractul PPA, indiferent dacă pe OPCOM preţul sare la 1.500 lei/MWh în orele de seară. Eventual, consumatorii industriali pot folosi OPCOM doar pentru echilibrare, cu condiţia să-şi reducă expunerea sub 10-15%.
În România, expansiunea contractelor bilaterale pe termen mediu/lung (PPA) este descurajată de câteva bariere financiare, tehnice şi de reglementare.
- Băncile care finanţează producătorii acceptă un contract PPA ca garanţie dacă cumpărătorul industrial are un rating de credit solid, astfel încât PPA să nu fie reziliat, acesta fiind o sursă care acoperă CAPEX şi OPEX. Majoritatea marilor fabrici au marje mici sau pierderi, motiv pentru care băncile le resping;
- Sunt producători care cer scrisori de garanţie bancară sau depozite colaterale care să acopere 6 - 12 luni de consum la preţul contractului. Pentru o fabrică cu marje mici sau cu pasive curente mari este greu sau imposibil să-şi blocheze o parte din bani;
- Deşi Regulamentul (UE) 2024/1747 încurajează statele membre să ofere garanţii publice pentru PPA-urile industriale, în România mecanismul este în faza de analiză. De ce se întârzie nu stiu.
- Producătorii mari cu livrare constantă (Nuclearelectrica şi Hidroelectrica) au cea mai mare parte din producţie contractată pe termene scurte şi medii sau vândută pe pieţele centralizate, unde au avantajul preţului marginal, lăsând foarte puţină energie baseload disponibilă pentru PPA-uri industriale.
Prin urmare, ar fi nevoie de o schemă care să garanteze PPA. De asemenea, trebuie susţinut în continuare programul de finanţare a construirii centralelor în cogenerare de înaltă eficienţă prin fonduri nerambursabile pentru investiţie (CAPEX) şi scheme operaţionale de sprijin (bonusuri de cogenerare) reglementate prin ANRE. Finanţarea nerambursabilă a instalaţiilor industriale de cogenerare rămâne condiţionată de aprobarea noilor scheme de ajutor de stat la Comisia Europeană. Ca atare, ar trebui pornit măcar cu schema de garantare PPA.
Am zis !
Sa auzim de bine !
• Metodologie: ponderea costului cu energia in costurile totale din 18 ramuri industriale in intervalul septembrie 2025 - septembrie 2026
SSe combină structura de cost din Conturile Naţionale (INS) cu variaţia preţurilor la energie (OPCOM / INS Energie).
Intrucat INS publică structura detaliată a cheltuielilor pe ramuri industriale cu o întârziere de 18 - 24 luni se iau cheltuielile din urma (cu 18 -24 luni) ca bază de pornire şi se face o actualizare cu procentul real de scumpire a curentului şi gazului in perioada septembrie 2025 - septembrie 2026.
Calcul pentru fiecare dintre cele 18 ramuri industriale cu un exemplu
Pasul 1: Se ia proporţia din Conturile Naţionale (INS - tabelul CON111K)
Tabelul INS arată că, de exemplu intr-o fabrica metalurgica 31% din toate costurile sunt facturile de electricitate şi gaze. Asta inseamna ca la 100 de lei cost total de producţie, 31 de lei sunt energia şi 69 de lei sunt salariile şi materiile prime.
Pasul 2: Se iau preturile din rapoartele OPCOM şi INS Energie pe intervalul sep.2025 - sep 2026
Rapoartele OPCOM ne arată cu cât s-a scumpit efectiv megawatt-ul între septembrie 2025 şi septembrie 2026 (de exemplu, cu +32,6% pe un coş mixt de contracte bilaterale şi piaţă spot).
Pasul 3: Se inmulteste şi se recalculeaza
Se inmultesc cei 31 de lei cu scumpirea de +32,6%. Factura la energie creşte de la 31 de lei la 41,11 lei. Se aduna factură la energie actualizata (41,11 lei) cu restul cheltuielilor (69 de lei). Noul cost total al fabricii este 110,11 lei. Se imparte noua factură la noul total (41,11 ÷ 110,11) şi se obţine 37,3%.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

1. fără titlu
(mesaj trimis de anonim în data de 13.11.2026, 00:02)
deci am putea spune ca prețul energiei a devenit o taxa?