 English

JPMorgan Chase & Co. a raportat, pentru trimestrul al treilea din 2026, un profit în creştere cu 6% în ritm anual, însă a ratat estimările analiştilor atât în cazul veniturilor, cât şi al profitului pe acţiune, o situaţie rară pentru cea mai mare bancă din SUA. Pierderile din vânzarea unor titluri de investiţii, cheltuielile în creştere şi încetinirea tranzacţionării pe venit fix au cântărit asupra rezultatelor. În schimb, banca a transmis o prognoză solidă pentru veniturile din dobânzi în 2027, susţinută de un mediu cu dobânzi mai mari după majorarea din septembrie a Rezervei Federale a SUA.
• Rezultate financiare
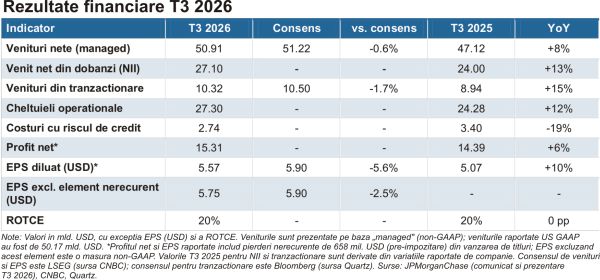
Veniturile nete pe baza „managed" (ajustată pentru veniturile scutite de taxe) au urcat cu 8% anual, la 50,9 miliarde dolari, sub consensul LSEG de 51,22 miliarde dolari. Profitul net a crescut cu 6% anual, la 15,3 miliarde dolari, iar profitul pe acţiune (EPS) a fost de 5,57 dolari, sub estimarea de 5,90 dolari.
Rezultatul a fost diminuat de pierderi nete de 658 milioane dolari din vânzarea de titluri de investiţii (498 milioane dolari după impozitare, respectiv 0,18 dolari pe acţiune), înregistrate în segmentul Corporate. Excluzând acest element nerecurent, profitul net ar fi fost de 15,8 miliarde dolari, iar EPS de 5,75 dolari, tot sub consens. Rentabilitatea capitalului propriu tangibil (ROTCE, „Return on Tangible Common Equity") a fost de 20%.
Venitul net din dobânzi (NII - Net Interest Income) a crescut cu 13% anual, la 27,1 miliarde dolari, susţinut de soldurile mai mari ale depozitelor, ale cardurilor şi ale creditelor corporative. Veniturile din comisioane şi alte surse au avansat cu 3%, la 23,8 miliarde dolari. În schimb, cheltuielile au urcat cu 12% anual, la 27,3 miliarde dolari, peste aşteptări, pe fondul compensaţiilor legate de venituri, al angajărilor şi al costurilor de marketing şi tehnologie.
Costurile cu riscul de credit au fost de 2,7 miliarde dolari (-19% anual), incluzând provizioane suplimentare nete de 539 milioane dolari, în principal pentru clienţii corporativi.
Pe segmente, divizia de bancă comercială şi de investiţii (CIB - Commercial & Investment Bank) a generat un profit de 8,2 miliarde dolari (+20% anual). Veniturile din tranzacţionare (Markets) au crescut cu 15%, la 10,3 miliarde dolari, uşor sub estimarea de 10,5 miliarde dolari: tranzacţionarea pe acţiuni a avansat cu 49%, la 5 miliarde dolari, în timp ce venitul fix a scăzut cu 4%, la 5,4 miliarde dolari, prima scădere din ultimii peste doi ani. Comisioanele de investment banking au crescut cu 14% anual, la 3 miliarde dolari, dar au scăzut cu 8% trimestrial.
Divizia de retail (CCB - Consumer & Community Banking) a raportat un profit de 5,7 miliarde dolari (+13%), iar cea de administrare a activelor şi a averii (AWM - Asset & Wealth Management) de 1,8 miliarde dolari (+11%), cu active administrate de 5,2 trilioane dolari.
Rata de capital CET1 (Common Equity Tier 1, nucleul capitalului de reglementare) a coborât la 13,9%, de la 14,2% în trimestrul al doilea. Banca a plătit dividende de 4,4 miliarde dolari (1,65 dolari pe acţiune) şi a redus răscumpărările nete de acţiuni la 664 milioane dolari. Valoarea contabila pe acţiune a urcat cu 6% anual, la 132,30 dolari.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Pentru trimestrul al patrulea, conducerea estimează un NII excluzând activitatea de tranzacţionare de circa 25,5 miliarde dolari, un NII total de aproximativ 28 miliarde dolari şi cheltuieli ajustate de circa 27,5 miliarde dolari, ceea ce implică pentru 2026 un NII fără tranzacţionare de circa 97,2 miliarde dolari. Rata pierderilor pe carduri este estimată la circa 3,2%.
Elementul central al teleconferinţei a fost scenariul de bază preliminar pentru 2027: un NII fără tranzacţionare de circa 107 miliarde dolari, susţinut de creşterea bilanţului şi de dobânzi mai mari. CFO-ul Jeremy Barnum a explicat că, raportat la nivelul anualizat din ultimul trimestru al anului (circa 102 miliarde dolari), cifra implică o creştere de aproximativ 5 miliarde dolari, din care aproape un sfert provine din evoluţia curbei randamentelor, care încorporează o majorare de dobândă în decembrie 2026 şi alte două în prima jumătate a lui 2027. Barnum a subliniat, însă, un grad de incertitudine mai ridicat decât de obicei.
Pe partea de costuri, Barnum a precizat că estimarea consensului pentru cheltuielile din 2027, de circa 114 miliarde dolari, nu este departe de evaluarea preliminară a băncii, investiţiile discreţionare şi efectele inteligenţei artificiale rămânând variabile importante. Pipeline-ul de investment banking rămâne solid, deşi activitatea a încetinit la finalul lui septembrie, tranzacţiile fiind amânate, nu anulate.
Referitor la reducerea răscumpărărilor, CEO-ul Jamie Dimon a precizat că prioritatea rămân investiţiile în franciză şi susţinerea clienţilor: „În linie cu această ierarhie, am redus răscumpărările de acţiuni în acest trimestru. Credem că putem plasa acest capital în timp, la randamente foarte atractive pentru acţionari”.
Dimon a avertizat că, deşi economia SUA rămâne solidă, „deficitele fiscale mari, inflaţia persistentă, preţurile ridicate ale activelor, dobânzile în creştere şi condiţiile geopolitice continuă să se schimbe sub suprafaţă”.
• Sentimentul pieţei şi preţuri ţintă
Sentimentul analiştilor este moderat pozitiv. Preţul ţintă mediu agregat de MarketBeat este de 361,79 dolari/acţiune, ceea ce implică un potenţial de apreciere de aproximativ 9,2% faţă de preţul curent, pe un orizont de 12 luni (ţinta maximă 420 de dolari, minimă 305 dolari). Dintre cei 28 de analişti care acoperă compania, unul recomandă „Strong Buy", 14 cumpărarea („Buy"), 13 menţinerea („Hold") şi niciunul vânzarea, consensul fiind „Moderate Buy".
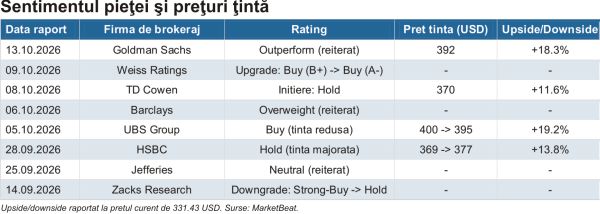
Înainte de raportare, ajustările au fost mixte: TD Cowen a iniţiat acoperirea cu „Hold" (ţintă 370 dolari), HSBC şi-a majorat ţinta la 377 dolari, iar UBS a redus-o uşor, la 395 dolari. În ziua raportării, Goldman Sachs şi-a reiterat ratingul „Outperform", cu o ţintă de 392 dolari.
• Evaluare
JPMorganChase se tranzacţionează la un multiplu P/E forward (non-GAAP) de 13,9x, cu aproximativ 16% peste mediana marilor bănci americane comparabile (11,9x). Prima este mai amplă pe preţ/valoare contabila (P/B): 2,5x, faţă de o mediană de 1,5x a aceloraşi bănci, şi pe preţ/vânzări (4,9x, cel mai ridicat nivel din grup). Evaluarea reflectă rentabilitatea ridicată a capitalului (ROTCE de 20%), iar randamentul dividendului este de aproximativ 2%.
JPMorganChase este mai scumpă decât Goldman Sachs, Bank of America, Wells Fargo şi Citigroup pe P/E forward, dar mai ieftină decât Morgan Stanley (14,9x), singura bancă din grup cu un P/B mai ridicat (2,8x). Raportul PEG forward de 1,37 este cel mai ridicat din grup (mediană 0,85), ceea ce indică o evaluare mai puţin atractivă raportat la creşterea aşteptată a profitului.
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (metoda DCF) este de 332,19 dolari, practic la nivelul preţului de piaţă, ceea ce indică o acţiune corect evaluată.
• Evoluţia preţului şi reacţia pe bursă
De la începutul anului (YTD), acţiunile JPMorganChase au avansat cu 2,77%, mult sub indicele S&P 500 (+13,48% YTD). Pe ultimele 12 luni, titlul a câştigat 8,45% (S&P 500: +17,76%), iar pe orizontul de cinci ani 102,01%, peste indice (+79,11%). Dintre marile bănci, Citigroup a intrat în sezonul de raportări cu un avans de circa 11% YTD, Bank of America se află în jurul pragului de zero, iar Wells Fargo pierde aproximativ 10%.
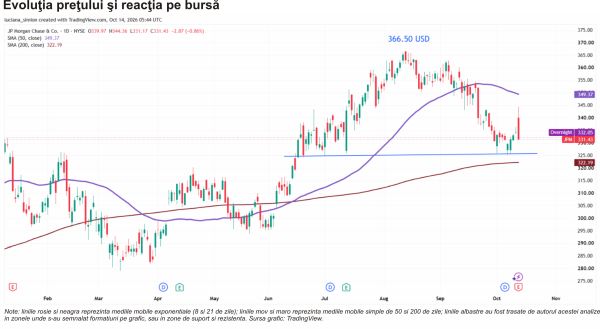
Reacţia post raportare a fost volatilă: acţiunile au scăzut cu până la 3%-3,5% în pre-market (înainte de deschidere), au revenit pe plus în cursul şedinţei şi au închis în scădere cu 0,86%, la 331,43 dolari, recuperand uşor în tranzacţiile overnight (332,25 dolari, +0,23%). Mişcarea de la închidere s-a încadrat cu mult în intervalul anticipat de piaţa opţiunilor (circa +/-3,3%), în timp ce scăderea din pre-market s-a apropiat de limita acestuia.
Spre deosebire de Goldman Sachs, ale cărei acţiuni au urcat după ce profitul a depăşit cu mult estimările pe fondul tranzacţionării pe acţiuni, JPMorganChase a încheiat ziua în scădere, alături de Wells Fargo, penalizată pentru ratarea veniturilor.
Din punct de vedere tehnic, cotaţia se tranzacţionează sub media mobilă simplă de 50 de zile, dar peste media mobilă de 200 de zile.
• Oportunităţi şi riscuri
Oportunităţi
- Dobânzi mai mari, NII în creştere: pe 16 septembrie, Fed a majorat dobânda de referinţă cu 25 de puncte de bază, la 3,75%-4%, prima creştere din 2023, iar mediana proiecţiilor FOMC (Federal Open Market Committee) indică încă o majorare în 2026, susţinând scenariul de 107 miliarde dolari pentru NII în 2027.
- Franciză diversificată: tranzacţionarea pe acţiuni (+49%), intrările nete de 263 miliarde dolari în activele clienţilor AWM şi poziţia de lider pe depozitele retail din SUA reduc dependenţa de o singură sursă de venit.
- Flexibilitate de capital: rata CET1 de 13,9% şi răscumpărările reduse lasă loc pentru plasarea capitalului în creştere organică.
Riscuri
- Presiunea costurilor: cheltuielile au crescut mai rapid decât veniturile (+12% vs. +8%), iar investiţiile în tehnologie şi inteligenţă artificială au efecte încă incerte.
- Politica monetară şi calitatea creditului: cu inflaţia încă ridicată, dobânzi mai mari pentru o perioadă mai lungă pot presa debitorii şi valoarea portofoliului de titluri; banca a majorat deja provizioanele cu 539 milioane dolari.
- Volatilitatea veniturilor din pieţe: scăderea venitului fix (-4%) şi a comisioanelor de investment banking faţă de trimestrul al doilea din (-8%) arată sensibilitatea rezultatelor la condiţiile de piaţă.
• Concluzie
JPMorganChase a livrat un trimestru cu profit în creştere, dar sub aşteptări, în timp ce prognoza pentru NII în 2027 şi poziţia solidă de capital au temperat reacţia pieţei. Pe termen scurt, atenţia investitorilor se mută către evoluţia cheltuielilor, către traiectoria dobânzilor după reuniunea FOMC din 27-28 octombrie şi spre semnalele privind calitatea creditului şi utilizarea capitalului. Volatilitatea poate persista atât timp cât piaţa evaluează impactul unui mediu cu dobânzi mai mari asupra profitabilităţii băncilor.
Sursele menţionate de TradeVille în această analiză sunt: rezultate JPMorganChase, CNBC, Yahoo Finance, Fortune, Quartz, Benzinga, The Motley Fool, investing.com, Seeking Alpha, MarketBeat, Alpha Spread, TradingView, Federal Reserve, J.P. Morgan Asset Management.
------------------
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.










 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur































Opinia Cititorului