 English
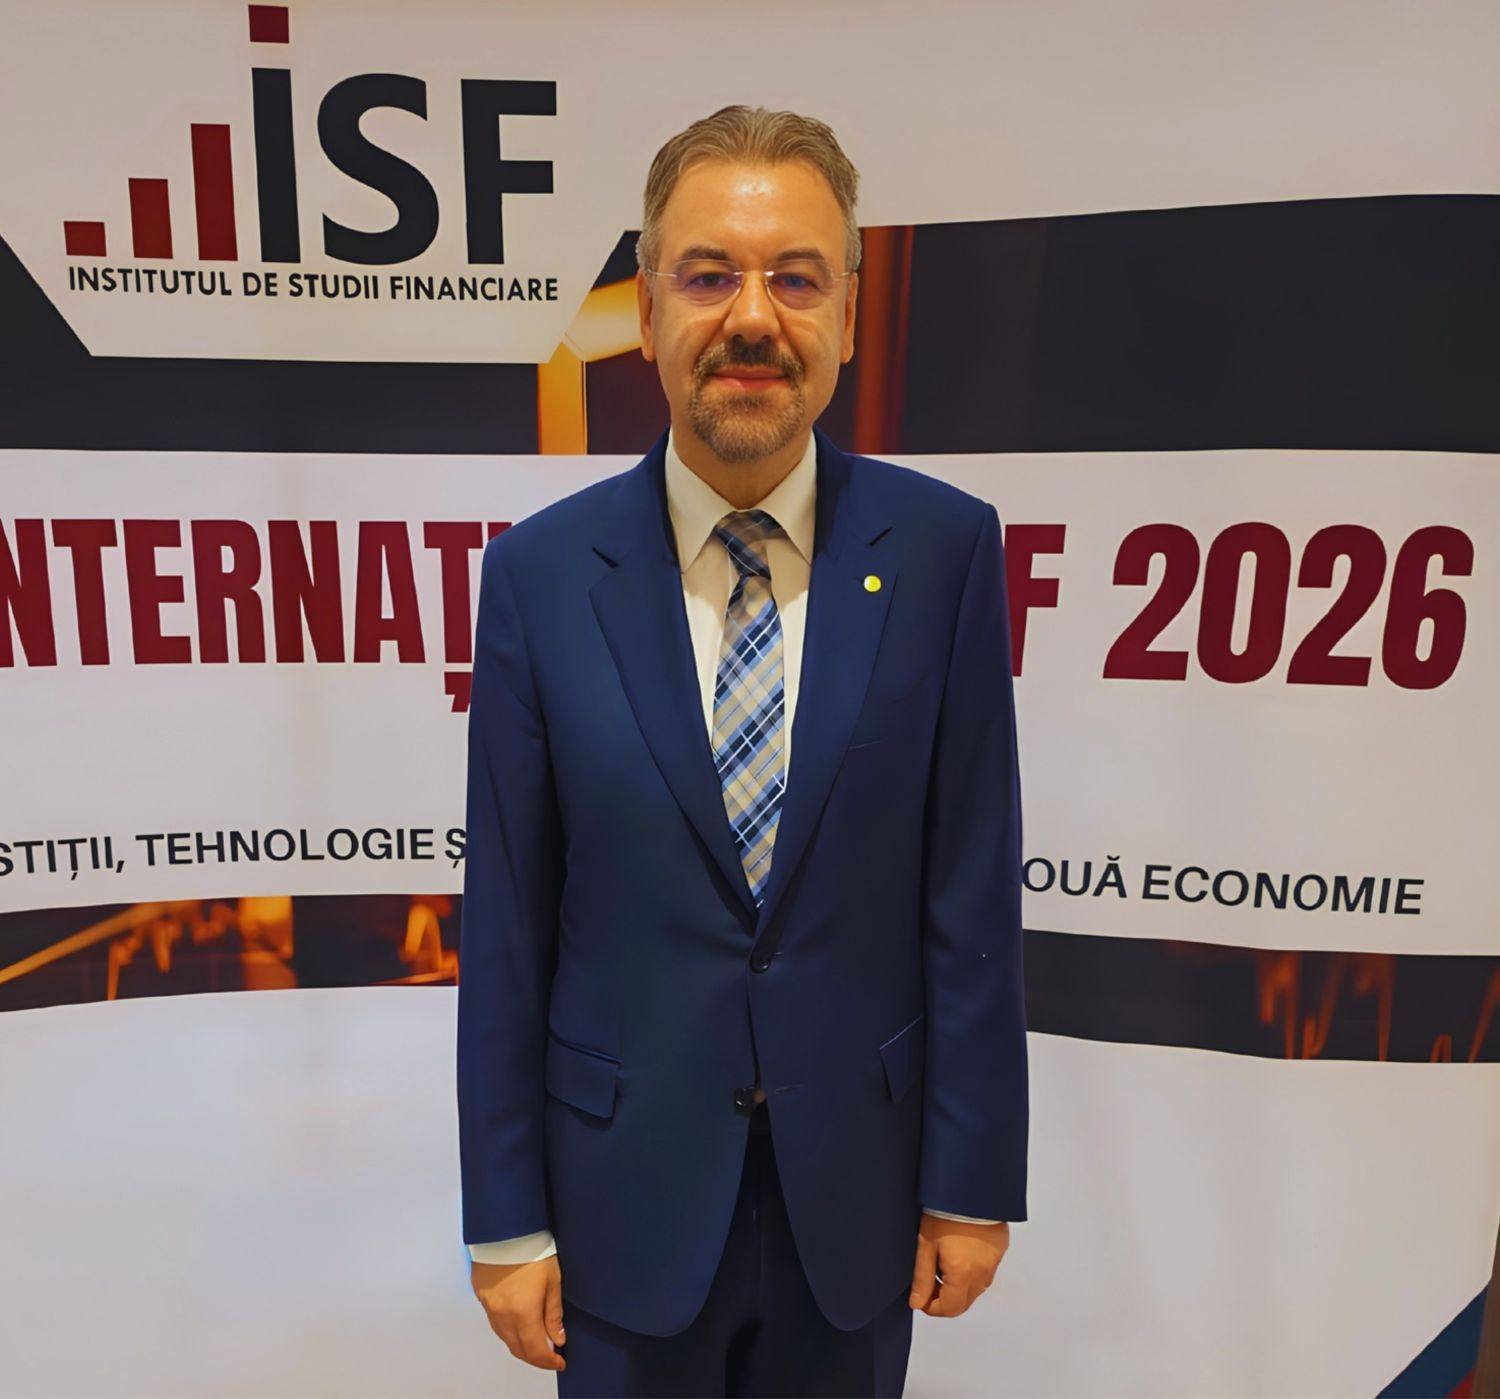
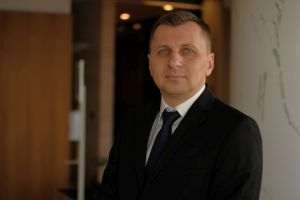
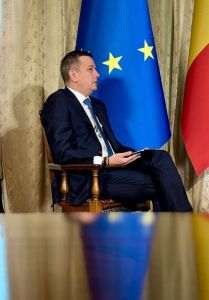
În cadrul conferinţei internaţionale: "Pieţele Financiare 2030 - Investiţii, tehnologie şi competenţe pentru o nouă economie”, organizată de Institutul de Studii Financiare, Prim-viceguvernatorul BNR, domnul Leonardo Badea, a declarat:
Titlul ediţiei din acest an aşază în centrul discuţiei orizontul 2030, de care deja ne mai despart doar câţiva ani. Direcţia în care va evolua economia pe termen lung se stabileşte acum, prin deciziile pe care le luăm astăzi privind felul în care economisim, investim, folosim tehnologia şi ne pregătim profesional.
Aş adăuga o observaţie pe care o consider esenţială. Astăzi, transformările pe care le traversăm, tehnologice, energetice, demografice şi geopolitice, nu mai sunt în succesiune, aşa cum poate se întâmpla de regulă în trecut. Ele se suprapun, se influenţează şi se amplifică reciproc.
Permiteţi-mi să mă opresc asupra câtorva condiţii care, din perspectiva unei bănci centrale, fac posibilă o asemenea evoluţie.
Economia viitorului va avea nevoie de investiţii de o amploare pe care Europa nu a mai cunoscut-o până acum. Raportul privind competitivitatea europeană coordonat de Mario Draghi estima nevoia de investiţii suplimentare la 750-800 de miliarde de euro pe an, adică între 4,4% şi 4,7% din produsul intern brut al Uniunii. În prezentarea actualizată din octombrie 2026, Comisia indică un ordin de mărime de aproximativ 1 200 de miliarde de euro anual, într-o agendă care cuprinde tehnologia, energia, apărarea şi competitivitatea industrială.
Pentru o mai bună mobilizare a capitalului privat şi fructificarea oportunităţilor de dezvoltare viitoare, existenţa proiectelor de investiţii este esenţială. Însă, potrivit celei mai recente evaluări a Comisiei Europene privind performanţa în domeniul inovării, România se află încă într-un stadiu incipient de dezvoltare a capacităţii de inovare, fiind încadrată în grupul statelor cu cele mai reduse performanţe şi ocupând ultima poziţie din UE, cu un scor de 41,8 la sută din media europeană în anul 2026. Indicatorii la care România înregistrează cele mai slabe rezultate din UE sunt ponderea populaţiei cu studii superioare, ponderea angajaţilor din întreprinderile inovatoare şi proporţia IMM care introduc inovaţii în procesele de afaceri. În acelaşi timp, finanţarea economiei de mâine are nevoie de un sistem care să rămână stabil pe măsură ce se transformă.
Dacă analizăm comportamentul investiţional, în România, deţinătorii de economii au devenit mai deschişi către oportunităţile oferite de piaţa de capital. La finalul anului trecut, numărul investitorilor activi la Bursa de Valori Bucureşti depăşea 285.000, de patru ori mai mulţi decât în 2020, iar soldul acţiunilor cotate deţinute de populaţie a crescut de la 13,1 miliarde lei (iunie 2020) la 55,6 miliarde lei (iunie 2026). De asemenea, peste un milion de români investeau prin fonduri de investiţii. Prin programul de obligaţiuni de stat Fidelis, populaţia a subscris anul trecut titluri de stat de aproximativ 21 de miliarde de lei. De la lansarea programului, în august 2020 şi până în octombrie 2026, statul a atras de la populaţie, prin 41 de emisiuni, aproape 74 de miliarde de lei.
Revenind la evoluţiile europene, raportul privind stabilitatea financiară publicat de Banca Centrală Europeană în noiembrie 2026 transmite un mesaj important: rezilienţa sistemului financiar nu mai poate fi evaluată exclusiv prin soliditatea instituţiilor individuale, ci trebuie înţeleasă prin prisma interdependenţelor dintre pieţe, datorie publică, tehnologie şi economia reală. Din această perspectivă, consider că merită evidenţiate câteva evoluţii structurale.
1. Inteligenţa artificială devine simultan un motor al creşterii economice şi o posibilă sursă de risc sistemic. Investiţiile în inteligenţa artificială susţin productivitatea, inovaţia şi perspectivele de creştere pe termen lung. În acelaşi timp, evaluările bursiere ridicate, concentrarea capitalului într-un număr restrâns de companii şi finanţarea tot mai amplă prin îndatorare pot accentua vulnerabilităţile pieţelor. Riscul nu provine neapărat din tehnologie, ci din posibilitatea ca aşteptările financiare să evolueze mai rapid decât rezultatele economice efective. O tehnologie poate fi revoluţionară pentru economie, dar unele evaluări financiare asociate acesteia pot să nu fie sustenabile.
Tehnologia însă este la originea transformărilor pe care le anticipăm. Inteligenţa artificială a schimbat felul în care se analizează riscurile, se evaluează clienţii şi se fundamentează deciziile de investiţii. Ritmul adoptării este rapid: în Uniunea Europeană, ponderea companiilor care folosesc tehnologii de inteligenţă artificială a crescut de la 8% în 2023 la 20% anul trecut. În România, ea era de aproximativ 5%, decalajul fiind mai amplu în cazul companiilor mici şi medii, ceea ce arată cât de mult spaţiu de recuperare avem. Şi în rândul populaţiei, utilizarea este mai redusă: în 2025, 17,8 la sută dintre persoane foloseau inteligenţa artificială în România, comparativ cu 32,7 la sută în Uniunea Europeană. În aceste condiţii, aportul productivităţii la creşterea economică potenţială rămâne modest, fiind limitat de ritmul lent al inovării şi al adoptării noilor tehnologii, precum şi de utilizarea insuficientă a soluţiilor digitale la nivelul companiilor şi al populaţiei.
2. Riscul suveran redevine o variabilă centrală a stabilităţii financiare. Nivelurile ridicate ale datoriei publice, necesarul persistent de finanţare şi creşterea randamentelor obligaţiunilor pot modifica percepţia investitorilor asupra riscului. Într-un asemenea context, sustenabilitatea fiscală nu mai reprezintă exclusiv o problemă a finanţelor publice, ci devine o condiţie a stabilităţii financiare şi a funcţionării eficiente a mecanismului de transmisie a politicii monetare. Pentru economiile emergente, inclusiv România, această relaţie este deosebit de importantă. Prima de risc suveran influenţează costul capitalului pentru întreaga economie, afectând investiţiile private, competitivitatea şi potenţialul de creştere. Disciplina fiscală nu înseamnă doar echilibrarea bugetului, ci şi protejarea capacităţii economiei de a se finanţa în condiţii sustenabile.
3. Intermedierea financiară nebancară modifică arhitectura riscului sistemic. Extinderea fondurilor de investiţii şi a altor forme de intermediere nebancară diversifică sursele de finanţare ale economiei. Totuşi, prin interconectarea acestora cu băncile, expunerile comune pot amplifica transmiterea şocurilor. De aceea, consolidarea pieţelor de capital trebuie însoţită de o înţelegere mai profundă a riscurilor la nivelul întregului sistem financiar.
4. Rezilienţa nu înseamnă absenţa şocurilor, ci capacitatea de a le absorbi fără întreruperea funcţiilor esenţiale ale sistemului financiar. BCE evidenţiază poziţia solidă a sectorului bancar european, susţinută de capitalizare, lichiditate şi profitabilitate. Această rezilienţă constituie un avantaj important într-un mediu internaţional incert. Pentru România, implicaţia este că menţinerea solidităţii sistemului bancar şi dezvoltarea pieţelor de capital trebuie privite ca obiective complementare.
În economia contemporană, riscurile nu mai evoluează izolat. Un şoc tehnologic se poate transforma într-o corecţie financiară, şi, nu în ultimul rând, o tensiune geopolitică se poate transmite rapid către costul capitalului şi economia reală. Prin urmare, provocarea fundamentală pentru autorităţi nu este să elimine incertitudinea, ci să construiască politici şi mecanisme financiare capabile să funcţioneze eficient în prezenţa acesteia. Necesitatea de stabilitate financiară nu se opune schimbării, ci este condiţia care permite economiei să se transforme.
În toate aceste transformări, factorul decisiv rămâne cel uman.
Chiar dacă tehnologia va prelua tot mai multe sarcini, societatea va dori ca judecata şi responsabilitatea să le aparţină în continuare oamenilor. În această perspectivă, adoptarea, în anul 2024, a Regulamentului european privind inteligenţa artificială (AI Act) marchează o etapă importantă în evoluţia arhitecturii de reglementare a tehnologiilor digitale emergente, Uniunea Europeană devenind prima jurisdicţie care a instituit un cadru legislativ amplu şi unitar în domeniul inteligenţei artificiale. Având la bază principiul proporţionalităţii cerinţelor de reglementare în raport cu riscurile asociate utilizării acestor tehnologii, noul cadru normativ îşi propune să concilieze necesitatea susţinerii progresului tehnologic cu imperativul protejării drepturilor fundamentale, al asigurării transparenţei şi al siguranţei utilizatorilor.
De aceea, profesioniştii din pieţele financiare vor avea nevoie de competenţe care astăzi abia se conturează: înţelegerea datelor şi a algoritmilor, a noilor categorii de risc şi a felului în care tehnologia modelează deciziile financiare şi funcţionarea pieţelor. Aici pornim de la o bază încă modestă: specialiştii în tehnologia informaţiei şi comunicaţiilor reprezintă în România 2,7% din totalul persoanelor ocupate, faţă de 5% în medie în Uniunea Europeană. În plus, conform datelor Eurostat, doar 32 la sută din populaţie deţinea competenţe digitale de bază în anul 2025, faţă de o medie europeană de 60 la sută. Un aspect pozitiv este că acest indicator se situează la un nivel mai ridicat în cazul tinerilor cu vârste cuprinse între 16 şi 24 de ani (53 la sută), dar încă sub media UE (74,6 la sută).
Ca şi astăzi, va rămâne decisivă capacitatea de a învăţa continuu. Aici, instituţiile de formare profesională, precum Institutul de Studii Financiare, au un rol determinant: să transmită cunoştinţe şi în plus să formeze o cultură profesională, adică un mod de a lucra, de a judeca şi de a asuma responsabilităţi.
Există o scriere foarte veche, analizată deseori în spaţiul public, care are legătură directă cu povestea evoluţiei umanităţii, referindu-mă aici la Cartea lui Enoh. În această lucrare cu profunde dimensiuni religioase, apare o relatare foarte interesantă - povestea lui Azazel, un înger veghetor care încalcă ordinea stabilită între lumea divină şi cea umană. Într-un registru mai larg, esenţa poveştii induce o problemă morală: cum putem folosi o nouă tehnologie pentru a crea o lume mai bună? Faptul că reuşim să dezvoltăm instrumente care ne oferă mai multă putere nu înseamnă că avem în mod automat şi înţelepciunea necesară în utilizarea lor. Cartea lui Enoh aparţine unei lumi ancestrale, dar miturile supravieţuiesc şi arată tensiuni umane care reapar în contexte istorice diferite. Contextul introducerii inteligenţei artificiale (AI) pe scară largă în viitorul apropiat, precum şi al modificărilor inerente evocă similitudini cu problema iniţială din acest mit istoric, respectiv cât de pregătită este societatea pentru salturi majore în cunoaştere şi cum va reacţiona.
Aceste evoluţii m-au determinat să formalizez un nou concept, decalajul (gap-ul) Azazel, definit ca diferenţa dintre viteza cu care o societate dobândeşte capacităţi tehnologice noi şi viteza cu care dezvoltă deprinderi, norme, instituţii şi responsabilitatea necesară utilizării acestor tehnologii.
Această perspectivă poate fi pusă în legătură cu o idee fundamentală din teoria modernă a creşterii economice, potrivit căreia acumularea cunoaşterii şi capacitatea de a o valorifica reprezintă procese distincte, care necesită timp şi resurse.
Nu ştim cu exactitate cum va arăta economia după anul 2030. Ştim totuşi că în perioada următoare, dominată de un boom în zona AI, cadrul macrofinanciar va fi subiectul unor transformări majore. Un studiu publicat în 2026 arată că doar campusurile dedicate inteligenţei artificiale vor absorbi anual 3,6% din PIB în perioada 2025 - 2032. Aceste cheltuieli masive în infrastructura AI vor determina mai departe presiuni de creştere asupra costurilor de finanţare atât pentru state, cât şi pentru alte entităţi private. În aceste circumstanţe putem discuta despre un fenomen de tip crowding out generat de AI.
La final, aş vrea să subliniez faptul că avem misiunea să dezvoltăm un sistem financiar care să finanţeze investiţiile din surse diversificate, care rămâne stabil pe măsură ce se transformă, care foloseşte tehnologia pentru a deveni mai eficient şi care se sprijină, în deciziile esenţiale, pe oameni pregătiţi profesional şi gata să se adapteze la schimbare.
Doar aşa vom putea ţine pasul cu o lume care nu îşi va încetini ritmul pentru a ne aştepta.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului