 English

Moderna Inc. din SUA a raportat, pentru al treilea trimestru din 2026, rezultate mult peste aşteptări, revenind pe profit după o creştere a veniturilor cu 29% în ritm anual, susţinută de vaccinurile anti-COVID vândute pe pieţele internaţionale. Compania şi-a majorat prognoza de creştere a veniturilor pentru 2026 la 15%-25% (de la până la 10%) şi şi-a redus din nou cheltuielile estimate. Raportarea vine după un avans de peste 750% de la începutul anului, alimentat în principal de datele pozitive de Faza 3 pentru terapia oncologică intismeran. Acţiunile au înregistrat o creştere de 5,27% vineri, post-raportare.
• Rezultate financiare
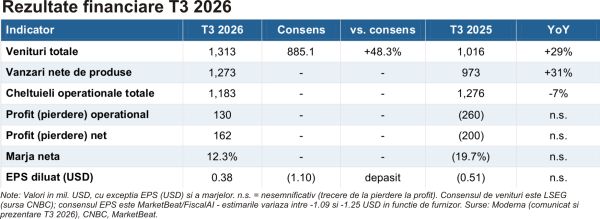
Moderna a depăşit estimările atât în cazul veniturilor, cât şi al profitului. Veniturile totale au urcat cu 29% în ritm anual, la 1,31 miliarde dolari, cu circa 48% peste consensul LSEG de 885,1 milioane dolari. Compania a raportat un profit net de 162 milioane dolari (0,38 dolari pe acţiune, diluat), faţă de o pierdere de 200 de milioane de dolari în al treilea trimestru din 2025, în timp ce analiştii anticipau o pierdere de aproximativ 1,10 dolari pe acţiune.
Creşterea a fost determinată în principal de vânzările mai mari de vaccinuri anti-COVID pe pieţele internaţionale, susţinute de livrările din parteneriatele guvernamentale pe termen lung cu Marea Britanie, Canada şi Australia. Vânzările nete de produse au urcat cu 31%, la 1,27 miliarde dolari. Pe regiuni, SUA au generat 780 milioane dolari (circa 60% din total), iar pieţele internaţionale 533 milioane dolari. De la începutul anului, veniturile cumulate au ajuns la 1,85 miliarde dolari (+46% în ritm anual).
Profitul a beneficiat de disciplina costurilor. Cheltuielile de cercetare-dezvoltare au scăzut cu 27% în ritm anual, la 583 milioane dolari, iar cele operaţionale totale s-au redus cu 7%, la 1,18 miliarde dolari. Costul vânzărilor a crescut cu 54%, la 318 milioane dolari, în linie cu volumele mai mari. Profitul operaţional a fost de 130 milioane dolari, faţă de o pierdere de 260 milioane dolari cu un an în urmă, iar cheltuielile în numerar au scăzut cu 10% în ritm anual.
Numerarul şi investiţiile au urcat la 8 miliarde dolari la 30 septembrie, de la 6,9 miliarde dolari la finalul lui iunie, susţinute de cele 2,6 miliarde dolari nete atrase prin emisiunea de obligaţiuni convertibile cu cupon 0% şi scadenţă în 2032 (3 miliarde dolari valoare nominală). Efectul a fost parţial compensat de plata de 950 milioane dolari pentru soluţionarea unui litigiu şi de faptul că cea mai mare parte a vânzărilor din trimestru nu fusese încă încasată.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Elementul central a fost majorarea prognozei de creştere a veniturilor pentru 2026 la 15%-25%, de la "până la 10%" anterior, echivalentul unor venituri de circa 2,2-2,4 miliarde dolari, peste estimarea anuală a analiştilor dinaintea raportării (circa 2,10 miliarde dolari). CFO Jamey Mock a explicat că majorarea este generalizată, iar parteneriatele strategice reprezintă peste jumătate din veniturile externe. În remarcile finale, CEO-ul a menţionat un interval de 15%-20%, diferenţa nefiind clarificată în conferinţă; prognoza oficială din comunicat rămâne 15%-25%.
Pe partea de costuri, compania şi-a redus din nou estimarea de cheltuieli de cercetare-dezvoltare, la circa 2,7 miliarde dolari (de la 2,9 miliarde dolari), astfel încât cheltuielile operaţionale GAAP sunt estimate la circa 4,5 miliarde dolari (excluzând cheltuiala de 0,9 miliarde dolari legată de litigiu), iar prognoza de numerar la finalul anului a fost majorată la 8,1-8,3 miliarde dolari (de la 4,7-5,2 miliarde dolari), respectiv 5,5-5,7 miliarde dolari excluzând sumele atrase prin obligaţiunile convertibile.
CEO Stephane Bancel a declarat că "am înregistrat o creştere a veniturilor de 29% în trimestrul al treilea, alături de aprobarea în SUA a mFLUSIVA, al cincilea nostru produs aprobat la nivel global, şi de rezultate pozitive de Faza 3 pentru intismeran în melanom". Într-un interviu acordat CNBC, el a atribuit performanţa noilor produse şi diversificării geografice.
În oncologie, Moderna şi Merck lucrează la depunerea cererii de autorizare BLA (Biologics License Application) pentru intismeran în melanom până la finalul anului, iar preşedintele Stephen Hoge a afirmat că, dacă procesul decurge bine, aprobarea ar putea veni în 2027. Studiul de Faza 3 INTerpath-001 a arătat o reducere cu 42% a riscului de recidivă sau deces pentru combinaţia intismeran + KEYTRUDA faţă de KEYTRUDA în monoterapie, cu o rată de supravieţuire fără recidivă la 24 de luni de 82,2%, faţă de 70%.
În vaccinuri, mFLUSIVA a primit aprobarea FDA (Food and Drug Administration) în august şi are o lansare limitată în SUA în acest sezon, iar pentru norovirus (mRNA-1403) compania a renunţat la o cohortă suplimentară şi discută paşii următori cu autorităţile.
• Sentimentul pieţei şi preţuri ţintă
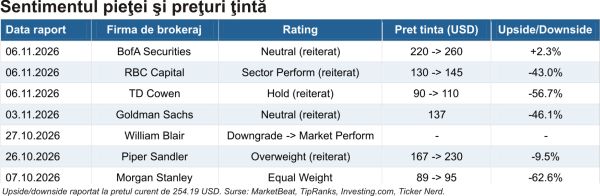
Sentimentul analiştilor rămâne prudent, iar consensul se află mult sub preţul de piaţă. Preţul ţintă mediu agregat de MarketBeat este de 107,10 dolari, ceea ce implică un potenţial de scădere de aproximativ 58% faţă de preţul curent, pe orizontul de 12 luni. Media calculată de TipRanks, care include şi revizuirile de după raportare, este de 132,38 dolari (circa -48%).
Dintre analiştii care acoperă compania, 6 recomandă cumpărarea ("Buy"), 15 menţinerea ("Hold"), iar 4 vânzarea ("Sell"); consensul este "Hold" (MarketBeat). După raportare, BofA, RBC Capital şi TD Cowen şi-au majorat ţintele, păstrând ratinguri neutre; doar ţinta BofA (260 dolari) depăşeşte preţul curent. Înainte de raportare, William Blair a retrogradat acţiunea la "Market Perform".
• Evaluare
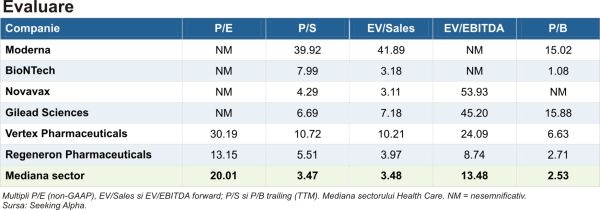
Fiind abia la primul trimestru profitabil după o perioadă lungă de pierderi, Moderna nu poate fi evaluată relevant pe baza multiplului P/E. Moderna se tranzacţionează la un P/S (preţ/vânzări) de circa 39,9x pe ultimele 12 luni şi la un EV/Sales forward de 41,9x, de peste 11 ori mediana sectorului de sănătate (circa 3,5x), şi mult peste propria medie pe cinci ani (5,3x pe EV/Sales forward).
Comparativ cu societăţile similare, Moderna este cea mai scumpă companie din grup pe multiplii raportaţi la vânzări, cu un P/S de aproape patru ori peste Vertex Pharmaceuticals (10,7x) şi de cinci ori peste BioNTech (8x). Evaluarea reflectă în mare măsură aşteptările legate de pipeline-ul oncologic, nu fundamentele curente.
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază este de 18,44 dolari (medie între metoda DCF, 12,85 dolari, şi metoda multiplilor, 24,03 dolari), ceea ce, raportat la preţul curent, indică o supraevaluare de circa 93%.
• Evoluţia preţului şi reacţia pe bursă
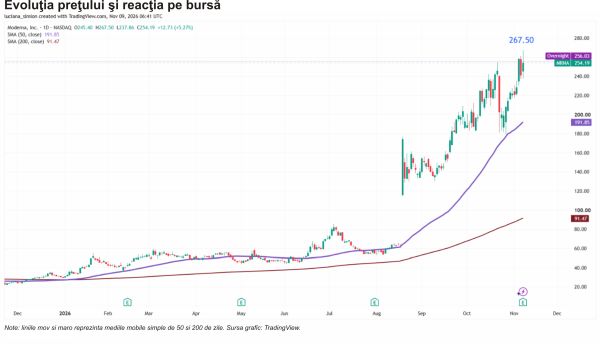
De la începutul anului (YTD), acţiunile Moderna au avansat cu 752,13%, iar pe ultimele 12 luni cu 907,09%, în timp ce indicele S&P 500 a crescut cu 7,25% YTD şi cu 8,68% pe 12 luni. Cea mai mare parte a avansului s-a produs în ultimele trei luni (+363,94%), pe fondul datelor de Faza 3 pentru intismeran. Comparativ cu firmele din domeniu, Moderna a depăşit detaşat Vertex Pharmaceuticals (+20,41% YTD) şi BioNTech (-9,24% YTD).
Rezultatele au fost publicate vineri, înainte de deschiderea pieţei. Acţiunile au urcat cu până la 10% în pre-market (în jurul a 267 dolari), au cedat o parte din câştig în timpul şedinţei şi au închis în creştere cu 5,27%, la 254,19 dolari, un maxim al ultimilor peste patru ani. Mişcarea s-a încadrat în intervalul anticipat de piaţa opţiunilor (circa +/-6%).
Din punct de vedere tehnic, acţiunea se tranzacţionează mult peste mediile mobile simple de 50 de zile şi de 200 de zile.
• Oportunităţi şi riscuri
Oportunităţi
Oncologie şi intismeran: primul studiu de Faza 3 pozitiv pentru o terapie individualizată cu neoantigene, cu BLA planificat pentru 2026 şi studii în alte tipuri de cancer.
Portofoliu de vaccinuri extins: cinci produse aprobate, inclusiv mFLUSIVA şi vaccinul combinat gripă/COVID, plus acorduri guvernamentale pe termen lung (Marea Britanie, Canada, Australia, Mexic) care aduc venituri recurente.
Disciplina costurilor şi bilanţ consolidat: reducerea cheltuielilor de cercetare-dezvoltare, profitul operaţional din al treilea trimestru şi numerarul estimat de 8,1-8,3 miliarde dolari la final de an oferă flexibilitate pentru lansări.
Riscuri
Evaluare şi volatilitate: după un avans de peste 750% YTD, acţiunea se tranzacţionează la aproape 40x vânzările, iar consensul analiştilor se află cu circa 58% sub preţul curent.
Sezonalitate şi dependenţa de COVID: veniturile rămân concentrate în a doua jumătate a anului şi dependente de vaccinurile anti-COVID, iar o parte din depăşirea din al treilea trimestru ţine de momentul livrărilor între al treilea trimestru şi ultimul trimestru.
Execuţie în oncologie şi dilutie: aprobarea, producţia la scară, preţul şi rambursarea unei terapii individualizate rămân incerte, iar obligaţiunile convertibile pot genera dilutie (430 milioane acţiuni diluate, faţă de 401 milioane de baza).
• Concluzie
Moderna a livrat cel mai solid trimestru din ultimii ani, cu revenire pe profit, prognoză de venituri majorată şi costuri în scădere, în timp ce pipeline-ul oncologic a devenit principalul motor al evaluării. Pe termen scurt, atenţia investitorilor se mută către Ziua Analistului din 12 noiembrie, depunerea BLA pentru intismeran, datele în acidemia propionică şi execuţia din ultimul trimestru. Volatilitatea poate persista atât timp cât piaţa evaluează distanţa dintre o evaluare foarte ridicată şi un model de business încă în tranziţie.
Sursele menţionate de TradeVille în această analiză sunt: rezultate Moderna (comunicat şi prezentare), CNBC, Seeking Alpha, MarketBeat, TipRanks, Investing.com, GuruFocus, 24/7 Wall St, Ticker Nerd, Schaeffer's, Alpha Spread, TradingView.
------------------
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.



 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului