 English
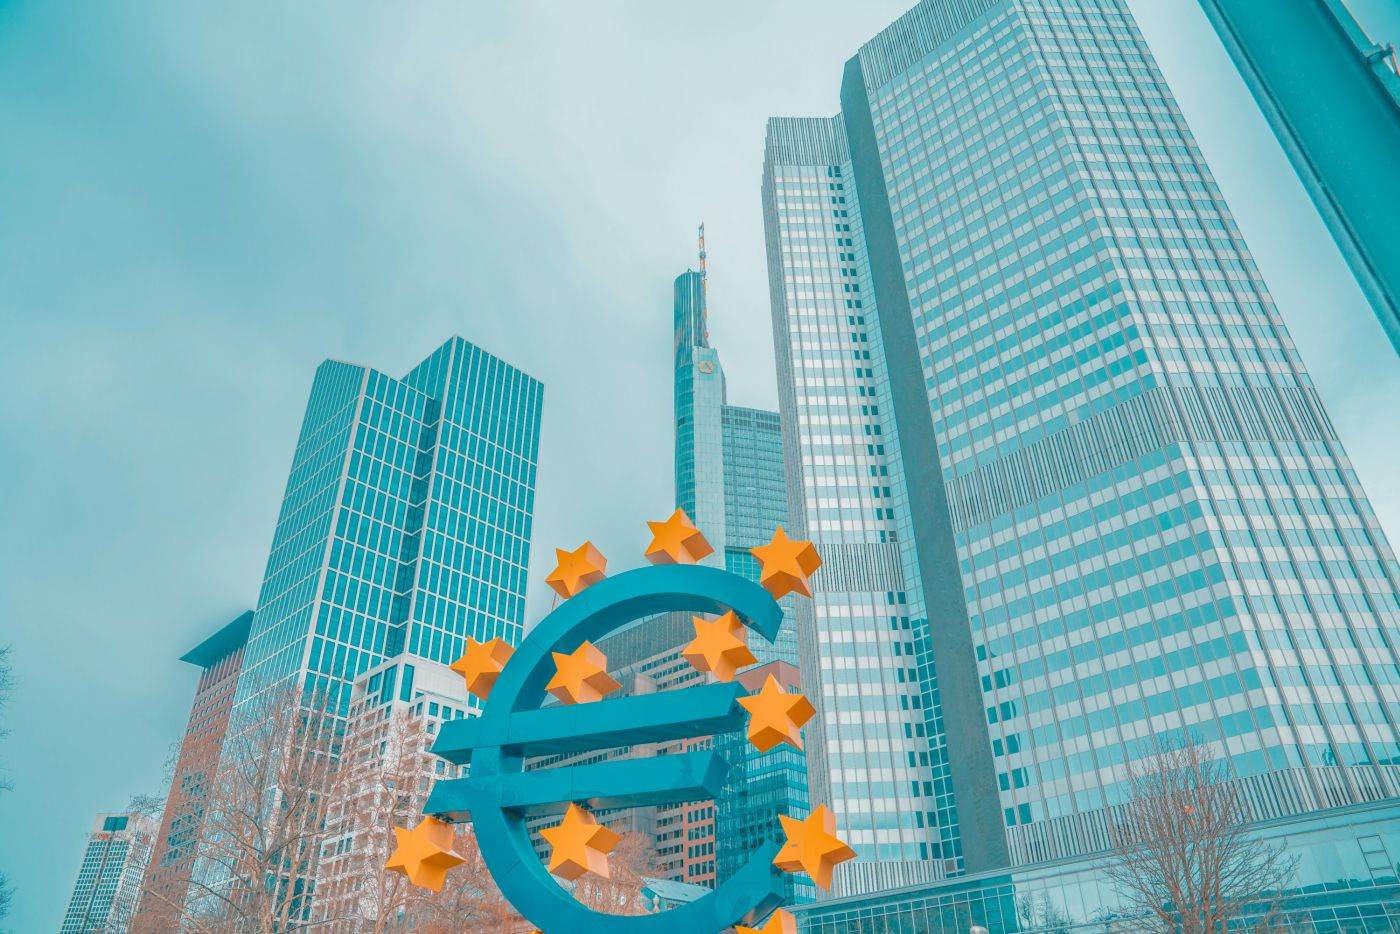
Banca Centrală Europeană (BCE) este aşteptată să menţină joi dobânda de referinţă la 2,5%, însă atenţia investitorilor se îndreaptă şi către tensiunile de pe piaţa obligaţiunilor din Franţa şi incertitudinile privind viitorul preşedintei instituţiei, Christine Lagarde, relatează Reuters.
BCE a majorat deja dobânzile de două ori din iunie şi ar putea continua înăsprirea politicii monetare în lunile următoare, în încercarea de a împiedica scumpirea petrolului, pe fondul războiului din Iran, să se transmită către alte preţuri şi salarii, potrivit Reuters.
În acelaşi timp, creşterea randamentelor obligaţiunilor guvernamentale, în special în Franţa, a majorat costurile de finanţare pentru gospodării şi companii, iar Christine Lagarde a avertizat că înăsprirea condiţiilor financiare poate afecta creşterea economică şi poate tempera inflaţia, relatează Reuters.
În acest context, BCE ar urma să păstreze dobânda pentru facilitatea de depozit la 2,5%, dar să lase deschisă posibilitatea unei noi majorări, inclusiv în decembrie, potrivit agenţiei.
„Probabil că pragul pentru o nouă majorare în decembrie este scăzut, având în vedere probabilitatea unei noi revizuiri în creştere a prognozei BCE privind inflaţia, din cauza preţurilor mai mari la energie”, a declarat Oliver Rakau, reprezentant al Oxford Economics, citat de Reuters.
Această perspectivă este în concordanţă cu semnalele transmise de Rezerva Federală a SUA, care a menţinut dobânzile neschimbate miercuri, fără să excludă însă noi majorări, relatează Reuters.
Pieţele monetare anticipează încă trei majorări ale dobânzilor BCE până la sfârşitul anului viitor, ceea ce ar duce rata dobânzii la depozite la 3,25%, un nivel considerat restrictiv pentru creşterea economică, potrivit Reuters.
Lagarde, între speculaţiile privind plecarea anticipată şi o posibilă succesiune
Christine Lagarde ar urma să fie întrebată, la conferinţa de presă de joi, despre viitorul mandatului său, în contextul speculaţiilor că ar putea părăsi funcţia înainte de alegerile prezidenţiale din Franţa, programate în primăvara anului viitor, deşi mandatul său la conducerea BCE mai are aproximativ un an, relatează Reuters.
O eventuală plecare anticipată i-ar permite preşedintelui francez Emmanuel Macron şi celorlalţi lideri ai Uniunii Europene să desemneze un nou şef al BCE înaintea scrutinului francez, despre care sondajele sugerează că ar putea fi câştigat de extrema dreaptă, potrivit agenţiei.
Reuters a relatat anterior că Forumul Economic Mondial ar putea să o numească pe Lagarde în funcţia de preşedinte chiar din noiembrie, ceea ce ar putea accelera plecarea sa şi ar deschide calea unor schimbări mai ample în conducerea BCE.
„Este departe de a fi o situaţie ideală să existe incertitudine privind conducerea în timp ce banca centrală se confruntă cu înăsprirea condiţiilor financiare, creşterea preţurilor la energie şi o incertitudine mai mare privind perspectivele macroeconomice”, a declarat Henry Cook, economist senior la MUFG, citat de Reuters.
Foştii guvernatori ai băncilor centrale din Olanda şi Spania, Klaas Knot şi Pablo Hernandez de Cos, sunt consideraţi principalii candidaţi pentru a o înlocui pe Lagarde, relatează Reuters.
Franţa, în centrul turbulenţelor de pe piaţa obligaţiunilor
Creşterea randamentelor obligaţiunilor la nivel internaţional, alimentată de aşteptările privind o creştere economică mai puternică, de emisiunile mai mari de datorie şi de investiţiile masive legate de inteligenţa artificială, pune presiune asupra costurilor de finanţare ale guvernelor, companiilor şi gospodăriilor, potrivit Reuters.
În Franţa, investitorii sunt tot mai preocupaţi de nivelul ridicat al datoriei publice şi de incertitudinile privind politica fiscală după alegerile din acest an, iar temerile au fost amplificate de propunerile unor reprezentanţi ai stângii politice de anulare a datoriei deţinute de BCE, relatează agenţia.
Franţa plăteşte în prezent unele dintre cele mai ridicate randamente din ultimii 25 de ani pentru a se împrumuta de pe pieţele financiare, iar diferenţa dintre randamentele obligaţiunilor franceze şi cele ale titlurilor germane de referinţă este mai mare decât în cazul oricărei alte ţări din zona euro, potrivit Reuters.
Aceste evoluţii au alimentat speculaţiile privind o posibilă intervenţie a BCE, însă indicatorul de stres al pieţei obligaţiunilor suverane al instituţiei se află încă departe de nivelurile care ar putea declanşa o asemenea măsură, a declarat Simon Dangoor, reprezentant al Goldman Sachs, citat de Reuters.
Dangoor a adăugat că BCE ar putea concepe un instrument adaptat circumstanţelor specifice dacă situaţia ar necesita o intervenţie, relatează agenţia.
Prima opţiune a BCE ar putea fi reinvestirea flexibilă a sumelor rezultate din obligaţiunile cumpărate în cadrul programelor de achiziţii de active derulate în deceniul precedent, potrivit Reuters.
Dacă aceste măsuri nu ar fi suficiente, instituţia ar putea activa Instrumentul de protecţie a transmisiei (TPI), un mecanism care nu a fost utilizat până acum şi care este destinat combaterii presiunilor de piaţă considerate nejustificate, relatează Reuters.












 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur






























Opinia Cititorului