 English
ExxonMobil Holdings din SUA a raportat, pentru trimestrul al treilea din 2026, rezultate peste aşteptări atât în cazul veniturilor, cât şi al profitului, iar câştigul net s-a dublat faţă de anul trecut. Motorul a fost divizia de rafinare, care a beneficiat de marje record după ce conflictul din Orientul Mijlociu şi atacurile asupra rafinariilor din Rusia au scos din funcţiune o parte importantă din capacitatea globală de producţie a carburanţilor. Compania petrolieră a majorat dividendul pentru al 44-lea an consecutiv şi a anunţat răscumpărări de acţiuni de 20 miliarde dolari pentru 2027. Acţiunile au urcat cu 2,16% în ziua raportării (30 octombrie), la un nou maxim istoric, într-o şedinţă de scădere pentru piaţa largă.
• Rezultate financiare
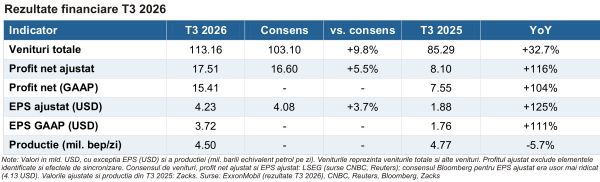
Veniturile totale ale ExxonMobil au ajuns la 113,16 miliarde dolari, în creştere cu 32,7% în ritm anual, peste consensul LSEG de 103,1 miliarde dolari. Profitul net ajustat a fost de 17,51 miliarde dolari, respectiv 4,23 dolari pe acţiune, peste estimarea de 4,08 dolari şi de peste două ori mai mare decât în trimestrul al treilea din 2025 (1,88 dolari).
Profitul net contabil (GAAP) a crescut cu 104% în ritm anual, la 15,41 miliarde dolari (3,72 dolari pe acţiune). Diferenţa faţă de cifra ajustată provine în principal din efectele de sincronizare (-2,54 miliarde dolari), decalaje temporare legate de reevaluarea instrumentelor derivate, care se reiau în perioadele următoare.
Vedeta trimestrului a fost segmentul Energy Products (rafinare), cu un profit ajustat record de 9,05 miliarde dolari, de peste două ori mai mare decât în trimestrul al doilea şi de aproape cinci ori peste nivelul de acum un an. Marja indicativă de rafinare a urcat la 50,3 dolari/baril, de la 29 de dolari/baril în trimestrul anterior, iar rafinăriile de pe Coasta Golfului SUA au funcţionat la o utilizare de 100%.
În schimb, segmentul Upstream (explorare şi producţie) a raportat un profit ajustat de 7,31 miliarde dolari, în scădere cu 20% în ritm trimestrial, pe fondul preţurilor mai mici ale ţiţeiului (Brent mediu de 97 de dolari/baril, faţă de 104,5 dolari/baril în trimestrul al doilea). Producţia a fost de 4,5 milioane barili echivalent petrol pe zi, stabilă faţă de trimestrul al doilea din, dar cu 5,7% sub nivelul din trimestrul al treilea din 2025, afectată de conflictul din Orientul Mijlociu.
Fluxul de numerar operaţional a fost de 25,65 miliarde dolari, iar fluxul de numerar liber a atins 19,11 miliarde dolari, după cheltuieli de capital de 7 miliarde dolari. Compania le-a distribuit acţionarilor 9,4 miliarde dolari şi a redus datoria netă la 22,1 miliarde dolari. Potrivit Bloomberg, cele cinci mari companii petroliere occidentale au raportat un profit ajustat cumulat de 56,3 miliarde dolari în trimestru.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
CEO-ul Darren Woods a declarat că „acestea sunt îmbunătăţiri durabile, nu doar rezultatul unor preţuri şi marje favorabile”, amintind economiile structurale de costuri de 16,9 miliarde dolari obţinute din 2019 şi creşterea cu circa 40% a producţiei de distilate pe Coasta Golfului în aceeaşi perioadă.
Pe partea de distribuţii, ExxonMobil a majorat dividendul trimestrial cu 4%, la 1,07 dolari pe acţiune, şi a anunţat răscumpărări de 20 miliarde dolari pentru 2027, acelaşi nivel ca în 2026. Woods a explicat că strategia urmăreşte distribuţii constante de-a lungul ciclului: „În vremurile bune, nu devenim exuberanţi şi nu ne angajăm la lucruri pe care nu le putem susţine pe termen lung”. Analistul RBC Capital Markets Biraj Borkhataria a apreciat că reticenţa reflectă, probabil, percepţia publică asupra unor răscumpărări masive în plină criză energetică.
Indicatorii-cheie pentru 2027 vor fi reconfirmaţi printr-un comunicat în acest trimestru, în locul evenimentului anual din decembrie. Pentru trimestrul al patrulea, impactul estimat al conflictului asupra producţiei rămâne de circa 350.000 de barili pe zi, concentrat în Qatar, unde instalaţiile de gaz natural lichefiat (LNG) au fost avariate.
Întrebat când s-ar putea normaliza marjele de rafinare, Woods a estimat că revenirea spre normal va dura cu siguranţă o bună parte din anul viitor, posibil şi mai mult. Variabilele-cheie sunt redeschiderea Strâmtorii Ormuz, refacerea rafinăriilor din Rusia (circa jumătate din capacitate fiind scoasă din uz, potrivit estimării sale) şi eventuale exporturi suplimentare din China.
Printre proiectele din calendar se numără pornirea Uaru, a cincea dezvoltare din Guyana, în trimestrul al patrulea, Trenul 2 de la Golden Pass LNG (substanţial finalizat până în decembrie) şi decizia finală de investiţie pentru Rovuma LNG (Mozambic), aşteptată până la finalul anului.
Tonul analiştilor în conferinţă a fost constructiv, întrebările vizând durabilitatea marjelor de rafinare, sustenabilitatea răscumpărărilor la preţuri mai mici ale petrolului şi oportunităţile din Venezuela sau prin achiziţii.
• Sentimentul pieţei şi preţuri ţintă
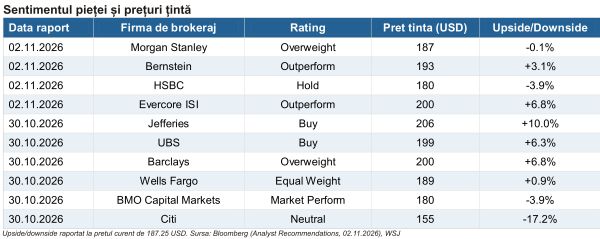
Sentimentul analiştilor este mai degrabă prudent. Preţul ţintă mediu agregat de WSJ este de 179,17 dolari, sub preţul curent, ceea ce implică un potenţial de depreciere de circa 4,3% pe orizontul de 12 luni (ţinta maximă 206 dolari, minimă 142 dolari). Dintre analiştii care acoperă compania, 8 recomandă cumpărarea („Buy”), 2 supraponderarea („Overweight”), 20 menţinerea („Hold”), unul subponderarea („Underweight”), niciunul vânzarea; consensul este „Overweight”.
Bloomberg indică o ţintă medie apropiată, de 180,68 dolari (-3,5%). După raportare, ţintele actualizate de casele de brokeraj acoperă un interval larg: de la 206 dolari (Jefferies, „Buy”) şi 200 dolari (Evercore ISI, Barclays) până la 155 dolari (Citi, „Neutral”).
• Evaluare
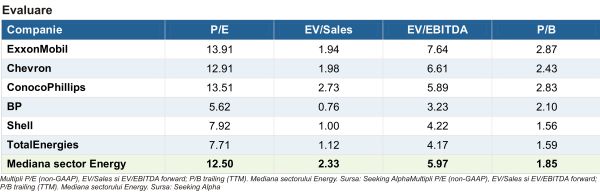
ExxonMobil se tranzacţionează la o primă faţă de mediana sectorului Energy pe majoritatea multiplilor. P/E forward de 13,9x este cu circa 11% peste mediana sectorului (12,5x) şi cu circa 8% peste media proprie pe cinci ani (12,9x). Prima este mai mare pe EV/EBITDA forward (7,6x vs 6x, +28%) şi pe P/B (2,9x vs 1,9x, +55%), în timp ce pe EV/Sales forward acţiunea este cu 17% sub mediană (1,94x vs 2,33x). Randamentul dividendului, de 2,2%, este sub mediana sectorului (3,03%).
Comparativ cu marile companii petroliere integrate, ExxonMobil are cel mai ridicat multiplu P/E forward din grup, fiind mai scumpă decât Chevron (US.CVX, 12,9x) şi ConocoPhillips (US.COP, 13,5x) şi semnificativ mai scumpă decât BP (5,6x), Shell (7,9x) şi TotalEnergies (7,7x).
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (metoda DCF) este de 117,7 dolari, ceea ce indică o supraevaluare de circa 37% faţă de preţul curent. Modelul presupune însă o creştere a veniturilor de 13% în 2026 şi de doar 1,1% pe an în următorii cinci ani; la ritmul istoric de 13%, estimarea ar urca la circa 181 dolari.
• Evoluţia preţului şi reacţia pe bursă
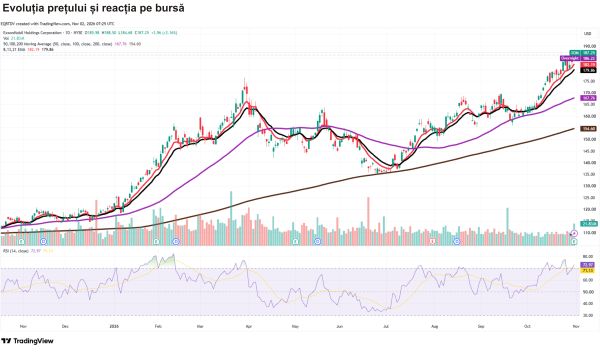
De la începutul anului, acţiunile ExxonMobil au avansat cu 55,92%, iar în ultimele 12 luni cu 60,83%, depăşind semnificativ indicele S&P 500 (+10,21% de la începutul anului şi +10,49% în ultimele 12 luni). Pe cinci ani, câştigul este de 187,86%. Comparativ cu principalii competitori americani, ExxonMobil s-a situat între ConocoPhillips (+64,54% de la începutul anului) şi Chevron (+54,78%).
Acţiunile au urcat cu 2,16% în ziua raportării, la 187,25 dolari, după ce au atins un nou maxim istoric în timpul şedinţei. Mişcarea s-a încadrat în intervalul anticipat de piaţa opţiunilor, de +/-2,3%.
Avansul s-a produs într-o şedinţă în care indicele S&P 500 a scăzut cu 1,82%, în timp ce Chevron (+1,75%) şi ConocoPhillips (+2,67%) au urcat în paralel, susţinute de creşterea preţurilor petrolului.
Din punct de vedere tehnic, acţiunea se află într-un trend ascendent început în prima parte a lunii iulie, din zona 136 dolari, şi se tranzacţionează peste toate mediile mobile relevante. În octombrie, cotaţia a depăşit maximul de la finalul lunii martie. Indicatorul RSI (Relative Strength Index) a urcat la circa 73, peste pragul de 70, în zona de supracumpărare.
• Oportunităţi şi riscuri
Oportunităţi
Rafinare în context de ofertă restrânsă: marja indicativă de 50,3 dolari/baril, utilizarea de 100% pe Coasta Golfului şi estimarea conducerii că normalizarea va dura o bună parte din anul viitor susţin profitabilitatea segmentului.
Proiecte de creştere: Uaru (Guyana), Golden Pass LNG, poziţiile majorate în Papua LNG şi Rovuma LNG şi tehnologiile din bazinul Permian susţin producţia viitoare.
Bilanţ şi distribuţii: un flux de numerar liber de 19,11 miliarde dolari în trimestru, datoria netă redusă la 22,1 miliarde dolari, 44 de ani consecutivi de majorare a dividendului şi răscumpărări planificate de 20 miliarde dolari în 2027.
Riscuri
Normalizarea marjelor şi a preţurilor: profitul depinde puternic de marjele de rafinare şi de preţul ţiţeiului; scăderea Brent a redus deja profitul din Upstream cu 20% în ritm trimestrial.
Expunerea la Orientul Mijlociu: ExxonMobil are o pondere mai mare a producţiei în regiune decât rivalii, iar avariile din Qatar şi întârzierea livrărilor din Emiratele Arabe Unite afectează volumele şi vânzările.
Presiune politică şi evaluare: preţul diesel-ului în SUA (6,32 dolari/galon, +70% în ritm anual) alimentează critici la adresa profiturilor în an electoral, iar acţiunea se tranzacţionează peste preţul ţintă mediu al analiştilor şi cu primă faţă de sector.
• Concluzie
ExxonMobil a livrat un trimestru excepţional, în care marjele record din rafinare au compensat scăderea preţurilor ţiţeiului şi impactul conflictului asupra producţiei, iar compania a ales să consolideze bilanţul în loc să accelereze răscumpărările. Pe termen scurt, atenţia investitorilor se îndreaptă către ritmul de normalizare a marjelor de rafinare, situaţia din Strâmtoarea Ormuz, pornirea proiectelor Uaru şi Golden Pass şi reconfirmarea indicatorilor pentru 2027. Volatilitatea poate persista atât timp cât rezultatele rămân dependente de un context geopolitic dificil de anticipat.
Sursele menţionate de TradeVille în această analiză sunt: rezultate ExxonMobil, Reuters, CNBC, Bloomberg, Seeking Alpha, WSJ, Alpha Spread, MarketChameleon, TradingView, Zacks.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.
 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului