 English
AROBS a raportat, pentru al treilea trimestru din 2026, cele mai mari venituri trimestriale din istoria grupului, 162 milioane lei (+43% în ritm anual), iar după nouă luni profitul net de 35,8 milioane lei (+90% în ritm anual) a depăşit deja ţinta din bugetul propriu (BVC) pentru întreg anul. Depăşirea a fost susţinută şi de câştigurile din diferenţe de curs valutar: fără rezultatul financiar, profitul ajustat acoperă circa 80% din buget.
Punctul slab rămâne marja EBITDA, coborâtă la 14,8% în al treilea trimestru, pe fondul creşterii rapide a segmentului Sisteme Integrate, cu marje structural mai mici. Raportul a fost publicat după închiderea şedinţei de joi, când acţiunea a urcat cu 1,63%, la 0,746 lei.
• Rezultate financiare
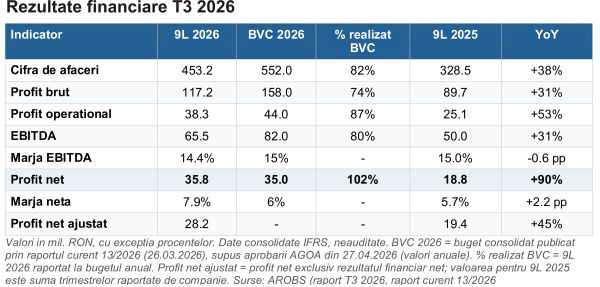
După nouă luni, AROBS este peste ritmul necesar atingerii BVC 2026: grupul a realizat 82% din cifra de afaceri, 80% din EBITDA, 87% din profitul operaţional şi 102% din profitul net bugetate. Cifra de afaceri consolidată a urcat la 453,2 milioane lei în primele nouă luni din 2026 (+38% în ritm anual), EBITDA la 65,5 milioane lei (+31%), iar profitul operaţional la 38,3 milioane lei (+53%). Profitul net aproape s-a dublat, la 35,8 milioane lei, iar marja netă a urcat de la 5,7% la 7,9%.
Avansul mai rapid al profitului net vine din rezultatul financiar net de +7,5 milioane lei (faţă de -0,6 milioane lei în primele nouă luni din 2025), generat în principal de diferenţele de curs valutar. Fără acesta, profitul net ajustat a fost de 28,2 milioane lei (+45% în ritm anual).
În al treilea trimestru, veniturile de 162 milioane lei au crescut cu 9% faţă de trimestrul anterior şi cu 43% în ritm anual, pe toate cele trei segmente. EBITDA a urcat cu 27% în ritm anual, la 24 milioane lei, însă marja EBITDA s-a comprimat la 14,8%, de la 15,5% în al doilea trimestru din 2026 şi 16,5% în al treilea trimestru din 2025.
Profitul net trimestrial a crescut cu 34% în ritm anual, la 11,5 milioane lei, dar a scăzut cu 29% trimestrial, deoarece leul s-a depreciat mult mai puţin faţă de dolar decât în trimestrul al doilea. În al treilea trimestru a fost recunoscută în rezultatul financiar şi pierderea din vânzarea AROBS Polska.
Pe segmente, Servicii Software a generat 288,5 milioane lei (+29% în ritm anual), din care 74,4 milioane lei de la companiile achiziţionate (Codingscape, GESS şi AROBS Tech). Produsele Software au crescut cu 15%, la 83,2 milioane lei, cu o marjă brută în urcare la 54,6% (de la 52,5%).
Sistemele Integrate au avansat cu 151%, la 81,5 milioane lei, dar cu o marjă brută de doar 16,3%, iar 83% din veniturile segmentului provin din proiecte cu instituţii publice.
Pe un perimetru comparabil, creşterea organică a fost de circa 20%. Clienţii din SUA au generat 119 milioane lei (26% din afaceri, faţă de 22% în primele nouă luni din 2025), iar veniturile în valută au reprezentat 69% din total.
Fluxul de numerar din exploatare a fost de 46 milioane lei (129% din profitul net), iar plăţile pentru achiziţii au totalizat 74,5 milioane lei. La 30 septembrie, grupul avea o poziţie de numerar net de 162,2 milioane lei (datorie netă/EBITDA de -1,92x).
• Mesaje-cheie şi perspective
CEO-ul Voicu Oprean leagă rezultatele de strategia de integrare OneAROBS: „Rezultatele de până acum arată că ceea ce am construit în ultimii ani începe să funcţioneze ca un singur Grup”. Integrarea vizează cross-selling către clienţi mai mari, utilizarea mai bună a capacităţii şi competenţe tehnologice comune, inclusiv AI.
Pe tema marjei, Oprean invocă structura veniturilor şi integrarea încă în curs a achiziţiilor, dar subliniază efectul de scară: faţă de al treilea trimestru din 2025, cheltuielile generale şi administrative au crescut cu 26%, mult sub ritmul veniturilor (+43%), iar cele de vânzări şi marketing au rămas practic constante. CFO-ul Ştefan-Alexandru Frangulea a precizat că „prioritatea noastră pentru perioada următoare este îmbunătăţirea marjei EBITDA”.
Pe Sisteme Integrate, compania publică de acum portofoliul de contracte: valoarea semnată şi încă nerecunoscută în venituri (cota AROBS) era de circa 80,9 milioane lei la 30 septembrie, din care 59,3 milioane lei aferenţi contractului cu APIA, estimat să se deruleze până la 30.06.2027. Alte oportunităţi, de 67 milioane lei, sunt nesemnate, iar compania consideră semnarea lor incertă.
Piaţa americană a devenit un motor de creştere după preluarea integrală a Codingscape, iar următoarele ţinte de extindere în UE sunt Benelux şi DACH. În septembrie, grupul a vândut AROBS Polska către WB Electronics. Despre AI, Oprean spune că „întrebarea nu mai este dacă o adoptăm, ci cât de repede şi cât de bine o integrăm”.
BVC 2026 a fost construit pe un scenariu prudent: cifra de afaceri de 552 milioane lei, EBITDA de 82 milioane lei şi profit net de 35 milioane lei. Atingerea bugetului de venituri ar necesita circa 99 milioane lei în ultimul trimestru, sub nivelul oricărui trimestru din 2026; raportul nu menţionează o revizuire a bugetului.
• Sentimentul pieţei şi preţuri ţintă
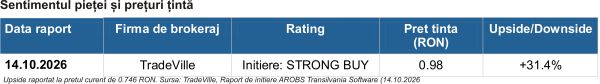
TradeVille a iniţiat acoperirea companiei pe 14 octombrie 2026, cu recomandarea ”Strong Buy” şi un preţ ţintă de 0,98 lei/acţiune, construit pe un model DCF (fluxul de numerar liber al firmei, estimări 2026-2030).
Raportat la cotaţia curentă de 0,746 lei, preţul ţintă implică un potenţial de apreciere de circa 31% pe 12 luni. Evaluarea s-a bazat pe datele din primul semestru din 2026 şi nu a fost actualizată cu rezultatele din al treilea trimestru; după nouă luni, AROBS a realizat 80% din veniturile şi 81% din EBITDA estimate de TradeVille pentru 2026.
• Evaluare
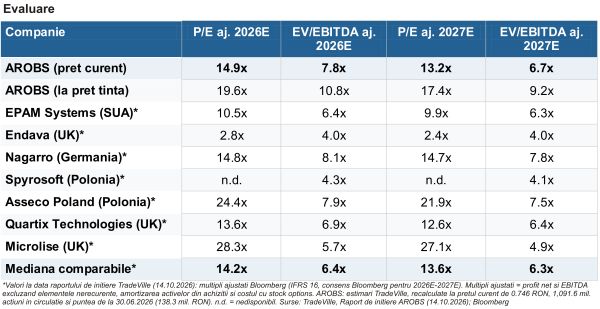
Pentru AROBS, cele mai relevante repere sunt P/E şi EV/EBITDA ajustate, care exclud amortizarea relaţiilor cu clienţii din achiziţii şi costul non-cash al programului de stock options (SOP). La 0,746 lei, AROBS se tranzacţionează la 14,9x P/E ajustat şi 7,8x EV/EBITDA ajustat 2026E, cu o primă de circa 5%, respectiv 22% faţă de mediana comparabilelor (14,2x şi 6,4x). Pe 2027E, P/E-ul ajustat (13,2x) este cu circa 3% sub mediană, într-un grup eterogen (de la 2,8x la 28,3x P/E 2026E).
Multiplii medianei aplicaţi pe estimările TradeVille indicau 0,63-0,77 lei/acţiune, în jurul preţului curent. Diferenţa faţă de preţul ţintă din DCF vine din numerarul net şi din traiectoria estimată a marjei EBITDA (de la 14,2% în 2026E la 17,5% în 2030E), pe care multiplii pe termen scurt nu o surprind.
Pe baza raportată, P/BV este de circa 1,5x, ROE pe ultimele 12 luni de 9,3%, iar ROA de circa 7%. Rentabilitatea este apăsată de numerarul net şi de activele din achiziţii (fondul comercial şi relaţiile cu clienţii reprezintă 53,6% din capitalurile proprii), iar estimările TradeVille menţin ROE sub 10% până în 2030E.
Bilanţul rămâne defensiv: îndatorare globală de 26% şi lichiditate curentă de 2,9x.
• Evoluţia preţului şi reacţia pe bursă
De la începutul anului (YTD), acţiunea AROBS a avansat cu 11,34%, mult sub indicele BET (+41,10% YTD); pe ultimele 12 luni, creşterea este de 7,03%, faţă de +47,05% pentru BET. Dintre societăţile similare, Eleco a urcat cu 85,71% YTD, iar Novabase a scăzut cu 18,63%.
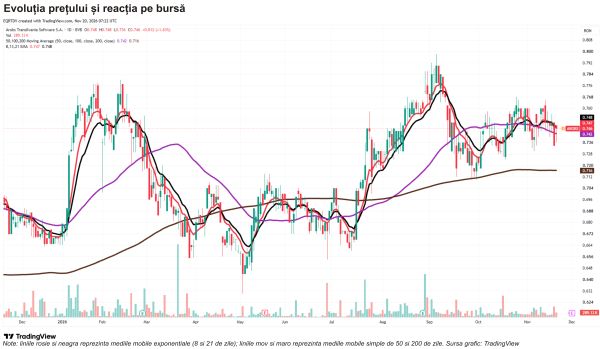
Acţiunea a urcat cu 1,63% joi, la 0.746 lei, pentru o capitalizare de circa 823 milioane lei. Din punct de vedere tehnic, după minimul din mai (circa 0,65 lei), acţiunea a urcat până la maximul anual de la începutul lui septembrie (circa 0,80 lei), apoi s-a corectat spre media mobilă de 200 de zile, iar din octombrie consolidează lateral, între circa 0,725 şi 0,768 lei.
Cotaţia este uşor sub mediile exponenţiale de 8 şi 21 de zile (0,747 şi 0,748 lei), aplatizate, semn de indecizie, dar rămâne peste SMA 50 (0,742 lei) şi SMA 200 (0,716 lei), deci trendul de fond rămâne pozitiv.
• Oportunităţi şi riscuri
Oportunităţi
Vizibilitate pe Sisteme Integrate: contractele semnate încă nerecunoscute în venituri (circa 80,9 milioane lei, din care 59,3 milioane lei APIA) susţin veniturile segmentului până în 2027.
Creştere organică şi expansiune în SUA: creşterea organică de circa 20% pe perimetru comparabil şi ponderea de 26% a clienţilor americani diversifică sursele de venit.
Bilanţ solid: numerarul net de 162,2 milioane lei şi datoria netă/EBITDA de -1,92x permit noi achiziţii şi răscumpărări de acţiuni.
Riscuri
Presiune pe marje: marja EBITDA a coborât la 14,8% în al treilea trimestru, iar ponderea în creştere a Sistemelor Integrate (marjă brută de 16,3%) şi integrarea achiziţiilor pot limita revenirea profitabilităţii.
Expunere valutară şi calitatea profitului: 69% din venituri sunt în valută, iar o parte din avansul profitului net provine din diferenţe de curs nerealizate, volatile de la un trimestru la altul.
Dependenţă de sectorul public şi de AI: 83% din veniturile Sistemelor Integrate vin din proiecte publice, sensibile la calendarul bugetar, iar adopţia rapidă a AI poate presa preţurile în serviciile software clasice.
• Concluzie
AROBS încheie primele nouă luni cu venituri record şi cu un profit net care a depăşit deja bugetul anual, susţinut de creşterea organică, de expansiunea pe piaţa americană şi de contribuţia achiziţiilor. În acelaşi timp, o parte din avansul profitului provine din diferenţe de curs, iar marja EBITDA continuă să se comprime pe fondul mixului de venituri. Pe termen scurt, atenţia investitorilor se mută către evoluţia marjelor în ultimul trimestru şi către ritmul de execuţie al contractelor publice semnate.
Sursele menţionate de TradeVille în această analiză sunt: raport şi BVC AROBS, TradeVille - Raport de iniţiere AROBS (14.10.2026), Bloomberg, Investeşte la Bursă, TradingView, BVB, presă locală.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.
 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului