 English
Producătorii de armament se confruntă cu presiuni diferite, care se pot suprapune, cum sunt evaluări bursiere prea optimiste, contracte întârziate, costuri de producţie greu de controlat şi schimbarea priorităţilor tehnologice, arată o analiză publicată pe site-ul CNBC. Autorii analizei susţin că bugetele mari oferă oportunităţi, dar nu elimină competiţia şi nici riscul industrial şi că reînarmarea nu garantează profituri fără întrerupere.
Sursa citată susţin că în Coreea de Sud, marii producători de armament pierd masiv din valoarea bursieră, pe fondul rezultatelor dezamăgitoare şi al întrebărilor privind adaptarea la războiul dronelor, în timp ce în Germania, gigantul Rheinmetall îşi reduce estimările, deşi afacerile continuă să crească. Mai mult, în Statele Unite, programe militare strategice au provocat deja pierderi de sute de milioane de dolari, conform jurnaliştilor de la CNBC.
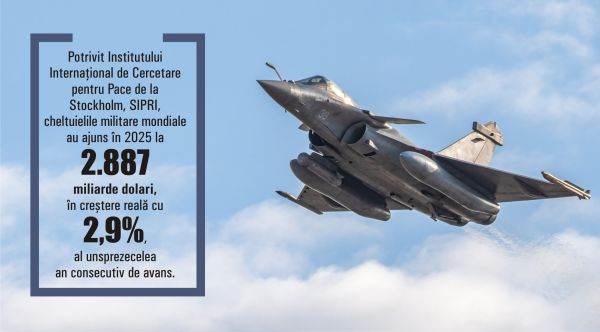
Amploarea pieţei face aceste dificultăţi cu atât mai relevante. Potrivit Institutului Internaţional de Cercetare pentru Pace de la Stockholm, SIPRI, cheltuielile militare mondiale au ajuns în 2025 la 2.887 miliarde dolari, în creştere reală cu 2,9%, al unsprezecelea an consecutiv de avans. Europa a cheltuit 864 miliarde dolari, cu 14% mai mult decât în anul precedent. Aceste bugete includ însă salarii, operaţiuni şi alte categorii de cheltuieli, astfel încât nu se transformă integral în comenzi pentru fabricile de armament.
Veniturile producătorilor confirmă totuşi expansiunea. Cele mai mari 100 de companii de armament şi servicii militare au cumulat vânzări de 679 de miliarde de dolari în 2024, cu 5,9% peste anul precedent, potrivit SIPRI. Sursa citată a emis şi un avertisment cu privire la întârzierile, depăşirile de costuri şi dificultăţile de aprovizionare. Industria de apărare are o piaţă în creştere, dar trebuie să demonstreze că poate produce la timp, la costurile asumate şi cu o rentabilitate sustenabilă.
În Coreea de Sud, distanţa dintre entuziasmul investitorilor şi rezultatele companiilor a devenit spectaculoasă. Potrivit CNBC, care citează o analiză publicată de site-ul sud-coreean SBS, valoarea bursieră cumulată a Hanwha Aerospace, LIG D&A, Hyundai Rotem şi Korea Aerospace Industries coborâse la aproximativ 62 trilioane woni (46,5 miliarde dolari) la finalul lunii octombrie 2026, faţă de reperul maxim de 170 de trilioane (118,49 miliarde dolari) din octombrie 2025. Diferenţa este de 108 trilioane de woni, echivalentă cu aproximativ 63,5% din acel reper. Este valoare bursieră pierdută, ceea ce arată cât de sever şi-au revizuit investitorii aşteptările.
Rezultatele financiare explică o parte a dezamăgirii. Conform CNBC, profitul operaţional al Hanwha Aerospace a scăzut cu peste 46% în trimestrul al treilea faţă de perioada similară din 2025, compania invocând ajustări ale calendarului livrărilor şi costuri excepţionale. Acţiunile sale pierduseră peste 28% de la începutul anului. Hyundai Rotem raportase o scădere de peste 11,1% a profitului operaţional, în timp ce titlurile sale coborâseră cu aproape 60%.
Există şi o excepţie, Korea Aerospace Industries, companie pentru care vânzările trimestriale au crescut cu aproximativ 52%, iar profitul operaţional cu circa 32%, limitând declinul bursier anual la puţin peste 8%. Diferenţele sunt importante, deoarece infirmă ideea unei prăbuşiri uniforme a industriei sud-coreene. Investitorii încep să distingă între companiile care transformă cererea în rezultate şi cele pentru care promisiunile comerciale se materializează mai greu.
Analistul Peter Kim, de la KB Securities, a identificat pentru CNBC o combinaţie de evaluări bursiere ridicate, aprecierea wonului, întârzierea comenzilor externe şi deplasarea capitalului către semiconductori. Peste toate se suprapune lentoarea cu care guvernele transformă angajamentele politice privind apărarea în bugete aprobate şi contracte. Piaţa cumpărase perspectiva unei expansiuni rapide, dar calendarul achiziţiilor publice nu a ţinut pasul cu aşteptările.
Avantajul sud-coreean a fost reprezentat de noile tancuri, obuziere şi sisteme de rachete competitive ca preţ şi termen de livrare, dar războaiele recente au adus în faţă dronele, sistemele anti-dronă şi apărarea aeriană în centrul priorităţilor militare. Pentru cumpărători, devine esenţial raportul dintre costul unui echipament, capacitatea lui de supravieţuire şi eficienţa într-un mediu saturat de senzori şi muniţii fără pilot.
Cu toate acestea nu se poate spune că tancurile şi artileria au devenit inutile. David Roche, strateg la Quantum Strategy, a declarat pentru CNBC că dronele nu pot ocupa şi menţine singure teritoriul şi că problema producătorilor tradiţionali este adaptarea: platformele convenţionale trebuie integrate cu recunoaşterea, războiul electronic şi protecţia împotriva atacurilor aeriene. Toate aceste lucruri presupun investiţii şi dezvoltare tehnologică într-un moment în care acţionarii cer deja profituri.
În Germania, Rheinmetall ilustrează un alt mecanism al dezamăgirii. Compania a raportat pentru primele nouă luni din 2026 vânzări de aproximativ 8,4 miliarde euro, în creştere cu 38%, şi un rezultat operaţional de 1,339 miliarde euro. Cu toate acestea, ţinta anuală de venituri a fost redusă la circa 13,2 miliarde euro, de la intervalul anterior de 13,7-14,2 miliarde euro, iar marja operaţională estimată a coborât de la aproximativ 19% la 18,5%. Grupul invocă întârzierea proiectului german Arminius şi amânarea testelor de acceptare pentru loturi de muniţie de artilerie. Reacţia investitorilor a fost brutală. Potrivit CNBC, acţiunile Rheinmetall au pierdut peste 17% în primele tranzacţii de ieri, ceea ce ducea scăderea de la începutul anului la aproximativ 46%. Este vorba despre a doua reducere a perspectivelor după cea anunţată în luna august de reprezentanţii gigantului german din industria de apărare. Corecţia din august a fost consemnată după patru ani în care compania Rheinmetall a înregistrat un câştig bursier mediu anual de 119%, beneficiind de accelerarea cheltuielilor europene pentru apărare.
Contrastul este puternic: în trimestrul al treilea, Rheinmetall obţinuse venituri de 3,15 miliarde euro şi un profit operaţional de 553 milioane euro, în creştere cu 62%. Rezultatele bune au fost eclipsate de perspectiva încasărilor amânate. Contractul Arminius, pentru vehiculele Boxer, urma să împingă în anul 2027 şi avansurile aşteptate, afectând obiectivul anterior de conversie a profitului în numerar. Compania semnala, de asemenea, întârzieri ale unor venituri anticipate din activităţi noi, inclusiv cooperarea cu firma olandeză Destinus.
Analiştii RBC au avertizat pentru CNBC că aceste informaţii pot alimenta îndoielile privind perspectivele tehnologiei militare tradiţionale în raport cu noile tehnologii. Dar dificultăţile Rheinmetall arată că o comandă anticipată nu este un contract semnat, iar un contract nu este echivalentul unei încasări.
Presiunea asupra numerarului este deja vizibilă. Rheinmetall a raportat la finalul trimestrului III din 2026 un flux de numerar liber operaţional negativ de 1,698 miliarde euro, inclusiv din cauza acumulării de stocuri pentru susţinerea creşterii. Materialele, componentele şi activitatea de producţie trebuie finanţate înainte ca toate livrările şi plăţile aşteptate să se concretizeze. Expansiunea poate astfel să consume numerar chiar atunci când profitul contabil creşte.
Exemplele americane arată că riscul depăşeşte întârzierea comenzilor. Potrivit sursei citate, în trimestrul al doilea din 2025, Lockheed Martin a raportat pierderi aferente unor programe de aproximativ 1,6 miliarde dolari. Dintre acestea, 950 milioane dolari proveneau dintr-un program clasificat al diviziei Aeronautics, iar 570 de milioane din programul elicopterelor maritime canadiene. Profitul net trimestrial a coborât la 342 milioane dolari, faţă de aproximativ 1,6 miliarde cu un an înainte, deşi vânzările au rămas în jurul a 18,2 miliarde dolari. Tot în 2025, Northrop Grumman a recunoscut în primul trimestru o pierdere înainte de impozitare de 477 milioane dolari pentru faza iniţială de producţie a bombardierului B-21. Profitul net al grupului a scăzut imediat cu 49%, la 481 milioane dolari. În acelaşi timp, portofoliul de comenzi ajungea la 92,8 miliarde dolari. Practic, compania avea perspective comerciale consistente, dar un program strategic îi afecta sever rentabilitatea curentă.
Există, totuşi, contracte care contrazic ideea dispariţiei pieţei pentru armamentul convenţional. În aprilie 2026, Hanwha a anunţat un acord de aproximativ 546 de milioane de euro cu Finlanda pentru 112 obuziere K9 şi piese de schimb, cu livrări începând din 2028. În februarie, compania anunţase şi contractul de circa 922 de milioane de dolari cu Norvegia pentru 16 lansatoare Chunmoo, rachete ghidate şi suport logistic. Transformarea războiului schimbă combinaţia de echipamente cerută de armate, fără să anuleze necesarul de artilerie şi lovire la distanţă.
În aceste condiţii, deoarece ţara noastră derulează un amplu program de înzestrare a forţelor armate finanţat majoritar prin mecanismul SAFE, rămâne de văzut cât din efortul financiar pentru apărare se va transforma în capacităţi durabile de producţie, modernizare şi întreţinere. O armată cumpără echipamente prin contracte succesive; o industrie supravieţuieşte numai dacă între aceste contracte există continuitate.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului