 English
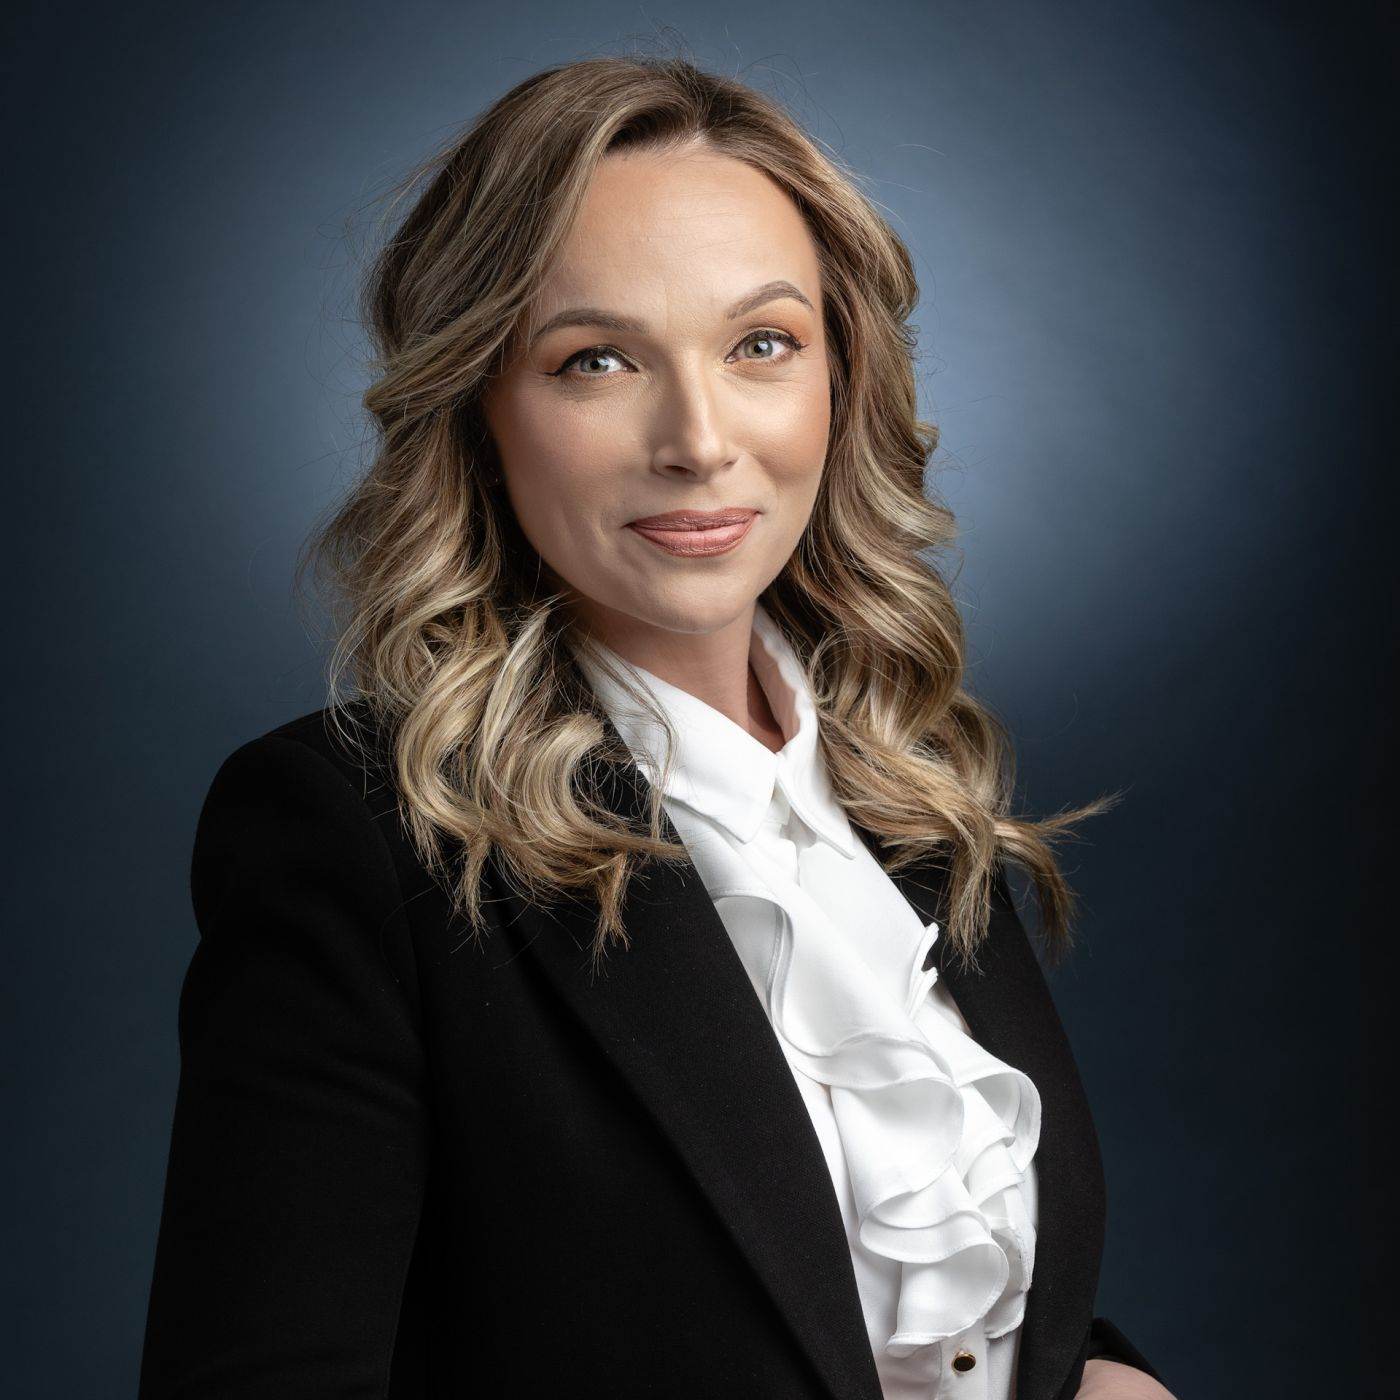
Cererea netă de spaţii de birouri din Bucureşti a depăşit 93.000 mp în primele nouă luni ale anului, în creştere cu 6% comparativ cu aceeaşi perioadă din 2025, potrivit datelor Crosspoint Real Estate, Asociat Internaţional al Savills în România.
În total, piaţa a înregistrat tranzacţii de închiriere însumând 140.388 mp, cu 14% sub nivelul consemnat în primele nouă luni ale anului trecut, iar din volumul total tranzacţionat 67% au reprezentat noi închirieri, 32% reînnoiri de contracte şi 1% subînchirieri, conform sursei.
Mădălina Marinescu, Head of Office Agency în cadrul Crosspoint Real Estate, a declarat că, deşi companiile rămân atente la eficienţa costurilor, deciziile legate de spaţiile de birouri sunt influenţate tot mai mult de factori precum colaborarea între echipe, experienţa angajaţilor şi capacitatea organizaţiilor de a atrage şi a păstra talente, potrivit analizei.
Marinescu a subliniat că biroul continuă să joace un rol important în strategia de dezvoltare a multor companii, iar acest lucru se reflectă în nivelul cererii noi din piaţă, conform sursei.
Structura cererii nete indică o piaţă activă şi diversificată, respectiv 42% din suprafaţa contractată a fost generată de companii nou intrate pe piaţă, 22% de extinderi şi 36% de relocări, potrivit analizei.
Pipeline-ul semnificativ de proiecte office ce urmează a fi livrate în următorii ani a susţinut revenirea preînchirierilor, care au reprezentat 20% din cererea netă, după o perioadă prelungită fără livrări de proiecte noi, conform sursei.
Din perspectiva amplasamentului, cele mai căutate zone de birouri au fost Floreasca-Barbu Văcărescu, care a atras 33% din cerere, urmată de Centru-Vest, cu 25%, şi Centru, cu 13%, potrivit analizei.
Analiza sectoarelor economice arată că firmele din tehnologie au generat cea mai mare parte a cererii, respectiv 34%, urmate de companiile din energie şi industrie, cu 26%, şi de sectorul financiar, cu 9%, conform sursei.
În acelaşi timp, suprafaţa medie închiriată a scăzut la sub 1.000 mp, faţă de 1.364 mp în perioada similară din 2025, iar evoluţia reflectă atât consolidarea modelelor hibride de lucru în rândul marilor ocupanţi, cât şi ajustările de personal înregistrate în anumite sectoare economice, potrivit analizei.
Aproximativ 72% dintre tranzacţiile realizate în 2026 au vizat clădiri situate la mai puţin de 500 de metri de o staţie de metrou, ceea ce confirmă importanţa accesibilităţii pentru ocupanţi, conform sursei.
Marinescu a declarat că firmele îşi dimensionează mai atent spaţiile, însă nu fac compromisuri în privinţa localizării sau a calităţii clădirii, iar accesul facil la transportul public, specificaţiile tehnice moderne şi facilităţile pentru angajaţi continuă să fie criterii esenţiale în procesul de selecţie, potrivit analizei.
Un exemplu relevant este tranzacţia prin care Rohde & Schwarz Topex şi-a reînnoit contractul de închiriere pentru aproximativ 8.000 mp şi şi-a extins operaţiunile cu încă 2.000 mp în clădirea myhive IRIDE | nineteen din Bucureşti, ajungând la o suprafaţă totală de aproximativ 10.000 mp, conform sursei.
Tranzacţia, intermediată de Crosspoint Real Estate, evidenţiază faptul că organizaţiile aflate în proces de dezvoltare continuă să investească în spaţii capabile să susţină creşterea pe termen lung, potrivit analizei.
Pe partea de ofertă, trimestrul al treilea al anului a marcat livrarea primei clădiri noi de birouri după o perioadă de 18 luni fără proiecte finalizate, respectiv One Technology District, dezvoltare de peste 20.000 mp realizată pentru Infineon Technologies, conform sursei.
Deşi până la finalul anului nu mai sunt aşteptate alte livrări importante, piaţa dezvoltărilor de birouri este estimată să redevină mai dinamică în 2027 şi 2028, când sunt programate nouă proiecte noi ce însumează aproape 200.000 mp, iar până la livrarea acestor proiecte, rata de neocupare este aşteptată să rămână sub pragul de 10%, potrivit analizei.
Datele din România sunt în linie cu concluziile raportului Global Occupier Strategy 2026, realizat de Savills în rândul liderilor de business şi al ocupanţilor de spaţii de birouri la nivel internaţional, conform sursei.
Studiul arată că aproape două treimi dintre respondenţi consideră biroul fie un avantaj competitiv, fie un element esenţial pentru cultura organizaţională, iar companiile alocă în medie 8,4% din venituri şi 12,5% din costurile operaţionale pentru spaţiile de lucru, potrivit analizei.
Raportul arată şi un decalaj între percepţie şi capacitatea de măsurare a impactului spaţiilor de lucru, iar deşi aproape toate organizaţiile consideră că biroul contribuie la colaborare şi performanţă, mai puţin de jumătate spun că pot cuantifica în mod concret aceste beneficii, conform sursei.
Marinescu a concluzionat că atât datele din raportul Savills, cât şi ceea ce se observă în România indică aceeaşi direcţie, iar discuţia nu mai este exclusiv despre câţi metri pătraţi ocupă o companie, ci despre valoarea pe care spaţiul respectiv o generează pentru organizaţie, potrivit analizei.



 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului