 English
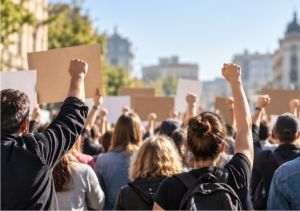
Franţa se împrumută tot mai scump, datoria publică a ajuns la 119% din PIB, iar indicele bursier CAC 40 înregistrează pierderi, spre deosebire de alte pieţe europene, conform unui comunicat de presă remis redacţiei. Tensiunile bugetare, blocajul politic şi protestele recente, care au afectat inclusiv activitatea unor mari companii, accentuează îngrijorările investitorilor, informează sursa citată.
Deşi Franţa continuă să se finanţeze pe pieţele internaţionale, problema principală nu pare să fie accesul la împrumuturi, ci deteriorarea încrederii în capacitatea statului de a-şi stabiliza finanţele publice, subliniază Radu Puiu, analist financiar XTB România.
De la lansarea operaţiunii militare americane „Epic Fury” în Iran, pe 28 februarie 2026, randamentul obligaţiunilor franceze pe 10 ani a crescut, ajungând la aproximativ 5%. Diferenţa faţă de obligaţiunile germane s-a extins la aproape 170 de puncte de bază, semnalând o primă de risc tot mai ridicată, potrivit comunicatului de presă.
Pe măsură ce se apropie alegerile prezidenţiale din 2027, capacitatea autorităţilor franceze de a adopta măsuri fiscale credibile devine esenţială pentru evoluţia obligaţiunilor, a burselor şi a costurilor de finanţare ale companiilor, se arată în comunicat.
Franţa se împrumută mai scump decât Italia şi Spania
Creşterea randamentelor obligaţiunilor suverane nu afectează exclusiv Franţa. Preţurile energiei şi aşteptările privind politica monetară menţin presiunea asupra costurilor de finanţare la nivel internaţional, conform comunicatului de presă.
Un alt indicator relevant este costul asigurării împotriva riscului de neplată. Spread-ul CDS pe cinci ani al Franţei a crescut de la aproximativ 48 de puncte de bază pe 22 septembrie 2026 la aproape 89 de puncte pe 22 octombrie, potrivit datelor prezentate în comunicat.
Aceste evoluţii nu indică un risc iminent de incapacitate de plată. Franţa continuă să emită obligaţiuni prin Agence France Tresor, însă la costuri mai ridicate, punctează reprezentantul XTB România.
Situaţia este cu atât mai relevantă cu cât Franţa se împrumută, în prezent, la randamente superioare celor ale Italiei şi Spaniei. În octombrie, diferenţele de randament ale obligaţiunilor italiene şi greceşti faţă de cele germane s-au redus, în timp ce spread-ul franco-german a continuat să crească, se arată în comunicatul de presă.
Această divergenţă sugerează că investitorii nu penalizează uniform datoria statelor din Zona Euro, ci acordă o atenţie tot mai mare problemelor fiscale specifice Franţei, potrivit analizei XTB România.
Datorie de aproape 3.600 de miliarde de euro şi deficit peste ţintă
Datoria publică franceză a ajuns la 3.595,5 miliarde de euro în trimestrul al doilea din 2026, echivalentul a 119% din PIB. Franţa este, astfel, cel mai mare debitor suveran din Zona Euro în termeni nominali, în timp ce Germania înregistrează un raport datorie/PIB de aproximativ 64%, conform comunicatului de presă.
Perspectivele bugetare sunt complicate de deficitele persistente şi de creşterea economică modestă. Deficitul public este estimat la 5,4% din PIB în 2026, faţă de ţinta iniţială de 4,6%. Pentru 2027, proiectul de buget prevede un deficit de 5%, bazat pe o creştere economică estimată la 1%, subliniază Radu Puiu.
Această ipoteză rămâne vulnerabilă. Economia franceză a crescut cu numai 0,9% în 2025, iar activitatea economică a rămas modestă în 2026. Dacă avansul PIB va fi sub aşteptări, veniturile fiscale ar putea scădea, complicând reducerea deficitului şi stabilizarea datoriei publice, se arată în comunicat.
În paralel, costurile dobânzilor continuă să crească. Conform estimărilor Agence France Tresor, cheltuielile cu dobânzile ale guvernului ar urma să ajungă la 62,6 miliarde de euro în 2026, faţă de aproximativ 51,6 miliarde de euro în 2025, potrivit comunicatului de presă.
Majorarea costurilor de finanţare nu afectează imediat întregul stoc de datorie, dar se transmite treptat prin noile emisiuni şi refinanţarea obligaţiunilor scadente. Cu alte cuvinte, Franţa riscă să intre într-un cerc dificil de întrerupt: creştere economică redusă, deficite persistente şi o povară tot mai mare a dobânzilor, arată analiza XTB România.
Blocajul politic ar putea pune în pericol reducerea deficitului
Consolidarea fiscală este îngreunată de nivelul ridicat al cheltuielilor publice şi de lipsa unei majorităţi parlamentare stabile. În 2025, cheltuielile publice au reprezentat 57,2% din PIB în Franţa, comparativ cu 50,5% în Germania şi 51,2% în Italia. Reducerea deficitului presupune astfel decizii dificile privind cheltuielile sociale, serviciile publice sau fiscalitatea, potrivit comunicatului de presă.
Proiectul de buget pentru 2027 include măsuri de ajustare fiscală de 54 de miliarde de euro, însă adoptarea acestora rămâne incertă. Divergenţele politice, inclusiv cele privind impozitarea pensiilor, evidenţiază dificultatea obţinerii unui compromis, explică Radu Puiu.
Pentru investitori, problema nu mai este doar valoarea măsurilor anunţate, ci capacitatea guvernului de a le pune efectiv în aplicare. În perspectiva alegerilor prezidenţiale din 2027, amânarea repetată a reformelor sau revizuirea obiectivelor bugetare ar putea menţine ridicată prima de risc, chiar şi în absenţa unei deteriorări suplimentare a finanţelor publice, se arată în comunicat.
Indicele bursier al Franţei pierde, în timp ce pieţele europene cresc
Tensiunile fiscale şi politice se reflectă şi în performanţa pieţei de capital franceze, punctează reprezentantul XTB România.
De la începutul anului, CAC 40 a scăzut cu 4,25%, în timp ce Euro Stoxx 50 a crescut cu 4,49%, iar indicele german DAX a avansat cu 3,55%. Randamentele ridicate ale obligaţiunilor pot afecta companiile prin creşterea costurilor de finanţare şi prin reducerea evaluărilor bursiere, conform comunicatului de presă.
În acelaşi timp, sectorul bancar, reprezentat de BNP Paribas, Societe Generale şi Credit Agricole, este expus atât modificărilor valorii portofoliilor de obligaţiuni, cât şi majorării costurilor de finanţare. În plus, prevalenţa creditelor ipotecare cu dobândă fixă limitează capacitatea băncilor franceze de a transfera rapid costurile mai mari către clienţi, se mai arată în comunicat.
Protestele recente, presiuni costisitoare pe companii
Companiile puternic îndatorate sunt, de asemenea, vulnerabile. Grupuri imobiliare precum Unibail-Rodamco-Westfield pot fi afectate de refinanţarea mai scumpă a datoriilor şi de scăderea valorii activelor imobiliare. De asemenea, în cazul operatorilor de concesiuni Vinci şi Eiffage, incertitudinea provine şi din posibilele modificări fiscale, inclusiv introducerea unor taxe sectoriale care ar putea reduce rentabilitatea operaţiunilor pe autostrăzi, potrivit comunicatului de presă.
Protestele recente au adăugat o presiune directă asupra activităţii comerciale. Carrefour şi-a redus previziunile pentru întregul an după ce aproximativ 50 de magazine din Franţa au fost afectate de vandalism şi jafuri, în contextul tulburărilor civile şi al stării de urgenţă. Compania estimează un impact potenţial asupra profitului operaţional cuprins între 80 şi 200 de milioane de euro, se arată în comunicat.
Totuşi, performanţa CAC 40 nu poate fi explicată exclusiv prin problemele interne ale Franţei. Componenţa sectorială a indicelui, evoluţia economiei globale şi expunerea internaţională a marilor companii franceze influenţează, de asemenea, rezultatele bursiere, potrivit analizei XTB România.
Ar putea problemele Franţei să afecteze întreaga Zonă Euro?
Deocamdată, evoluţia obligaţiunilor arată că îngrijorările investitorilor sunt concentrate în principal asupra Franţei. O deteriorare suplimentară a încrederii ar putea determina, însă, reevaluarea riscurilor şi în alte state europene îndatorate, potrivit comunicatului de presă.
Cu alte cuvinte, presiunile s-ar putea transmite inclusiv asupra euro. La 22 octombrie, moneda europeană se tranzacţiona la aproximativ 1,12 dolari, în scădere cu 2% în ultima lună şi 4% în ultimele şase luni, conform comunicatului de presă.
O eventuală extindere a tensiunilor pe pieţele obligaţiunilor ar putea accentua deprecierea euro, deşi cursul EUR/USD rămâne influenţat şi de diferenţele de dobândă dintre Europa şi SUA, perspectivele economice şi preţurile energiei. O criză mai amplă ar pune şi Banca Centrală Europeană în faţa unei dileme, se arată în comunicat.
Problema Franţei, una de credibilitate fiscală şi politică
BCE dispune de instrumente pentru limitarea perturbărilor nejustificate ale pieţelor, însă acestea nu garantează intervenţia în cazul deteriorării fundamentelor fiscale ale unui stat membru, potrivit comunicatului de presă.
Franţa nu se confruntă, în prezent, cu o criză imediată de finanţare, ci cu una de credibilitate fiscală şi politică. Întrebarea principală nu este dacă statul francez mai poate contracta împrumuturi, ci cât de mult va plăti pentru ele şi cât timp poate susţine această povară, arată Radu Puiu.
Restabilirea încrederii investitorilor va depinde de adoptarea unor măsuri bugetare credibile şi aplicabile. În absenţa acestora, costurile ridicate de finanţare, performanţa modestă a CAC 40 şi riscurile pentru Zona Euro ar putea persista, se concluzionează în comunicatul de presă.










 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur






























Opinia Cititorului