 English

Bank of America Corp. a raportat, pentru trimestrul al treilea din 2026, un profit net în scădere cu 17% în ritm anual, afectat de o amendă de reglementare de 1,2 miliarde de dolari legată de programele de combatere a spălării banilor. Banca a ratat estimările analiştilor atât în cazul veniturilor, cât şi în cazul profitului ajustat pe acţiune, pe fondul tranzacţionării slabe, dar a ridicat prognoza pentru venitul din dobânzi în 2027. Acţiunile au închis şedinţa de miercuri în scădere cu 4,76%, după ce pierduseră peste 8% înainte de deschidere.
• Rezultate financiare
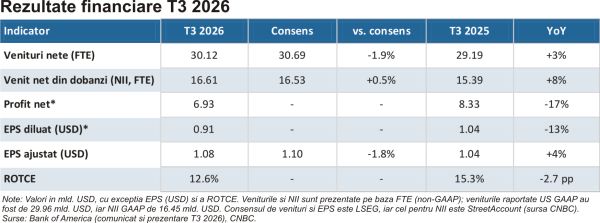
Veniturile nete pe baza echivalentului fiscal integral (FTE - fully taxable-equivalent) au urcat cu 3% în ritm anual, la 30,12 miliarde dolari, sub consensul LSEG de 30,69 miliarde dolari. Profitul net a scăzut cu 17% anual, la 6,93 miliarde dolari, iar profitul pe acţiune (EPS) diluat a fost de 0,91 dolari, faţă de 1,04 dolari în trimestrul al treilea din 2025. Rezultatul a fost diminuat de o cheltuială nerecurentă de 1,2 miliarde de dolari, nedeductibilă fiscal, după ce, pe 13 octombrie, autorităţile americane OCC şi FinCEN au anunţat ordine de conformare privind programele AML şi de sancţiuni ale băncii. Excluzând acest element, profitul net ar fi fost de 8,1 miliarde dolari, iar EPS ajustat de 1,08 dolari, uşor sub estimarea de 1,10 dolari.
Venitul net din dobânzi a crescut cu 8% anual, la 16,6 miliarde dolari, uşor peste aşteptări, susţinut de soldurile mai mari de credite (+6%) şi depozite (+2%) şi de reinvestirea activelor cu dobândă fixă la randamente mai mari. Marja netă din dobânzi a urcat cu 15 puncte de bază, la 2,16%, în timp ce veniturile din comisioane au scăzut cu 2%.
Dezamăgirea a venit din activitatea de piaţă: veniturile din tranzacţionare au scăzut cu 5% anual, la 5,1 miliarde dolari, deşi CEO-ul Brian Moynihan indicase în septembrie un nivel relativ stabil. Segmentul de venit fix, valute şi mărfuri (FICC - Fixed Income, Currencies and Commodities) a scăzut cu 17%, la 2,6 miliarde dolari, iar tranzacţionarea pe acţiuni a urcat cu 11%, la 2,5 miliarde dolari (record pentru un trimestrul al treilea), ambele sub aşteptări. Comisioanele de investment banking au scăzut cu 11%, la 1,8 miliarde dolari.
Pe segmente, divizia de administrare a averii (GWIM - Global Wealth and Investment Management) a raportat un profit de 1,5 miliarde dolari (+22% anual), iar divizia de retail (Consumer Banking) 3,5 miliarde dolari (+2%). Global Banking a câştigat 2 miliarde dolari (-5%), iar Global Markets 1,2 miliarde dolari (-25%).
Excluzând amenda, cheltuielile operaţionale au crescut cu 7%, la 18,5 miliarde dolari. Calitatea creditului s-a îmbunătăţit, rata pierderilor nete din credite coborând la 0,44%, de la 0,47% cu un an în urmă.
Rata de capital CET1 (Common Equity Tier 1, nucleul capitalului de reglementare) a coborât la 10,9%, de la 11,2% în trimestrul al doilea. Banca a returnat acţionarilor 8,3 miliarde dolari (dividende şi răscumpărări de 6 miliarde dolari), iar rentabilitatea capitalului propriu tangibil (ROTCE - Return on Tangible Common Equity) a fost de 12,6% (14,9% ajustat).
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Elementul central al teleconferinţei a fost prognoza pentru venitul net din dobânzi. CFO-ul Alastair Borthwick a reconfirmat o creştere a NII de aproximativ 8% pentru 2026 şi a anunţat că, pentru 2027, banca se aşteaptă la o creştere de 8% sau mai mult, peste intervalul de 5%-7% comunicat iniţial pe termen mediu. Scenariul include trei majorări de dobândă de câte 25 de puncte de bază până în iunie 2027. Pentru ultimul trimestru, conducerea estimează o nouă îmbunătăţire a NII şi revenirea levierului operaţional (venituri în creştere mai rapidă decât cheltuielile).
Referitor la amendă, Borthwick a precizat că ordinele de conformare nu impun o limită a activelor băncii şi că remedierea nu va afecta alte investiţii, costurile fiind deja incluse în baza de cheltuieli. Moynihan a declarat că banca se află „pe drumul cel bun” pentru a remedia toate deficienţele, fără a oferi însă un calendar pentru încheierea procesului. Borthwick a mai precizat că portofoliul de tranzacţii de investment banking în pregătire a crescut, susţinut şi de nevoile de finanţare ale companiilor din zona inteligenţei artificiale.
În comunicatul de presă, Moynihan a subliniat că „echipa a generat creştere organică, aprofundând relaţiile cu clienţii şi atrăgând alţii noi. Deşi veniturile din investment banking şi din tranzacţionare au fost mai mici, creditarea comercială a crescut în fiecare segment de clienţi”.
• Sentimentul pieţei şi preţuri ţintă
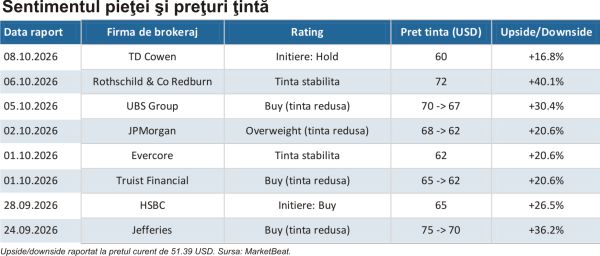
Sentimentul analiştilor rămâne moderat pozitiv. Preţul ţintă mediu agregat de MarketBeat este de 64,22 dolari/acţiune, ceea ce implică un potenţial de apreciere de aproximativ 25% faţă de preţul curent, pe un orizont de 12 luni (ţinta maximă 72 dolari, minimă 54 dolari). Dintre cei 26 de analişti care acoperă compania, 19 recomandă cumpărarea („Buy”), 7 menţinerea („Hold”) şi niciunul vânzarea, consensul fiind „Moderate Buy”.
Înainte de raportare, majoritatea ajustărilor au fost în jos, după avertismentul din septembrie: Jefferies, UBS, JPMorgan şi Truist şi-au redus ţintele, iar TD Cowen a iniţiat acoperirea cu „Hold”. După raportare, Mike Mayo (Wells Fargo) a descris rezultatele din pieţele de capital drept cele mai slabe din grupul marilor bănci.
• Evaluare
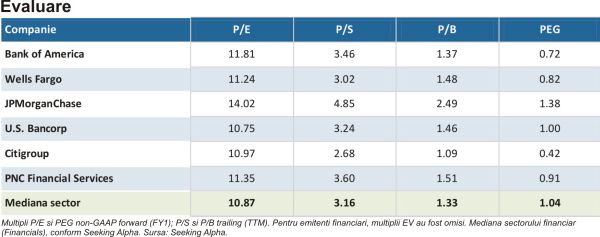
Bank of America se tranzacţionează la un multiplu P/E forward (non-GAAP) de 11,8x, cu aproximativ 9% peste mediana sectorului financiar (10,9x). Prima este similară pe preţ/vânzări (P/S: 3,46x vs. 3,16x) şi mai redusă pe preţ/valoare contabilă (P/B: 1,37x vs. 1,33x). În schimb, raportul PEG forward de 0,72 este cu circa 31% sub mediana sectorului (1,04), ceea ce indică o evaluare mai atractivă raportat la creşterea aşteptată a profitului. Randamentul dividendului este de aproximativ 2,5%.
Bank of America este mai scumpă decât Wells Fargo, U.S. Bancorp, Citigroup şi PNC Financial Services pe P/E forward, dar mai ieftină decât JPMorganChase (14x); pe P/B, doar Citigroup (1,09x) se tranzacţionează la un multiplu mai redus.
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază este de 60,12 dolari (media dintre metoda DCF şi metoda multiplilor), faţă de un preţ de 51,17 dolari utilizat de platformă, ceea ce indică o subevaluare de circa 15%.
• Evoluţia preţului şi reacţia pe bursă
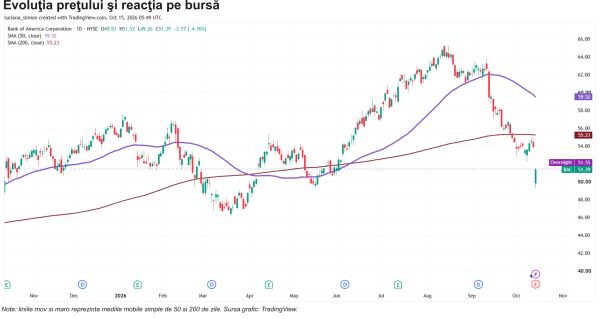
De la începutul anului (YTD), acţiunile Bank of America au scăzut cu aproximativ 6,6%, mult sub indicele S&P 500 (+12,76% YTD). Pe ultimele 12 luni, titlul a câştigat circa 4,4%, iar pe orizontul de cinci ani circa 18%. Cotaţia se află la circa 21% sub maximul istoric din 17 august (65,22 dolari), după o scădere de circa 5% la mijlocul lui septembrie, pe fondul avertismentului privind comisioanele de investment banking. Dintre marile bănci, Citigroup (+6,25% YTD), JPMorganChase (+2,77%) şi Morgan Stanley (+1,68%) sunt pe plus, iar Wells Fargo pierde 13,46%.
Acţiunile au scăzut cu până la 8,6% în pre-market (înainte de deschidere), la 49,34 dolari, au recuperat parţial şi au închis în scădere cu 4,76%, la 51,39 dolari, urcând uşor overnight (51,69 dolari). Piaţa opţiunilor anticipa pentru marile bănci mişcări de 3,9%-5%, pentru Bank of America de peste două ori reacţia sa mediană de circa 2%. Scăderea de la închidere s-a situat în apropierea limitei superioare a acestui interval, în timp ce cea din pre-market l-a depăşit.
Bank of America a fost penalizată atât pentru ratarea veniturilor din tranzacţionare, cât şi pentru amenda de reglementare.
Din punct de vedere tehnic, cotaţia se tranzacţionează sub mediile mobile simple de 50, respectiv 200 de zile.
• Oportunităţi şi riscuri
Oportunităţi
- Dobânzi mai mari, NII în creştere: prognoza de creştere a NII cu cel puţin 8% în 2027, peste ţinta iniţială de 5%-7%, iar un plus de 100 de puncte de bază la dobânzi ar adăuga circa 1,4 miliarde dolari la NII în 12 luni.
- Franciza de administrare a averii: activele administrate au urcat cu 12%, la 2,4 trilioane dolari, cu intrări nete de 74 miliarde dolari în ultimele 12 luni, iar profitul GWIM a crescut cu 22%.
- Calitatea creditului şi randamentul pentru acţionari: rata pierderilor nete de 0,44%, expunerea comercială cu risc ridicat la cel mai redus nivel de după trimestrul al patrulea din 2019 şi răscumpărările de 6 miliarde dolari din trimestru susţin profilul de capital.
Riscuri
- Reglementare şi reputaţie: ordinele de conformare AML pot genera costuri suplimentare de remediere şi presiune reputaţională, iar conducerea nu a oferit un calendar pentru încheierea procesului.
- Volatilitatea veniturilor din pieţe: scăderea FICC (-17%) şi a comisioanelor de investment banking (-11%) arată sensibilitatea rezultatelor la condiţiile din pieţele de capital.
- Capital şi dobânzi: rata CET1 a coborât la 10,9%, afectată şi de pierderile nerealizate pe titluri cauzate de dobânzile mai mari, iar un ciclu prelungit de majorări poate pune presiune pe debitori şi pe portofoliul de obligaţiuni.
• Concluzie
Bank of America a livrat un trimestru cu activitate de bază solidă, dar amenda de reglementare şi performanţa slabă din pieţele de capital au dus la ratarea estimărilor. Pe termen scurt, atenţia investitorilor se mută către traiectoria NII şi confirmarea prognozei pentru 2027, către evoluţia dobânzilor după reuniunea FOMC (Federal Open Market Committee) din 27-28 octombrie şi către progresul remedierii programelor AML. Volatilitatea poate persista până când piaţa capătă vizibilitate asupra acestor factori.
Sursele menţionate de TradeVille în această analiză sunt: rezultate Bank of America, CNBC, Seeking Alpha, The Motley Fool, investing.com, Yahoo Finance, TheStreet, TradingKey, Saxo, MarketBeat, Alpha Spread, TradingView.
------------------
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.








 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur































Opinia Cititorului