 English

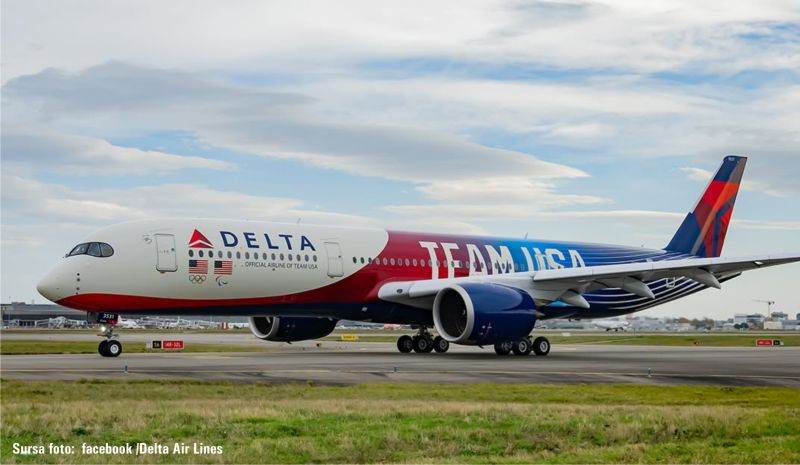
Delta Air Lines a ratat estimările atât în cazul veniturilor, cât şi în cazul profitului pentru al treilea trimestru din 2026, primul rateu din ultimii doi ani, şi şi-a redus prognoza de profit pentru 2026 cu aproape un sfert, pe fondul scumpirii carburantului. Ca primă mare companie aeriană americană care raportează, Delta arată că tarifele mai mari şi cererea premium compensează doar parţial costurile. După o scădere de până la 2,5% în prima parte a şedinţei, acţiunea a recuperat şi a închis, practic, neschimbată.
• Rezultate financiare
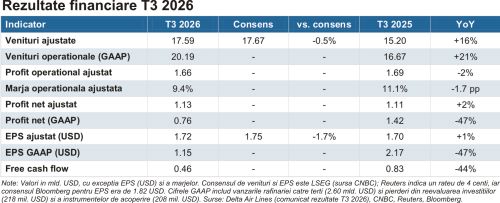
Veniturile ajustate ale companiei au urcat cu 16% anual, la 17,59 miliarde dolari, uşor sub consensul LSEG (London Stock Exchange Group) de 17,67 miliarde dolari, iar profitul ajustat pe acţiune (EPS) de 1,72 dolari a fost sub estimarea de 1,75 dolari. Presiunea a venit din costuri. Cheltuielile ajustate cu carburantul au crescut cu 62% anual, la 4,14 miliarde dolari, la un preţ mediu de 3,61 dolari/galon (+60%). CASM-Ex (costul unitar pe milă-scaun disponibilă, exclusiv carburantul) a urcat cu 7,3%, din cauza costurilor cu echipajele. Ca urmare, marja operaţională ajustată a coborât la 9,4%, de la 11,1%, iar profitul ajustat înainte de taxe a rămas stabil, la 1,5 miliarde dolari.
Pe partea de venituri, segmentul premium a crescut cu 18%, la 6,82 miliarde dolari, mai rapid decât clasa economică (Main Cabin, +12%, la 6,80 miliarde dolari). Veniturile din programul de loialitate au urcat cu 18%, cele din cargo cu 29%, iar cele din MRO (mentenanţă şi reparaţii pentru terţi) cu 28%. Sursele diversificate au generat 61% din veniturile ajustate.
Fluxul de numerar liber (FCF) a scăzut cu 44%, la 463 milioane de dolari, iar de la începutul anului a totalizat 1,9 miliarde dolari. Datoria netă ajustată a coborât la 13,35 miliarde dolari.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Delta şi-a redus prognoza de EPS ajustat pentru 2026 la 5,10-5,60 dolari, de la 6,50-7,50 dolari în iulie, iar estimarea de FCF la circa 2,5 miliarde dolari (de la până la 4 miliarde dolari). Compania anticipează o factură cu carburantul mai mare cu circa 6 miliarde dolari faţă de 2025, cu aproximativ 2 miliarde dolari peste estimarea din iulie, şi rambursări de datorii de peste 2 miliarde dolari.
Pentru trimestrul IV, Delta estimează venituri în creştere cu circa 20% anual, la o capacitate mai mare cu circa 3%, o marja operaţională de 7%-9% şi un EPS ajustat de 1,15-1,65 dolari, la un preţ al carburantului de circa 4,25 dolari/galon. Pentru 2027, Delta va rămâne prudentă cu capacitatea până la clarificarea preţului carburantului.
Analiştii estimau pentru 2026 un EPS uşor peste mijlocul noului interval (5,46 dolari potrivit LSEG, 5,44 dolari potrivit Bloomberg). Pentru ultimul trimestru, mijlocul intervalului (1,40 dolari) este în linie cu consensul LSEG de 1,39 dolari (Reuters), deşi CNBC descrie prognoza drept sub estimări.
CEO-ul Ed Bastian a susţinut că cererea rămâne solidă: tarifele au crescut cu circa 20% în acest an, cu rezistenţă limitată din partea clienţilor, iar „piaţa a acceptat aceste niveluri de preţ”. În acelaşi timp, el a avertizat că „într-un mediu cu costuri ridicate nu poţi ieşi din această situaţie doar prin creştere”, iar industria va trebui să-şi limiteze în continuare capacitatea în 2027.
Joe Esposito, director comercial, a precizat că peste 60% din ultimul trimestru este deja rezervat, că vânzările în avans au crescut cu aproape 20% în al treilea trimestru (cel mai mare ritm din 2022) şi că nu există „fisuri” în cererea premium şi corporate.
Tonul analiştilor în conferinţă a fost neutru, întrebările vizând costurile unitare, sustenabilitatea tarifelor şi capacitatea concurenţei. Analiştii Melius consideră că „menţinerea sau creşterea tarifelor în 2027 este elementul-cheie pentru marje mai mari”, iar Deutsche Bank nu vede o recuperare integrală a costurilor cu carburantul înainte de începutul lui 2027.
• Sentimentul pieţei şi preţuri ţintă
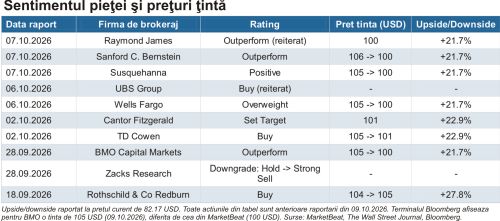
Sentimentul analiştilor rămâne preponderent pozitiv. Preţul ţintă mediu agregat de WSJ este de 103,89 dolari, ceea ce implică un potenţial de apreciere de circa 26,4% faţă de preţul curent, pe un orizont de 12 luni (ţinta maximă 125 dolari, minimă 90 dolari). Dintre analiştii care acoperă compania, 21 recomandă cumpărarea („Buy”), 4 supraponderarea („Overweight”), 1 menţinerea („Hold”), 1 subponderarea („Underweight”) şi niciunul vânzarea; consensul este „Buy”.
Înainte de raportare, majoritatea caselor de brokeraj şi-au redus ţintele, păstrând însă ratingurile pozitive. După raportare, potrivit Bloomberg, Morgan Stanley a menţinut „Overweight” cu o ţintă de 125 dolari, UBS „Buy” cu 102 dolari, iar Jefferies „Buy” cu 95 dolari; ţinta medie Bloomberg este de 104,06 dolari.
• Evaluare
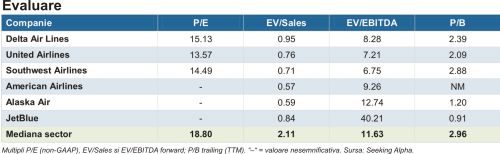
Delta Air Lines se tranzacţionează la un discount faţă de mediana sectorului pe principalii multipli: P/E forward (non-GAAP) de 15,13x, cu 19,5% sub mediană (18.80x), EV/EBITDA forward de 8,28x (-28,8%), EV/Sales de 0,95x (-55%) şi P/B de 2,39x (-19,1%). Raportul PEG de 0,84 (faţă de 1,44) sugerează o evaluare atractivă raportat la creşterea aşteptată a profitului. Faţă de propria medie pe cinci ani (9,90x), P/E-ul este însă cu 52,9% mai ridicat.
Delta este mai scumpă decât United Airlines şi Southwest Airlines pe P/E şi EV/EBITDA, dar mai ieftină decât American Airlines, Alaska Air şi JetBlue pe EV/EBITDA, prima reflectând profitabilitatea superioară şi bilanţul cu rating investment grade.
Potrivit Alpha Spread, valoarea intrinsecă (metoda DCF, scenariul de bază) este de 65,87 dolari, faţă de un preţ de piaţă de 81,74 dolari, ceea ce indică o supraevaluare de circa 19%.
• Evoluţia preţului şi reacţia pe bursă
Analiză Tehnică
Recomandare: BUY
Preţ curent: 82,17 dolari
Preţ ţintă: 95 dolari (+15,6%)
Stop loss: 76,1 dolari (-7,4%)
Raport risk-reward (RR): 1:2
Interval: 3 luni
De la începutul anului (YTD), acţiunile Delta au urcat cu 17,64%, iar pe ultimele 12 luni cu 32,75%, peste indicele S&P 500 (+13,57% YTD, +15,55% pe 12 luni) şi net peste United Airlines (-4,57% YTD, +3,72% pe 12 luni). Pe ultimele trei luni însă, titlul a pierdut 6,56%.
După o scădere de până la 2,5% în prima parte a şedinţei, acţiunea a recuperat şi a închis la 82,17 dolari (+0,04%). Deşi numai Delta a raportat, United Airlines şi American Airlines au pierdut între 1% şi 2% în timpul şedinţei, iar Southwest Airlines circa 1%, semn că piaţa a citit rezultatele ca pe un indicator pentru întreaga industrie. Mişcarea s-a încadrat larg în intervalul anticipat de piaţa opţiunilor, de +/-4,3%.
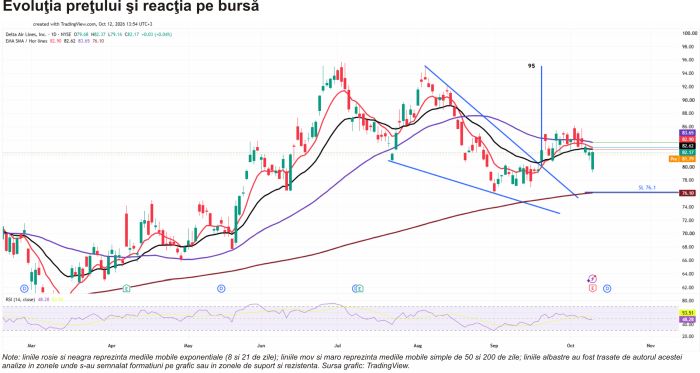
După maximul istoric atins la finalul lunii iunie, pe fondul acordului SUA-Iran privind redeschiderea Strâmtorii Ormuz, cotaţia a format un lower high în zona de 95 dolari la începutul lunii august, urmat de o corecţie de circa 20%, până la aproximativ 76 dolari. Maximele şi minimele descrescătoare au conturat un falling wedge, cu latura inferioară sprijinită de SMA 200. Şedinţa de raportare a funcţionat ca retest: după o deschidere la 79,68 dolari şi un minim de 79,16 dolari, acţiunea a închis la 82,17 dolari, o lumânare cu umbră inferioară lungă, semn că presiunea de vânzare a fost absorbită.
Din punct de vedere al analizei tehnice, cotaţia se află sub EMA 8 (82,90 dolari), EMA 21 (82,62 dolari) şi SMA 50 (83,65 dolari), dar peste SMA 200 (76,10 dolari), semnalând un trend primar ascendent şi un momentum neutru pe termen scurt. RSI-ul (48,28) se află sub propria medie (53,51), fără semnale de supracumpărare.
Pentru a calcula preţul ţintă proiectăm amplitudinea formaţiunii, de aproximativ 15 dolari, din zona de breakout de circa 80 de dolari. Astfel, rezultă un preţ ţintă de aproximativ 95 de dolari pentru următoarea perioadă.
Scenarii:
- Continuare bullish (scenariul de bază): o închidere peste SMA 50 şi apoi peste nivelul de 86 de dolari ar confirmă reluarea trendului, cu ţinte succesive la 90-92 de dolari şi 95 de dolari. Condiţie: stabilizarea sau scăderea preţului petrolului.
- Consolidare: oscilaţii între 79 şi 86 de dolari, până la clarificarea evoluţiei petrolului şi a ghidajului pentru 2027, cu mediile mobile scurte în aplatizare.
- Reversal bearish: o închidere sub 79,16 dolari ar expune SMA 200 (76,10 dolari), iar coborârea sub 76 de dolari ar invalida breakout-ul, cu potenţial spre 72-73 de dolari. Condiţie: o nouă escaladare în Orientul Mijlociu şi un preţ al combustibilului peste ipoteza companiei de 4,s25 dolari/galon.
Pe un orizont de trei luni, structura tehnică rămâne constructivă: breakout-ul din falling wedge a rezistat testului raportării, iar trendul primar, definit de SMA 200, este intact. Reluarea mişcării ascendente necesită recuperarea mediilor scurte şi a SMA 50, iar principalul risc rămâne petrolul, care poate genera volatilitate ridicată în titlurile din sectorul aerian.
• Oportunităţi şi riscuri
Oportunităţi
- Putere de preţ şi cerere premium: tarifele mai mari cu circa 20% şi veniturile premium (+18%) arată o cerere solidă.
- Rafinăria proprie: beneficiul de peste 700 milioane de dolari estimat pentru 2026 oferă o protecţie parţială faţă de scumpirea carburantului.
- Bilanţ în consolidare: rambursările de peste 2 miliarde dolari din 2026, ratingul investment grade la toate cele trei agenţii şi upgrade-ul Fitch la BBB reduc riscul financiar.
Riscuri
- Preţul carburantului: războiul cu Iranul a dublat aproape preţul carburantului pentru avioane, iar CEO-ul Ryanair estimează că nivelurile ridicate ar putea persista încă 12-18 luni.
- Costuri unitare în creştere: CASM-Ex (+7,3%) şi investiţiile în fiabilitatea operaţională apasă pe marje.
- Sustenabilitatea tarifelor în 2027: accelerarea capacităţii în industrie, programată din ultimul trimestru, ar putea face mai dificilă menţinerea tarifelor ridicate.
• Concluzie
Delta Air Lines rămâne cea mai profitabilă companie aeriană americană, iar cererea premium îi permite să transfere o parte din costuri în tarife, însă scumpirea carburantului a dus la primul rateu din ultimii doi ani şi la reducerea prognozei pentru 2026. Pe termen scurt, atenţia investitorilor se mută către evoluţia preţului carburantului, sustenabilitatea tarifelor în 2027 şi disciplina de capacitate a industriei, iar din punct de vedere tehnic, către direcţia ieşirii din triunghiul simetric.
Sursele menţionate de TradeVille în această analiză sunt: rezultate Delta Air Lines, CNBC, Reuters, Bloomberg, Seeking Alpha, WSJ, MarketBeat, Alpha Spread, MarketChameleon, TradingView.
------------------
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.









 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur































Opinia Cititorului