 English
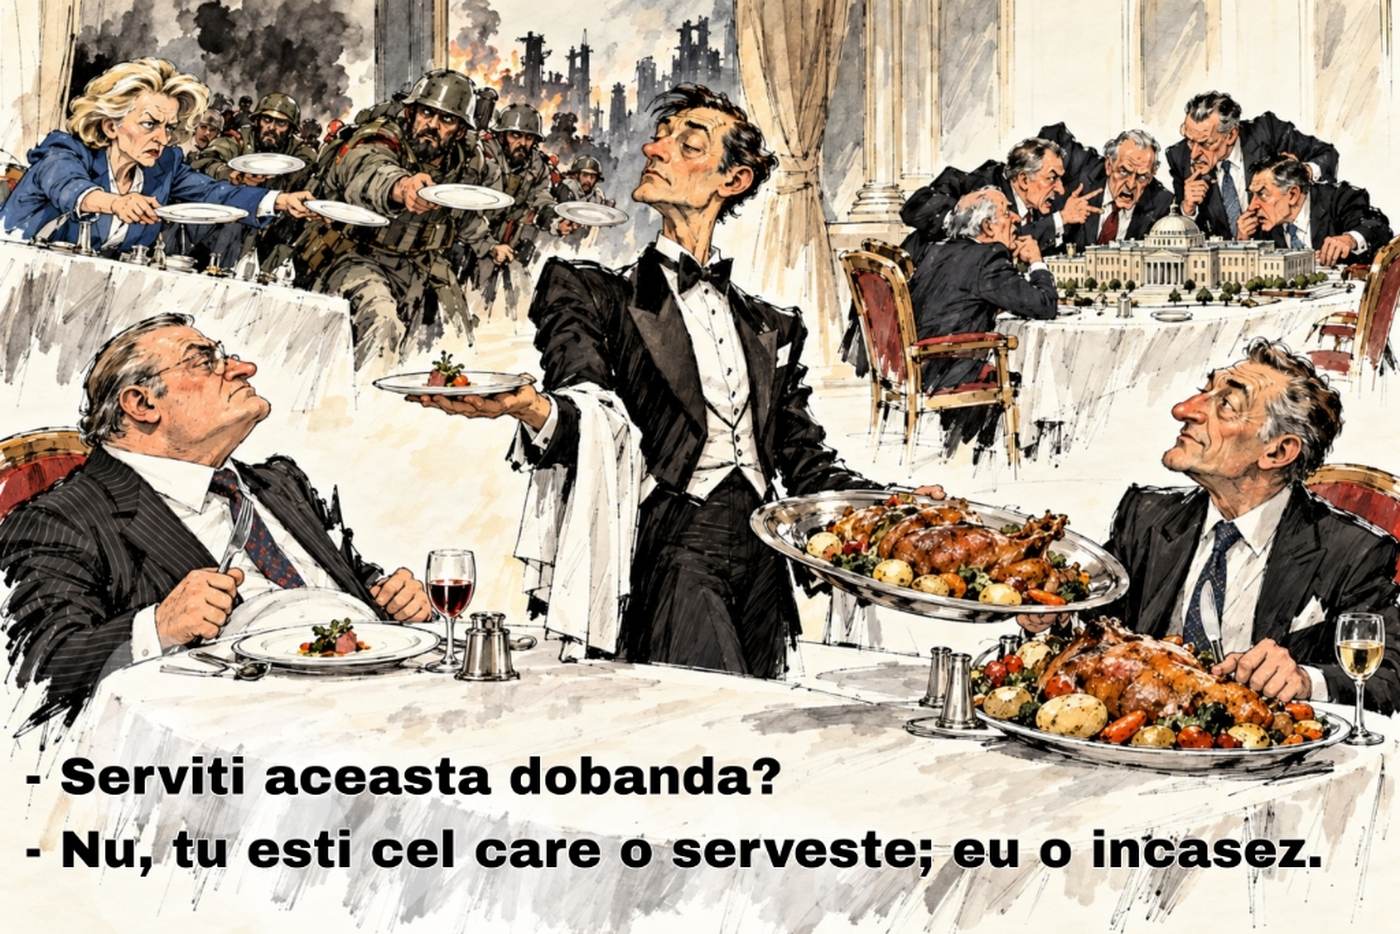
Statul s-a împrumutat joi de la bănci pe un an cu un randament de 6,73%, adică mai scump decât dobânda de 6,50% pe care o dă populaţiei prin titlurile Tezaur. La zece ani, situaţia este inversă: populaţia primeşte prin titlurile Fidelis 7,75%, iar băncile au primit 7,18%. La zece ani, statul plăteşte populaţiei mai mult în mod voit, pe sume mai mici decât cele pe care le ia de la bănci.
BURSA a scris ieri că licitaţiile Ministerului Finanţelor de joi, primele după mandatul de negociere primit de preşedintele PSD, Sorin Grindeanu, arată cât cer băncile statului în timpul negocierilor pentru guvernul Niculescu. Am propus patru rezultate de urmărit, iar Ministerul Finanţelor şi Banca Naţională a României le-au publicat joi.
1.Suma cerută de bănci. Băncile au cerut certificate de trezorerie de 673 de milioane de lei pentru o emisiune de 500 de milioane, adică 135% din oferta statului, şi obligaţiuni de 688 de milioane de lei pentru o emisiune de 500 de milioane, adică 138%. Ce înseamnă: băncile au cumpărat titluri de stat chiar în ziua consultărilor pentru guvern, iar statul îşi poate acoperi împrumuturile din octombrie. Cererea a fost însă mai mică decât pe 5 octombrie, când, la trei zile după decizia S&P, băncile ceruseră de aproape două ori şi jumătate suma oferită, la obligaţiuni pe 22 de luni.
2.Dobânda pe un an faţă de Tezaur. Statul s-a împrumutat de la bănci pe un an cu un randament de 6,73%, prin certificate de trezorerie, iar populaţiei îi plăteşte 6,50% la titlurile Tezaur. Ce înseamnă: la 10.000 de lei, o bancă câştigă într-un an aproximativ 680 de lei, iar deţinătorul de Tezaur 650 de lei. Pentru cititor, consecinţa este că emisiunea Tezaur din noiembrie poate avea o dobândă mai mare. Cine cumpără acum titluri Tezaur pe un an îşi fixează dobânda la 6,50%.
3.Dobânda pe zece ani. Statul s-a împrumutat de la bănci pe zece ani cu un randament de 7,18%, prin obligaţiuni cu scadenţa în 2036. Pe 3 septembrie, randamentul fusese de 7,09% pentru o scadenţă asemănătoare, iar pe 24 septembrie de 7,42%. Ce înseamnă: împrumutul statului pe zece ani s-a ieftinit faţă de vârful din septembrie, dar rămâne mai scump decât la începutul lunii. Din aceste cifre nu se poate separa cât din diferenţă vine din nesiguranţa politică şi cât din dobânzile externe sau din inflaţie. Ministerul Finanţelor plănuieşte să împrumute de la bănci 5,8 miliarde de lei în octombrie. Dacă toată suma s-ar împrumuta cu 0,1 puncte procentuale mai scump, costul ar creşte cu aproximativ 5,8 milioane de lei pentru fiecare an al împrumutului.
4.Respingerea ofertelor. Ministerul Finanţelor a acceptat ofertele băncilor la ambele licitaţii. Pe 1 octombrie, ministerul respinsese toate ofertele la licitaţia pentru obligaţiuni pe 58 de luni, fiindcă băncile cereau dobânzi pe care el nu le accepta. Ce înseamnă: dobânzile cerute de bănci au revenit la un nivel pe care statul îl acceptă.
Cele patru rezultate arată că băncile împrumută statul, dar la dobânzi mai mari decât la începutul lui septembrie. Diferenţa dintre ce primesc băncile şi ce primeşte populaţia vine din felul în care se stabilesc dobânzile. Ministerul Finanţelor fixează dobânzile Tezaur şi Fidelis pentru toată durata unei emisiuni, iar dobânda cerută de bănci se stabileşte din nou la fiecare licitaţie.
Tezaur sub nivelul cerut de bănci
Certificatele de trezorerie nu au dobândă: banca le cumpără sub valoarea lor şi primeşte la scadenţă valoarea întreagă. Diferenţa, socotită pe an, se numeşte randament şi se poate compara cu dobânda Tezaur.
Ministerul Finanţelor a stabilit înainte de 5 octombrie dobânzile Tezaur, de 6,50% la un an, 7% la trei ani şi 7,50% la cinci ani, şi le păstrează neschimbate până pe 6 noiembrie.
Între timp, dobânzile pe care şi le cer băncile între ele au crescut, mai ales în primele zile din octombrie, potrivit BNR. Miercuri, o bancă putea primi 6,02% împrumutând alte bănci de pe o zi pe alta, potrivit BURSA. Ca să-şi blocheze banii un an într-un certificat de trezorerie, banca a cerut un randament de 6,73%.
Deţinătorii de Tezaur nu pierd nimic din banii lor, fiindcă dobânda rămâne cea stabilită la cumpărare şi este neimpozabilă.
În octombrie, Ministerul Finanţelor a mărit dobânzile Tezaur după creşterea dobânzilor cerute de bănci în august şi septembrie. Dacă dobânzile cerute de bănci rămân peste cele ale titlurilor Tezaur, ministerul are motiv să le mărească din nou în noiembrie.
Zece ani: Fidelis peste bănci
Emisiunea Fidelis din 2-9 octombrie plăteşte în lei 6,60% la doi ani, 7,15% la patru ani şi 7,75% la zece ani, potrivit Agerpres.
La 10.000 de lei, deţinătorul de Fidelis pe zece ani primeşte 775 de lei pe an. Banca obţine un randament echivalent cu aproximativ 718 lei pe an, din cuponul de 6,90% şi din faptul că a plătit 98,04 lei pentru fiecare 100 de lei din valoarea obligaţiunii.
La zece ani, diferenţa nu se explică prin calendar. Dobânda Fidelis de 7,75% este mai mare chiar decât vârful de 7,42% din 24 septembrie, deci Ministerul Finanţelor plăteşte populaţiei mai mult în mod voit.
Ministrul Alexandru Nazare a declarat pe 5 octombrie, potrivit Agerpres, că urmăreşte „mai mulţi investitori, maturităţi mai bine distribuite şi o dependenţă mai redusă de episoadele de volatilitate externă”. Potrivit aceluiaşi ministru, investitorii străini mai deţin aproximativ 17% din titlurile de stat, cel mai puţin din ultimii cinci ani.
Emisiunea Fidelis din martie a adus aproape 1,2 miliarde de lei, potrivit Agerpres, iar numai în octombrie statul împrumută de la bănci 5,8 miliarde de lei. Prin urmare, populaţia nu poate înlocui băncile ca sursă de bani pentru stat. Diferenţa de dobândă se aplică unor sume mai mici decât cele luate de la bănci, deci costul ei pentru buget este limitat.
Lichiditatea slabă a Fidelis
O parte din diferenţă plăteşte şi un dezavantaj al deţinătorului de Fidelis. Titlurile Fidelis sunt listate la Bursa de Valori Bucureşti, dar se tranzacţionează puţin: în 2024 s-au tranzacţionat titluri Fidelis de 3,2 miliarde de lei, aproximativ o zecime din valoarea emisă, potrivit BVB.
Un cititor BURSA ne-a scris ieri că nu reuşeşte să-şi vândă titlurile Fidelis. Cine vinde înainte de scadenţă primeşte preţul din ziua vânzării, care poate fi sub valoarea nominală. Băncile vând mai uşor obligaţiunile între ele şi le pot folosi drept garanţie când se împrumută de la Banca Naţională.
Cine păstrează titlurile Fidelis până la scadenţă nu depinde de preţul lor la bursă ca să-şi recupereze banii. Rambursarea depinde de capacitatea statului de a-şi plăti datoria, la fel ca pentru bănci. Emisiunea Fidelis se închide vineri, 9 octombrie.
Costul pentru buget
Dobânda Tezaur şi Fidelis este neimpozabilă. Din câştigul plătit băncilor, statul recuperează o parte prin impozite. Băncile datorează impozit pe profit de 16% şi, în 2026, un impozit suplimentar pe cifra de afaceri de 4%, respectiv de 2% pentru instituţiile de credit cu o cotă de piaţă sub 0,2%. Cele două impozite au baze de calcul diferite, astfel încât recuperarea efectivă nu poate fi stabilită prin simpla adunare a cotelor.
La zece ani, statul plăteşte populaţiei mai mult decât băncilor chiar înainte de impozite, 7,75% faţă de 7,18%, deci împrumutul de la populaţie costă bugetul mai mult oricât ar recupera statul din impozitarea băncilor.
La un an, statul se împrumută de la bănci cu un randament de 6,73% şi plăteşte populaţiei 6,50%. Împrumutul de la populaţie costă bugetul mai mult şi la un an dacă statul recuperează prin impozitele băncilor peste 3,4% din câştigul plătit lor. Pentru deţinătorul de titluri, diferenţa este un câştig.
Legătura cu negocierile pentru guvern
Agenţia S&P a menţinut pe 2 octombrie ratingul României la BBB-, cu perspectivă negativă. Scenariul de bază al agenţiei este formarea unui guvern care adoptă un cadru bugetar credibil pentru 2027 şi 2028. S&P a arătat că ar putea retrograda România dacă formarea prelungită a guvernului ar împiedica reducerea deficitului în aceşti doi ani. După o retrogradare, titlurile de stat deţinute de bănci ar valora mai puţin, iar băncile ţin cont de acest risc în dobânzile pe care le cer.
Pe 30 septembrie, Parlamentul a respins guvernul Mureşan, iar pe 1 octombrie Ministerul Finanţelor a respins ofertele băncilor. Pe 2 octombrie, S&P a menţinut ratingul, iar pe 5 octombrie cererea băncilor a crescut la aproape două ori şi jumătate suma oferită. Pe 6 octombrie, a doua zi după desemnarea lui Luca Niculescu, euro a atins recordul de 5,3527 lei.
Licitaţiile de joi au avut loc în ziua în care Luca Niculescu a început consultările cu PSD, PNL şi UDMR, iar băncile şi-au trimis ofertele fără să cunoască rezultatul lor. Luca Niculescu a vorbit despre „respectarea angajamentelor asumate de România referitoare la traiectoria fiscală”.
PSD i-a pus două condiţii, potrivit Agerpres: „schimbarea direcţiei economice” şi „o majoritate parlamentară asumată, mai ales din partea PNL şi UDMR”. Înaintea întâlnirii, preşedintele PNL, Ilie Bolojan, declarase: „Cheltuielile statului nu trebuie să crească”. După întâlnire, Agerpres a anunţat că PNL este deschis să voteze guvernul Niculescu, dar nu intenţionează să participe la guvernare alături de PSD.
PSD cere ca PNL să-şi asume majoritatea, iar PNL refuză să guverneze cu PSD. Prin urmare, majoritatea care să voteze bugetul pe 2027, pe care se sprijină scenariul de bază al S&P, nu există încă.
Legătura cu pieţele internaţionale
Petrolul a urcat peste 100 de dolari pe baril, din cauza tensiunilor din Orientul Mijlociu, potrivit BURSA, iar Banca Naţională estimează că inflaţia din România va creşte până la sfârşitul anului.
Joi, BNR a menţinut dobânda de politică monetară la 6,50% şi dobânda pe care o primesc băncile când îşi depun banii la BNR la 5,50%. O bancă primeşte oricând 5,50% fără niciun risc, depunându-şi banii la BNR. Cât timp băncile nu se aşteaptă ca BNR să scadă dobânda, nicio bancă nu are motiv să împrumute statul pe termen scurt cu mai puţin de 5,50%. Cât timp petrolul scump împiedică BNR să scadă dobânzile, împrumuturile statului pe termen scurt nu se pot ieftini. La zece ani, dobânda depinde mai mult de buget şi de rating, adică de ce se hotărăşte la negocierile pentru guvern.
Banca Centrală Europeană a mărit dobânzile pe 10 septembrie, din cauza presiunilor inflaţioniste venite din conflictul din Orientul Mijlociu, iar randamentul titlurilor Germaniei pe zece ani a urcat săptămâna trecută la cel mai mare nivel din 2009, după cum a arătat BURSA pe 7 octombrie. Investitorii cer României dobânda din zona euro plus un adaos pentru riscul României, de aceea scumpirea împrumuturilor Germaniei se transmite şi împrumuturilor României.
Totuşi, în aceeaşi perioadă, randamentul României pe zece ani a scăzut de la 7,42% la 7,18%. Scăderea nu a venit din dobânzile Germaniei, care au crescut în aceleaşi zile. În aceste zile, în România, S&P a menţinut ratingul.
Moneda euro a scăzut faţă de dolar la cel mai mic nivel din mai 2025, din cauza crizei fiscale din Franţa, iar în aceleaşi zile leul a scăzut faţă de euro până la un record. Leul a scăzut chiar faţă de o monedă care slăbea. Prin urmare, scăderea leului nu se explică prin slăbirea euro. Banca Naţională a scris joi că randamentele titlurilor de stat au crescut considerabil în septembrie „în contextul conflictului din Orientul Mijlociu dar şi pe fondul situaţiei politice interne”.
Ce urmează
Ministerul Finanţelor mai organizează în octombrie licitaţii de obligaţiuni pe 12, 15, 19, 22, 26 şi 29 octombrie şi o licitaţie de certificate de trezorerie pe 29 octombrie. La fiecare licitaţie se va vedea cât cer băncile statului pe măsură ce avansează negocierile pentru guvern, iar dobânzile cerute vor arăta dacă Ministerul Finanţelor are motiv să schimbe dobânzile Tezaur şi Fidelis din noiembrie.
Banca Naţională publică pe 20 octombrie minuta şedinţei de joi, iar următoarea şedinţă de politică monetară are loc pe 12 noiembrie. Data votului de învestitură pentru guvernul Niculescu nu a fost anunţată.
NOTA AUTORULUI
Am întocmit analiza cu asistenţa inteligenţei artificiale; responsabilitatea asupra analizei îmi aparţine.
Florian Goldstein









 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur






























1. fără titlu
(mesaj trimis de anonim în data de 08.10.2026, 19:59)
cu o mica curiozitate in minte ma intreb:
cand us10y bonds vor atinge tinta acestui val ascendent (tinta mea: 6.78-7.11 %) .... pe 10 ani in moneda proprie la ce % se va imprumuta Romania?
:)
Ban.Cher.Vali
1.1. fără titlu (răspuns la opinia nr. 1)
(mesaj trimis de F.G. în data de 08.10.2026, 20:14)
Nu există o formulă care să transforme randamentul american în randament românesc, dar poți face un calcul de orientare. Pe 6 octombrie, titlurile SUA pe zece ani aveau un randament de 5,27%, potrivit Rezervei Federale, iar joi România s-a împrumutat în lei pe zece ani cu 7,18%. Diferența este de aproximativ 1,9 puncte procentuale. Dacă ar rămâne aceeași, la ținta ta de 6,78–7,11% pentru SUA, România s-ar împrumuta pe zece ani în lei cu aproximativ 8,7–9%.
Diferența nu rămâne însă de obicei aceeași. Randamentele românești în lei depind în primul rând de dobânda BNR, de inflația din România și de dobânzile din zona euro, nu direct de cele americane. O creștere a randamentelor americane până la 7% ar însemna însă o scumpire a banilor în toată lumea, iar în asemenea perioade investitorii cer statelor cu risc mai mare un adaos mai mare. În 2022, randamentele americane pe zece ani au crescut cu aproximativ 2,7 puncte procentuale, iar randamentul României pe zece ani în lei a crescut mai mult, de la circa 5% la peste 9%.Legătura directă cu dobânzile americane o au împrumuturile României în dolari, de pe piețele externe, unde scumpirea s-ar transmite aproape integral. Aproximativ o zecime din datoria României este în dolari, potrivit Eurostat.
1.2. fără titlu (răspuns la opinia nr. 1.1)
(mesaj trimis de anonim în data de 08.10.2026, 20:40)
multumesc pentru raspunsul detaliat dom' Florin :)
am cautat pe Eurostat cat % din datoria Romaniei (in 2008) era in USD si am primit valoarea de 16.8% .
Acum conf Eurostat avem denominata in USD aprox 10% din datoria Romaniei.
Aparent stam putin mai bine in perioada 2026-2027 (implicit aria de flotare a marjei de risc - in diferentialul pozitiv de dobanda Ro vs US - e posibil sa fie mai mica acum decat in situatia 2008-2009).
Vedem... fingers crossed.
Mai apoi (*dupa varful US 10 y bonds la 6.78-7.11%) o sa fie o decongestionare plina de veselie in toata lumea, pornind din US. Am semnale ca se pregateste un QE care va fi violent de porcos fata de orice QE a fost pana acum.
Dom' Florin, stiti care e problema?
Cand studiez structura de val ascendent (morfologia) pe dobanzile US 10 Y bonds, structura are toate aspectele unui val impulsiv, nu corectiv.
Daca si numai daca am dreptate si vine un QE obscen de porcos si acesta induce DOAR un val 2 descendent pe dobanzi 10 Y US bonds cu un profil morfologic corectiv (care nu coboara sub si nici macar nu atinge punctul de initiere al valului 1 - cel prezent, ascendent pe dobanzi) ... cred ca o sa urmeze ceva monstruos la nivel de dezvoltare totala a dobanzilor 10 Y US bonds in cele 5 valuri ascensionale totale (de desfasurat pana in 2032-2034).
cu gandul la ce vor pati toti copiii din generatia Y, Z, ce litera o mai fi acum... cei ce au credite ipotecare cu dobanzi inghetate pe primii 3-5 ani de la data acordarii (din ultimii 5-6 ani aprox. de cand exista produsul in Romania) ... ma umfla o lacrimare asa :) ... la fel ca si copilul poet Labis in timp ce manca din caprioara impuscata de vanator .... mananc si plang ...plang si mananc :) (Moartea Caprioarei - Labis). Eh.... :)
eu le-am cantat la ureche sa practice sportul activ al rambursarilor anticipate. Sa vedem cati m-au ascultat. . .
Salutari si seara buna!
Ban.Cher.Vali
1.3. fără titlu (răspuns la opinia nr. 1)
(mesaj trimis de anonim în data de 09.10.2026, 09:38)
exact, touche
1.4. Bursa (răspuns la opinia nr. 1.2)
(mesaj trimis de Invers în data de 09.10.2026, 16:09)
Finanțări prin dobânda... :)) Tu acorzi credite?!! :))))))) Fiecare cu instrumentul lui... :)))))))))
1.5. fără titlu (răspuns la opinia nr. 1.4)
(mesaj trimis de anonim în data de 09.10.2026, 16:13)
Fiecare se afla pe partea cealaltă a BARICADEI... Cum e la voi pentru băncile private, BNR-ul și de cele mai multe ori Consiliul Concurentei... :))) Când faci "analizele" tale în ce context te afli?!! :)))))))))))
1.6. fără titlu (răspuns la opinia nr. 1.2)
(mesaj trimis de anonim în data de 09.10.2026, 16:17)
E o maxima prostie rambursarea anticipata, ai făcut un calcul sa vezi cum ieși... :)
1.7. pt istetul nemarginit de la 1.6 (răspuns la opinia nr. 1.6)
(mesaj trimis de anonim în data de 09.10.2026, 16:35)
vorbesti cu un om cu peste 2 decenii in sectorul bancar, nu ma invata pe mine ce e folositor si ce nu e folositor.
cunosc teza ta, am discutat-o cu mai multe persoane in mediul bancar (si in afara mediului bancar).
principalul argument (dar nu singurul) impotriva pozitiei mele (dintre argumentele intalnite) se bazeaza pe rentabilitatea scazuta sau ...nula uneori a capitalului blocat in caramizi (ca ar putea fi plasat si sa scoata mai mult in alte contexte si etc).
e o viziune.
viziunea mea e alta si se bazeaza pe valori necuantificabile cantitativ-monetar cum ar fi LIBERTATEA si SUVERANITATEA PERSONALA. Faptul ca eu ma folosesc de banii bancii pentru a-mi lua pentru utilizare sau a investi pe termen mediu-lung intr-o casa e un lucru util, istet si folositor. Faptul ca apoi pompez cu forta bani pentru rambursari anticipate partiale pe o baza curenta (trimestrial sau semestrial) MA ELIBEREAZA PAS CU PAS, EU CONTINUAND SA RAMAN DIN CE IN CE MAI MULT (ca asigurare) PROPRIETARUL CASEI.
continua-ti mistourile acum.
pana una alta eu in prezent am active ne/monetare, inclusiv creante (deci totale) de 7 cifre (nu mentionez moneda de referinta sa nu lesinati pe aici).
Si DATORII 0 (zero) CA UN ADEVARAT BOSS CARE LOVESTE ADANC CAND O DA! Joac-o pe asta smechere!
Hai, mai scoate un piuit daca poti , desteptule!
Si asta doar pentru ca mi-am respectat intotdeauna valorile directoare in viata!
Pana si la Cartea de Referinta - Biblie scrie intotdeauna sa te feresti sa ajungi dator! Si mai ales sa nu fii dator la alte neamuri , dar daca poti nici la oameni din neamul tau!
Dar cati mai citesc Biblia in zilele noastre? De fapt.. .cati mai citesc? ...
Hai , fa mistouri ieftine in continuare, eu imi traiesc viata si imi fac banii in continuare strict conform valorilor care ma conduc, valori de viata verificate si rasverificate in cazuri reale! Si certificate! Asa... am mai intalnit de-a lungul vietii o tona de isteti din astia cu nas subtire care ma consiliau ei pe mine ce inseamna aia rentabilitate superioara a capitalului. Ma uit la ei dupa 1 deceniu si au ramas la fel de sparti... undeva. In timp ce eu am crescut sustenabil si am prosperat. DE CE OARE? Pentru ca eu citesc Biblia si nu numai si pentru ca eu bag la cap ce citesc. Nu o citesc ca si cum ar fi Revista de Rebus.
Ei au ramas la fel de isteti dar... plini de datorii si vai mama lor.
Eu am crescut.
baga-ti mistourile ieftine undeva.
Ban.Cher.Vali
1.8. fără titlu (răspuns la opinia nr. 1.4)
(mesaj trimis de anonim în data de 09.10.2026, 17:33)
prea greu sa mentinem o atmosfera decenta bazata pe idei si argumentare, nu ?
a trebuit sa apari tu de pe la ora 16.00 cu trollari pe aici ...
e chiar asa greu sa fii om matur si sa poti lega 2 idei si 2 argumente fara sa o dai in trollari ca un copil decreierat care a pus prima data in viata mana pe tastatura ?
Ban.Cher.Vali
2. fără titlu
(mesaj trimis de anonim în data de 09.10.2026, 16:01)
Ospătarul seamănă cu Siegfried Mureșan.
2.1. fără titlu (răspuns la opinia nr. 2)
(mesaj trimis de anonim în data de 09.10.2026, 16:03)
Și cel care întreabă Jamie Dimon... :)))