 English
Erste Group Bank AG a încheiat primele nouă luni din 2026 cu un profit net de 3,1 miliarde euro, în avans cu 20,6% în ritm anual, susţinut de consolidarea Erste Bank Polska şi de o creştere organică solidă în celelalte pieţe. Trimestrul al treilea a adus un nou maxim trimestrial al profitului, de 1,12 miliarde euro, uşor peste estimările analiştilor, iar banca şi-a majorat pentru a doua oară prognoza pentru 2026. Atenţia se mută acum către oferta pentru majorarea participaţiei în Erste Bank Polska, lansată astăzi.
• Rezultate financiare
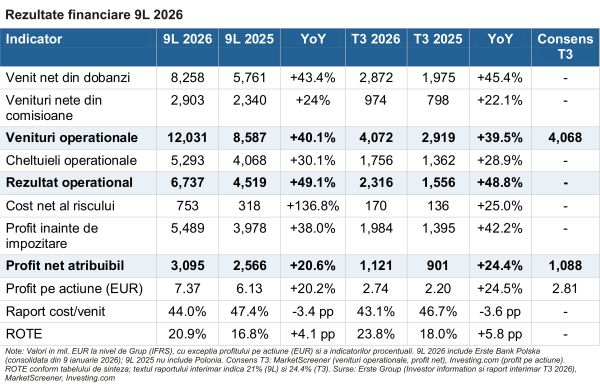
Erste a depăşit estimările în cazul profitului net şi s-a aliniat consensului în cazul veniturilor operaţionale. Profitul net atribuibil acţionarilor a urcat în trimestrul al treilea la 1,12 miliarde euro (+24,4% în ritm anual), cu circa 3% peste consensul MarketScreener (1,08 miliarde euro), iar veniturile operaţionale (4,07 miliarde euro) au fost în linie cu estimările. Profitul pe acţiune din trimestrul al treilea, de 2,74 euro, s-a situat însă sub consensul Investing.com (2,81 euro).
Comparaţia anuală este influenţată de prima consolidare a Erste Bank Polska, din 9 ianuarie 2026, care a adus un profit net atribuibil de 326 milioane euro. Pe o bază comparabilă (fără Polonia), profitul net a crescut cu 7,9%.
Venitul net din dobânzi a urcat cu 43,4%, la 8,26 miliarde euro (+7% fără Polonia), pe fondul creşterii creditării în Cehia şi Ungaria şi al costurilor mai mici cu depozitele în Austria. Comisioanele nete au crescut cu 24%, la 2,9 miliarde euro (+9,5% fără Polonia), susţinute de administrarea de active şi de serviciile de plăţi.
Cheltuielile operaţionale au crescut cu 30,1%, la 5,29 miliarde euro, dar numai cu 3,1% fără Polonia, în linie cu prognoza, incluzând 100 milioane euro costuri de integrare. Rezultatul operaţional a urcat cu 49,1%, la 6,74 miliarde euro, iar raportul cost/venit s-a îmbunătăţit la 44%, de la 47,4%.
Costul riscului a ajuns la 753 milioane euro (37 de puncte de bază din creditele brute), din care 302 milioane euro reprezintă un provizion unic, cerut de standardul contabil IFRS 9 la preluarea portofoliului polonez. Fără acest element, costul riscului a fost de 21 de puncte de bază, iar rata creditelor neperformante (NPL, non-performing loans) s-a îmbunătăţit uşor, la 2,3%.
Presiunea fiscală a crescut: taxele specifice sectorului bancar au urcat cu 86%, la 529 milioane euro, pe fondul majorărilor din Ungaria (224 milioane euro) şi România (59 milioane euro) şi al primei înregistrări a taxei bancare din Polonia (148 milioane euro). Rentabilitatea capitalurilor proprii tangibile (ROTE, return on tangible equity) a urcat la 20,9%, de la 16,8%.
Creditele nete au crescut cu 23,9% de la începutul anului, la 287,4 miliarde euro (+5,8% fără Polonia), iar depozitele clienţilor cu 28,1%, la 324,1 miliarde euro (+4,5% fără Polonia). Rata fondurilor proprii de nivel 1 de bază (CET1, Common Equity Tier 1) a coborât la 14,6% (15% pro-forma, cu profitul din trimestrul al treilea), de la 19,3% în decembrie 2025, achiziţia din Polonia reducând indicatorul cu 4,55 puncte procentuale.
În România, profitul net al segmentului Banca Comercială Română (BCR) a scăzut cu 31,6%, la 268 milioane euro. Venitul net din dobânzi a coborât cu 6,5%, pe fondul costurilor mai mari cu depozitele, iar taxa bancară a urcat la 59 milioane euro, de la 41 milioane euro, după dublarea cotei la 4% din iulie 2025. Comisioanele nete au crescut, însă, cu 14,3%.
• Mesaje-cheie şi perspective
Pe baza evoluţiei din primele trei trimestre, Erste şi-a majorat din nou prognoza pentru 2026. Fără Polonia, banca estimează acum o creştere a venitului net din dobânzi de peste 6% (de la circa 5%), a comisioanelor de circa 10% (de la 7-9%) şi un raport cost/venit sub 46% (de la sub 47%). Ţinta pentru creditele nete a fost ridicată la peste 290 miliarde euro.
La nivel consolidat, compania menţine estimarea unui profit net de peste 4 miliarde euro în 2026, a unui ROTE de peste 20% şi a unei creşteri a profitului pe acţiune de peste 20% faţă de profitul ajustat din 2025. Pe termen lung, ambiţia este dublarea profitului pe acţiune până în 2030, la peste 15 euro.
Peter Bosek, CEO al Erste Group, a declarat: „Ambiţia noastră de a creşte portofoliul de credite la peste 290 miliarde euro reflectă atât încrederea noastră în regiune, cât şi angajamentul de a-i finanţa viitorul”.
Elementul de urmărit pe termen scurt este oferta publică voluntară pentru acţiunile Erste Bank Polska, care se lansează astăzi, cu o perioadă de subscriere de 30 de zile. Erste vrea să îşi majoreze participaţia de la 49% la peste 50%, fără a depăşi 75%, cu finanţare integral din resurse proprii şi o rată CET1 de peste 14,25% după tranzacţie.
Propunerea finală de dividend şi prognoza oficială pentru 2027 vor fi publicate abia după rezultatul ofertei. Potrivit CEO-ului, nivelul de capital permite revenirea la ratele anterioare de distribuire, dar numai dacă alternativele de investiţii nu oferă randamente mai mari acţionarilor.
• Sentimentul pieţei şi preţuri ţintă
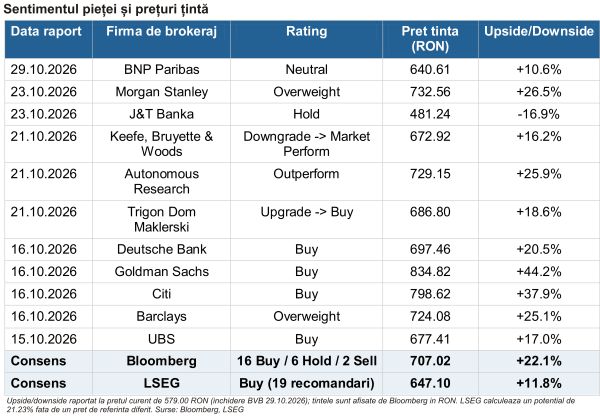
Sentimentul analiştilor rămâne preponderent pozitiv. Potrivit Bloomberg, dintre cele 24 de recomandări active, 16 sunt de cumpărare („Buy”), 6 de menţinere („Hold”) şi 2 de vânzare („Sell”). Preţul ţintă mediu pe 12 luni este de 707,02 lei, cu circa 22,1% peste preţul curent de la BVB. Consensul LSEG este tot „Buy”, pe baza a 19 recomandări (13 de cumpărare), cu o ţintă medie de 647,10 lei (+11,8%) şi un interval de 397,11-779,31 lei.
Înainte de raportare, majoritatea brokerilor şi-au reiterat ratingurile pozitive, iar Trigon Dom Maklerski a îmbunătăţit recomandarea la „Buy”, în timp ce Keefe, Bruyette & Woods a retrogradat acţiunea la „Market Perform”.
• Evaluare
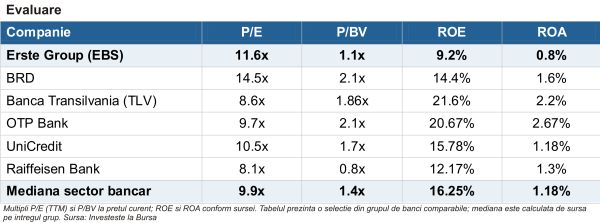
Raportat la băncile listate din Europa Centrală şi de Est, Erste se tranzacţionează la un P/E de 11,6x, cu circa 17% peste mediana grupului (9,9x), dar la un P/BV de 1,1x, cu circa 21% sub mediană (1,4x). Rentabilitatea capitalurilor proprii (ROE) de 9,2%, calculată de sursă, este sub mediana de 16,25%. Indicatorul diferă însă mult de ROTE-ul de 20,9% raportat de bancă. Diferenţa ţine probabil de metodologie: capitalurile totale ale grupului includ interese minoritare semnificative (casele de economii austriece şi participaţia de 51% din Erste Bank Polska care nu aparţine Erste).
Erste este mai scumpă decât Banca Transilvania, OTP Bank, UniCredit şi Raiffeisen Bank pe P/E, dar mai ieftină decât BRD; pe P/BV, se tranzacţionează sub toate băncile din selecţie, cu excepţia Raiffeisen Bank.
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (metoda DCF) este de 105,8 euro/acţiune, foarte aproape de preţul de închidere de 107,40 euro de la Viena (circa 1,5% sub acesta), ceea ce indică o acţiune corect evaluată.
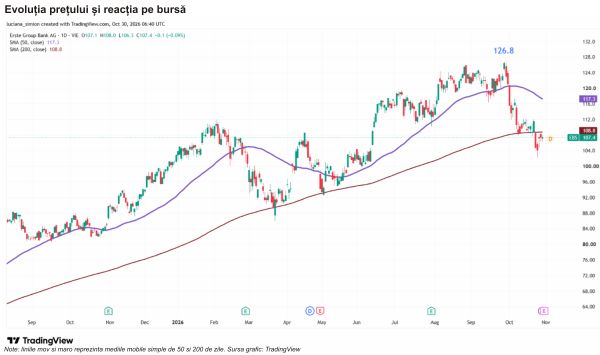
• Evoluţia preţului şi reacţia pe bursă
La Bursa de la Viena, acţiunile Erste au avansat cu doar 4,37% de la începutul anului (YTD), după o scădere de 14,56% în ultima lună, de la maximul istoric de închidere de 126,40 euro, atins pe 28 septembrie. Pe 12 luni, câştigul este de 28,62%. La BVB, titlul a închis şedinţa din 29 octombrie la 579 lei, cu un randament de 35% pe ultimele 12 luni.
La finalul lui septembrie, Erste (+17,7% YTD) evolua în linie cu indicele băncilor europene Euro Stoxx Banks (+18%). Corecţia din octombrie a lăsat, însă, acţiunea în urma băncilor din regiune, precum Piraeus Bank (+45,54% YTD), Banca Transilvania (+35,94%) şi BRD (+21%), dar şi a indicelui BET (+36,67%), cotaţia EBS tranzacţionându-se atât sub media mobilă simplă de 50 de zile, cât şi sub cea de 200 de zile.
• Oportunităţi şi riscuri
Oportunităţi
- Creştere organică şi prognoză majorată: creditarea (+5,8%) şi comisioanele (+9,5%) fără Polonia susţin traiectoria spre un profit net de peste 4 miliarde euro în 2026.
- Polonia, motor de creştere: oferta pentru Erste Bank Polska ar ridica participaţia peste 50%, crescând partea din profit care revine acţionarilor Erste; la nouă luni, interesele minoritare din Polonia au absorbit 318 milioane euro.
- Dobânzi mai mari şi ambiţia 2030: majorările de dobândă ale BCE şi randamentele în creştere susţin veniturile din dobânzi, iar banca ţinteşte dublarea profitului pe acţiune până în 2030.
Riscuri
- Taxe bancare în creştere: taxele specifice au urcat cu 86%, la 529 milioane euro, iar noi majorări în pieţele-cheie ar putea limita profitabilitatea.
- Capital şi dividende: rata CET1 a coborât la 14,6%, iar oferta din Polonia, finanţată din resurse proprii, amână decizia privind dividendul şi prognoza pentru 2027.
- Context macroeconomic şi geopolitic: preţurile energiei, războiul din Ucraina şi tensiunile comerciale SUA-UE pot afecta creşterea şi calitatea activelor.
• Concluzie
Erste încheie primele nouă luni din 2026 cu un profit în creştere, susţinut de dinamica organică şi de Erste Bank Polska, şi cu o prognoză majorată din nou. Pe termen scurt, atenţia investitorilor se îndreaptă către rezultatul ofertei pentru Erste Bank Polska, decizia privind dividendul şi prognoza pentru 2027, precum şi către evoluţia taxelor bancare din regiune.
Sursele menţionate de TradeVille în această analiză sunt: Erste Group (Investor information şi raport interimar trimestrul al treilea 2026), comunicat EQS, Bloomberg, LSEG, Alpha Spread, Investeste la Bursa, MarketScreener, Investing.com, TradingView.
------------------
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.







 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur




























Opinia Cititorului