 English
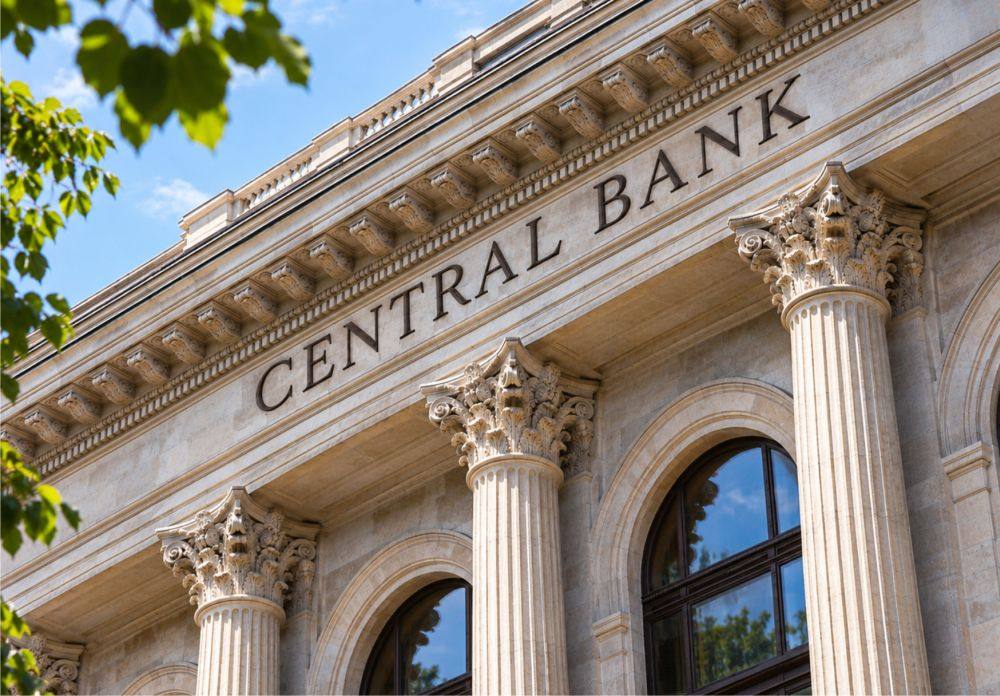

Timp de trei decenii, între 1990 şi 2020, băncile centrale s-au aflat într-o adevărată "epocă de aur", după cum susţin numeroşi economişti, o perioadă definită de inflaţie scăzută, creştere economică stabilă şi o puternică independenţă instituţională.
Din păcate, condiţiile extrem de favorabile care au făcut-o posibilă, cum a fost factorul demografic, reprezentat de expansiunea rapidă a forţei de muncă globale, şi integrarea Chinei în sistemul comercial mondial, care a condus la inundarea pieţelor cu bunuri ieftine, nu se pot repeta.
Mai mult, astăzi asistăm la inversarea acestor tendinţe structurale, cu efecte masive asupra stabilităţii financiare.
În cartea "The Unanchored Central Banker", Charles Goodhart şi Manoj Pradhan susţin că expansiunea demografică s-a transformat într-o eră a deficitului de forţă de muncă, iar consecinţele fiscale ale îmbătrânirii populaţiei vor submina capacitatea băncilor centrale de a lupta independent împotriva inflaţiei.
Pe de altă parte, apărătorii ortodoxiei instituţionale, precum fostul guvernator al Băncii Franţei, François Villeroy de Galhau, susţin că independenţa monetară rămâne un pilon democratic fundamental împotriva populismului, iar băncile centrale nu trebuie să cedeze în faţa presiunilor politice sau ale pieţelor.
Conform consensului macroeconomic actual, rata reală de echilibru a dobânzii va reveni la nivelurile scăzute dinaintea pandemiei.
Argumentul principal porneşte de la teoria ciclului de viaţă: pe măsură ce speranţa de viaţă creşte, populaţia activă va economisi mai mult pentru a-şi finanţa o perioadă mai îndelungată de pensionare, iar astfel este generat capital în exces, care va determina scăderea dobânzilor reale.
Goodhart şi Pradhan demonstrează însă că aceste modele matematice au numeroase deficienţe, în condiţiile în care ignoră două elemente fundamentale din lumea reală: datoriile publice şi pieţele imobiliare.
Deoarece rata reală a dobânzii nu este determinată doar de economiile private, ci de balanţa netă dintre sectorul privat şi cel public, cheltuielile guvernamentale pentru pensii şi servicii medicale din societăţile îmbătrânite vor exploda şi vor genera un deficit bugetar cronic.
În plus, medicina modernă a reuşit să prelungească viaţa prin combaterea bolilor cardiovasculare, dar s-a dovedit neputincioasă în faţa afecţiunilor neuro-degenerative, precum Alzheimer sau Parkinson, care necesită îngrijiri pe termen lung extrem de costisitoare. Astfel salariile din sectoarele de îngrijire, unde productivitatea este scăzută, trebuie să crească pentru a rămâne competitive, iar deficitele primare ale statului vor creşte.
Economiile private ale populaţiei vor fi complet depăşite de aceste cheltuieli publice şi vor conduce la un deficit structural de capital, care va determina creşterea dobânzilor reale.
Un alt pilon al analizei lui Goodhart şi Pradhan îl reprezintă respingerea ipotezei conform căreia Curba Phillips, relaţia dintre deficitul de forţă de muncă şi inflaţie, este irelevantă sau s-ar fi aplatizat.
Goodhart şi Pradhan susţin că economiştii au înţeles greşit inflaţia agregată din ultimele decenii, deoarece nu au împărţit Curba Phillips în două componente distincte: Curba Phillips a Bunurilor, care sunt fabricate în China, şi Curba Phillips a Serviciilor, care depinde de factorii interni.
Timp de trei decenii, dezinflaţia masivă provenită din China şi din lanţurile globale de aprovizionare a mascat presiunile salariale interne din economiile occidentale.
Pe măsură ce se atinge un vârf demografic în China, forţa de muncă se reduce, iar modelul său economic migrează de la producţie către servicii. În timp ce unii analişti consideră că Beijingul va continua să exporte deflaţie pentru a susţine ocuparea forţei de muncă, Goodhart şi Pradhan arată că deflaţia recentă din sectorul industrial chinez este un fenomen temporar provocat de criză imobiliară şi supracapacitate.
Pe termen mediu, îmbătrânirea Chinei va reduce economiile gospodăriilor şi ale statului şi va transforma excedentul de cont curent în deficit.
Fără pilonul ieftinirii bunurilor importate, băncile centrale occidentale vor fi forţate să înfrunte direct Curba Phillips din servicii ceea ce înseamnă, în opinia autorilor, că băncile centrale vor trebui să provoace o contracţie masivă a cererii, pe fondul unui grad ridicat de îndatorare, pentru a tempera salariile
Nici avansul inteligenţei artificiale nu va salva situaţia: dacă IA va conduce la şomaj tehnologic masiv, guvernele vor fi obligate să finanţeze un venit minim universal prin noi împrumuturi, iar astfel se agravează fenomenul dominanţei fiscale.
În faţa acestei viziuni extrem de pesimiste bancherii centrali ripostează. Într-un discurs de la London School of Economics, François Villeroy de Galhau a respins atacurile politice şi academice la adresa băncilor centrale, calificându-le drept critici "populiste", nefondate şi periculoase.
Villeroy de Galhau subliniază că independenţa a fost acordată de instituţii alese democratic şi reprezintă cel mai bun scut împotriva demagogiei, protejând în primul rând gospodăriile vulnerabile cu venituri mici, care sunt cele mai expuse la efectele inflaţiei. Declaraţiile fostului guvernator au fost făcute înainte de accentuarea tensiunilor sociale şi extinderea mişcărilor de protest din Europa, pe fondul creşterii accentuate a costului vieţii.
Fostul guvernator al Băncii Franţei a pledat pentru o strictă "separaţie între biserică şi stat" în materie de politică macroeconomică: băncile centrale trebuie să se ocupe exclusiv de stabilitatea preţurilor, definită prin ţinta de inflaţie de 2%, în timp ce guvernele poartă întreaga răspundere pentru sustenabilitatea fiscală.
Bancherul central francez a mai avertizat că deciziile politice de reducere a maturităţii datoriei publice, cum a fost cazul Trezoreriei americane, reprezintă un amestec periculos al politicii fiscale în domeniul politicii monetare.
Concluziile lui Goodhart şi Pradhan arată că, într-un conflict prelungit între guvernele apăsate de datoriile publice şi băncile centrale, băncile centrale vor pierde. Atunci când dobânzile ridicate ameninţă să destabilizeze pieţele titlurilor de stat sau să arunce guvernele în incapacitate de plată, băncile centrale nu vor putea rămâne neutre.
Pentru a preveni crizele financiare, autorităţile monetare vor fi obligate să îşi reconfigureze programele de relaxare cantitativă pentru a susţine emisiunile de obligaţiuni guvernamentale şi să accepte, implicit, o inflaţie structural mai ridicată.
"Poate că cei mai buni ani ai sistemului bancar central, când exista şansa unei stabilităţi prelungite a preţurilor, au apus. Dar este oarecum descurajant să constatăm că un decan al sistemului bancar central, precum Charles Goodhart, pare să creadă acest lucru", se subliniază într-o recenzie publicată de Central Banking.
Se pare că epoca dominanţei monetare şi a tehnocraţilor a apus. Intrarea în era "bancherului central neancorat" poate marca o perioadă extinsă de "derivă" pentru politica monetară, care va deveni tot mai subordonată necesităţilor de finanţare ale statului.
 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului